Нефть охлаждается, но дизель, СПГ и логистика остаются напряженными
🛢 Brent завершил неделю 14–18 сентября снижением впервые за три недели после того, как ненадолго приблизился к $110 за баррель. WTI оставалась выше $100 и показала умеренный недельный прирост; динамика цен определялась главным образом изменением рисков ближневосточной логистики.
🚢 В начале недели сбои на трубопроводе Восток–Запад и погрузках в Янбу подтолкнули котировки нефти вверх. К пятнице Саудовская Аравия увеличила перетоки через Оман и двигалась к восстановлению примерно 50% пропускной способности трубопровода, частично ослабив премию за риск по сырой нефти.
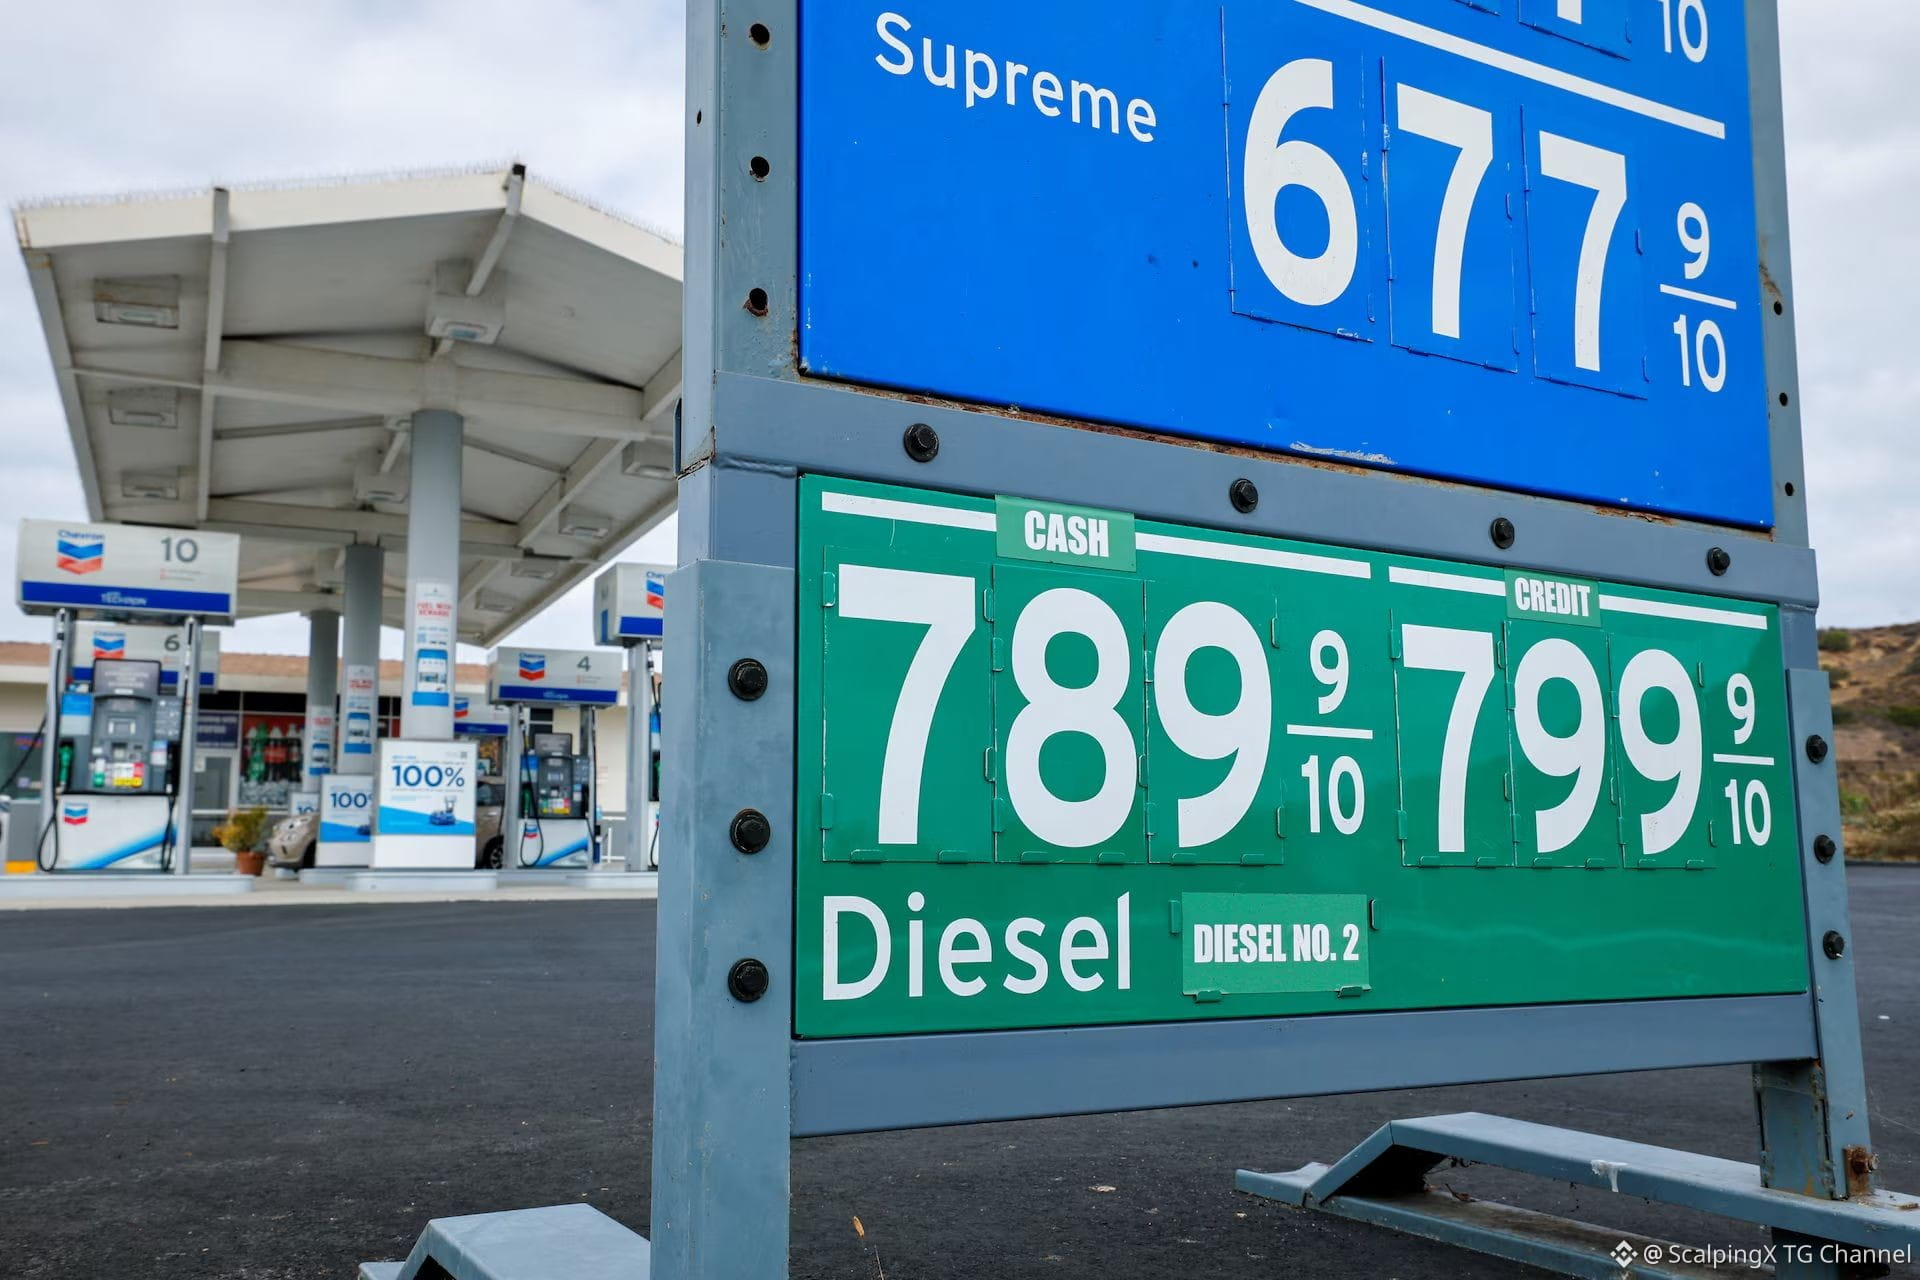
⛽ Переработанные продукты остаются значительно более дефицитными. Дизельные спрэды в нескольких регионах по-прежнему держатся вблизи $80–100 за баррель, тогда как запасы дистиллятов в США остаются примерно на 13% ниже среднего уровня за пять лет. Поэтому давление предложения более заметно в дизеле и средних дистиллятах, чем в самой нефти.
🌍 Региональная ситуация также расходится. Aramco продолжает перенаправлять существенные объемы через Рас-Тануру и Сохар к азиатским покупателям, в то время как некоторым европейским контрактным клиентам не досталось выделения саудовской нефти на октябрь. Бумажная сырая нефть может ослабевать даже при том, что физические европейские премии остаются высокими.
🚛 Стоимость фрахта по-прежнему экстремальная: ставки VLCC на маршруте Оман–Китай — около $0,9 млн в день, а некоторые направления Персидский залив–Азия — выше $1 млн. Следовательно, приведенные импортные издержки остаются высокими, несмотря на более мягкие цены Brent.
🔥 Рынки газа демонстрируют похожий раскол. Henry Hub держится около $2,90/MMBtu, тогда как JKM и TTF остаются примерно на уровне $26, поскольку поставки катарского СПГ и потоки через Ормуз еще не полностью нормализовались.
📌 На следующей неделе фокус сохраняется на трубопроводе Восток–Запад, Ормузе и том, сможет ли дизель удержать свою премию. Снижение стресса по сырой нефти уже произошло, но в целом энергетический рынок по-прежнему напряжен.
#EnergyMarkets
$CL $NATGAS
🛢 Brent завершил неделю 14–18 сентября снижением впервые за три недели после того, как ненадолго приблизился к $110 за баррель. WTI оставалась выше $100 и показала умеренный недельный прирост; динамика цен определялась главным образом изменением рисков ближневосточной логистики.
🚢 В начале недели сбои на трубопроводе Восток–Запад и погрузках в Янбу подтолкнули котировки нефти вверх. К пятнице Саудовская Аравия увеличила перетоки через Оман и двигалась к восстановлению примерно 50% пропускной способности трубопровода, частично ослабив премию за риск по сырой нефти.
⛽ Переработанные продукты остаются значительно более дефицитными. Дизельные спрэды в нескольких регионах по-прежнему держатся вблизи $80–100 за баррель, тогда как запасы дистиллятов в США остаются примерно на 13% ниже среднего уровня за пять лет. Поэтому давление предложения более заметно в дизеле и средних дистиллятах, чем в самой нефти.
🌍 Региональная ситуация также расходится. Aramco продолжает перенаправлять существенные объемы через Рас-Тануру и Сохар к азиатским покупателям, в то время как некоторым европейским контрактным клиентам не досталось выделения саудовской нефти на октябрь. Бумажная сырая нефть может ослабевать даже при том, что физические европейские премии остаются высокими.
🚛 Стоимость фрахта по-прежнему экстремальная: ставки VLCC на маршруте Оман–Китай — около $0,9 млн в день, а некоторые направления Персидский залив–Азия — выше $1 млн. Следовательно, приведенные импортные издержки остаются высокими, несмотря на более мягкие цены Brent.
🔥 Рынки газа демонстрируют похожий раскол. Henry Hub держится около $2,90/MMBtu, тогда как JKM и TTF остаются примерно на уровне $26, поскольку поставки катарского СПГ и потоки через Ормуз еще не полностью нормализовались.
📌 На следующей неделе фокус сохраняется на трубопроводе Восток–Запад, Ормузе и том, сможет ли дизель удержать свою премию. Снижение стресса по сырой нефти уже произошло, но в целом энергетический рынок по-прежнему напряжен.
#EnergyMarkets
$CL $NATGAS