#香港拟年底前推出批发cbdc
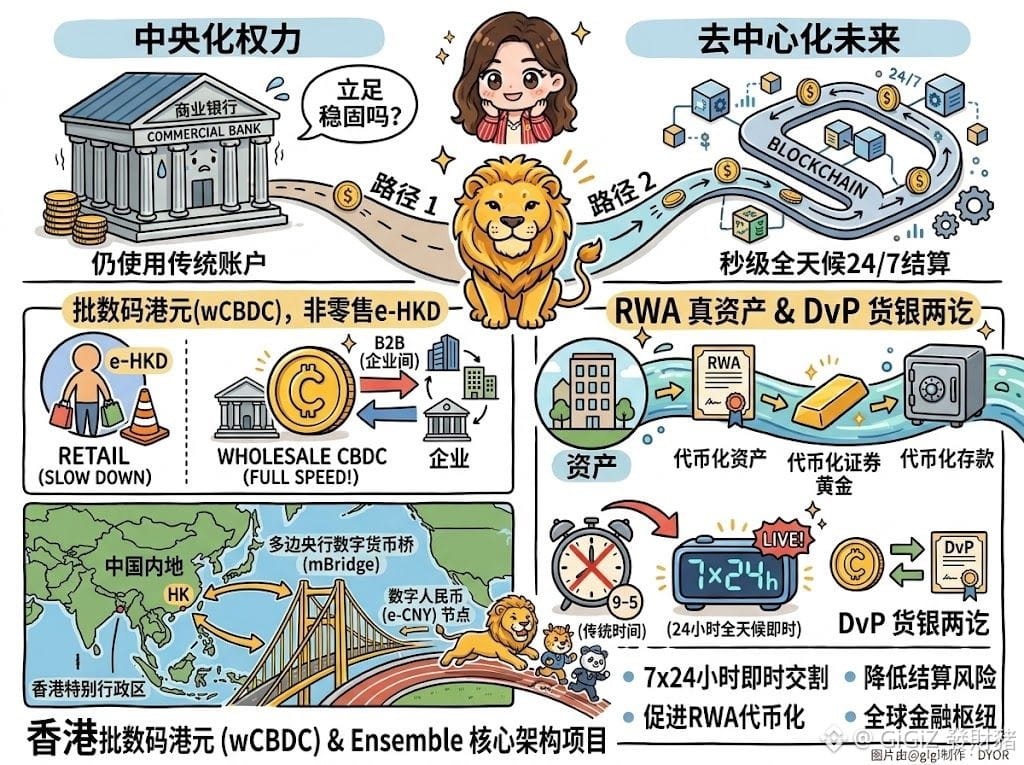
Если будущие деньги больше не будут храниться на традиционных счетах, а сразу будут совершать расчёты в блокчейне в режиме 24/7 с секундной периодичностью, смогут ли действующие коммерческие банки удержаться на плаву?
Недавно Гонконгский монетарный орган (HKMA) согласовал план: до конца этого года официально внедрить оптовый уровень wCBDC — цифровую валюту центрального банка. Речь о ключевом этапе Project EnsembleTX.
Многие путают розницу и опт. На самом деле стратегия регулятора очень ясна: розничный цифровой гонконгский доллар e-HKD для населения пока продвигать не спешат, основное внимание сосредоточено на сегменте B2B.
На этот раз wCBDC предназначен именно для расчётов между банками в токенизированных депозитах, токенизированных государственных облигациях и для 24-часовой поставки «платёж против поставки» (delivery-versus-payment) по RWA — реальным активам в режиме реального времени.
На мой взгляд, шаг Гонконга крайне разумный.
▶️ Снижение затрат и повышение эффективности — попадание в «боль»
Традиционные крупные межбанковские и трансграничные расчёты требуют SWIFT и RTGS: много промежуточных звеньев, высокие издержки. Плюс ночью и по выходным всё закрыто и расчёты останавливаются. wCBDC напрямую превращает деньги центрального банка в токенизированную базовую инфраструктуру, обеспечивая расчёты «деньги против актива» (DvP), когда и средства, и активы поставляются синхронно. Это не только даёт мгновенный клиринг 7x24, но и позволяет сэкономить колоссальные затраты на комплаенс и риск-контроль.
▶️ Упор на экосистему RWA и стейблкоинов
Гонконг не работает над CBDC в изоляции: он увязывает её с регулируемой (лицензируемой) рамочной моделью для стейблкоинов и токенизацией Web3-активов, выстраивая единую цепочку. wCBDC выступает как самый «высший» инструмент расчётов с конечной безрисковостью. Токенизированные банковские депозиты — это прослойка коммерческого уровня. Внизу инфраструктура напрямую связывает криптокапитал, что позволяет Гонконгу первыми ухватить мировые права на ценообразование RWA.
Дальше ожидается: в ближайшей перспективе традиционные банки столкнутся с серьёзными вызовами в части технической архитектуры. Те, кто быстрее всего завершит сопряжение токенизационных интерфейсов, заберут первые бонусы в ликвидности.
В средне- и долгосрочной перспективе трансграничный мост для многобичных цифровых валют центральных банков (Bridge) почти наверняка будет глубоко интегрирован с Ensemble. С высокой вероятностью Гонконг станет супер-хабом, связывающим внутренний цифровой юань и глобальные финансы на Web3. В этой тихой «войне инфраструктур» по деньгам Гонконг уже опередил другие финансовые центры примерно на полшага.
DYOR
Если будущие деньги больше не будут храниться на традиционных счетах, а сразу будут совершать расчёты в блокчейне в режиме 24/7 с секундной периодичностью, смогут ли действующие коммерческие банки удержаться на плаву?
Недавно Гонконгский монетарный орган (HKMA) согласовал план: до конца этого года официально внедрить оптовый уровень wCBDC — цифровую валюту центрального банка. Речь о ключевом этапе Project EnsembleTX.
Многие путают розницу и опт. На самом деле стратегия регулятора очень ясна: розничный цифровой гонконгский доллар e-HKD для населения пока продвигать не спешат, основное внимание сосредоточено на сегменте B2B.
На этот раз wCBDC предназначен именно для расчётов между банками в токенизированных депозитах, токенизированных государственных облигациях и для 24-часовой поставки «платёж против поставки» (delivery-versus-payment) по RWA — реальным активам в режиме реального времени.
На мой взгляд, шаг Гонконга крайне разумный.
▶️ Снижение затрат и повышение эффективности — попадание в «боль»
Традиционные крупные межбанковские и трансграничные расчёты требуют SWIFT и RTGS: много промежуточных звеньев, высокие издержки. Плюс ночью и по выходным всё закрыто и расчёты останавливаются. wCBDC напрямую превращает деньги центрального банка в токенизированную базовую инфраструктуру, обеспечивая расчёты «деньги против актива» (DvP), когда и средства, и активы поставляются синхронно. Это не только даёт мгновенный клиринг 7x24, но и позволяет сэкономить колоссальные затраты на комплаенс и риск-контроль.
▶️ Упор на экосистему RWA и стейблкоинов
Гонконг не работает над CBDC в изоляции: он увязывает её с регулируемой (лицензируемой) рамочной моделью для стейблкоинов и токенизацией Web3-активов, выстраивая единую цепочку. wCBDC выступает как самый «высший» инструмент расчётов с конечной безрисковостью. Токенизированные банковские депозиты — это прослойка коммерческого уровня. Внизу инфраструктура напрямую связывает криптокапитал, что позволяет Гонконгу первыми ухватить мировые права на ценообразование RWA.
Дальше ожидается: в ближайшей перспективе традиционные банки столкнутся с серьёзными вызовами в части технической архитектуры. Те, кто быстрее всего завершит сопряжение токенизационных интерфейсов, заберут первые бонусы в ликвидности.
В средне- и долгосрочной перспективе трансграничный мост для многобичных цифровых валют центральных банков (Bridge) почти наверняка будет глубоко интегрирован с Ensemble. С высокой вероятностью Гонконг станет супер-хабом, связывающим внутренний цифровой юань и глобальные финансы на Web3. В этой тихой «войне инфраструктур» по деньгам Гонконг уже опередил другие финансовые центры примерно на полшага.
DYOR