
ФРС в итоге ужесточала сама.
Это интересно, потому что могло развернуться и по-другому.
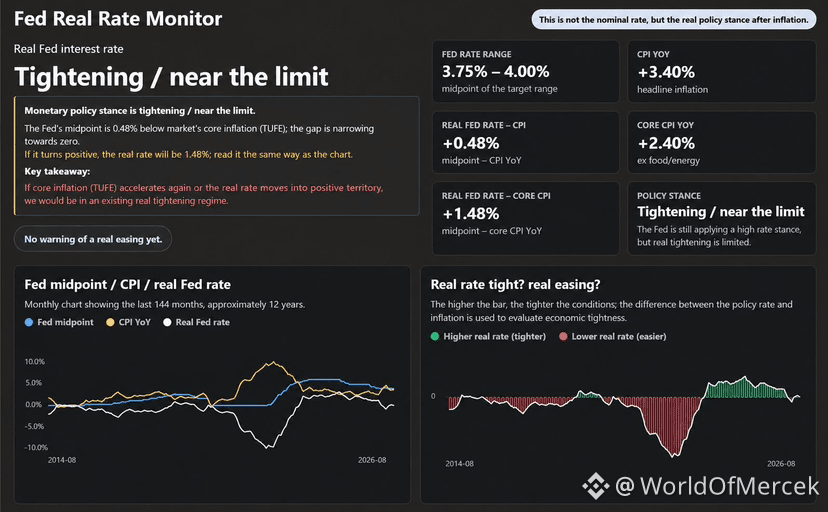
Ранее в этом году ставка политики оставалась без изменений, в то время как инфляция росла. Результат было легко упустить, если смотреть только на заголовочную ставку: денежно-кредитная политика становилась менее жесткой в реальном выражении.
Я писал об этом в мае, потому что эта динамика не могла продолжаться бесконечно.
Корректировка могла произойти с любой стороны.
Инфляционное давление могло ослабеть настолько, чтобы частично восстановить реальное сдерживание ФРС, или же ФРС со временем могла повысить ставки, чтобы сделать это напрямую.
Спустя четыре месяца мы видим элементы и того, и другого.
Инфляция отступила от недавних максимумов, и вчера ФРС повысила целевой диапазон на 25 б.п. до 3,75–4,00%. Сам FOMC по-прежнему описывает инфляцию как повышенную.
Сжатие реальных ставок, за которым я следил в начале года, теперь в основном развернулось.
Но есть здесь и политический аспект, который, как мне кажется, часто упускают из виду.
Трамп неоднократно хотел более низких процентных ставок, но условия, делающие такие ставки возможными, не полностью выходят за рамки влияния администрации.
Белый дом не может задавать ставку по федеральным фондам. Но торговая политика, фискальные решения, условия на рынке энергии и геополитические события могут влиять на инфляционную среду, которую ФРС приходится учитывать. Сами представители ФРС обсуждали тарифы и геополитические/энергетические шоки как факторы недавней инфляции, при этом отмечая, что часть этих эффектов, возможно, теперь идет на спад.
Значит, есть два совершенно разных пути к более низким ставкам.
Попросить ФРС допустить более высокую инфляцию.
Или помочь создать среду, при которой инфляция снизится настолько, что ФРС действительно получит пространство для смягчения.
Второй путь требует меньше работы от денежно-кредитной политики.
Но пока корректировка произошла отчасти за счет ФРС.
То реальное смягчение, о котором я беспокоился в мае, в основном исчезло.
И это гораздо более значимое изменение, чем просто сказать, что ставки выросли на 25 б.п.
Это интересно, потому что могло развернуться и по-другому.
Ранее в этом году ставка политики оставалась без изменений, в то время как инфляция росла. Результат было легко упустить, если смотреть только на заголовочную ставку: денежно-кредитная политика становилась менее жесткой в реальном выражении.
Я писал об этом в мае, потому что эта динамика не могла продолжаться бесконечно.
Корректировка могла произойти с любой стороны.
Инфляционное давление могло ослабеть настолько, чтобы частично восстановить реальное сдерживание ФРС, или же ФРС со временем могла повысить ставки, чтобы сделать это напрямую.
Спустя четыре месяца мы видим элементы и того, и другого.
Инфляция отступила от недавних максимумов, и вчера ФРС повысила целевой диапазон на 25 б.п. до 3,75–4,00%. Сам FOMC по-прежнему описывает инфляцию как повышенную.
Сжатие реальных ставок, за которым я следил в начале года, теперь в основном развернулось.
Но есть здесь и политический аспект, который, как мне кажется, часто упускают из виду.
Трамп неоднократно хотел более низких процентных ставок, но условия, делающие такие ставки возможными, не полностью выходят за рамки влияния администрации.
Белый дом не может задавать ставку по федеральным фондам. Но торговая политика, фискальные решения, условия на рынке энергии и геополитические события могут влиять на инфляционную среду, которую ФРС приходится учитывать. Сами представители ФРС обсуждали тарифы и геополитические/энергетические шоки как факторы недавней инфляции, при этом отмечая, что часть этих эффектов, возможно, теперь идет на спад.
Значит, есть два совершенно разных пути к более низким ставкам.
Попросить ФРС допустить более высокую инфляцию.
Или помочь создать среду, при которой инфляция снизится настолько, что ФРС действительно получит пространство для смягчения.
Второй путь требует меньше работы от денежно-кредитной политики.
Но пока корректировка произошла отчасти за счет ФРС.
То реальное смягчение, о котором я беспокоился в мае, в основном исчезло.
И это гораздо более значимое изменение, чем просто сказать, что ставки выросли на 25 б.п.