


На этой неделе глобальные финансовые рынки сталкиваются с редкой «цепной реакцией центральных банков».
Федеральная резервная система только что повысила процентные ставки на 25 базисных пунктов, подняв целевой диапазон по федеральным фондам до 3,75%–4,00%. Теперь внимание сразу же переключается на Банк Японии. Заседание по денежно-кредитной политике Банка Японии пройдет с 17 по 18 сентября, и в целом рынок ожидает, что он повысит свою ключевую ставку с 1,00% до 1,25%, что станет самым высоким уровнем примерно за 31 год.
Вот большой вопрос: если повышение ставки ФРС уже достаточно болезненно для BTC, почему повышение ставки Банком Японии может представлять еще больший риск?
Ответ может лежать в термине, который многие криптоинвесторы еще не знают, — японский Carry Trade с иеной.
1. Повышения ставки ФРС ориентированы на «долларовую ликвидность»
Логика повышения ставки ФРС довольно проста:
Более высокие процентные ставки → более высокая доходность по долларовым активам → наличные и U.S. Treasuries становятся привлекательнее → котировки активов с риском, таких как акции и BTC, оказываются под давлением.
Кроме того, рынок уже в значительной степени заложил это повышение ставки ФРС. Теперь по-настоящему важны forward guidance (ориентиры по дальнейшей политике), которые обозначил новый глава ФРС Уоллер.
Если рынок воспримет это повышение как просто форму «нормализации политики» с ограниченным пространством для дальнейших увеличений, негативный эффект может превратиться в классический сценарий «покупай слухи — продавай новости».
Но если рынки придут к выводу, что ФРС может продолжить повышать ставки, доллар и доходности казначейских облигаций (Treasury yields) могут пойти выше, создавая куда большее давление на BTC.
Ситуацию дополнительно усложняет сохраняющаяся неопределенность вокруг цен на нефть, геополитические риски и инфляция, при том что общая среда денежно-кредитной политики в крупнейших мировых центральных банках остается относительно жесткой.
2. Реальная опасность повышения ставки BOJ: оно может повлиять на «трубы», по которым движется глобальный капитал
Десятилетиями Япония удерживала чрезвычайно низкие процентные ставки. Это побуждало глобальных инвесторов строить классическую торговую стратегию:
Занять дешевые иены → конвертировать их в доллары и другие валюты → инвестировать в акции США, Treasuries, золото, BTC и другие активы с более высокой доходностью.
Это известно как японский Carry Trade с иеной.
Иену можно рассматривать как форму «дешевого топлива» для глобальных финансовых рынков.
Теперь, когда BOJ начинает повышать ставки, механизм передачи меняется:
Более высокие затраты на фондирование в иенах → более сильная иена → более низкая доходность Carry Trade → инвесторы сворачивают позиции → зарубежные активы с риском продаются → капитал возвращается в Японию.
Это принципиально отличается от простого утверждения «BOJ повысил ставки на 25 базисных пунктов».
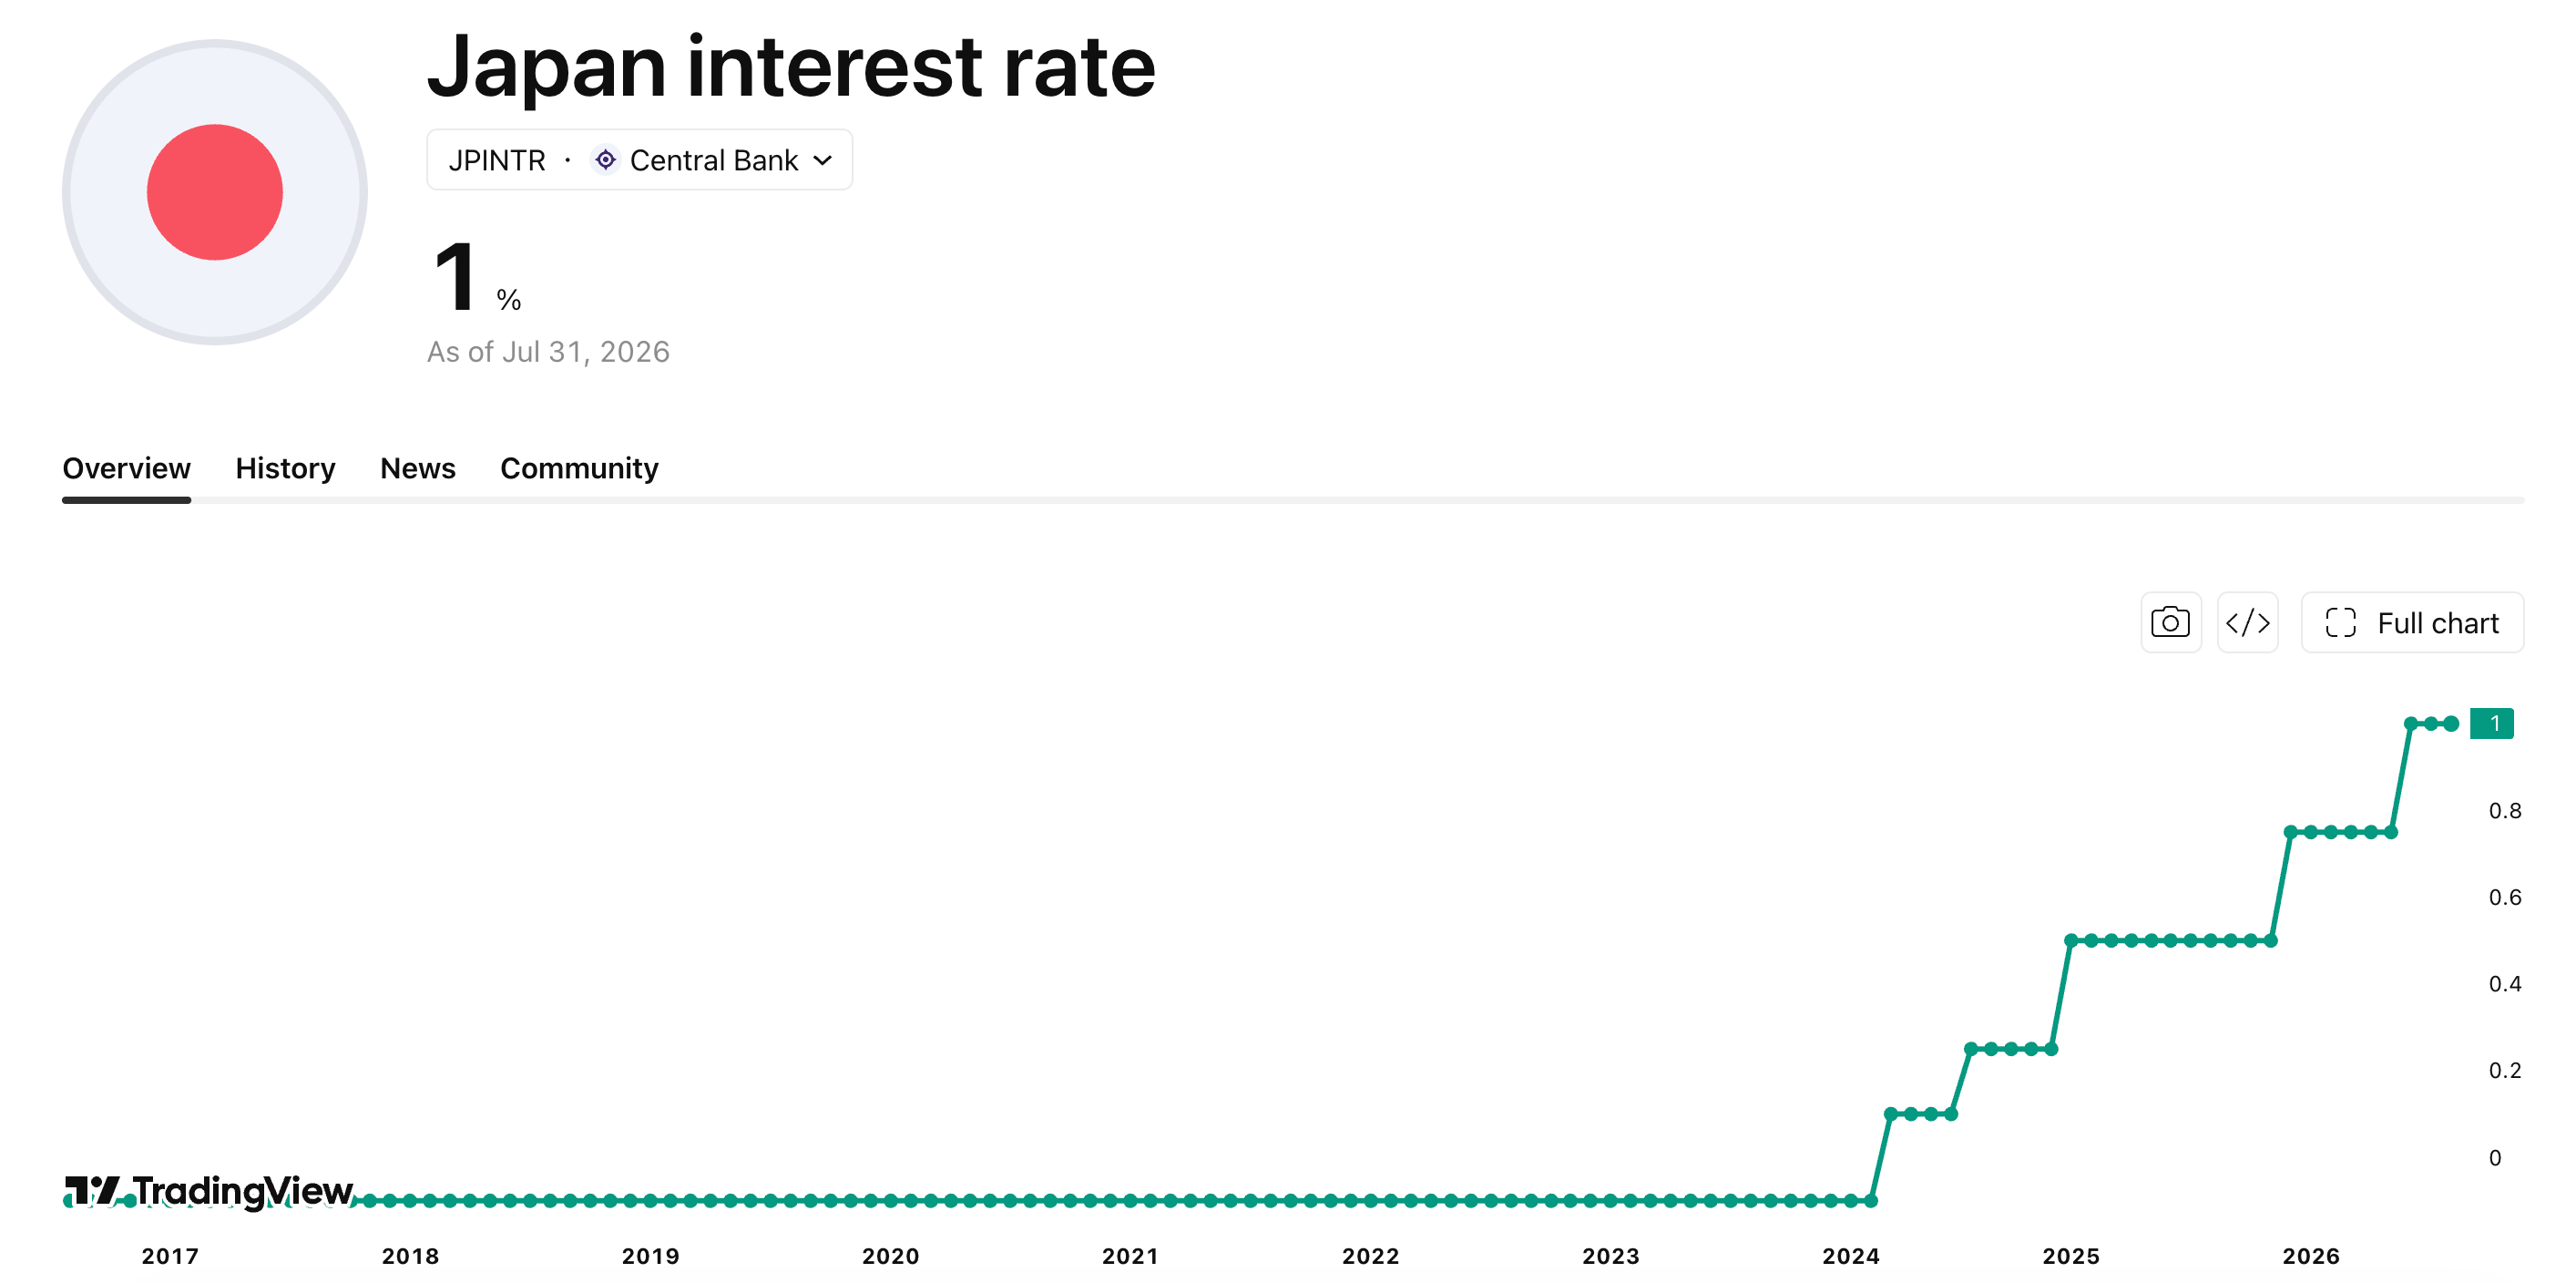
Процентные ставки Японии за последнее десятилетие (Источник: TradingView)
В последнее время иена заметно укрепилась. В начале сентября она выросла примерно на 4,5% за одну неделю, и рынок уже начал видеть ранние признаки сворачивания Carry Trade. Как сообщает Reuters со ссылкой на аналитиков, по состоянию на март текущего года масштабы трансграничных заимствований, связанных с иеной, достигли примерно 360 трлн иен — это самый высокий уровень за последние 30 лет.
Иными словами, реальная опасность со стороны BOJ — это не просто «повышение ставок», а возможность запустить переоценку глобального капитала с плечом (leveraged capital).
3. Почему в этот раз за этим особенно стоит следить?
Потому что глобальная макроэкономическая среда в 2026 году уже сама по себе сложная.
США только что повысили процентные ставки.
Япония готовится повысить ставки.
Европейский центральный банк тоже сместился в сторону более «ястребиной» позиции.
В то же время геополитическая напряженность на Ближнем Востоке удерживает цены на нефть на повышенном уровне, а более высокие расходы на энергию дополнительно давят на глобальную инфляцию.
Это означает, что глобальный капитал может одновременно столкнуться:
Более высоких долларовых затрат на фондирование + более высоких затрат на фондирование в иенах.
Если ФРС повысит ставки только сама по себе, главный эффект — переоценка долларовых активов. Но если Япония тоже повысит ставки и подтолкнет иену вверх, это может запустить более широкую цепную реакцию:
Сворачивание Carry Trade → глобальная дезлевериджинг-расчистка по риск-активам → падение BTC → ускоренные потери в альткоинах.
Похожий эпизод сильной глобальной рыночной волатильности случился после того, как BOJ повысил ставки в августе 2024 года. Вот почему рынок сейчас обеспокоен «повторением истории».
Однако по сравнению с 2024 годом рынок уже понимает, что в этот раз Япония может повысить ставки. Поэтому то, произойдет ли волна жестких принудительных ликвидаций, в конечном итоге будет зависеть от разрыва между фактическими решениями по политике и ожиданиями рынка.
4. Что Банк Японии (BOJ) скорее всего сделает 18 сентября?
Главное ожидание рынка — повышение ставки на 25 базисных пунктов, то есть ставка политики должна вырасти с 1,00% до 1,25%.
По сравнению с более агрессивным шагом в 50 базисных пунктов, 25 базисных пунктов лучше соответствовали бы текущим ожиданиям рынка. Ранее Reuters сообщал, что не было четких признаков сильной внутренней поддержки в BOJ внезапно повысить ставку на 50 базисных пунктов на этом заседании.
Так что сама по себе 1,25% может быть не особенно пугающей.
По-настоящему важно то, что Казуо Уэда скажет после заседания.
Если он скажет что-то в духе:
«Мы продолжим отслеживать экономические и инфляционные данные».
рынок может истолковать решение как ситуацию, когда «отрицательные новости уже учтены в цене».
Но если он отправит четкий «ястребиный» сигнал, то:
«Есть еще пространство для дальнейших повышений ставок».
тогда рынок больше не будет торговаться вокруг 1,25%.
Вместо этого начнут закладываться:
1,50% → 1,75% → или даже выше.
И именно это потенциально может спровоцировать ускоренное сворачивание Carry Trade в иене.
5. BTC в краткосрочной перспективе: $75 000 — ключевой уровень для наблюдения
BTC уже упал примерно с $82 000 до зоны $75 000–$76 000.
В то же время ранняя неудача Сената США продвинуть законопроект CLARITY добавила дополнительное давление на крипторынок.
Таким образом, BTC сталкивается с тремя одновременными источниками давления:
Разочарование из‑за ожиданий по крипторегулированию в США
Ястребиный Федеральный резерв
Потенциальное повышение ставки BOJ
Если BOJ просто сделает стандартное повышение на 25 базисных пунктов, а комментарии Уэды будут в целом «голубиными», BTC может пойти по знакомой схеме:
Первое снижение → отрицательные новости учтены в цене → отскок.
Но если BOJ станет заметно более «ястребиным», а иена будет быстро укрепляться, за BTC нужно следить особенно внимательно на предмет:
Прорыв ниже $75 000 → примерно до $72 000 → потенциальная проверка зоны $70 000.
Это не заранее определенные цели. Это просто ключевые ценовые зоны, за которыми рынку следует наблюдать при текущих условиях.
6. От средней до долгосрочной перспективы: BTC может не быть медвежьим, но альткоинам нужна большая осторожность
Если следующие несколько месяцев принесут сочетание:
Повышения ставок ФРС приближаются к завершению + постепенное ценообразование ужесточения со стороны BOJ + замедление укрепления иены + улучшение глобальной ликвидности,
BTC может войти в период формирования диапазона и «дна», либо даже возобновить восходящий тренд.
После того как BTC стабилизируется, капитал обычно начинает поворачиваться поэтапно:
BTC → ETH → альткоины с большой капитализацией → альткоины со средней/малой капитализацией → мем-коины.
И наоборот, если Япония войдет в продолжительный цикл ужесточения, иена продолжит укрепляться, а Carry Trade будет продолжать сокращаться, структура рынка может сдвинуться в противоположном направлении:
BTC относительно устойчив → сильнее давление на ETH → более широкая слабость по альткоинам → максимальный риск сосредоточится в альткоинах с малой капитализацией и мем-коинах.
Причина проста:
У BTC самая глубокая ликвидность и самый высокий уровень участия институциональных игроков.
Многие альткоины, в отличие от этого, сильно зависят от настроений, плеча (leverage) и краткосрочного капитала. Как только рынок переходит в режим Risk-off, капитал может выйти из этих активов намного быстрее.
7. По-настоящему важно не только цена BTC
Криптоинвесторам не стоит фокусироваться только на свечном графике. Есть четыре ключевых индикатора, за которыми стоит внимательно следить.
Сначала: USD/JPY
Если USD/JPY резко падает, это означает, что иена укрепляется быстро, что может указывать на сокращение Carry Trade.
Второе: доходность U.S. 10-летних казначейских облигаций (U.S. 10-Year Treasury Yield)
Если доходности Treasury продолжат расти, растут и затраты на капитал для глобальных риск-активов.
Третье: потоки в BTC Spot ETF
Если BTC снижается, но спотовые ETF продолжают фиксировать притоки, это будет означать, что спрос на спотовый BTC все еще относительно сильный.
Четвертое: сможет ли BTC удержать ключевые уровни поддержки
Если макроэкономические встречные ветры продолжат усиливаться, но BTC сумеет удержать ключевые уровни поддержки, это может указывать на то, что рынок проходит через процесс ротации позиций и ликвидности.
И наоборот, если иена резко вырастет, доходности гособлигаций (Treasury yields) поднимутся, потоки в ETF уйдут в минус, а BTC пробьет ключевые уровни поддержки, инвесторам следует быть начеку относительно возможности дальнейшего распространения риска на альткоины.
Итог: реальная «бомба» BOJ — не 1,25%
Так что 18 сентября самый важный вопрос — это не просто:
«Поднимет ли BOJ ставки на 25 базисных пунктов?»
Самый важный вопрос:
«Банк Японии дает глобальным рынкам понять, что эра дешевой иены действительно подходит к концу?»
Повышение ставки ФРС в первую очередь влияет на долларовую ликвидность.
Между тем повышение ставки BOJ может повлиять на глобальный Carry Trade.
Вот почему в текущих обстоятельствах, казалось бы, скромное повышение ставки BOJ на 25 базисных пунктов теоретически может вызвать эффект на рынке намного больше, чем предполагает сама цифра.
Для BTC самый большой краткосрочный риск — глобальная дезлевериджинг-цепочка, запущенная укреплением иены.
Для альткоинов более серьезная опасность — вторая волна продаж, driven ликвидностью, после падения BTC.
Поэтому после 18 сентября ключевой вопрос рынка не должен быть «Какая монета взлетит?»
Это должно быть что-то более фундаментальное:
Будет ли иена продолжать укрепляться?
Если иена перестанет укрепляться, Carry Trade стабилизируется, а ФРС постепенно приблизится к завершению цикла ужесточения, BTC может войти в новое «окно» для отскока.
Но если иена продолжит укрепляться, а глобальные процентные ставки останутся высокими, текущий период консолидации BTC может быть еще не окончен.
То, за чем инвесторам активов, возможно, придется следить в этот раз особенно внимательно, — это не сам BTC, а Банк Японии — и японская иена.