В последнем цикле все говорили, что ликвидный стейкинг «запустит» DeFi. Стейкать нативный актив, получать LST, продолжать зарабатывать, пока этот капитал разворачивается где-то еще. Чистая теза.
Затем рестейкинг перехватил внимание. Программы по поинтам затягивали сильнее, чем базовая доходность. Капитал крутился в перпсы, стейблы, RWAs и приложения с выручкой.
LST перестали быть нарративом. Но они продолжали строиться.
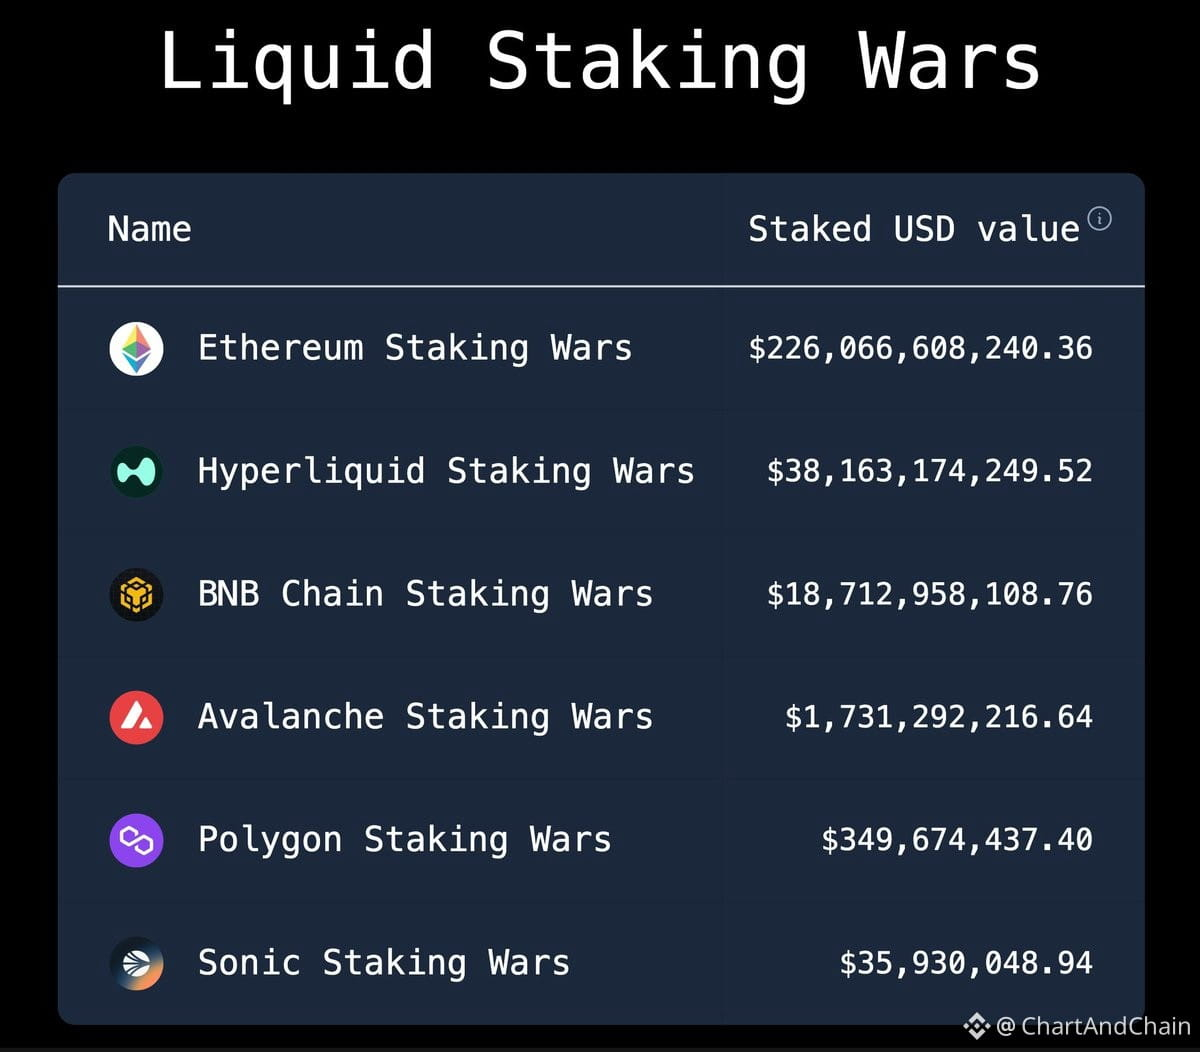
Текущая стоимость стейкинга на пяти цепочках — около $285 млрд:
$ETH: $226 млрд
Hyperliquid: $38,2 млрд
$BNB: $18,7 млрд
$AVAX: $1,73 млрд
$POL: $350 млн
Протоколы ликвидного стейкинга все еще держат примерно ~$52,6 млрд TVL, генерируя ~$28,8 млн еженедельных комиссий. Lido в одиночку управляет более $24 млрд.
Что изменилось — это оценочная рамка. Раньше все просто сравнивали APY, комиссии и глубину вывода. Теперь я смотрю на поддержку со стороны кредитного рынка, эффективность залога, ликвидность DEX, интеграцию Pendle, варианты кастоди, валидаторный спред, риски смарт-контрактов и слэшинга.
Сектор также расширяется за пределы Ethereum. Solana пересекла $6,2 млрд LST TVL. Hyperliquid уже застейкал $38 млрд+. Ethereum по-прежнему лидирует, но у более новых экосистем достаточно нативного стейка, чтобы родилась реальная конкуренция LST.
Входят институции. Anchorage добавила поддержку Lido. Sharplink выделила $200 млн $ETH через протокол.
LST становятся базовым залогом для ончейн-финансов. Меньше хайпа — сильнее инфраструктура. Ожидайте широкого принятия в кредитовании, трейдинге, структурированной доходности и институциональных продуктах.
Тихая фаза строительства. Обычно именно тогда закладывается фундамент.