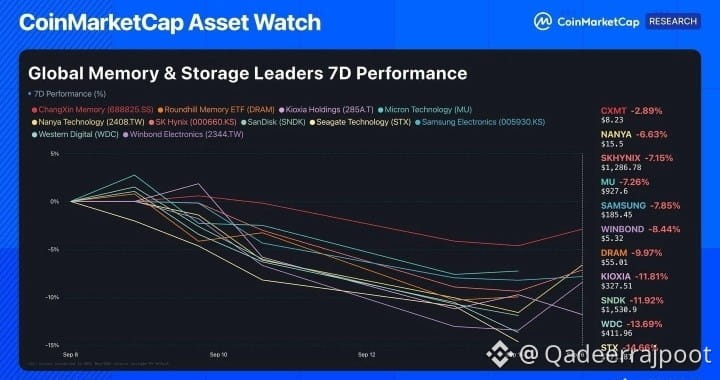
Перевёрнутый — ребята по памяти не «режут» 2027 год, они говорят, что *дефицит ухудшится через 2027–2028*, но Уолл-стрит дополнительно режет опасения по AI capex сверх того.$SYN $BR $LSK
Что на самом деле ударило по ленте на этой неделе:
*Реальность по памяти:*
- *Samsung, SK hynix <10 дней запасов* в Q3 — по отчёту KB Securities, который отметили Business Korea / Wccftech. Исторический минимум
- *KB: ИТ-инфраструктурные расходы на AI $1,3T в 2027, +60% г/г*. Память — 57% этих трат. HBM4 (для Nvidia Vera Rubin) ещё более прожорлива по ёмкости, «каннибализируя» DDR5
- *Гендиректор Micron Санджай Мехротра:* «жёсткие условия сохранятся за пределами календарного 2027 года». Micron уже вышла из бренда Crucial для потребителей, чтобы приоритизировать HBM/server DRAM
- *Колл Samsung по Q2:* фронтирные AI-лабы делятся прогнозами на 2–3 года напрямую, чтобы закрепить поставки. Видят дефицит, который продлится до 2028
- *CEO Apacer:* только 30% объёма поставок 2026 года выпущено в 2027 = 70% сокращение для потребителей
- *Председатель SK Group Чхэи:* дефицит до 2030
*Почему заголовок про «урезанные прогнозы» смешивается с распродажей:*
- *Barron's 15 сентября:* Micron -4,5% до $930, SK hynix ADR -6,9% в понедельник после выступлений руководителей Anthropic/OpenAI/SpaceX, призывающих замедлить AI ради безопасности. UBS оценивает, что *90% прироста AI capex на ∼$1T в 2025–27* — это память. Если лаборатории приостановят работу на оценку, заказы на память окажутся под риском — это и есть опасение, которое вы увидели
- TechInsights на самом деле *прогнозирует спад чипов в 2027* из‑за классической модели бум–буст, а не потому что спрос падает — потому что цены уже выросли в 6 раз в этом году, OEM для ПК/телефонов не могут себе это позволить
Так что поддержка по ценам сохраняется — мощность DRAM-вафель +30% к 2027, но не-AI предложение -12–15% по дефициту, прогноз по поставкам смартфонов -12% г/г <1,1B устройств (самый низкий уровень с 2013 года). На оценках сказывается *то, как долго гиперскейлеры предоплачивают/заключают долгосрочные контракты*, а не спотовые цены.#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%
Что на самом деле ударило по ленте на этой неделе:
*Реальность по памяти:*
- *Samsung, SK hynix <10 дней запасов* в Q3 — по отчёту KB Securities, который отметили Business Korea / Wccftech. Исторический минимум
- *KB: ИТ-инфраструктурные расходы на AI $1,3T в 2027, +60% г/г*. Память — 57% этих трат. HBM4 (для Nvidia Vera Rubin) ещё более прожорлива по ёмкости, «каннибализируя» DDR5
- *Гендиректор Micron Санджай Мехротра:* «жёсткие условия сохранятся за пределами календарного 2027 года». Micron уже вышла из бренда Crucial для потребителей, чтобы приоритизировать HBM/server DRAM
- *Колл Samsung по Q2:* фронтирные AI-лабы делятся прогнозами на 2–3 года напрямую, чтобы закрепить поставки. Видят дефицит, который продлится до 2028
- *CEO Apacer:* только 30% объёма поставок 2026 года выпущено в 2027 = 70% сокращение для потребителей
- *Председатель SK Group Чхэи:* дефицит до 2030
*Почему заголовок про «урезанные прогнозы» смешивается с распродажей:*
- *Barron's 15 сентября:* Micron -4,5% до $930, SK hynix ADR -6,9% в понедельник после выступлений руководителей Anthropic/OpenAI/SpaceX, призывающих замедлить AI ради безопасности. UBS оценивает, что *90% прироста AI capex на ∼$1T в 2025–27* — это память. Если лаборатории приостановят работу на оценку, заказы на память окажутся под риском — это и есть опасение, которое вы увидели
- TechInsights на самом деле *прогнозирует спад чипов в 2027* из‑за классической модели бум–буст, а не потому что спрос падает — потому что цены уже выросли в 6 раз в этом году, OEM для ПК/телефонов не могут себе это позволить
Так что поддержка по ценам сохраняется — мощность DRAM-вафель +30% к 2027, но не-AI предложение -12–15% по дефициту, прогноз по поставкам смартфонов -12% г/г <1,1B устройств (самый низкий уровень с 2013 года). На оценках сказывается *то, как долго гиперскейлеры предоплачивают/заключают долгосрочные контракты*, а не спотовые цены.#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%