如果今晚美联储不行动,将成为自1994年以来最大的“鸽派意外”——但市场几乎不相信这件事会发生。
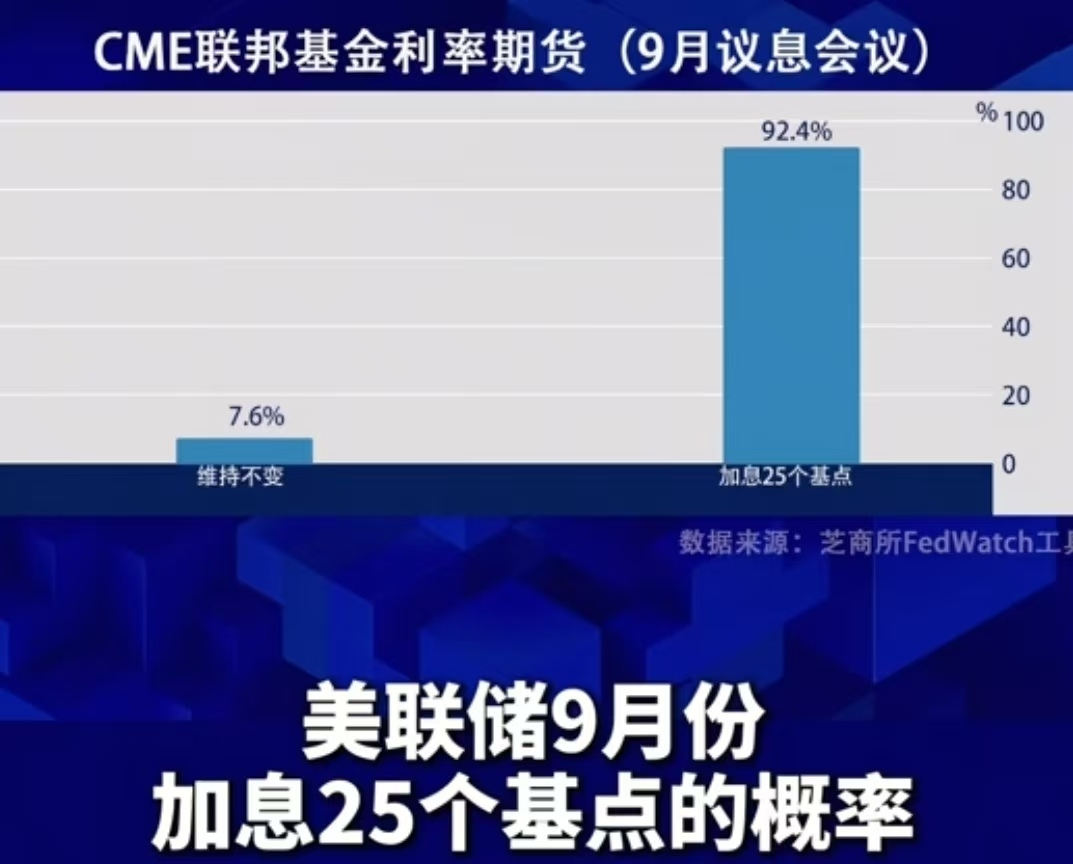
据与美联储会议日期挂钩的利率互换合约显示,交易员认为美联储主席凯文·沃什今晚将联邦基金利率从3.5%–3.75%上调25个基点的概率约为94%。而根据可追溯至2008年的数据,每当加息预期达到如此高水平时,美联储从未“失约”过。
为什么市场如此确信?
核心原因是通胀迟迟不降。美国通胀率已连续五年多高于美联储目标,最新CPI数据仍几无降温迹象。摩根士丹利迅速调整预测,花旗、高盛和摩根大通也集体放弃了“按兵不动”的立场,转而押注本月加息。
但市场的反应,远不止一次加息这么简单。
第一,债市已经“炸了”。10年期美债收益率盘中触及5.04%,创2007年以来最高;30年期突破5.40%。20年期国债拍卖收益率更是达到5.420%,创历史新高。摩根大通的调查显示,交易员建立空头头寸的速度,创下2025年初以来最快。债券市场在用脚投票:通胀预期压不住了。
第二,油价成了通胀的“帮凶”。受中东局势持续恶化影响,沙特关键输油管道停运、利比亚油田停产,WTI原油单日大涨4.4%,突破106美元。能源价格飙升进一步向通胀传导,形成“油价涨→通胀高→加息预期强→利率升”的负反馈循环。
第三,美股在双重压力下持续调整。标普500指数跌至8月以来收盘新低,富国银行将年底目标从7950点下调至7700点,同时把科技板块评级从“超配”降至“标配”。高估值科技股在利率攀升的环境下,首当其冲。
对中国市场意味着什么?
A股同样在缩量中反复拉锯。多家一线私募机构指出,美联储加息虽已基本被市场定价,但真正的变量在于会后政策路径的表述——如果加息但缺乏对后续节奏的明确指引,可能迫使交易员要求更高的长端收益率,全球风险资产的波动还会加剧。
与此同时,国内并非没有对冲力量。央行今日开展1100亿元7天期逆回购操作,同时进行了6000亿元隔夜逆回购,流动性呵护意图明显。钢铁行业发起自律控产降库存倡议,发改委召集民营企业座谈鼓励加大新兴产业投资——政策端在努力托底。
对普通投资者而言,眼下最需要做的不是赌方向,而是控制仓位。
私募机构的主流态度很明确:等待“靴子”落地。加息本身不可怕,可怕的是市场对加息路径的“不确定性”尚未释放完毕。在美联储主席沃什放弃提前预告政策惯例之后,每一次议息会议都在制造新的波动源。
今晚的结果,或许只是新一轮博弈的开始。#美联储加息是否已成定局