



Когда Уолл-стрит наконец открыла ворота для криптовалютных биржевых фондов (ETF), на рынок обрушилась огромная волна розничных денег. Вы открываете приложение брокера, нажимаете кнопку «Купить» — и в итоге у вас появляется доля в биткоине, не касаясь при этом аппаратного кошелька. Это ощущается как магия. Но реальность за кулисами — вовсе не магия. Это сложный и агрессивный финансовый механизм, работающий круглосуточно, чтобы цена вашей доли в ETF идеально совпадала с реальной ценой базового цифрового актива.
Если вы когда-нибудь задавались вопросом, как продукт традиционной фондовой биржи точно отслеживает крайне волатильную криптовалюту, которая торгуется на совершенно других платформах, вам нужно заглянуть внутрь. Сегодня мы разберём точный механизм того, как крипто-ETF создают и погашают свои акции. Мы посмотрим, кто реально перемещает монеты, как течёт деньги и почему этот скрытый процесс — абсолютная основа всей структуры ETF.
II. Два отдельных «игровых поля»
Чтобы понять процесс, для начала нужно разделить финансовый мир на два отдельных «игровых поля».
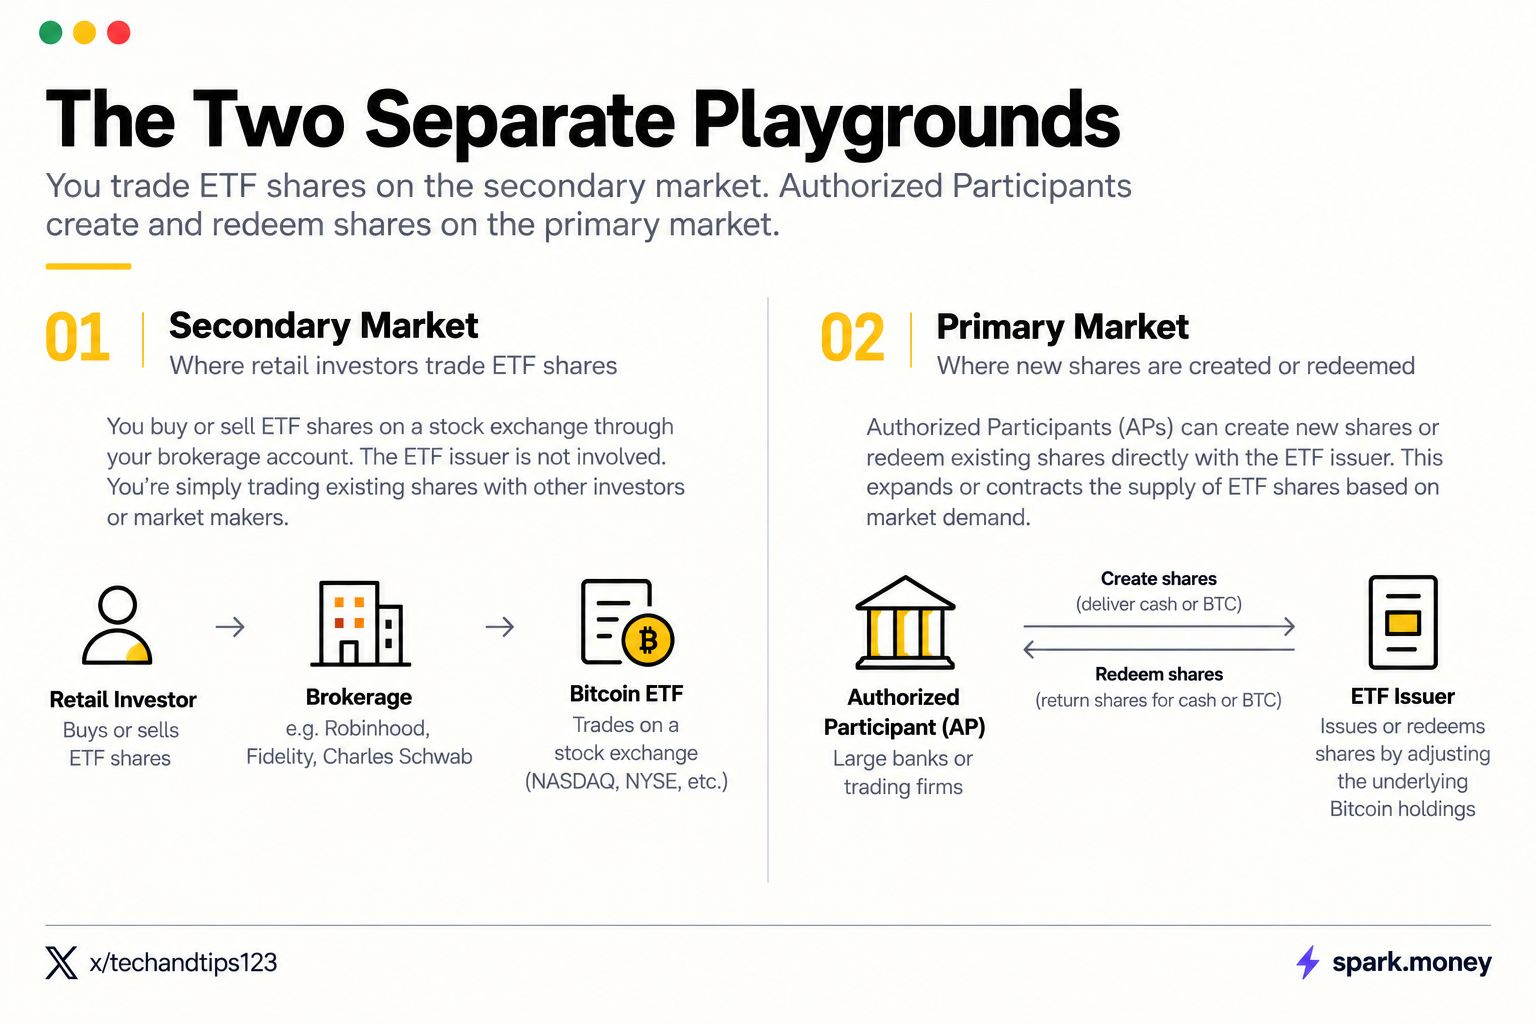
Когда вы покупаете или продаёте акцию Bitcoin ETF на телефоне, вы торгуете на вторичном рынке. Вы просто обмениваетесь уже существующими акциями с другими обычными инвесторами или маркет-мейкерами. Эмитент ETF вообще не участвует в этой операции. Вы просто передаёте кусок бумаги туда-сюда.
Вот в чём подвох. Акции ETF торгуются на бирже в обычные часы работы рынка, примерно с 9:30 до 16:00 по восточному времени, с понедельника по пятницу. Bitcoin торгуется 24 часа в сутки, семь дней в неделю. Когда фондовый рынок закрыт, цена ETF не может двигаться, но Bitcoin продолжает торговаться. К утру понедельника, или после любых крупных новостей выходных, цена акции ETF и реальная цена Bitcoin могут разойтись. Именно этот разрыв существует, чтобы его закрывали AP.
Но предложение этих бумажных акций не фиксировано. В отличие от обычной акции компании, где общее число акций строго ограничено, ETF может увеличивать и уменьшать своё предложение в зависимости от рыночного спроса. Это расширение и сжатие происходит на первичном рынке. Ни вы, ни я не можем участвовать в первичном рынке. Он строго зарезервирован для самых крупных игроков с Уолл-стрит.
III. Знакомьтесь: Authorized Participants
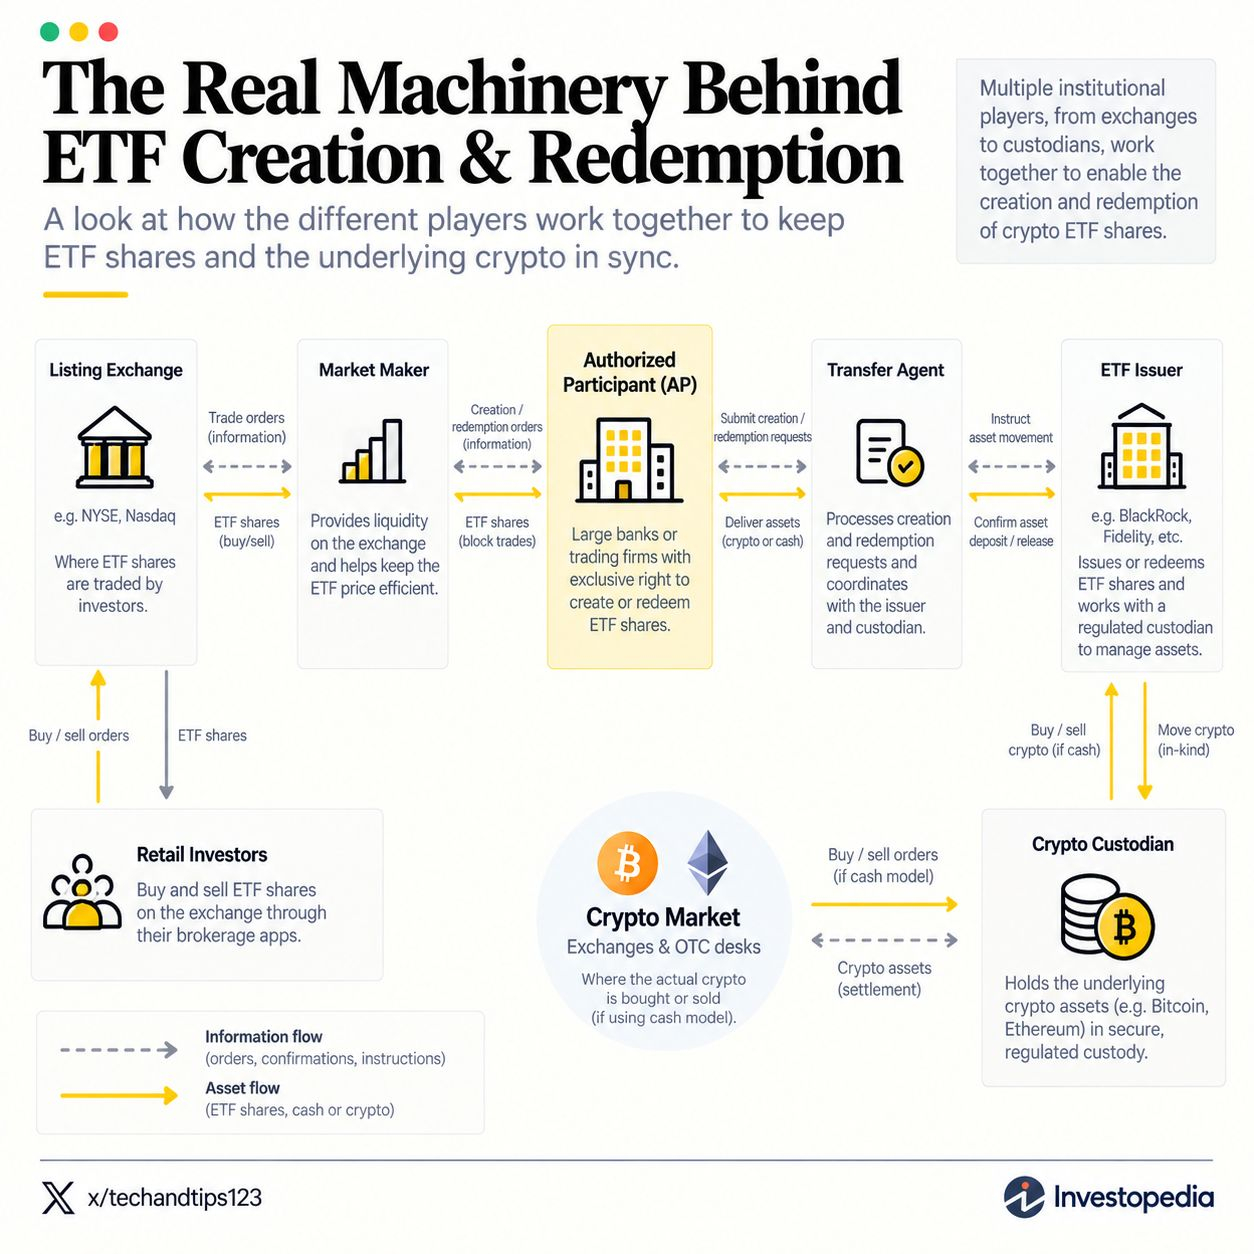
Вся работа механизма ETF держится на специализированной группе институциональных игроков, известных как Authorized Participants. Мы просто называем их AP для краткости.
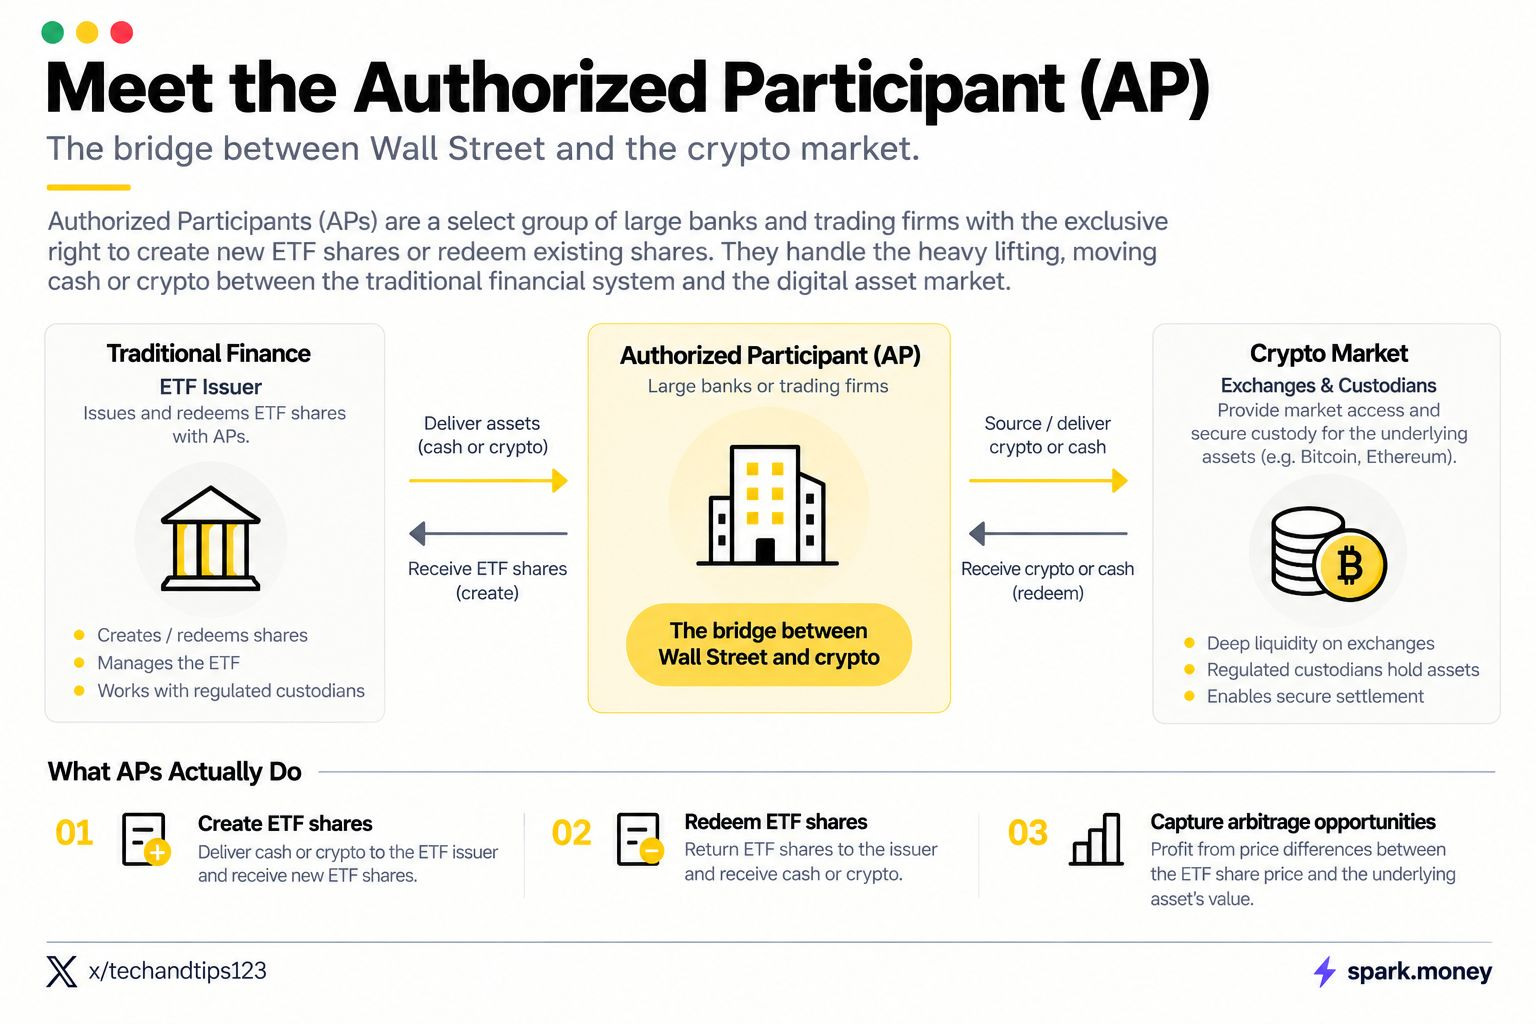
Представьте AP как крайне привилегированного оптового дилера. Обычно это огромные банки или элитные торговые фирмы. Эмитент ETF даёт этим конкретным фирмам эксклюзивное юридическое право создавать новые акции «из воздуха» или полностью уничтожать уже существующие акции.
AP выступает жизненно важным мостом между традиционным фондовым рынком и диким спотовым крипторынком. Именно они выполняют всю тяжёлую работу — перемещают миллионы долларов туда и обратно, чтобы система оставалась сбалансированной.
IV. Эволюция: cash против in-kind
В традиционном ETF, который отслеживает обычные акции, AP пошёл бы и купил реальные базовые активы, передал бы эти активы эмитенту ETF и получил бы взамен новые акции ETF. Это называется создание in-kind.
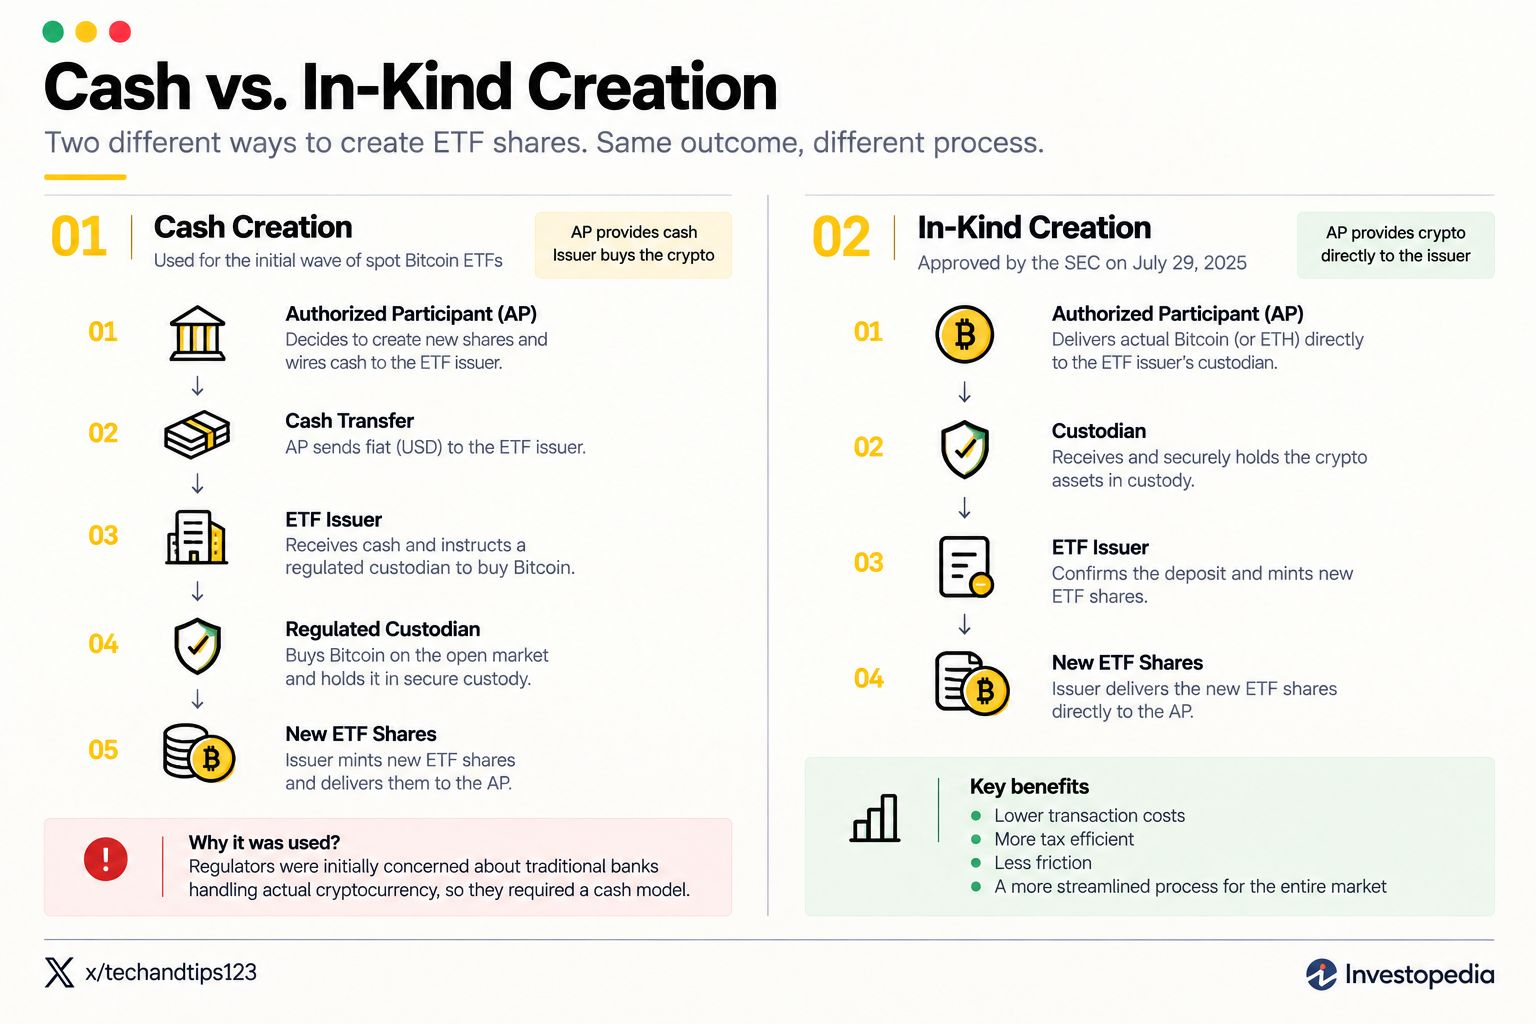
Однако когда регуляторы одобрили первую волну спотовых Bitcoin ETF, они боялись, что традиционные банки будут иметь дело с реальной криптовалютой. Они не разрешили AP напрямую трогать цифровые монеты. Вместо этого они заставили рынок использовать модель создания за наличные (cash).
В модели cash AP смотрит на рыночную премию и решает создать блок новых акций. Вместо того чтобы покупать Bitcoin, AP переводит реальный кэш напрямую эмитенту ETF. Затем эмитент ETF забирает этот кэш, заходит на криптобиржу через регулируемого кастодиана и покупает реальный Bitcoin на открытом рынке.
Эта модель cash работала, но была неуклюжей и создавала дополнительные торговые издержки. Криптоиндустрия упорно боролась за изменение этого правила и недавно одержала крупную победу. 29 июля 2025 года SEC официально одобрила модель создания и погашения in-kind для всех спотовых Bitcoin и Ethereum ETF.
Это регуляторное изменение полностью меняет правила игры. Теперь AP, располагающий большими объёмами биткоинов, может просто передать свои реальные цифровые монеты напрямую эмитенту ETF и мгновенно получить акции ETF в ответ. Это убирает трение, связанное с тем, чтобы сначала конвертировать всё в кэш. Это снижает транзакционные издержки и создаёт гораздо более налогово эффективную структуру для всего фонда.
V. Процесс создания: выпуск новых акций
Давайте разберём, что происходит, когда спрос на крипто-ETF взлетает до небес.
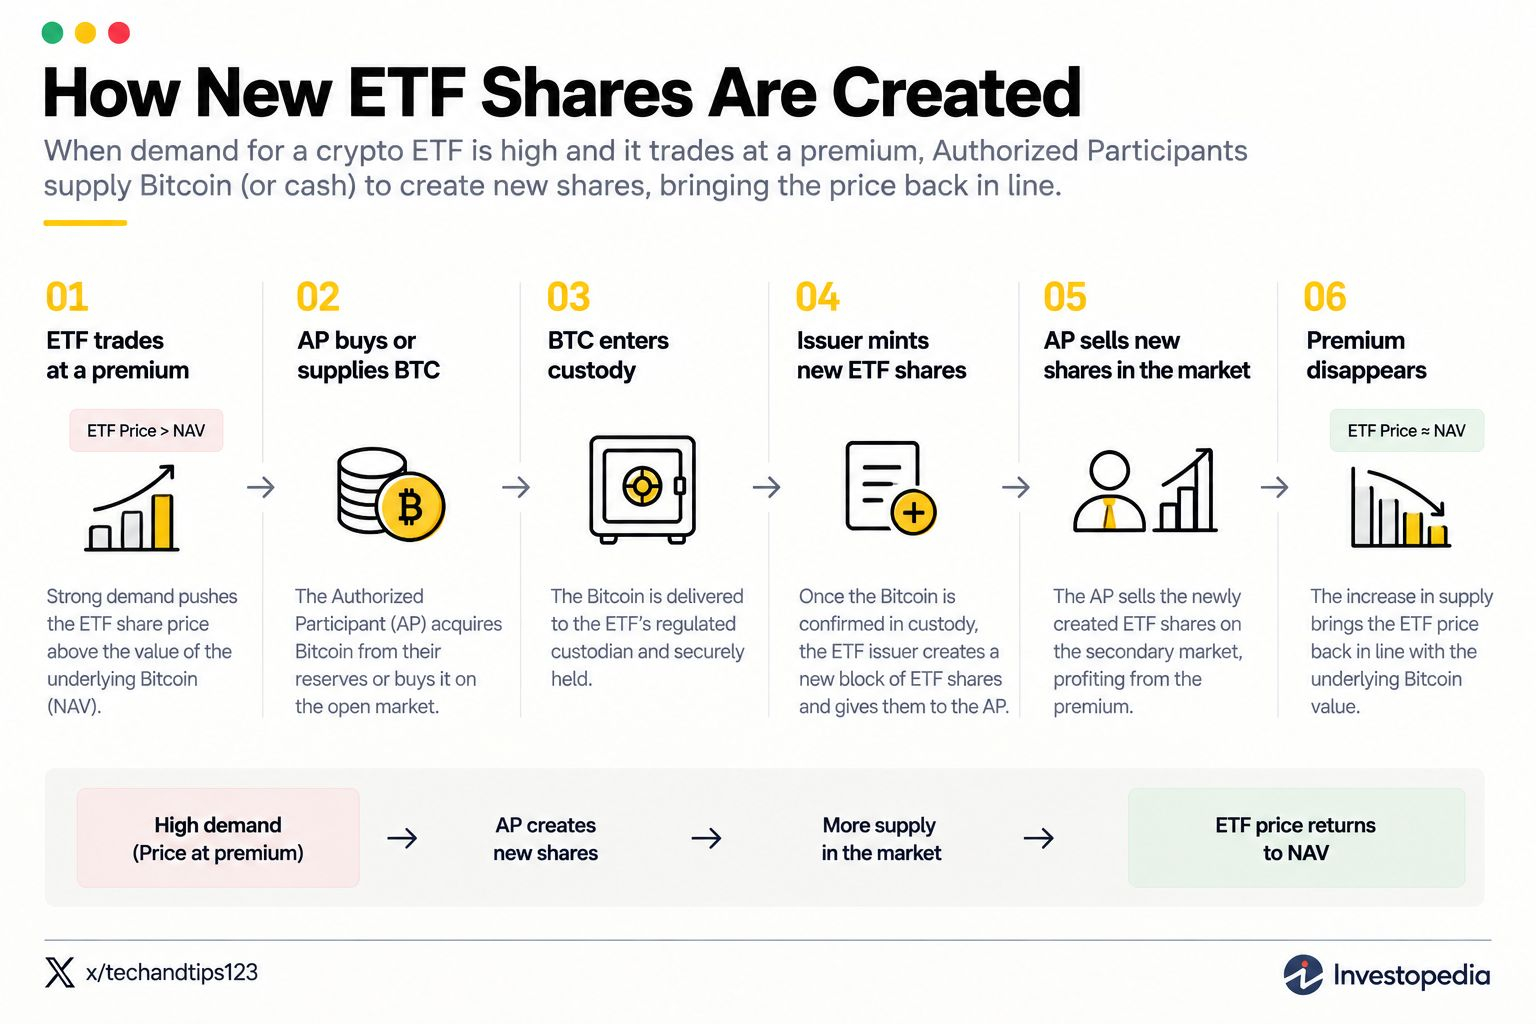
Представьте, что Bitcoin растёт, и все бросаются покупать ETF в своих брокерских приложениях. Поскольку покупателей больше, чем продавцов, цена акции ETF начинает «плавать» выше, чем реальная стоимость Bitcoin, которую она представляет. Мы называем это торговлей с премией.
Когда AP видит эту премию, они вмешиваются, чтобы получить прибыль и выровнять весы. Они запускают процесс создания.
Используя современный процесс in-kind, AP берёт реальные биткоины из собственных резервов или покупает их на спотовом крипторынке. Они передают эти цифровые монеты кастодиану ETF. Как только реальный биткоин надёжно заперт в хранилище, эмитент выпускает новую порцию акций ETF и передаёт их AP.
Затем AP выбрасывает эти только что выпущенные акции на вторичный рынок, чтобы удовлетворить всех тех розничных покупателей. Поток нового предложения толкает цену акции ETF обратно вниз — до тех пор, пока она идеально не совпадёт с реальной ценой Bitcoin.
VI. Процесс погашения: сжигание предложения
А теперь давайте рассмотрим ровно противоположный сценарий.
Представьте, что происходит ужасная макроэкономическая новость, и розничные инвесторы паникуют. Они бросаются продавать свои акции крипто-ETF. Эта массивная волна давления продаж толкает цену акции ETF вниз. Вдруг бумажная акция торгуется дешевле, чем реальный биткоин, запертый в хранилище. Мы называем это торговлей с дисконтом.
AP снова вмешивается, чтобы забрать безрисковую прибыль и восстановить баланс. Они запускают процесс погашения.
AP скупает на открытом рынке огромные блоки этих акций ETF со скидкой. Они берут эти дешёвые акции и напрямую передают их эмитенту ETF. Эмитент навсегда уничтожает или погашает эти акции.
В обмен на передачу бумажных акций эмитент ETF открывает хранилище и отправляет AP фактический базовый Bitcoin. Поскольку AP купил акции ETF на открытом рынке с выгодной скидкой и получил полную стоимость в реальном биткоине, они забирают разницу как чистую прибыль. Между тем, выводя тысячи акций из обращения, AP снижает общее предложение на вторичном рынке. Это снижение снова поднимает цену акции ETF вверх — пока она не начнёт соответствовать цене реального Bitcoin.
VII. Арбитражный цикл и почему он важен
Вся эта игра по созданию и погашению акций — по сути огромный автоматизированный арбитражный цикл.
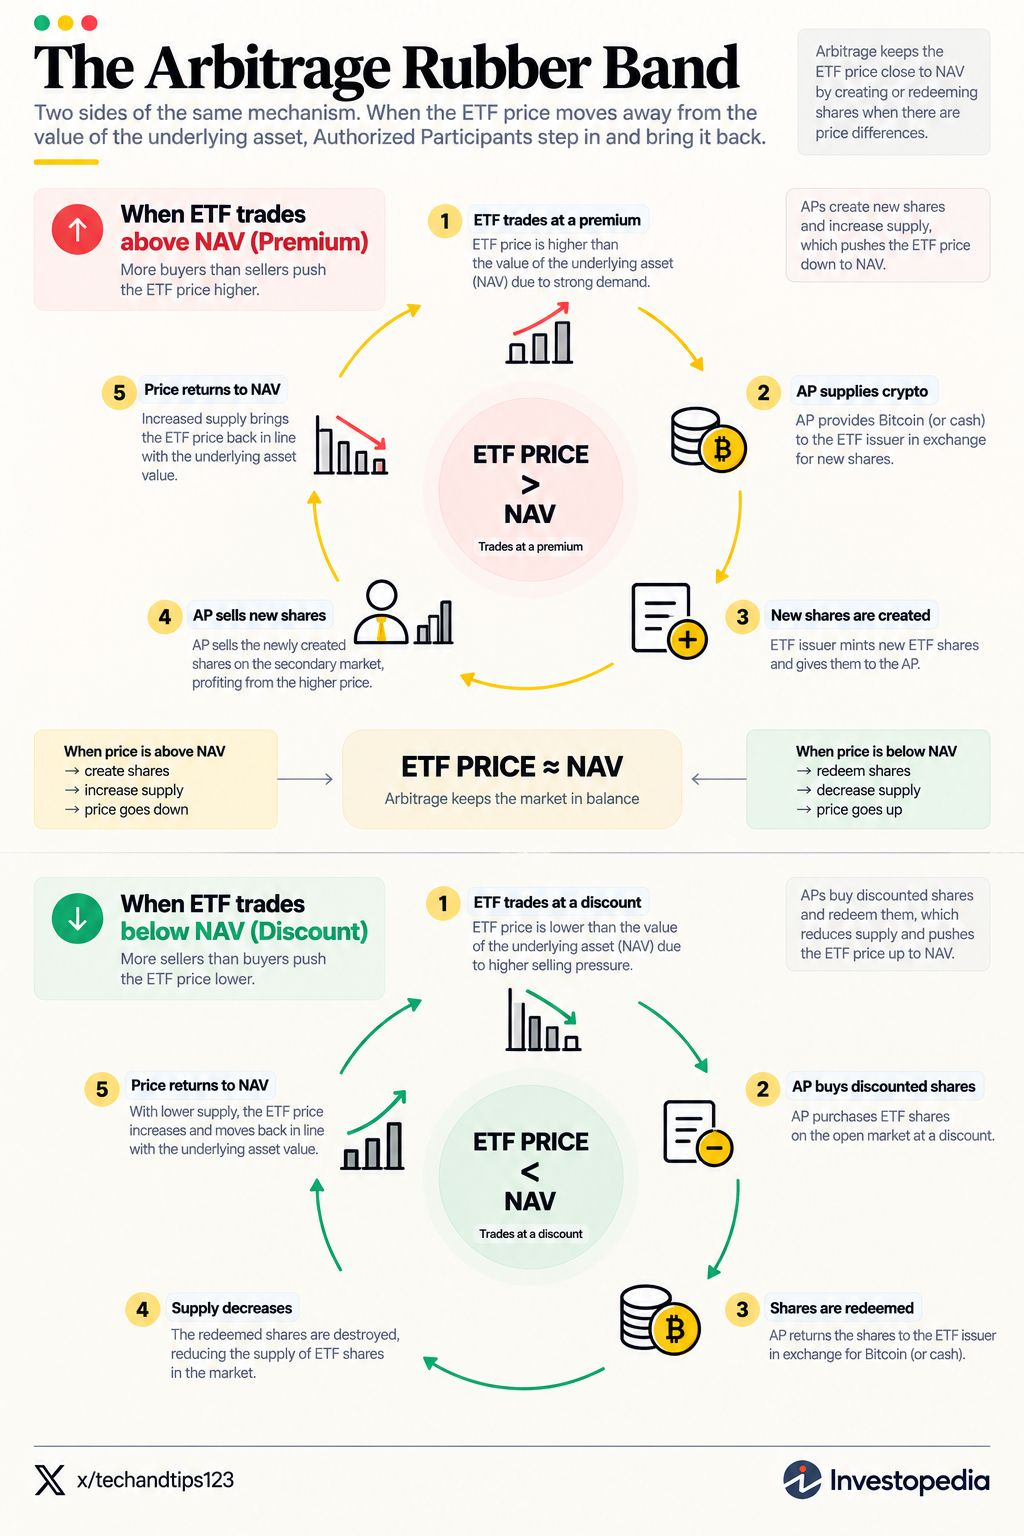
AP делают это не потому, что им по доброте душевной. Они делают это, потому что зарабатывают миллионы долларов, улавливая крошечные разницы в цене между акцией ETF и фактической криптовалютой.
Эта жажда прибыли — точный механизм, который держит ETF для вас безопасным и надёжным. Без того, чтобы AP постоянно охотились за премиями и дисконтом, крипто-ETF вёл бы себя как закрытый фонд. Цена полностью оторвалась бы от реальности. Вы могли бы в итоге платить огромную премию за акцию, которая отражает лишь часть этой стоимости в реальном Bitcoin.
Поскольку механизм создания и погашения работает непрерывно в фоновом режиме, вам не нужно беспокоиться о базовой математике. Тяжёлые институциональные игроки делают арбитраж за вас. Их жадность — невидимая резинка, которая держит цену акции ETF идеально приклеенной к реальному текущему значению цифрового актива.
FIN
Многие крипто-пуристы ненавидят структуру ETF целиком. Они считают, что привлечение посредников Уолл-стрит в децентрализованный класс активов разрушает сам смысл технологии. Я полностью не согласен с этой точкой зрения.
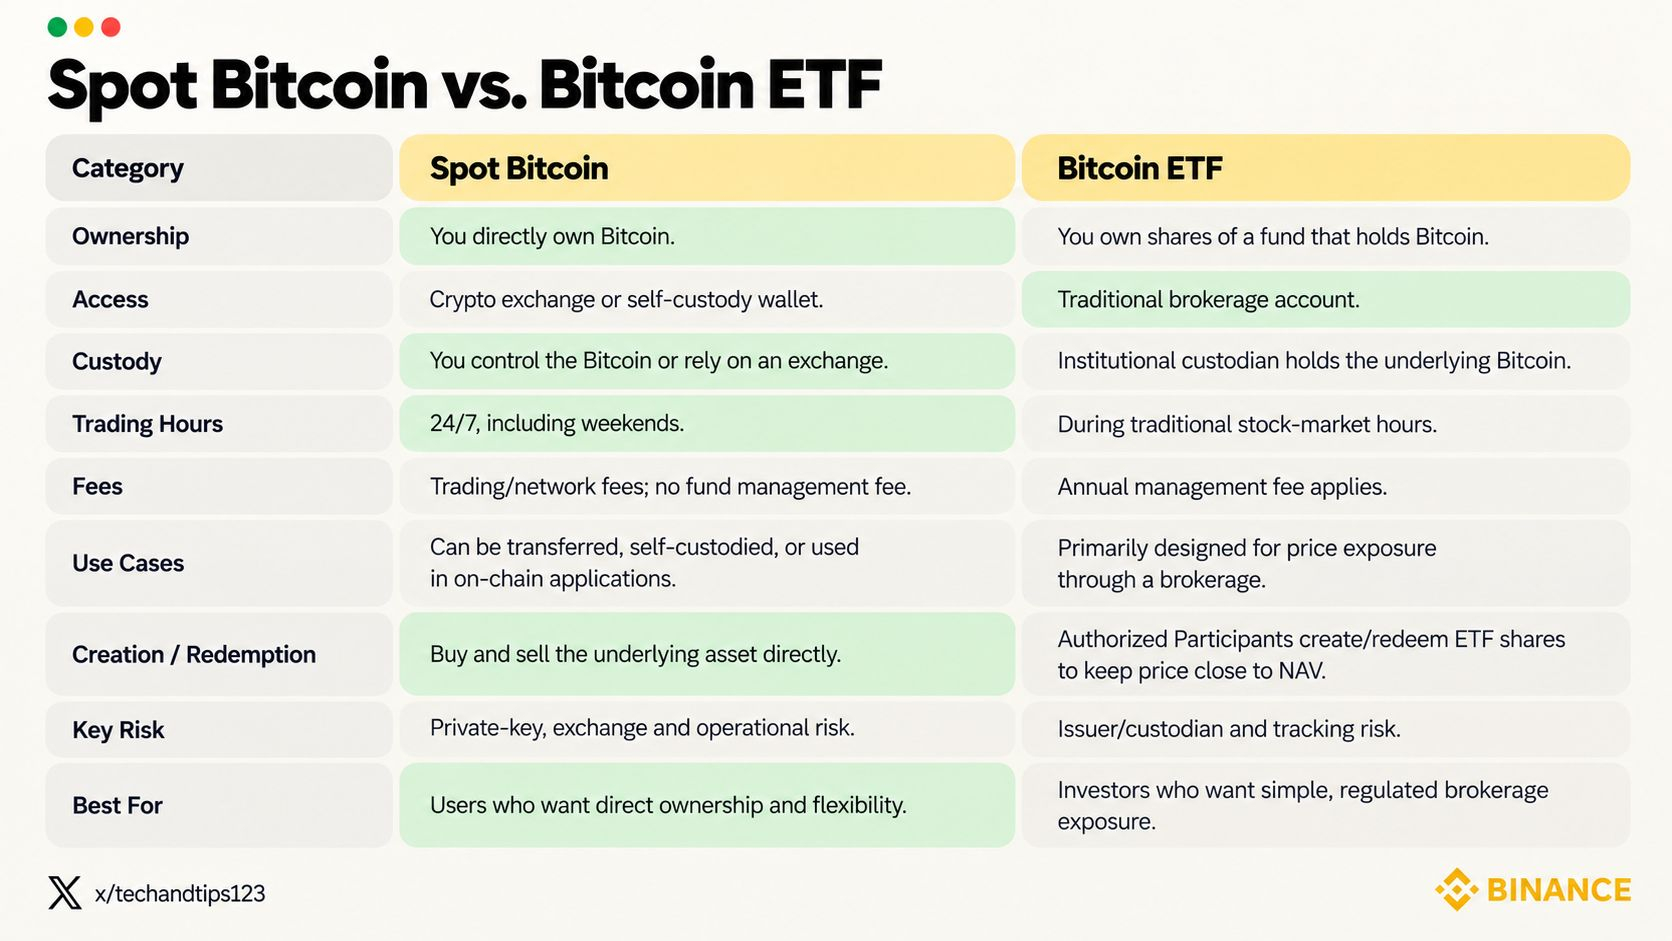
Крипторынку отчаянно нужен был глубокий «подкапотный» механизм традиционных финансов, чтобы дойти до массового принятия. Механизм создания и погашения — абсолютный шедевр эффективности рынка. Он позволяет миллиардам долларов течь бесшовно между древними классическими банковскими «рельсами» и современными цифровыми реестрами, не ломая систему.
Да, он вводит централизованных кастодианов и жёсткий институциональный контроль. Но он также обеспечивает идеально отрегулированный и математически корректный мост для триллионов пенсионного капитала, чтобы наконец войти в это пространство. Понимание того, как работает этот двигатель, даёт вам огромное преимущество. Когда вы точно знаете, как крупные игроки перемещают реальные монеты, вы перестаёте паниковать из‑за случайных отклонений цен. Вы начинаете торговать с уверенностью настоящего рыночного оператора. Механизм работает ровно так, как задумано, и он построен, чтобы справляться с любой волатильностью, которую этот рынок бросает на пути.