

Есть одна смешная история про маму и крипту.
Раньше мама относилась к этому крайне скептически и вообще была категорически против всего, что связано с криптой.
Но с другой стороны, мама всё-таки хочет иметь USD. Не потому что есть необходимость что-то платить USD, а скорее чтобы диверсифицировать и иметь подушку на случай, если рупия ослабеет. Ты и сам знаешь: в последнее время рупия обычно слабее доллара.
Так тогда я успела посмотреть варианты хранения USD в нескольких банках.
Кто-то дал около 2% в год.
Неплохо, правда?
Но, как оказалось, есть ежемесячная комиссия в размере 1 USD.
За год это значит 12 USD.
Есть и такие счета, где нет комиссии за обслуживание, но тогда... по сути, проценты не дают. 😂
Потом пересчитали, снова взяли в расчёт то количество денег, которое действительно хотели сохранить — и в итоге получается не так уж и привлекательно.
Проценты получаются, но часть съедают комиссии за обслуживание.
Да кому оно нужно. 😂
В итоге в банке дело не сложилось.
Потом я сказала:
«А если с USD попробовать через крипту?»
Как раз в тот момент у Binance шло промо на USDT Earn — примерно 7% в год.
Меня подкупили довольно неплохие проценты и то, что нет ежемесячной комиссии за обслуживание — и мама решила попробовать.
Сначала тоже просто пробовала.
Даже при первом входе часть средств какое-то время забирали обратно — потому что ордер на покупку долго не исполнялся по цене, на которую она рассчитывала.
Так что дело не в том, что она сразу поверила и сразу внесла много. 😂
Сейчас она снова пробует. Часть уже внесла, а часть всё ещё в очереди.
Это не значит, что она внезапно поверила в крипту или что теперь крипта обязательно принесёт профит.
Скорее:
«Если цель — иметь USD-экспозицию, и при этом есть шанс получать reward, держа всё на руках, и при этом не платить ежемесячную комиссию за обслуживание — так почему бы и не попробовать.»
Но примерно через год оказалось, что актив развивается вполне неплохо.
И знаешь, какая часть тут самая смешная?
Тот, кто изначально был самым скептичным, теперь говорит:
«Тогда давай ещё добавим.» 😂
Если подумать, разница правда есть.
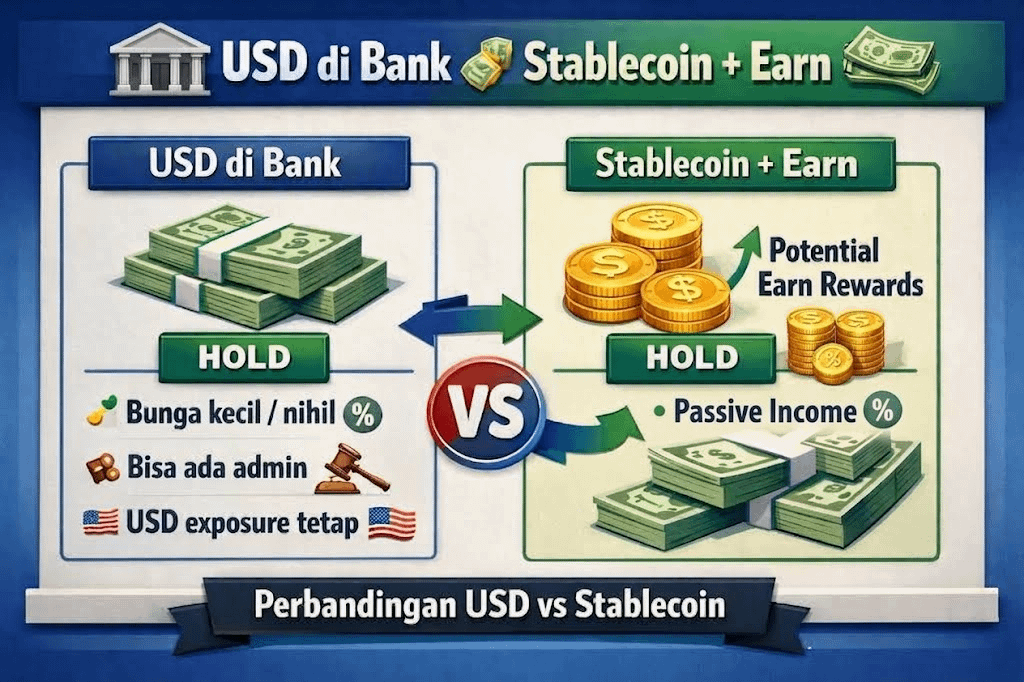
🏦 В банке нужно смотреть, какие проценты получаешь по сравнению с комиссией за содержание счёта, когда держишь USD.
💵 А на бирже, когда покупаешь/продаёшь стейблкоины, комиссии всё равно есть, но нет ежемесячной комиссии за обслуживание, как у некоторых счетов. Подходящие активы тоже можно размещать в Earn, чтобы получать вознаграждение.
Вот тут есть две вещи, которые не стоит смешивать.
💰 Earn-вознаграждения
Это reward, потому что наши активы размещаются в Earn.
📈 Изменение USD/IDR
Это про то, как выглядит стоимость USD, если пересчитать в рупиях.
Так, например, если USD/IDR падает, актив всё равно может получать Earn-вознаграждения. И наоборот: если USD укрепляется, стоимость актива в рупиях тоже может вырасти.
Так что Earn и изменение курса — это два разных источника, а не одно и то же.
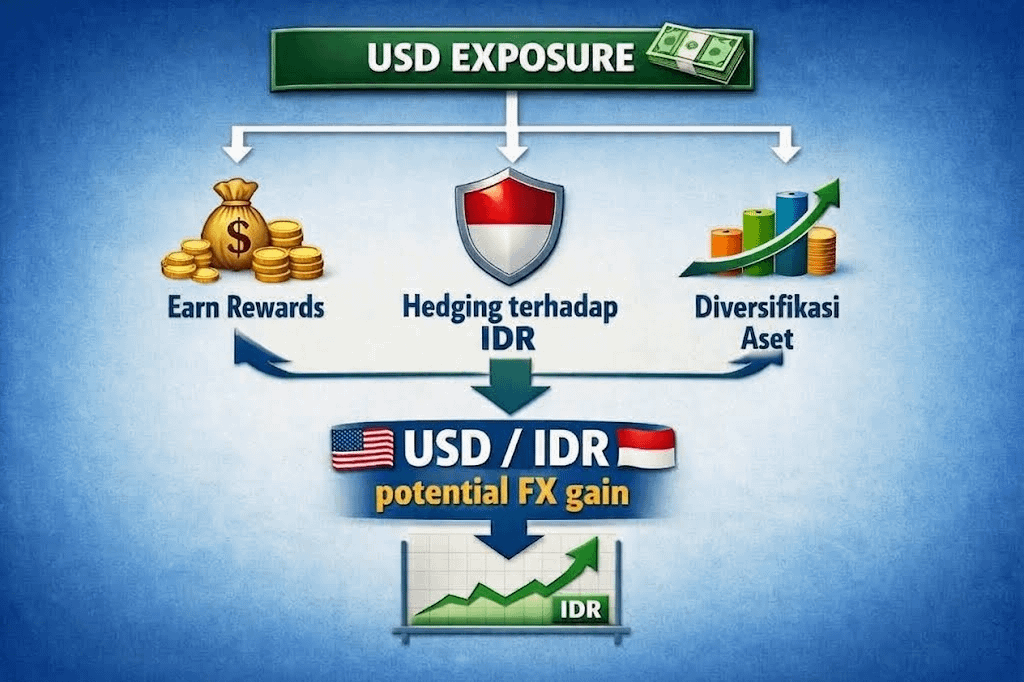
Кроме того, наличие USD-экспозиции как раз может быть одним из способов диверсификации и снижения зависимости от IDR.
Но это не значит, что:
«Крипта точно выгоднее, чем банк.»
Всё равно есть комиссии на входе и выходе, Earn-вознаграждения могут меняться, и, конечно, есть риски и у стейблкоинов, и у платформы/биржи.
Кстати, цифра 7% изначально — это промо-ставка, когда мама только начала пробовать, так что это не значит, что USDT Earn всегда будет давать 7%.
И как по мне, в этой истории самое интересное не то, что...
«Крипта лучше, чем банк.»
Но сам процесс.
Сначала было только:
«Я хочу иметь USD. Какие варианты разумные?»
Нашли, посчитали, сравнили...
Так что все пробуют дальше.
Год спустя то, что было:
«Крипта? Хм... не уверена.»
в итоге всё изменилось на:
«О, оказывается, нормально. Тогда ещё добавим.» 😂
Вознаграждение может меняться и не является гарантией прибыли. У стейблкоинов и у платформ тоже есть свои риски. Поэтому always DYOR, прежде чем размещать деньги.