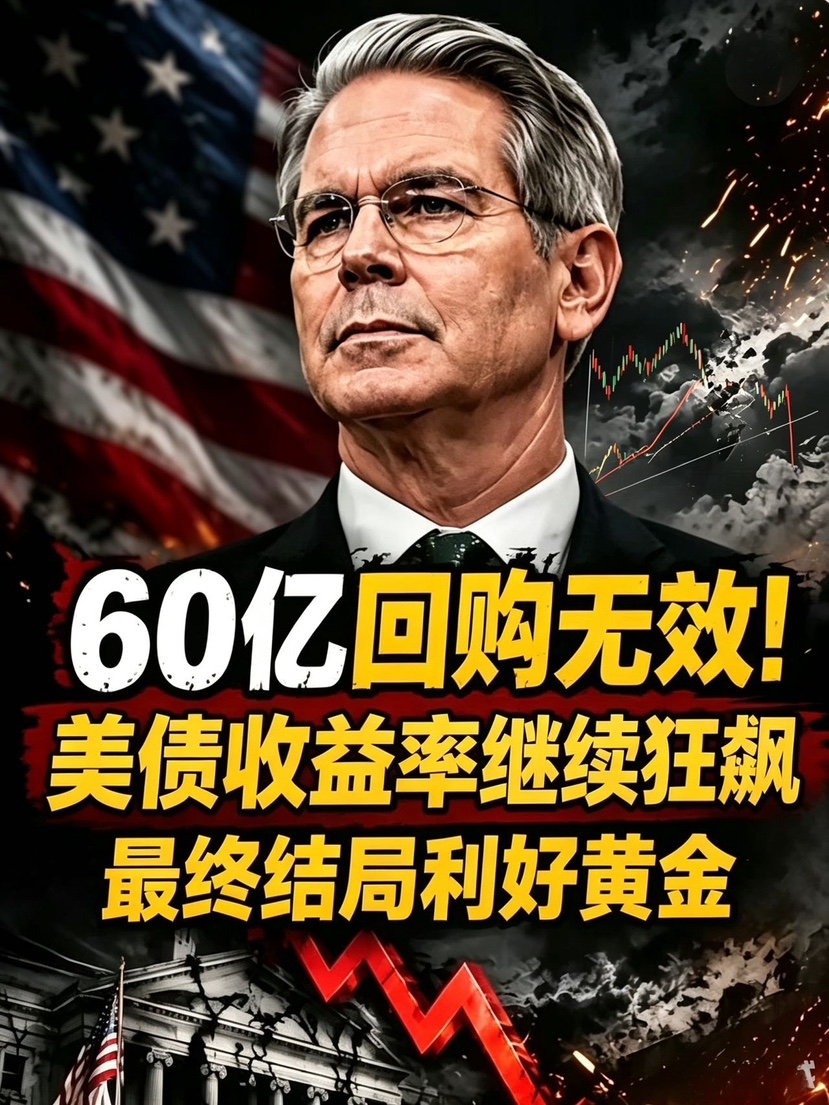
Министерство финансов США вышло на рынок с выкупом на 6 млрд долларов казначейских бумаг, но рынок этого не принял: доходность гособлигаций продолжает расти. Проще говоря, эти 6 млрд на выкуп фактически равны нулевой по эффекту операции.
Теперь рынок уже голосует настоящими деньгами: доходность краткосрочных казначейских облигаций со сроком на 2 года напрямую взлетела до 4,4%, что явно показывает, что рынок заранее закладывает и ставит на дальнейшее повышение ставки.
Страдают не только краткосрочные бонды: доходность 10-летних и 30-летних долгосрочных облигаций тоже одновременно резко растёт — это и есть крупнейший сейчас «узел» по американскому госдолгу.
Доходность американских гособлигаций и долговая нагрузка по сути определяются всего тремя вещами: инфляцией, фискальной политикой и соотношением спроса и предложения.
Инфляцию в основном толкают цены на нефть и тарифы — это типичная инфляция, вызванная предложением;
Давление на бюджет связано с высокими дефицитами и продолжающимися расходами сверх эмиссии;
Дисбаланс спроса и предложения — в основе это постоянное сокращение позиций крупными покупателями за рубежом, например из Японии: из-за этого резко ослабевает сила, готовая выкупать бумаги.
Многие считают, что повышение ставки решит проблему, но в реальности это вообще не работает.
Обычное повышение ставки действительно может подавить инфляцию спроса, но сейчас инфляцию определяют нефтяные цены и тарифы — это инфляция предложения, а эффект от повышения ставки почти нулевой.
Еще более фатально то, что американский дефицит уже превысил 2 триллиона долларов: повышение ставок лишь усилит нагрузку по процентным платежам для бюджета.
Бюджет не выдержит: в итоге придется продолжать наращивать выпуск гособлигаций, чтобы закрывать дефицит. То есть повышение ставок не только не лечит инфляцию, но и ухудшает бюджет, повышая премию за срок — чем дольше тянуть, тем хуже становится долговая проблема.
Вернемся к выкупу Казначейством на 6 млрд долларов: логика вроде бы здравая. Казначейство лично выходит на рынок в роли покупателя, подает сигнал страхового «зонта», направляет рыночные ожидания и помогает рынку выкупать выпуски, одновременно прижимая доходности.
Но проблема в том, что меры слишком слабые и без достаточной решимости: операции уровня «чуть-чуть воды в чашку» не могут подавить рыночную панику. Поэтому доходности должны расти — и они растут; обещание о «подстраховке» объявляется несостоявшимся.
Чтобы полностью решить кризис по гособлигациям США, нужно браться за три первопричины: инфляцию, бюджет и дисбаланс спроса и предложения:
Первое — решить проблему инфляции
Чтобы инфляция начала откатываться назад, есть только два пути: естественный спад и политическое вмешательство.
Сначала — про естественный спад: США не могут отказаться от нефтедолларовой системы — удержание нефтяных цен является ключом к сохранению позиций доллара. Краткосрочно давить на цены невозможно. И одновременно тарифы — их главный политический разменный актив, они не будут легко сдвинуты. Это и означает, что инфляции трудно снижаться «само по себе»: весь рынок сейчас в режиме ожидания пятничных данных по CPI, все ставят на то, что инфляция слегка остынет.
Теперь — о политическом вмешательстве: повышение ставок, изменение правил статистики, корректировка методики расчета данных. Два последних инструмента, конечно, ослабят независимость ФРС, но если удастся придавить инфляцию, рынок готов будет принять это и покупать.
Второе — решить проблему бюджетной премии за срок
Это самая труднопробиваемая «твердая косточка». Америка всегда тратит больше, чем зарабатывает: бюджетная дыра растет все дальше. Даже если в будущем ИИ-прибыли дадут эффект, в краткосрочной перспективе они не способны закрыть огромный бюджетный разрыв — давление на рост премии за срок (term premium) невозможно полностью устранить.
Третье — решить дисбаланс спроса и предложения
Есть три пути, но в основном это тупик или цена чрезмерно высока:
1. Вернуть крупного покупателя из-за рубежа: но явна тенденция к дедолларизации — во всех странах накапливают золото для защиты и сокращают вложения в гособлигации США; даже США могут лишь насколько возможно стабилизировать ситуацию в Японии и не допустить единовременной масштабной распродажи. Дисбаланс спроса и предложения является необратимым;
2. Спровоцировать экономический спад и рыночный кризис: за счет бегства панических средств в гособлигации США искусственно прижать доходности. Метод работает, но цена — крах экономики; до полной безысходности к нему не прибегают;
3. Расширение баланса ФРС и «разлив ликвидности»: это единственный способ с минимальной ценой, который действительно может вывести долговой рынок из тупика. Выкуп Казначейством — лишь временное средство, чтобы заткнуть дыру; расширение баланса ФРС и монетизация долга — это настоящее лекарство от проблем с гособлигациями США.
Подведем итог текущей ситуации:
Рынок гособлигаций США уже почти вышел из-под контроля: проблемы вложены друг в друга слой за слоем, и решения нет.
Инфляция — сейчас самый легко поддающийся контролю показатель: если инфляция слегка и естественно пойдет на спад, рынок сможет ненадолго удержать ситуацию. Но корневая угроза долговых обязательств все равно остается.
Но если инфляция останется высокой, ФРС будет вынуждена лишь пассивно повышать ставки. Это запустит цепочку ухудшений: для бюджета, а затем и для экономики — до спада.
Следовательно, у текущего цикла повышения ставок нет устойчивости — он не продлится долго.
В итоге судьба рынка определенно ведет к снижению ставок, к режиму избегания рисков и к тому, что ФРС расширит баланс и снова пустит ликвидность в систему.
и все эти три направления в итоге идут на пользу золоту.
Поэтому вывод предельно ясен: нынешнее повышение ставок — «лечит симптом, но не первопричину»; оно выглядит жестко, но на самом деле не стоит паниковать — долгосрочный тренд на золото остается направленным вверх.