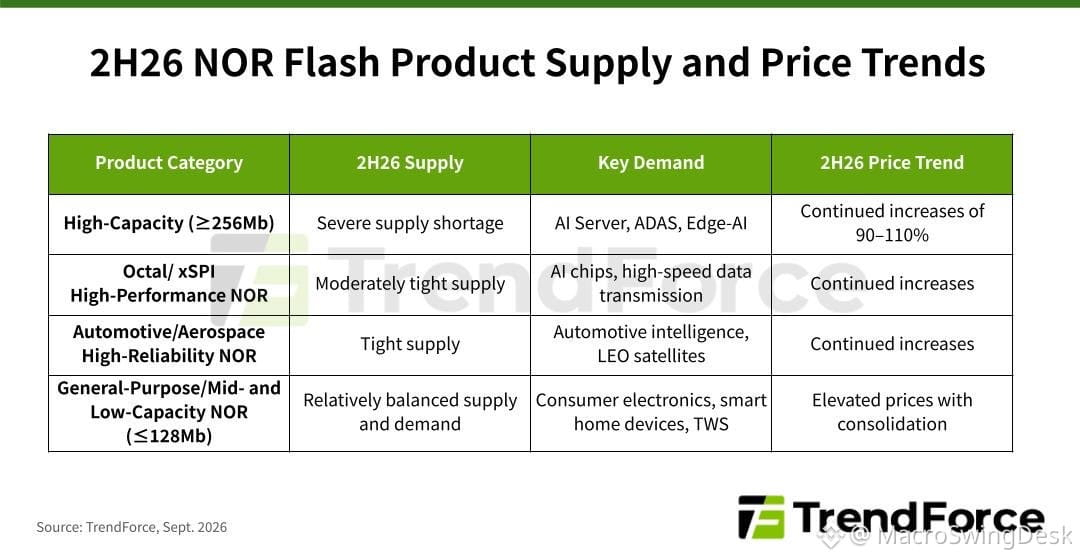
NOR-память находится в «жестком дефиците поставок» — чипы высокой плотности дорожают на 90–110% во 2-м полугодии.
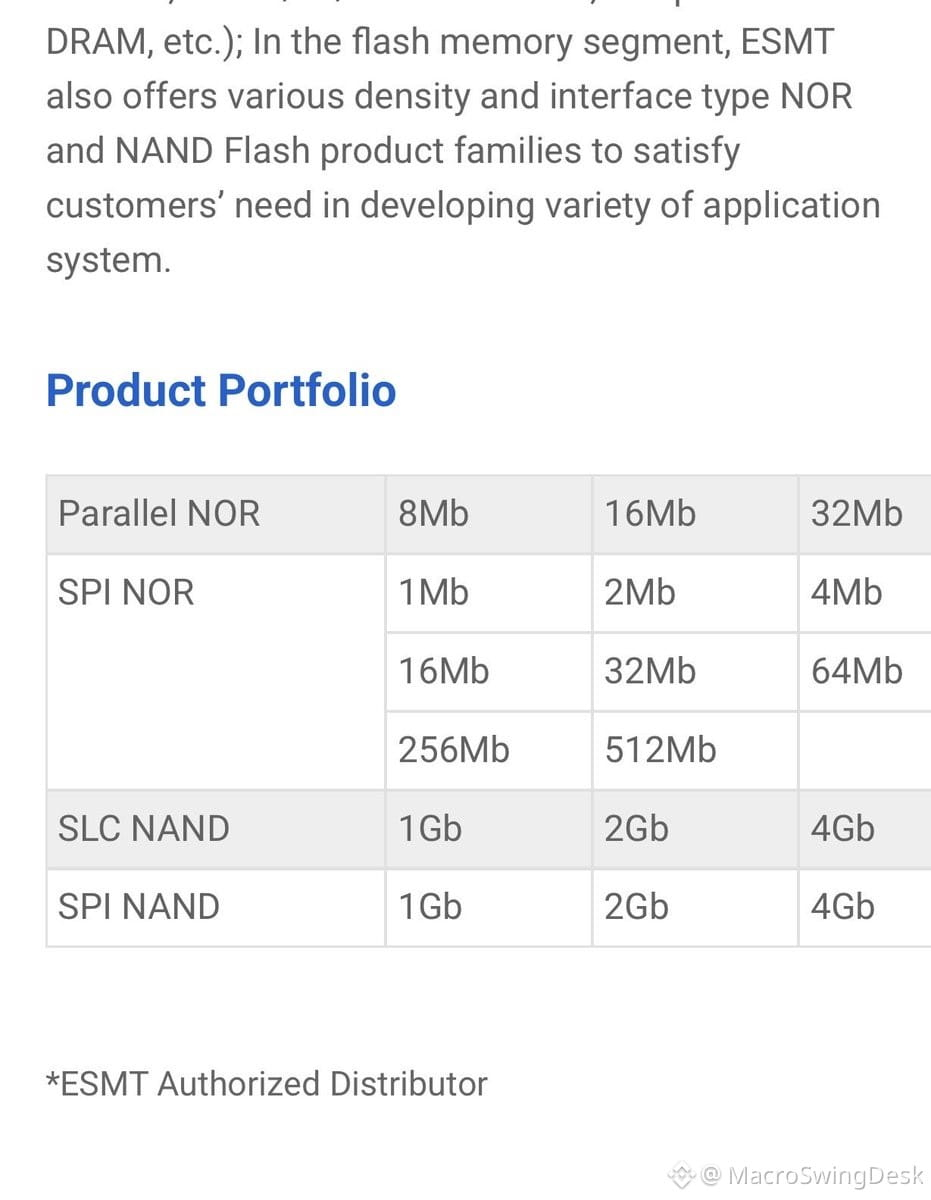
Кто продает и NOR высокой плотности, и SLC NAND? $ESMT.
Ценообразование в 1-м полугодии:
NOR: +100–120%
SLC NAND: +130–150%
Перспективы на 2-е полугодие:
NOR высокой плотности: +90–110%
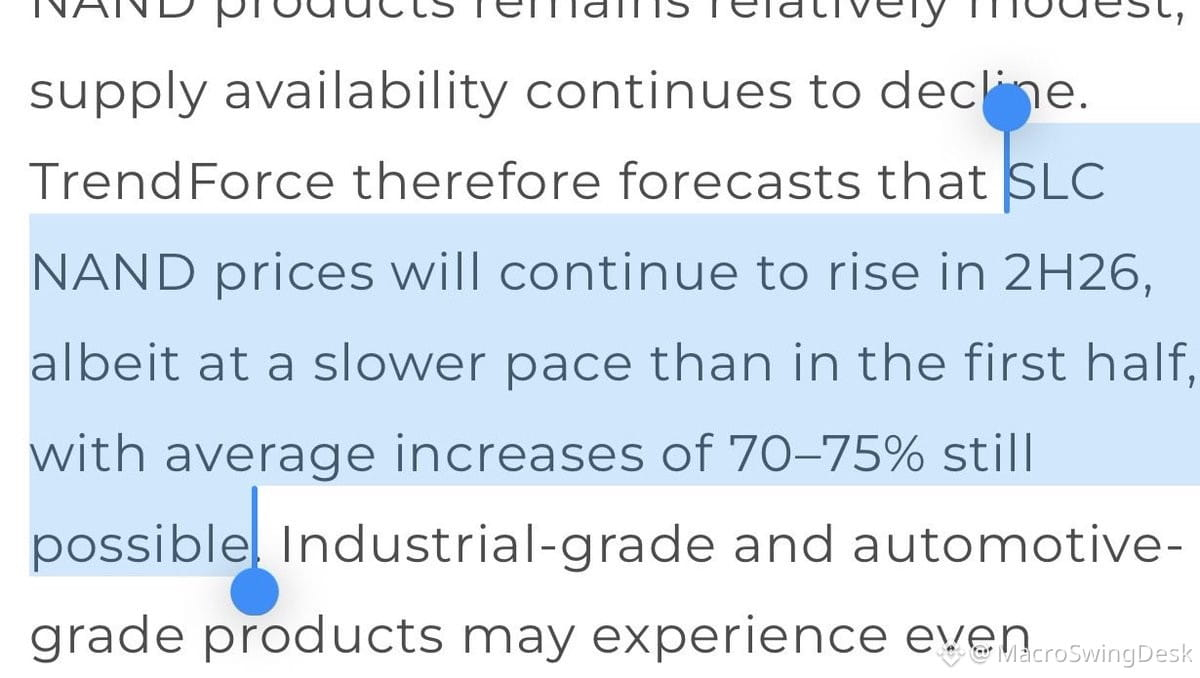
SLC NAND: ~70–75%
Да, $WBX $MXICY $GDEVF тоже работают в этом сегменте. Но $ESMT, похоже, крупнейший бенефициар относительно масштаба — у них большая доля NOR высокой плотности (>>256Mb).
Один риск: на рынок выходит новый китайский ассортимент для продуктов средней/низкой емкости (≤128Mb), поэтому цены для конечных потребителей могут умериться.
Но в целом? Это крайне бычий сценарий для игроков на рынке legacy-памяти. Рост ASP продолжается.
Кто продает и NOR высокой плотности, и SLC NAND? $ESMT.
Ценообразование в 1-м полугодии:
NOR: +100–120%
SLC NAND: +130–150%
Перспективы на 2-е полугодие:
NOR высокой плотности: +90–110%
SLC NAND: ~70–75%
Да, $WBX $MXICY $GDEVF тоже работают в этом сегменте. Но $ESMT, похоже, крупнейший бенефициар относительно масштаба — у них большая доля NOR высокой плотности (>>256Mb).
Один риск: на рынок выходит новый китайский ассортимент для продуктов средней/низкой емкости (≤128Mb), поэтому цены для конечных потребителей могут умериться.
Но в целом? Это крайне бычий сценарий для игроков на рынке legacy-памяти. Рост ASP продолжается.