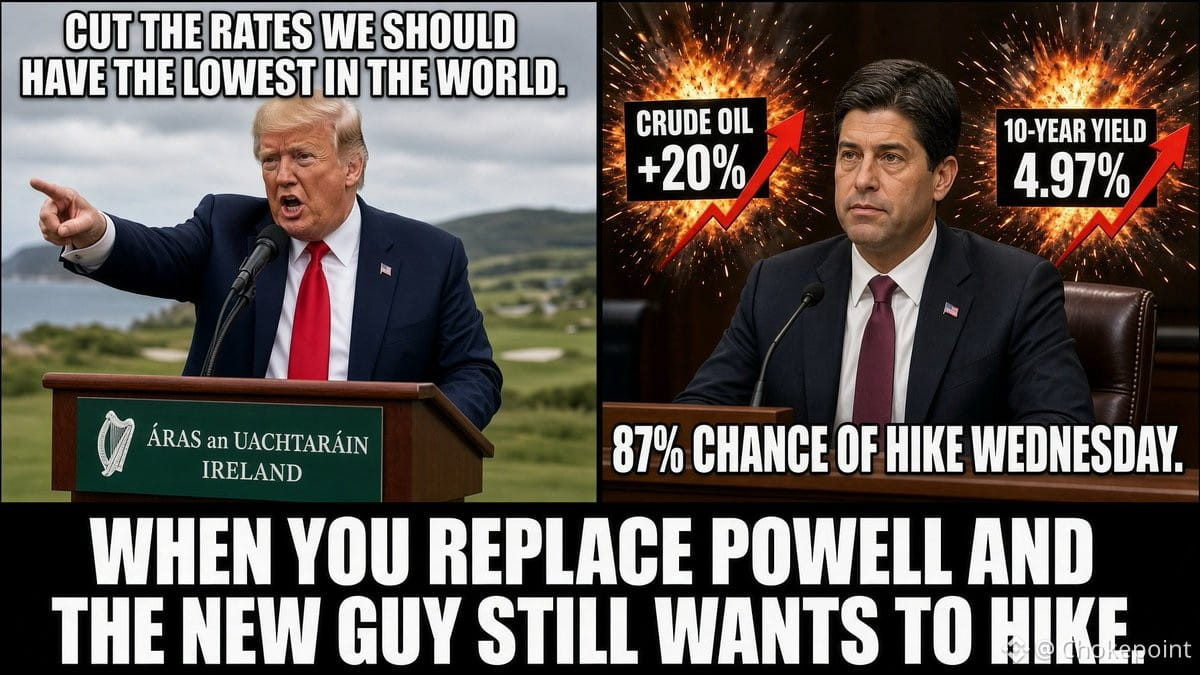
Среда — это столкновение, за которым мы следили всё лето. Президент хочет сокращений. Рынок ожидает повышение.
Сегодня Трамп сказал, что США следует обеспечить «самую низкую процентную ставку в мире». Десять дней назад: снизить ставку, иначе он перестанет торговать со странами с дефицитом.
Но рынок смотрит в другую сторону. Вероятность повышения в среду — 87%, это первое повышение при Уорше, которого Трамп назначил председателем.
Базовый CPI вышел «горячим» в пятницу. Сырая нефть выросла на 20% за две недели. Доходность 10-летних достигла 4,97% — максимум с 2023 года. Каждый сигнал указывает на ужесточение, за семь недель до выборов в середине срока.
А теперь — часть, которую почти все понимают наоборот.
Повышение само по себе не означает более высокие долгие ставки. Длинный конец торгуется по довериям инфляции, а не по ставке овернайт.
Июль: Уорш удержал позицию, рынки ему не поверили — и долгие доходности резко подскочили. Сентябрь 2024: ФРС сократила на 50 б.п., а 10-летние за два месяца выросли на целый пункт.
То есть схема перевёрнута. Если Уорш повысит ставки и рынок наконец поверит ему в вопросе инфляции, долгие доходности могут снизиться. Если он уступит, длинный конец распродадут из страха, что инфляция выйдет из-под контроля.
Короткий конец — за ФРС. Длинный конец — приговор рынка ФРС.
Смотрите не на заголовок, а на 30-летние. Повышение учтено на 87%. Доверие — вообще не учтено.
$SPY
Сегодня Трамп сказал, что США следует обеспечить «самую низкую процентную ставку в мире». Десять дней назад: снизить ставку, иначе он перестанет торговать со странами с дефицитом.
Но рынок смотрит в другую сторону. Вероятность повышения в среду — 87%, это первое повышение при Уорше, которого Трамп назначил председателем.
Базовый CPI вышел «горячим» в пятницу. Сырая нефть выросла на 20% за две недели. Доходность 10-летних достигла 4,97% — максимум с 2023 года. Каждый сигнал указывает на ужесточение, за семь недель до выборов в середине срока.
А теперь — часть, которую почти все понимают наоборот.
Повышение само по себе не означает более высокие долгие ставки. Длинный конец торгуется по довериям инфляции, а не по ставке овернайт.
Июль: Уорш удержал позицию, рынки ему не поверили — и долгие доходности резко подскочили. Сентябрь 2024: ФРС сократила на 50 б.п., а 10-летние за два месяца выросли на целый пункт.
То есть схема перевёрнута. Если Уорш повысит ставки и рынок наконец поверит ему в вопросе инфляции, долгие доходности могут снизиться. Если он уступит, длинный конец распродадут из страха, что инфляция выйдет из-под контроля.
Короткий конец — за ФРС. Длинный конец — приговор рынка ФРС.
Смотрите не на заголовок, а на 30-летние. Повышение учтено на 87%. Доверие — вообще не учтено.
$SPY