


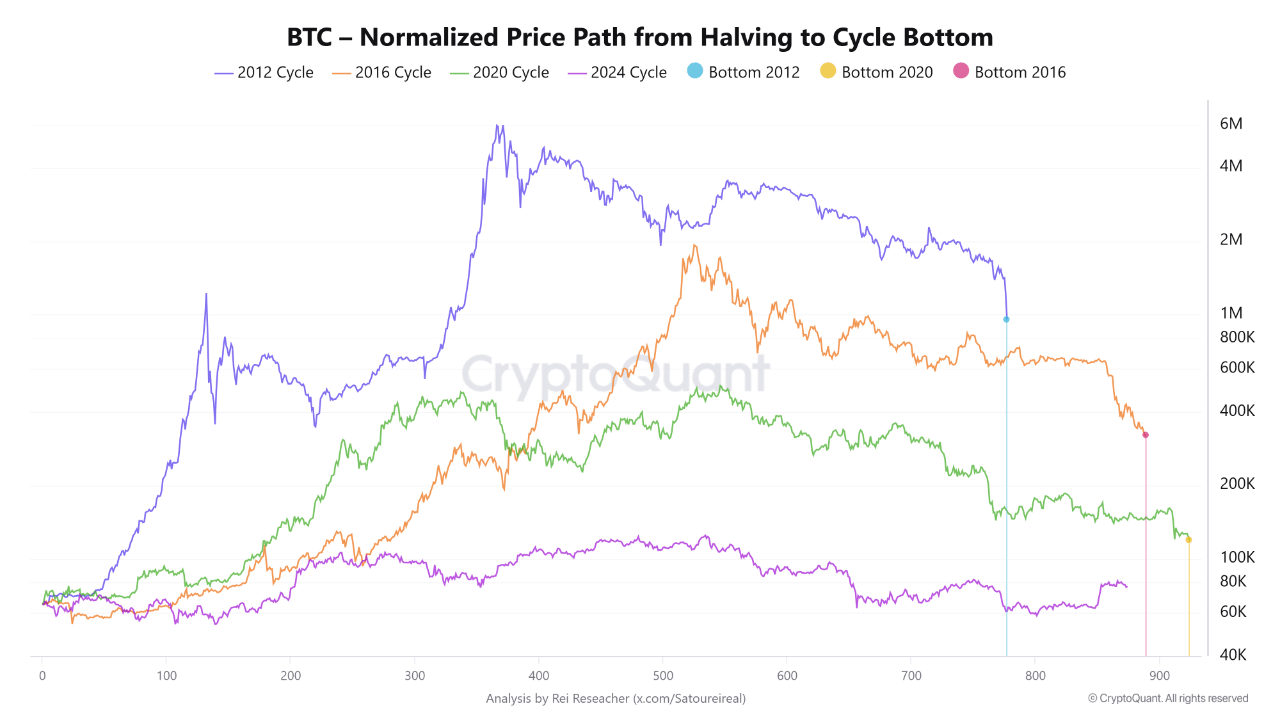
Если смотреть на данные CryptoQuant, минимумы предыдущих циклов в 2012, 2016 и 2020 годах обычно приходились примерно на 770–900-й день после халвинга. Многие до сих пор оглядываются на историю и ожидают, что очередной параболический рост развернется так же, как раньше. Но для меня есть несколько причин, почему этот цикл полностью отличается:
Во-первых, это структура капитала. Одобрения спотовых ETF подтолкнули новый исторический максимум перед халвингом — такого мы еще не видели. Когда институциональные деньги приходят на рынок, они распределяют капитал в соответствии с денежно-кредитной политикой, процентными ставками и макроэкономической ликвидностью. Они не торгуют, исходя из подсчета дней после халвинга.
Удар предложения от халвинга тоже больше не несет такого же веса. Ежедневно выпускаемые новые монеты ничтожны по сравнению с огромными объемами, которые проходят через деривативы и крупные фонды.
Тогда есть рыночная капитализация. Чтобы перевести актив стоимостью в триллион долларов, нужна колоссальная ликвидность, и макроэкономический фон в последнее время просто не видел такого агрессивного смягчения.
4-летняя модель, возможно, еще не полностью мертва, но ее ритм явно сбился. Вместо ожидания дна на основе исторической инерции гораздо реалистичнее признать, что BTC ведет себя как зрелый макроэкономический актив.
Написано Рей Рисерчером