


Adobe $ADBE 最新ный отчет, самое заметное — 10亿月活以及67,6亿美元的季度营收新高,经营现金流达到25,2亿美元,同时也创下第三财季纪录。
但 с точки зрения всей картины, если рассматривать этот отчет в связке с прогнозом (guidance), то оценка получается скорее смешанной, где есть и хорошие, и плохие новости:
Прогноз выручки Adobe на четвертый квартал — от 6,8 млрд до 6,85 млрд долларов.
В этом квартале уже достигнуты 6,76 млрд долларов, то есть в следующем квартале ожидается рост лишь в пределах 40–90 млн долларов по сравнению с предыдущим кварталом. Если взять среднее значение, это примерно +65 млн долларов.
65 млн долларов — это не так уж много для компании с квартальной выручкой, близкой к 7 млрд долларов. Конечно, рост есть, но это действительно небольшая доля — особенно если поставить рядом третий и четвертый кварталы за последние два года, становится ясно, что этот прогноз прироста довольно консервативный.
Особенно важно: в целом по всем ключевым показателям Adobe фактически превзошла ожидания рынка. А нисходящая динамика после публикации отчета (и в постмаркете, и в рамках обычной торговой сессии) в основном была объяснена рынком недостаточно впечатляющим прогнозом на четвертый финансовый квартал, что и привело к падению акций в тот день.
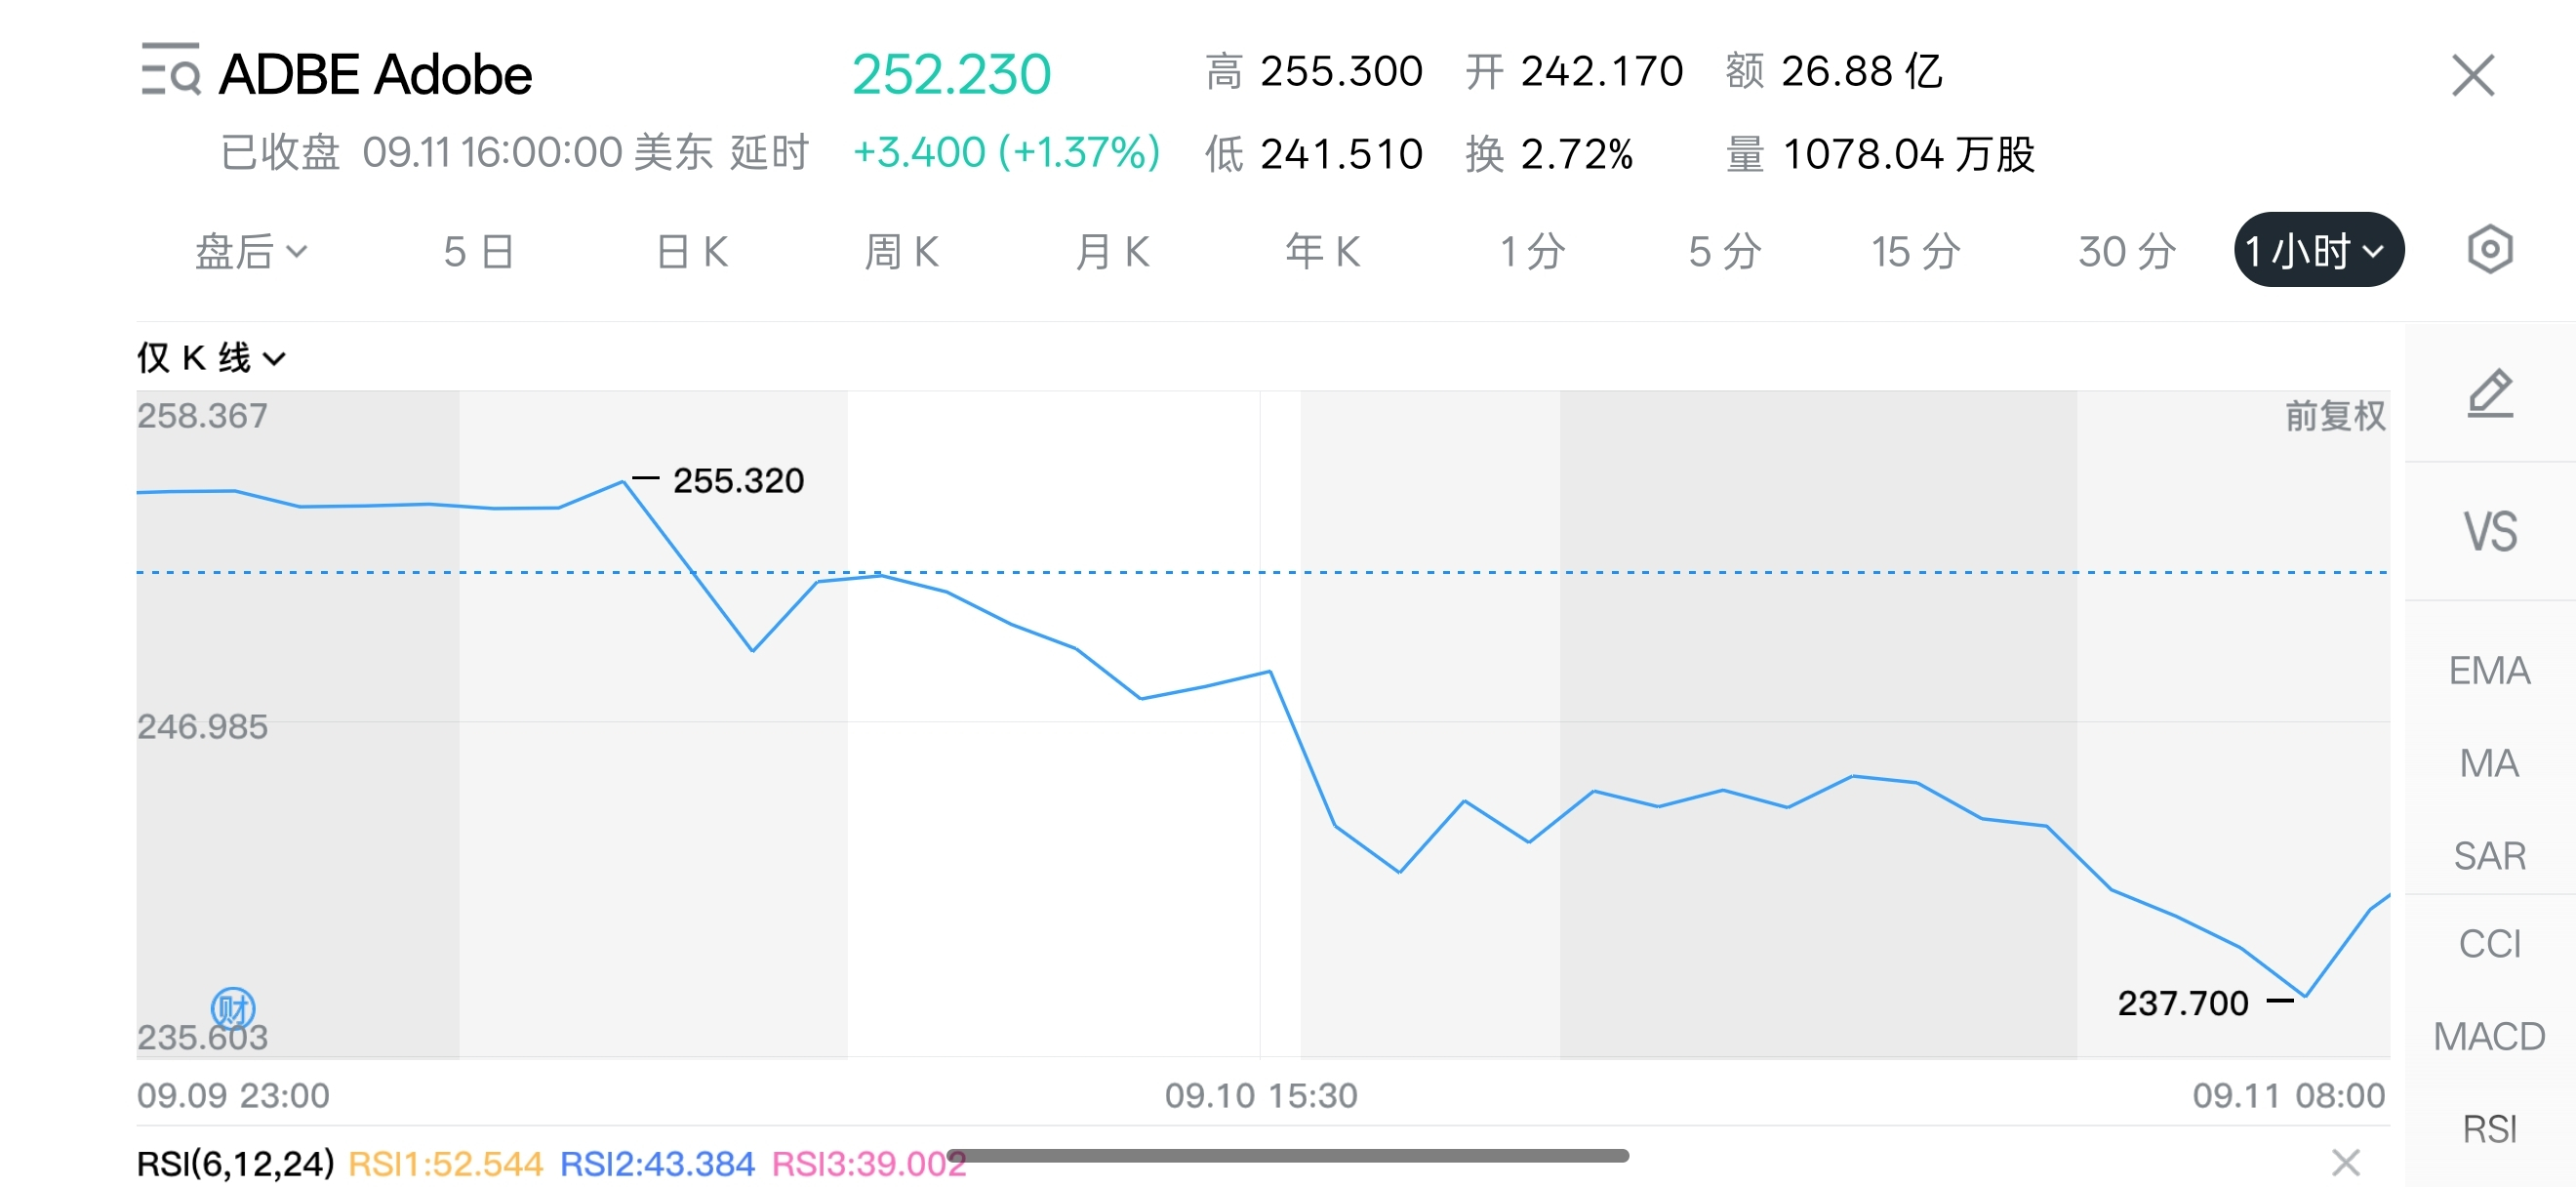
Но на следующий день, во время обычной торговой сессии, акции снова резко пошли вверх. Поэтому реакция рынка на эту отчетность сама по себе — это вовсе не история в духе «результаты плохие — акция падает».
В этом разборе отчетности я опираюсь на данные, чтобы связать все вместе и сделать разбор/ретроспективу:
Первое. Где именно проблема у «нехватки» этих ожиданий?
Если дальше развернуть то, что я сказал про изменения в одном квартале, можно увидеть, что в первые два года в это же время добавлялось примерно по 200 млн долларов, а в этом году промежуточный ориентир в 65 млн долларов — это по сути только около трети прироста.
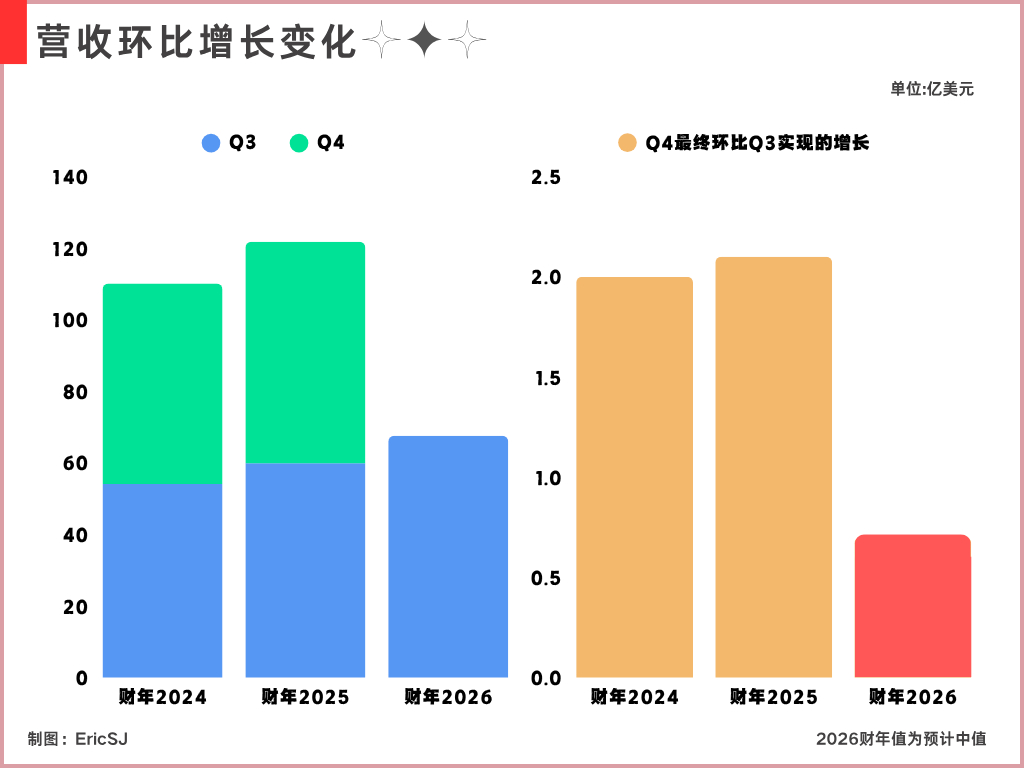
Здесь стоит подчеркнуть: первые два года — это итоговые результаты, которые реально были достигнуты. А $65 млн — это медианное значение прогноза, которое руководство дает сейчас. Оно вполне может оказаться консервативным, и в конце концов может даже быть выполнено с превышением.
Но это действительно также давит на уверенность рынка. Особенно если учесть, что Adobe с одной стороны поднимает ориентир на весь год, а с другой — по последнему кварталу финансового года дает лишь такой небольшой рост по сравнению с предыдущим кварталом. Я считаю, что нельзя просто замять это фразой вроде «прогноз на четвертый квартал чуть ниже ожиданий рынка».
В конце концов, рынок всегда торгует ожиданиями на будущее. Поэтому получается ситуация, когда отчетные результаты оказались лучше ожиданий, но из-за слишком консервативных ожиданий на будущее публикуемые фактические показатели и динамика разошлись с тем, что рынок хотел увидеть.
Так что нам все равно нужно глубже выяснить, в чем именно была проблема — что заставило руководство занять такую консервативную позицию по будущему.
Я снова разложил прогноз по четвертому кварталу по бизнесам клиентов. Сейчас Adobe делит подписную выручку в основном на две группы:
одна группа — для бизнес-пользователей и потребителей;
Другая группа — для креативных и маркетинговых профессионалов.
В этом квартале первая группа выручки — $1,91 млрд, вторая группа — $4,65 млрд. Компания ожидала, что в четвертом квартале первая группа достигнет $1,93–$1,95 млрд — то есть на $20–$40 млн больше, чем в этом квартале; вторая группа — $4,665–$4,695 млрд, то есть на $15–$45 млн больше.
До этого момента я вижу, что многие аналитики приписывают проблему тому, что выручка в этих двух группах по прогнозу ниже прироста «пикового» сезона прошлого года. Но я пролистал прогноз Adobe из прошлого квартала и увидел место, которое легко упустить:
Тогда компания ожидала, что подписная выручка для креативных и маркетинговых профессионалов в третьем квартале составит от 4,61 до 4,64 млрд долларов; медианное значение — 4,625 млрд; в итоге фактически получилось 4,65 млрд, то есть на $25 млн больше, чем прогнозировали изначально.
Тем временем я также по прогнозу на весь год, который Adobe дала в прошлом квартале, в обратном порядке вывел ожидания руководства по четвертому кварталу.
Если грубо пересчитать по медиане в обратном направлении, получается, что в прошлом квартале Adobe уже подразумевала прогноз по четвертому кварталу примерно на $4,685 млрд, а сейчас медианное значение — $4,68 млрд. Разница между ними — около $5 млн.
учитывая, что в цифрах отчета почти наверняка есть округления, это почти можно рассматривать как отсутствие существенного снижения. А это означает очень ключевой момент:
То, что мы сейчас видим по четвертому кварталу — низкий рост, — это не то, что Adobe внезапно нажала на тормоз после публикации отчета за третий квартал.
Я думаю, это как минимум может служить одним из ракурсов для объяснения разворота цены акций на следующий день после публикации отчета:
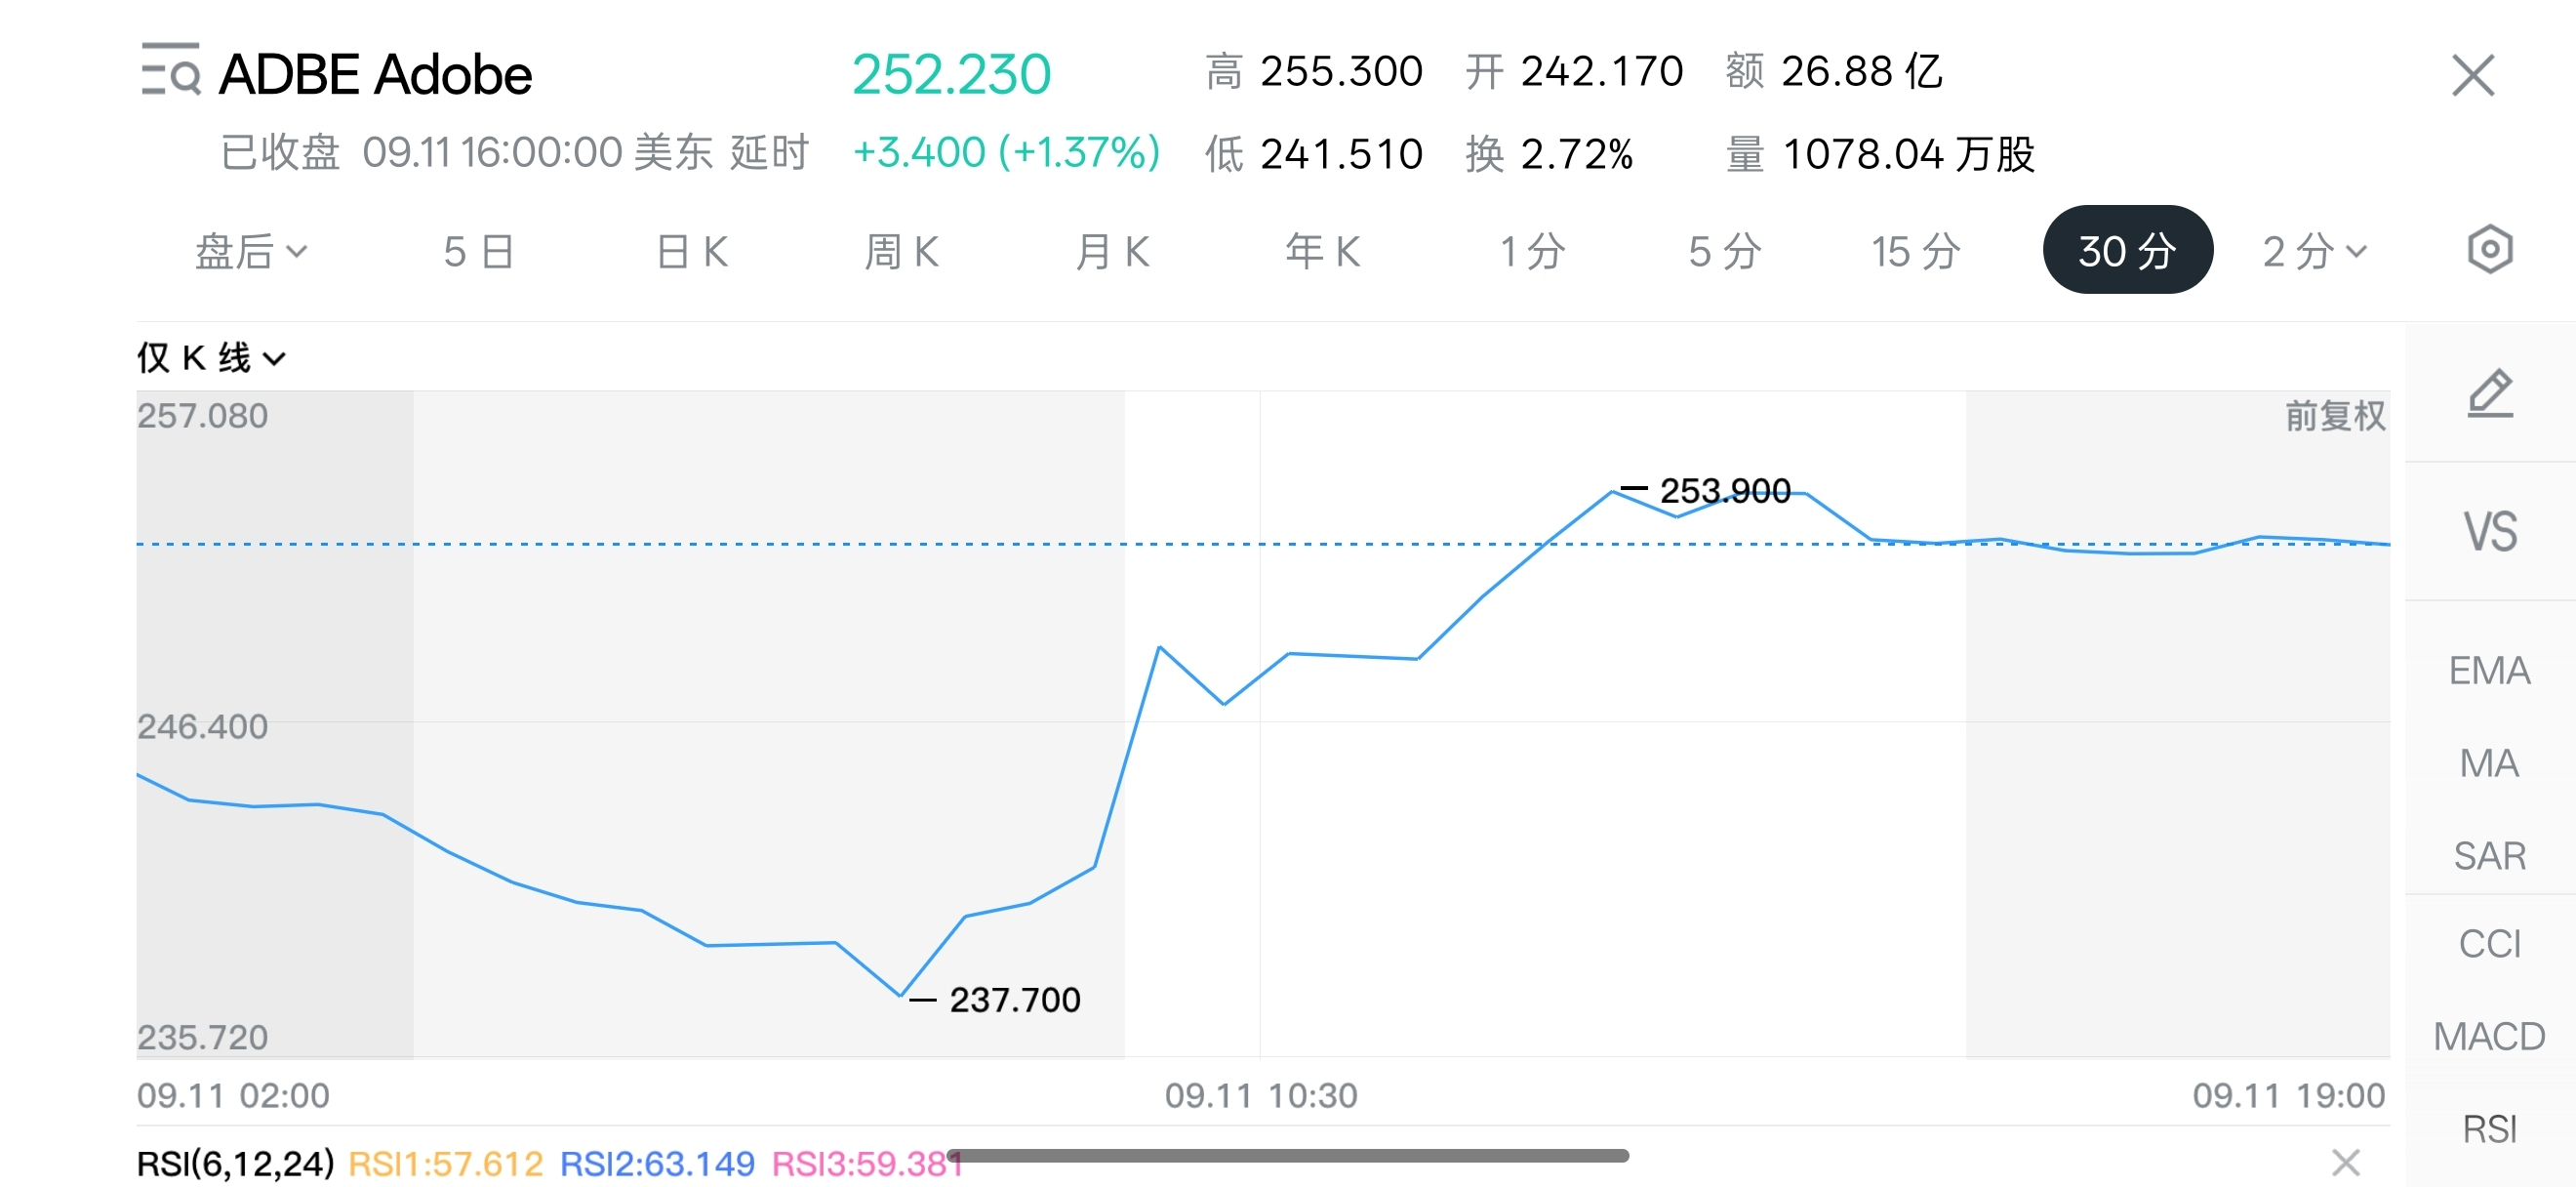
Поскольку в тот день настроение могло доминировать, рынок смотрел только на первый слой. Но если разобрать глубже, выясняется, что сам по себе четвертый квартал в этой отчетности не претерпел явного ухудшения прогноза. Наоборот: в третьем квартале компания сделала примерно на $25 млн больше, чем планировала, тем самым на полшага (в некотором смысле) сократив дистанцию между двумя кварталами.
Поэтому нельзя, опираясь на тот факт, что текущая разница по сравнению с прошлым кварталом очень небольшая, просто сделать вывод, что руководство дальше потеряло уверенность в бизнесе.
Но при этом возникает логическая проблема: раз в третьем квартале получилось лучше плана, почему Adobe не воспользовалась моментом и не подняла заметно ожидания по четвертому кварталу?
Второе. С какого момента осторожность по четвертому кварталу началась?
Эта история тоже имеет вполне наблюдаемые следы. В прошлом квартале Adobe уже четко сказала:
Она решила, что больше создателей сначала зайдут через бесплатные продукты, а также отложила часть корректировок продуктовой линейки Creative Cloud, запланированных на второе полугодие. Компания тогда также признала, что такой подход повлияет на краткосрочную годовую регулярную выручку, получаемую от новых пользователей — индивидуальных клиентов.
Ставить привлечение пользователей на передний план, а часть платных возможностей — отложить на потом — это решение, которое она приняла уже в прошлом квартале. И к третьему кварталу у этого подхода действительно был результат: месячная активная аудитория бесплатных креативных продуктов выросла с более чем 90 млн в прошлом квартале до более чем 100 млн.
Если сказать простыми словами: у Adobe во второй половине этого года из существующих пользователей была возможность выжать еще часть денег, но она временно решила не спешить с этим сбором.
Почему?
Потому что AI меняет логику привлечения пользователей ПО и логике посещения сайта — происходят фундаментальные изменения. Точка входа для первого знакомства с «инструментами для творчества» тоже уже начинает распыляться.
Раньше бизнес Adobe было легко понять: человеку нужно отредактировать фото, смонтировать видео, сделать дизайн — в голове сразу всплывали инструменты вроде Photoshop и Premiere, и затем он просто оформлял подписку на продукты Adobe.
Но теперь это может приходить и от ChatGPT, и от Canva (например, многие мои диаграммы данных сделаны с использованием Canva)
Поэтому проблема, с которой сейчас сталкивается Adobe, заключается уже не только в том, захотят ли старые пользователи продолжать продлевать подписки?
а это уже превращается в другую, более важную проблему:
Когда появятся новые пользователи следующего поколения и у них возникнет потребность в создании контента, они все еще будут заходить в экосистему Adobe?
Поэтому сейчас она предпочитает сначала использовать бесплатные Firefly, Express и веб-версию Photoshop, чтобы втянуть людей в экосистему Adobe, а затем постепенно искать возможности для платных продаж.
Но на данный момент выручка все же не совсем бесплодная: просто компания не раскрыла пока подробности. Среди бесплатных креативных пользователей, которых сейчас больше 100 млн, сколько из них уже начали платить?
Три. На что Adobe ставит: на долгосрочную ценность пользователей
Если копнуть дальше, становится понятной еще одна вещь, которая на первый взгляд выглядит не совсем здравым смыслом:
Раз у Adobe такая большая пользовательская база и при этом сильная продуктовая «липкость», почему бы не просто поднять цены напрямую и продолжить поднимать доход?
По сути, на телефонной конференции руководство сказало даже более прямо — оно заявило:
я даже скорее рад, что центр тяжести не был сделан на повышении цен. Даже если бы рост цен мог помочь краткосрочной отчетности, он все равно не смог бы дальше расширить внедрение среди новых пользователей.
Эта фраза на самом деле довольно ясно описывает текущий выбор Adobe: дело не в том, что она не знает, как заработать больше денег в краткосрочной перспективе. Дело в том, что она пока не хочет ставить «заработать больше» на первое место по приоритетам.
Поэтому, если снова посмотреть на осторожность по четвертому кварталу, я считаю, что по природе она все-таки немного другая. Это, конечно, все еще не сильный прогноз.
Но на текущий момент это также можно трактовать так: Adobe сознательно пожертвовала частью эффективности краткосрующей монетизации, чтобы взамен получить более масштабную пользовательскую базу.
Руководство также прямо заявило, что в самой деятельности не появилось каких-то новых изменений; на этот раз оно не повысило прогноз существенно. Частично это также связано с влиянием валютного фактора.
Но самый очевидный риск текущей стратегии Adobe тоже очень понятен: что если бесплатные пользователи в итоге не смогут превратиться в деньги?
В конце я хочу привести позицию третьей стороны (не оригинальную, цитируемую)
Главное текущее противоречие Adobe в том, что она одновременно находится и со стороны выигрыша AI-нарратива, и со стороны проигрыша:
Сторона выигрыша: коммерциализация ИИ у Adobe ускоряется. Годовая регулярная выручка продуктов, где приоритет у ИИ, растет в годовом сопоставлении более чем на 150%; после перехода бесплатных пользователей Firefly в платные наблюдается высокий расход баллов. А в этом квартале расход ИИ-баллов в Creative Cloud и Firefly продолжает ускоряться по сравнению с предыдущим кварталом. Для бизнеса: годовая регулярная выручка ключевых маркетинговых продуктов вроде Adobe GenStudio растет в годовом сопоставлении более чем на 20% во всех случаях.
Сторона проигрыша: рост AI-нативных инструментов подрывает ценовую власть Adobe по сути. Недавно OpenAI обновила рекламную политику: она запрещает партнерам размещать рекламу, продвигающую продукты для генерации изображений и аудио, и рекламу, конкурирующую с внутренними функциями ChatGPT; Adobe была подтверждена как одна из компаний, которые напрямую пострадали. — Это отрезает важный канал привлечения клиентов для независимых AI-креативных инструментов Adobe.
Как сильно эта штука сама по себе повлияет на выручку Adobe, сейчас невозможно точно оценить, но у нее есть важный символический смысл: Adobe с одной стороны использует новые точки входа вроде ChatGPT, чтобы дотянуться до пользователей, а с другой — эти же точки входа постепенно становятся конкурентами Adobe.
Четыре. Вернемся к отчету
Если оглянуться на последние полтора года и посмотреть на различные отчеты, связанные с AI, то можно во многом увидеть одну и ту же картину: из-за того, что AI вышел на рынок, существующему бизнесу приходится подстраиваться, и иногда это влияет на определенный квартал.
所以, написав(прочитав) здесь, вы по сути понимаете отчетность Adobe уже так: квартальные результаты превзошли ожидания, но прогноз на следующий квартал недостаточно хороший.
То, что ожидания по прогнозу оказались недостаточно хорошими, по сути имеет предпосылки уже на стратегическом уровне: компания намеренно сдвигает часть выручки с «сегодня» на «потом».
она использует больший пул бесплатных пользователей, обменивая это на более низкую годовую регулярную выручку от новых пользователей в краткосрочной перспективе; а еще — откладывает часть корректировок продуктов и, таким образом, обменивает это на то, чтобы больше создателей следующего поколения пришли в ее экосистему.
Есть ли проблема в этой стратегии?
Если смотреть с моей точки зрения, и месячная активная аудитория, и бесплатные пользователи — это максимум лишь «сырье» для крепостного рва, а не сам ров как таковой.
Под влиянием AI на уровне создания контента Adobe уже не является «единственным сложным входом», который трудно обойти. На основе исходной базы пользователей, если коэффициент конверсии так и не начнет стабильно расти, можно даже подумать о худшем сценарии — о «финальной развязке»...
Но если в итоге бесплатный масштаб, который получает Adobe, сможет привести к более высокой конверсии в платные сегменты, то деньги, которые компания зарабатывает меньше сейчас, просто будут реализованы позже.