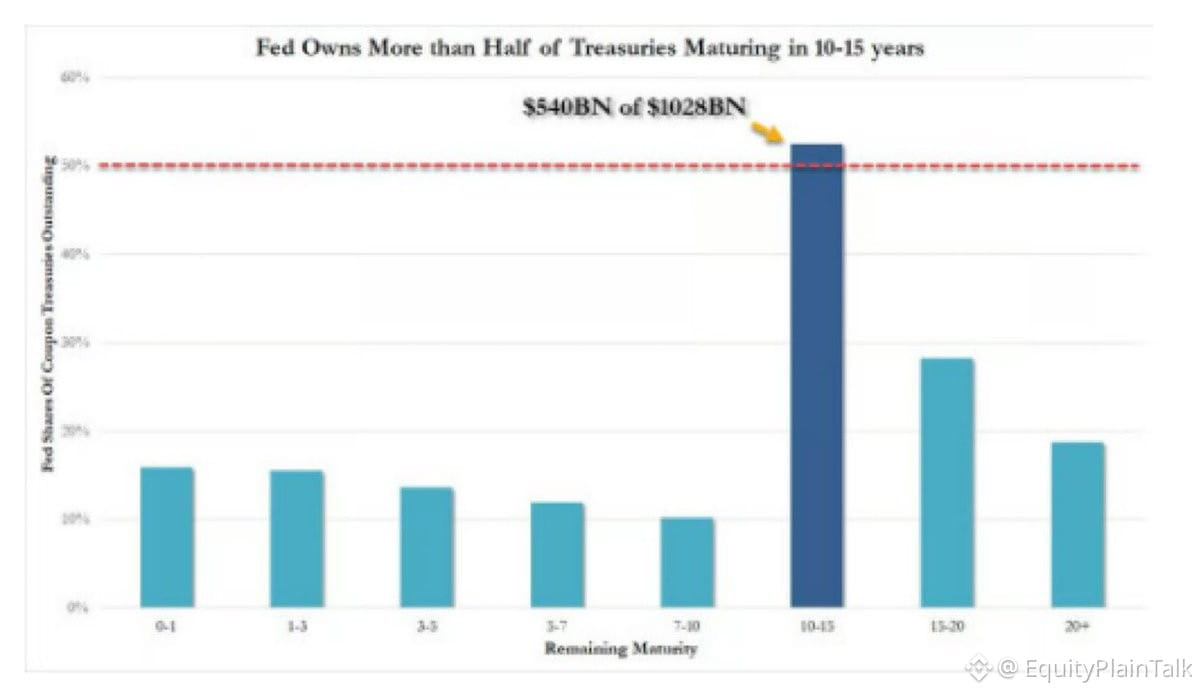
Сейчас ФРС владеет более 50% всех казначейских облигаций со сроком погашения в ближайшие 10–15 лет.
Это не просто цифра. Это структурный сдвиг в том, как функционирует рынок облигаций.
Когда центральный банк владеет такой долей предложения, ценообразование и поиск равновесной цены искажаются. Доходности больше не отражают исключительно рыночный спрос — они отражают политику ФРС, «наследие» QE и решения по балансу.
Для инвесторов в акции это важно. Это удерживает долгосрочные ставки искусственно ниже, чем было бы в свободном рынке. Это поддерживает оценки, особенно по бумагам роста, которые чувствительны к ставкам дисконтирования.
Но это также означает, что когда ФРС в конечном итоге свернёт программу или перестанет реинвестировать (роллировать) выпуски, придёт волна предложения. И частному рынку придётся её поглотить.
Следите за 10-летними. Следите за обновлениями по балансу ФРС. Эта концентрация создаёт и устойчивость, и хрупкость.
Это не просто цифра. Это структурный сдвиг в том, как функционирует рынок облигаций.
Когда центральный банк владеет такой долей предложения, ценообразование и поиск равновесной цены искажаются. Доходности больше не отражают исключительно рыночный спрос — они отражают политику ФРС, «наследие» QE и решения по балансу.
Для инвесторов в акции это важно. Это удерживает долгосрочные ставки искусственно ниже, чем было бы в свободном рынке. Это поддерживает оценки, особенно по бумагам роста, которые чувствительны к ставкам дисконтирования.
Но это также означает, что когда ФРС в конечном итоге свернёт программу или перестанет реинвестировать (роллировать) выпуски, придёт волна предложения. И частному рынку придётся её поглотить.
Следите за 10-летними. Следите за обновлениями по балансу ФРС. Эта концентрация создаёт и устойчивость, и хрупкость.