#US2YearYieldRisesTo4.61%
Доходность 2-летних гособлигаций США посылает сигнал криптотрейдерам, который нельзя игнорировать.
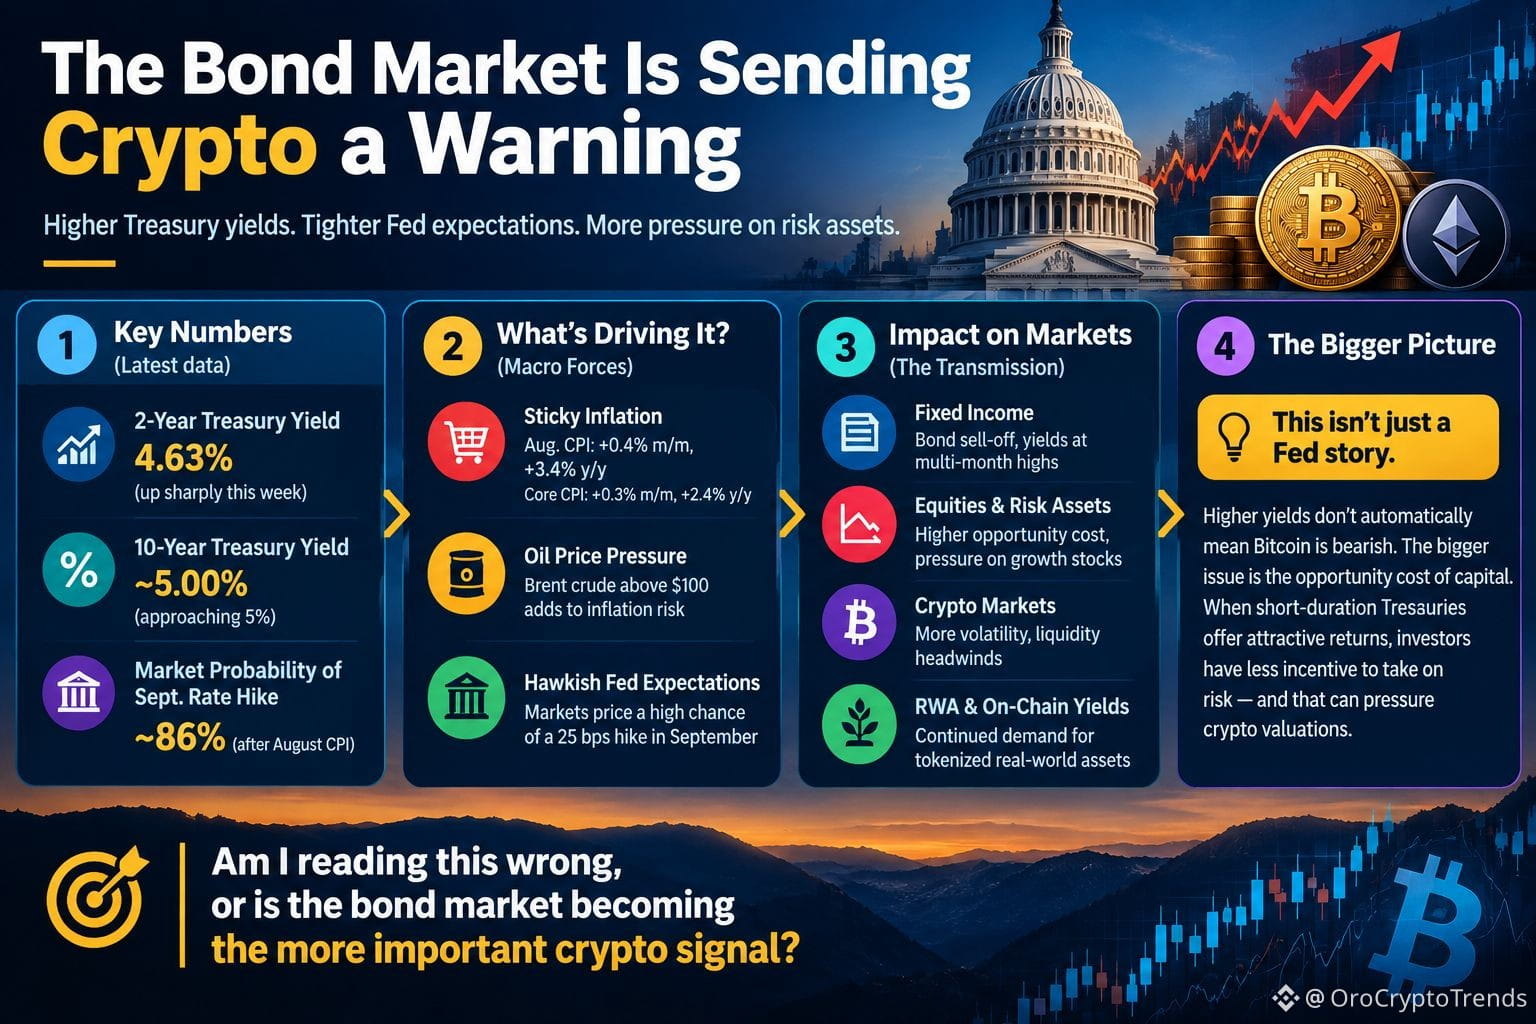
На этой неделе она поднялась примерно до 4,63%, поскольку рынки резко увеличили вероятность повышения ставки ФРС на сентябрьском заседании.
Но, на мой взгляд, интереснее здесь история шире, чем «ФРС становится более жесткой».
Индекс CPI в августе вырос на 0,4% м/м и на 3,4% г/г. Базовый CPI увеличился на 0,3% в месяц и на 2,4% в год. Месячные данные по базовому показателю оказались чуть горячее ожиданий, а цены на нефть выше $100 добавили еще один возможный источник инфляционного давления.
Рынки отреагировали быстро. Вероятность повышения ставки на 25 базисных пунктов в сентябре приблизилась к 86%, а доходность 2-летних казначейских облигаций достигла 4,63%.
Это важно для крипто, потому что механизм передачи воздействия — это не просто «выше ставки = биткоин вниз».
Главная проблема — альтернативная стоимость капитала.
Когда краткосрочные Treasuries начинают давать все более привлекательную доходность, у инвесторов меньше стимула уходить дальше по кривой риска. В результате спекулятивные активы могут начать конкурировать с гораздо более высокой базовой доходностью.
И давление не ограничивается лишь 2-летними. Доходность 10-летних Treasuries приближается к 5%, что предполагает: это может превращаться в более широкую переоценку стоимости капитала, а не в историю про одну встречу ФРС.
Это не означает автоматически, что прогноз по крипто медвежий. Но это значит, что ликвидность и процентные ставки требуют большего внимания, чем еще один изолированный ценовой график.
Я читаю это неправильно, или рынок облигаций становится более важным криптосигналом?
Доходность 2-летних гособлигаций США посылает сигнал криптотрейдерам, который нельзя игнорировать.
На этой неделе она поднялась примерно до 4,63%, поскольку рынки резко увеличили вероятность повышения ставки ФРС на сентябрьском заседании.
Но, на мой взгляд, интереснее здесь история шире, чем «ФРС становится более жесткой».
Индекс CPI в августе вырос на 0,4% м/м и на 3,4% г/г. Базовый CPI увеличился на 0,3% в месяц и на 2,4% в год. Месячные данные по базовому показателю оказались чуть горячее ожиданий, а цены на нефть выше $100 добавили еще один возможный источник инфляционного давления.
Рынки отреагировали быстро. Вероятность повышения ставки на 25 базисных пунктов в сентябре приблизилась к 86%, а доходность 2-летних казначейских облигаций достигла 4,63%.
Это важно для крипто, потому что механизм передачи воздействия — это не просто «выше ставки = биткоин вниз».
Главная проблема — альтернативная стоимость капитала.
Когда краткосрочные Treasuries начинают давать все более привлекательную доходность, у инвесторов меньше стимула уходить дальше по кривой риска. В результате спекулятивные активы могут начать конкурировать с гораздо более высокой базовой доходностью.
И давление не ограничивается лишь 2-летними. Доходность 10-летних Treasuries приближается к 5%, что предполагает: это может превращаться в более широкую переоценку стоимости капитала, а не в историю про одну встречу ФРС.
Это не означает автоматически, что прогноз по крипто медвежий. Но это значит, что ликвидность и процентные ставки требуют большего внимания, чем еще один изолированный ценовой график.
Я читаю это неправильно, или рынок облигаций становится более важным криптосигналом?