
Сам по себе отчет по CPI не был настоящим предупреждением. Важна была комбинация данных.
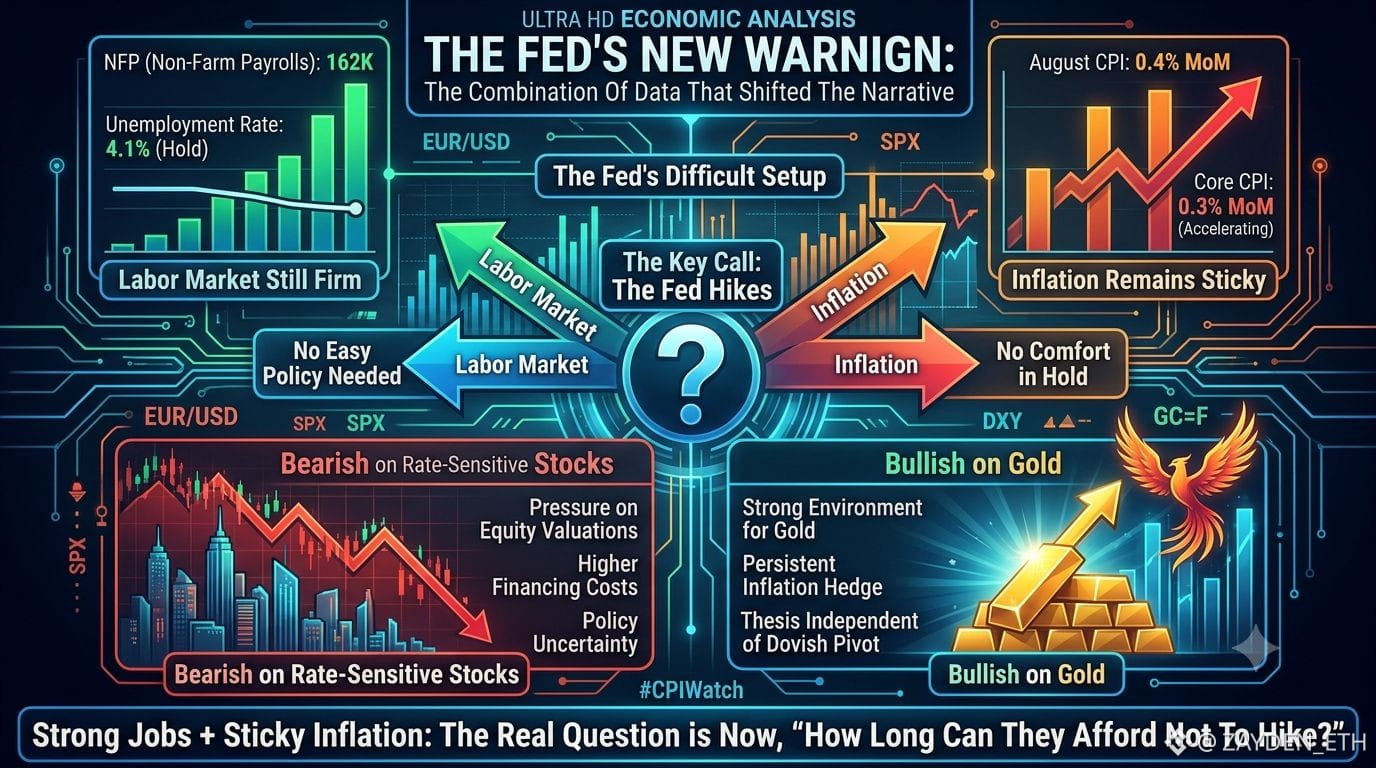
NFP составил 162 тыс., безработица удержалась на уровне 4,1%, а предыдущие месяцы были пересмотрены в сторону повышения. Затем августовский CPI вырос на 0,4% м/м, а базовый CPI ускорился до 0,3%.
Если сложить всё вместе, ФРС сталкивается со сложной конфигурацией: рынок труда недостаточно слаб, чтобы требовать более мягкой политики, при этом инфляция не остывает достаточно быстро, чтобы удержание стало комфортным.
Мой прогноз: ФРС повысит ставку.
Но более интересный вопрос — что это значит для рынков.
Я настроен медвежье по акциям, чувствительным к ставкам, и оптимистично по золоту.
Одного повышения ставки со стороны ФРС недостаточно. Более высокий риск — что произойдет с доходностями, если инвесторы начнут закладывать в цены вероятность того, что это не разовое движение.
Более высокие затраты на финансирование могут оказывать давление на оценки акций, тогда как сохраняющаяся инфляция и неопределенность в политике формируют более благоприятную среду для золота.
Поэтому я не гонюсь за акциями после отскока на облегчении. Я бы предпочел удерживать актив, тезис по которому не зависит от того, что ФРС начнет действовать в более голубином ключе.
Сильная занятость плюс липкая инфляция сместили вопрос с:
«Поднимет ли ФРС ставку?»
на:
«Как долго она может себе позволить не повышать?»
#CPIWatch
$龙虾
$LAB
$LSK