Сегодня продолжаем обсуждать тему повышения ставки
Вчера августовский CPI в годовом выражении составил 3,4%, а базовый — 2,4%, оба показателя соответствовали ожиданиям, но по месячной динамике +0,4% — самый большой прирост за один месяц с мая 2026 года.
Сразу после публикации доходности резко пошли вверх — это отражает то, что рынок больше волнует наклон (траектория), а не годовой уровень.
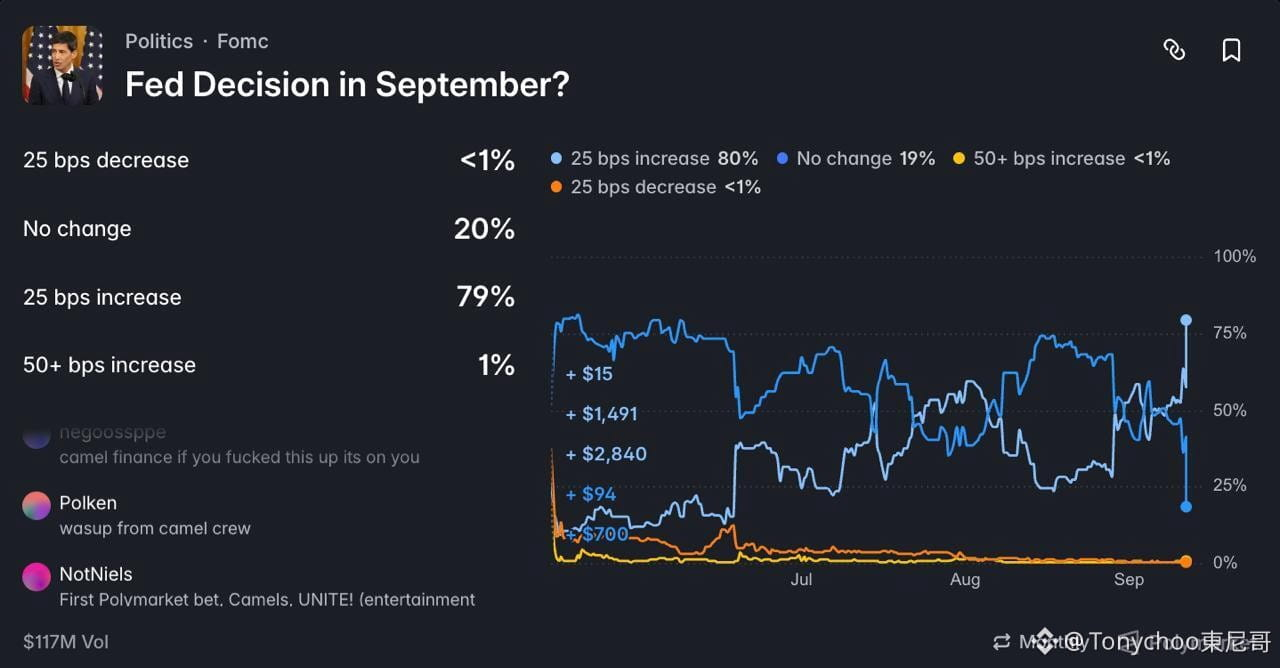
Плюс к этому инфляция PPI поднялась до 5,4%, новые рабочие места за август составили 162 тыс. сверх ожиданий, нефть пробила отметку 100. Уровень инфляции превышает целевой уровень ФРС минимум на 140 б.п. Решающий рыночный сценарий переоценил базу до накопленных 4 повышений ставки до июля 2027 года — это огромный разворот на 200 б.п. по сравнению с ожиданиями начала 2026 года о 4 снижениях ставки. Это самое «ястребиное» изменение ожиданий с момента запуска цикла повышения ставки в марте 2022 года.
(图1)#CPI数据来袭能否触发9月加息
Но другая сторона дает совершенно противоположную трактовку:
С учетом сезонной корректировки и годовой эквивалентности CPI на самом деле снижается; после вычета сезонного шума перегрева занятости не видно. При масштабе казначейских облигаций в 400 трлн долларов повышение ставки лишено практической реализуемости. Текущая номинальная ставка (3,5–3,75%) уже выше инфляции (3,4%), то есть мы находимся в режиме положительной реальной ставки. Денежно-кредитная политика и так уже постоянно подавляет ситуацию, а рыночное ценообразование 90% вероятности повышения ставки было раскритиковано как чрезмерная реакция.
Этот спор напрямую отразился на структуре цен прошлой ночью:
После публикации сначала произошел «укол» вниз, затем — силовой резкий отскок. ETH на короткое время вырос на 8% и заметно обошел BTC; предполагается, что курс ETH/BTC временно разошелся с закономерностью (декоуплинг). Через два часа импульс отскока иссяк, а начиная с 23:00 рынок перешел к типичному коридорному (боковому) сценарию, где ни у быков, ни у медведей не получилось получить решающее преимущество.
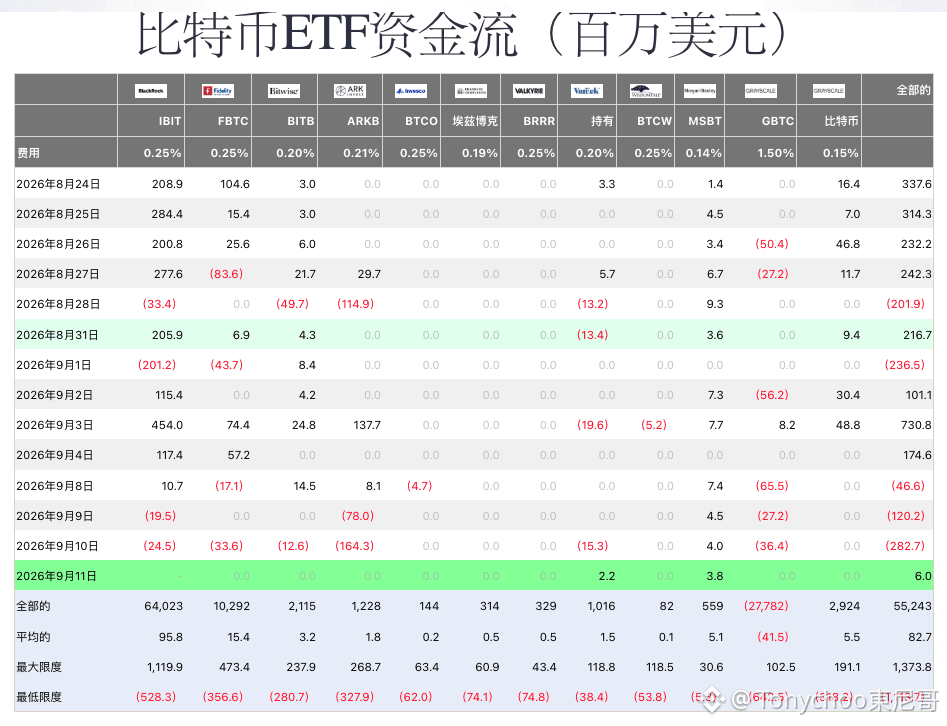
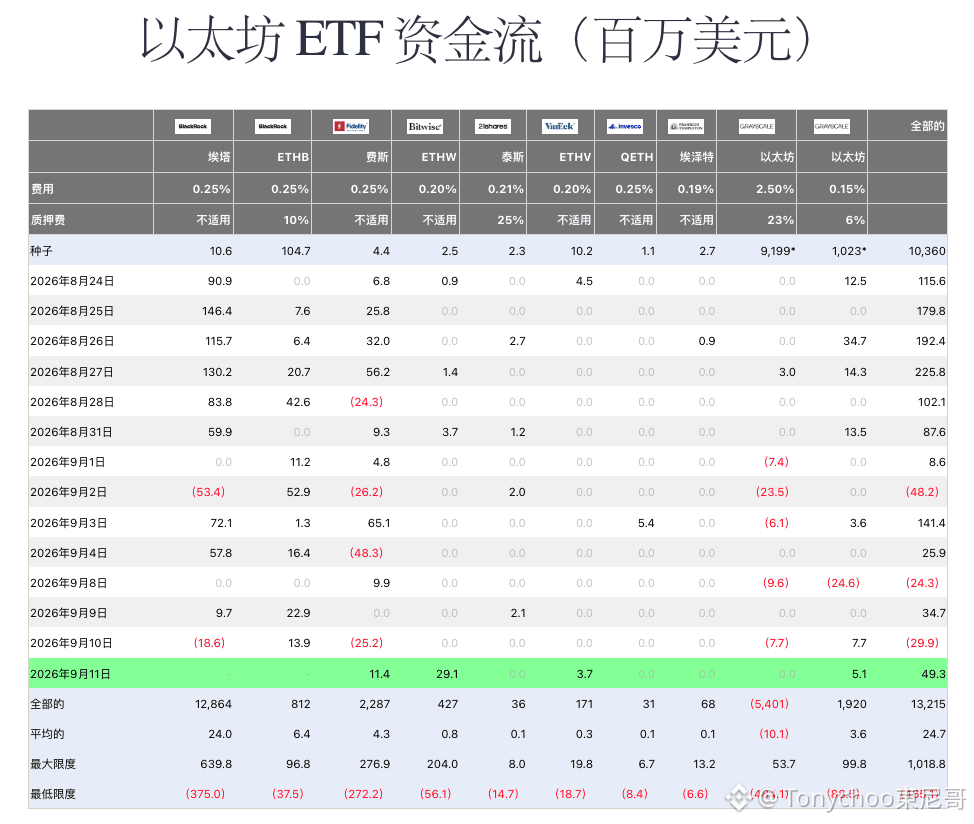
Данные по потокам капитала дают относительно ясный сигнал:
После завершения трехдневного ускоренного оттока средств из BTC ETF 11 сентября произошел лишь слабый возврат в плюс — на 60 тыс. долларов;
(图2)
ETH ETF в тот же день показал чистый приток 49,3 млн долларов.(图3)
На текущем этапе капитал явно больше предпочитает ETH, а не BTC — это очень хорошо согласуется с относительной силой ETH на графиках.#以太坊时隔七个月重返2600美元
Тони говорит:
С учетом того, что структурные ограничения не позволяют США выдержать заметные повышений ставки, а также учитывая факт, что текущая реальная ставка уже перешла в «плюс», я считаю, что с наибольшей вероятностью итог не пойдет по сценарию рыночного предельного «ястребиного» ценообразования. Однако сама по себе резкая амплитуда колебаний ожиданий достаточно, чтобы продолжать генерировать волатильность, поэтому до 16–17 сентября не рекомендуется делать ставку на единственное направление крупным объемом.