


#cpiwatch - CPI ТРИГГЕР НА ПОВЫШЕНИЕ СТАВКИ? ИНФЛЯЦИЯ В США СТАВИТ ФЕДЕРАЛЬНУЮ РЕЗЕРВНУЮ СИСТЕМУ В КРИТИЧЕСКОЕ ПРОТИВОСТОЯНИЕ
ThinkPositiveGlobal | PositiveMindsGlobalResults
Суббота, 12 сентября 2026 года
Изменения U.S. CPI подогревают дискуссии о повышении ставки
Инфляционная картина в США преподнесла финансовым рынкам еще одно предупреждение.
Данные индекса потребительских цен за август показали, что инфляция по-прежнему значительно превышает целевой показатель Федеральной резервной системы в 2%, при этом помесячный рост базовой инфляции оказался сильнее, чем ожидали экономисты. Отчет резко повысил ожидания того, что Федеральная резервная система может поднять процентные ставки на своем заседании по вопросам политики 15–16 сентября.
Главный вопрос для инвесторов больше не в том, просто ли падает инфляция.
Самый важный вопрос:
Инфляция падает достаточно быстро, чтобы ФРС оставалась на паузе?
Последний отчет по CPI предполагает, что ответ может быть отрицательным.
В августе цены для U.S. потребителей выросли на 0,4% в месячном выражении, ускорившись с 0,1% в июле. В годовом выражении общий CPI (headline) вырос на 3,4% — без изменений к июлю и выше примерно 3,3%, которые ожидали экономисты.
Более важно для денежно-кредитной политики то, что базовый CPI вырос на 0,3% в месячном выражении — ускорившись с 0,2% в июле. Базовый CPI был выше на 2,4% год к году, немного ниже, чем 2,5% в июле.
Этот набор факторов создает для ФРС сложную картину:
Годовая базовая инфляция движется в правильном направлении, но месячный импульс стал менее обнадеживающим.
И это различие может оказаться критически важным.
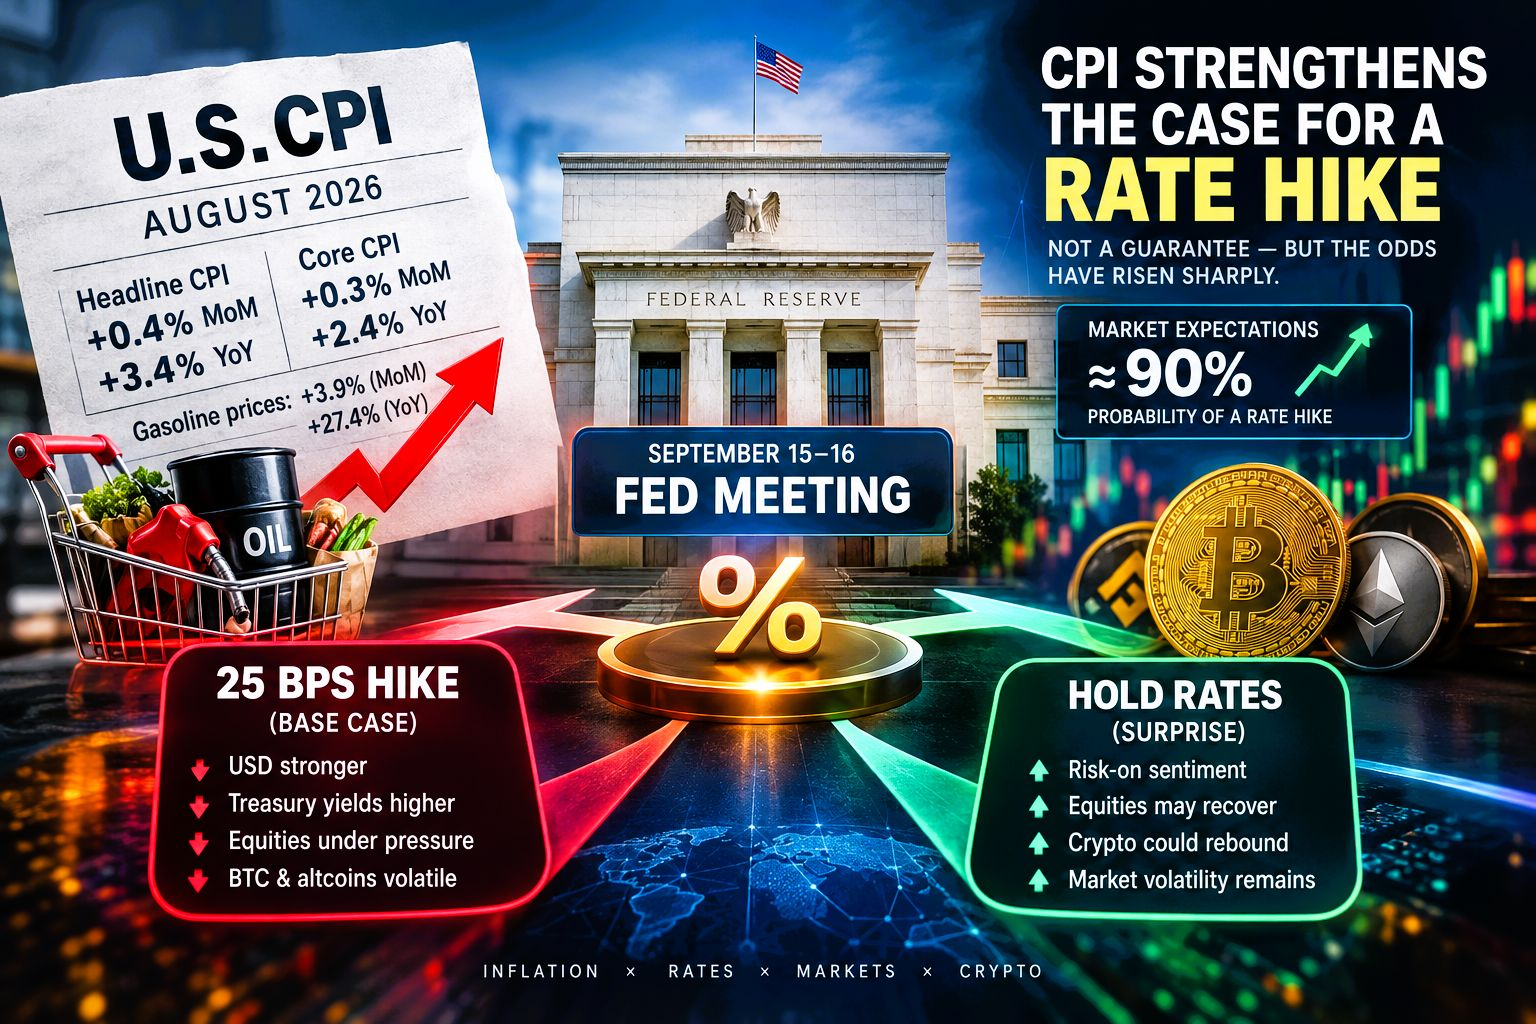
ЦИФРЫ, КОТОРЫЕ ИМЕЮТ ЗНАЧЕНИЕ
Августовский отчет по CPI можно кратко описать так:
Заголовочный CPI: +0,4% MoM
Заголовочный CPI: +3,4% YoY
Базовый CPI: +0,3% MoM
Базовый CPI: +2,4% YoY
Заголовочный CPI за июль: +0,1% MoM
Базовый CPI за июль: +0,2% MoM
Цены на бензин в США: +3,9% в августе
Цены на бензин: примерно +27,4% по сравнению с год назад
Только бензин, согласно данным Бюро статистики труда, опубликованным CBS и Reuters, обеспечил более трети месячного роста CPI за август.
На первый взгляд это может дать ФРС аргумент «проигнорировать» часть роста инфляции, потому что цены на энергию волатильны.
Но в этом есть проблема.
Рост был не ограничен полностью энергией.
Базовая инфляция тоже ускорилась.
Это означает, что политики не могут просто отбросить весь отчет по CPI как историю только про цены на нефть.
ПОЧЕМУ БАЗОВЫЙ CPI МОЖЕТ ОКАЗАТЬСЯ ВАЖНЕЕ, ЧЕМ ЗАГОЛОВОЧНЫЙ CPI
Заголовочный CPI включает еду и энергию.
Базовый CPI исключает обе эти составляющие.
Причина, по которой экономисты внимательно следят за базовой инфляцией, проста: цены на энергию могут резко меняться из‑за геополитических событий, сбоев в поставках и условий на товарных рынках.
Базовая инфляция дает более точный сигнал о том, распространяются ли ценовые давления по широкой экономике.
Поэтому августовский рост базового CPI на 0,3% в месяц был значимым.
Показатель был выше, чем рост на 0,2%, который ожидали экономисты, и отражал ускорение по сравнению с июлем.
Однако годовая базовая ставка осталась на уровне 2,4%, и именно это — более обнадеживающая часть отчета.
Это создает две конкурирующие версии событий:
Бычий аргумент по инфляции
Базовая инфляция снизилась до 2,4% в годовом выражении.
Это существенно ниже экстремумов инфляции, наблюдавшихся в начале этого десятилетия, и говорит о том, что долгосрочный процесс дезинфляции не полностью провалился.
Медвежий аргумент по инфляции
Рост на 0,3% в месяц все еще неприятен, когда Федеральная резервная система пытается устойчиво вернуть инфляцию к 2%.
Если инфляция продолжит расти примерно такими темпами в месяц, годовая инфляция может оставаться выше цели дольше, чем хотят политики.
Вот почему перед ФРС стоит трудное решение.
ЦЕЛЬ ФРС ПО 2% — ВСЕ ЕЩЕ САМАЯ БОЛЬШАЯ ПРОБЛЕМА
Долгосрочная цель ФРС по инфляции — примерно 2%.
Заголовочный CPI на уровне 3,4% остается существенно выше этого уровня.
Базовый CPI на уровне 2,4% ближе, но все еще выше целевого уровня.
И ФРС не полагается исключительно на CPI.
Центральный банк уделяет особое внимание индексу цен расходов на личное потребление, особенно базовому PCE, при оценке лежащей в основе инфляции.
Тем не менее CPI остается чрезвычайно важным сигналом для рынков, потому что он дает своевременное представление о давлении на цены для потребителей.
Последние данные создают поэтому неприятную ситуацию:
Инфляция заметно улучшилась по сравнению с прежними максимумами, но пока ее не победили.
Для ФРС это различие невероятно важно.
ПОЧЕМУ ПОВЫШЕНИЕ СТАВКИ СНОВА ВОШЛО В ПОВЕСТКУ СЕГОДНЯ
Федеральная резервная система сохраняла целевой ориентир по базовой процентной ставке примерно на уровне 3,5%–3,75% с декабря 2025 года.
Рост в сентябре переведет целевой диапазон примерно до:
3,75%–4,00%
Это будет означать повышение ставки на 25 базисных пунктов.
После публикации CPI рыночные котировки резко сместились в сторону повышения в сентябре.
Ожидания рынка по повышению выросли примерно до 90% согласно сообщениям, связанным с CME FedWatch, по сравнению с примерно 70% до публикации CPI. Другие оценки рынка ставят вероятность немного ниже, но все они указывают на существенно более высокую вероятность, чем до отчета.
Это важно, потому что финансовые рынки не ждут объявления ФРС.
Они закладывают ожидания заранее.
Если трейдеры считают, что ФРС, скорее всего, повысит ставку, доходности U.S. Treasuries, доллар, акции, сырьевые товары и криптовалюты могут начать корректироваться еще до того, как политики фактически проголосуют.
ПОЧЕМУ НЕФТЬ МОЖЕТ СДЕЛАТЬ РАБОТУ ФРС ЕЩЕ ТРУДНЕЕ
История по инфляции становится все более сложной, потому что энергетические рынки добавляют еще один слой давления.
Цены на нефть поднялись выше $100 за баррель: геополитическая напряженность вокруг Ближнего Востока создает значительную неопределенность в отношении поставок энергии и транспортных маршрутов.
Более высокие цены на сырую нефть могут влиять на инфляцию через несколько каналов:
Сырая нефть → бензин → транспорт → логистика → издержки производства → потребительские цены
Поэтому эффект не обязательно заканчивается у автозаправки.
Более высокие транспортные расходы со временем могут повлиять на распределение продуктов питания, производство, авиабилеты, судоходство, строительство и широкий спектр услуг для потребителей.
Reuters сообщило, что в августе цены на бензин выросли на 3,9%, при этом более широкие показатели по ценам на энергоносители тоже увеличились.
Поэтому для Федеральной резервной системы главный риск — это не обязательно временный рост цен на бензин.
Реальная опасность — инфляция второго раунда.
Если компании начнут перекладывать более высокие затраты на энергию и транспорт на потребителей, инфляция может стать более устойчивой.
КРУПНЕЙШИЙ СТРАХ ФРС: ОЖИДАНИЯ ПО ИНФЛЯЦИИ
Центральные банки беспокоятся о чем-то более опасном, чем временный ценовой шок.
Они беспокоятся, что потребители и компании начнут ожидать постоянно более высокие цены.
Представьте ситуацию, где:
работники требуют более высокие зарплаты, потому что ожидают роста цен;
компании повышают цены, потому что ожидают роста зарплат;
потребители ускоряют покупки, потому что ожидают, что цены будут расти дальше;
компании увеличивают инвестиции и запасы, потому что ожидают роста затрат.
Это может создать инфляционную обратную связь (feedback loop).
Федеральная резервная система хочет не допустить, чтобы такие ожидания закрепились.
Это одна из причин, почему политики могут предпочесть действовать заранее, а не ждать, пока инфляция станет намного сложнее контролировать.
ЭТО НО НЕ ОБЯЗАТЕЛЬНО «ЯСТРЕБИНЫЙ CPI» ВО ВСЕХ ОТНОШЕНИЯХ
Есть важная оговорка, которую инвесторам не следует игнорировать.
Августовский отчет был не одинаково плохим.
Годовая базовая ставка CPI фактически снизилась до 2,4% — с 2,5% в июле.
Это означает, что базовая инфляция продолжала улучшаться на более длительном горизонте.
Проблема — ежемесячное ускорение.
Поэтому описывать отчет просто как «инфляция взорвалась» было бы неверно.
Более точное описание:
Инфляция остается упрямо выше цели, а последний показатель базовой инфляции показал возобновление импульса.
Это как раз тот тип данных, который может сдвинуть центральный банк от «понаблюдаем» к «превентивному ужесточению».
ЧТО БЫ ЗНАЧИЛО ПОВЫШЕНИЕ СТАВКИ НА 25 БАЗИСНЫХ ПУНКТОВ
Если ФРС повысит ставку на 25 базисных пунктов, немедленная реакция рынка может оказаться неожиданно сложной.
Почему?
Потому что рынки реагируют не только на само решение, но и на то, что ФРС говорит о будущей политике.
Повышение на 25 базисных пунктов, которое уже было учтено рынком, может вызвать относительно ограниченную реакцию.
Однако повышение ставки в сопровождении сильно «ястребиного» сообщения может создать гораздо более масштабное движение.
Например:
Повышение ставки ФРС на 25 б.п. + сигнал о следующем повышении → USD сильнее, доходности выше, рискованные активы под давлением
Но:
ФРС повышает на 25 б.п. + сигнал о том, что это может быть разовой корректировкой → рынки могут стабилизироваться
Это различие будет критически важным.
ЧТО ПРОИЗОЙДЕТ С ДОЛЛАРОМ США?
Повышение ставки обычно поддерживает доллар, потому что более высокие ставки в США могут сделать активы, номинированные в долларах, более привлекательными.
Более сильный доллар может иметь серьезные последствия по всему миру.
Для рынков криптовалют связь может стать особенно важной.
Более сильный доллар может снизить относительную привлекательность рискованных активов и ужесточить глобальные финансовые условия.
Это не значит:
Повышение ФРС = биткоин автоматически падает.
Рынки устроены сложнее.
Но если повышение ставки приведет к:
Более высокие доходности + более сильный доллар + более жесткая ликвидность + более низкая склонность к риску
тогда среда становится более сложной для спекулятивных активов.
ЧТО БУДЕТ С ДОХОДНОСТЯМИ U.S. Treasuries?
Доходности U.S. Treasuries могут оказаться одними из самых важных индикаторов, за которыми стоит следить.
Если инвесторы считают, что инфляция останется повышенной, они могут потребовать более высокие доходности, чтобы компенсировать обесценивание покупательной способности.
Это может повышать стоимость заимствований по всей экономике.
Более высокие доходности U.S. Treasuries могут повлиять на:
ипотека
корпоративные заимствования
госфинансирование
оценки акций
технологические акции
развивающиеся рынки
оценки криптовалют
Поэтому доходность десятилетних U.S. Treasuries особенно важна.
Если доходность 10-летних бумаг резко вырастет после решения ФРС, рискованные активы могут столкнуться с дополнительным давлением, даже если ФРС поднимет ставки лишь на 25 базисных пунктов.
ЧТО ЭТО ОЗНАЧАЕТ ДЛЯ РЫНКА АКЦИЙ?
Фондовые рынки сталкиваются с трудной комбинацией.
С одной стороны, сильная экономическая активность может поддерживать корпоративные прибыли.
С другой стороны, более высокие процентные ставки могут снизить оценку, которую инвесторы готовы платить за будущие прибыли.
Это особенно актуально для компаний из сектора высоких темпов роста.
Когда процентные ставки растут, будущие денежные потоки дисконтируются по более высокой ставке.
Это может оказать давление на высоко оцененные технологические компании и акции роста.
Если в то же время резко растут доходности U.S. Treasuries, инвесторы могут перейти в защитные сектора, к наличным и инструментам с фиксированной доходностью.
Поэтому отчет по CPI может повлиять не только на ФРС, но и на более широкую склонность к риску по Уолл-стрит.
И ЗАТЕМ ЕСТЬ КРИПТО
Для инвесторов в криптовалюту встреча ФРС в сентябре может стать одним из самых важных макроэкономических событий месяца.
Биткоин, Ethereum, BNB и другие цифровые активы остаются крайне чувствительными к изменениям ликвидности и склонности инвесторов к риску.
Ястребиная ФРС может запустить следующую цепочку реакций:
Горячий CPI
↓
Выше вероятность повышения ставки
↓
Более высокие доходности U.S. Treasuries
↓
Сильнее доллар США
↓
Более жесткие финансовые условия
↓
Ниже склонность к риску
↓
Давление на BTC и альткоины
Однако рынки могут отреагировать и в противоположном направлении, если решение ФРС уже полностью учтено в цене.
Вот почему трейдерам не стоит просто предполагать:
«Повышение ставки = крах криптовалюты».
В чем реальный вопрос:
Что рынок уже заложил в цену?
БИТКОИН: КРИТИЧЕСКИЙ ТЕСТ
Биткоин может стать первым крупным индикатором того, воспринимают ли рынки решение ФРС как агрессивно «ястребиное» или лишь умеренно ограничительное.
Если биткоин удержит важную техническую поддержку даже после повышения на 25 базисных пунктов, инвесторы могут трактовать эту устойчивость как доказательство того, что цикл ужесточения уже в значительной степени учтен рынком.
Но если биткоин пробьет ключевые поддержки, а доходности по Treasuries и доллар вырастут одновременно, движение может ускориться.
Самая опасная среда для крипто была бы:
Ястребиная ФРС + растущая нефть + растущие доходности U.S. Treasuries + сильнее доллар + падающие акции.
Вместе это может привести к широкому движению в сторону risk-off.
BNB И АЛЬТКОИНЫ МОГУТ СТАЛКИВАТЬСЯ С БОЛЬШЕЙ ВОЛАТИЛЬНОСТЬЮ
BNB и другие крупные альткоины могут быть более чувствительными к изменениям склонности к риску, чем биткоин.
Когда условия по ликвидности ухудшаются, капитал часто в первую очередь перемещается в деньги и защитные активы.
Тогда внутри криптоинвесторы могут снизить exposure к более мелким или более бета‑активам — перед биткоином.
Это создает потенциальную последовательность:
Альткоины слабеют → BNB/Ethereum слабеют → Bitcoin тестирует поддержки → рынок ищет ликвидность
Но противоположное тоже может случиться, если решение ФРС убирает неопределенность.
Если инвесторы решат, что повышение в сентябре — это пик цикла ужесточения, рискованные активы могут восстановиться быстро.
ТРИ ВОЗМОЖНЫХ СЦЕНАРИЯ ДЛЯ ФРС
СЦЕНАРИЙ 1 — ПОВЫШЕНИЕ НА 25 Б.П. + ЯСТРЕБИННОЕ СООБЩЕНИЕ
Вероятность: повышена
ФРС повышает ставки примерно до 3,75%–4,00% и сигнализирует, что инфляция все еще слишком высока, чтобы объявлять победу.
В этом случае, вероятно, это будет самое сложное для рискованных активов развитие.
Возможная реакция рынка:
USD ↑
Доходности U.S. Treasuries ↑
Акции ↓
Давление на BTC ↓
Волатильность альткоинов ↑
Золото, возможно, поддерживается опасениями по поводу инфляции/геополитики
Если политики дадут сигнал, что за повышением может последовать еще одно, рынки могут заложить дополнительное ужесточение на конец 2026 или начало 2027 года.
СЦЕНАРИЙ 2 — ПОВЫШЕНИЕ НА 25 Б.П. + ДОБРОЖЕЛАТЕЛЬНЫЕ (DOVISH) НАСТАВЛЕНИЯ
ФРС повышает ставки, но сообщает, что политики считают: инфляция будет снижаться постепенно.
Это может привести к совершенно иной реакции рынка.
Сначала заголовок может выглядеть мрачно:
«ФРС повышает ставки».
Но трейдеры могут сосредоточиться на forward guidance.
Если ФРС даст сигнал, что сентябрь — это финальная корректировка, а не начало нового цикла ужесточения, рынок может воспринять решение как управляемое.
В этом сценарии:
Доллар: возможно, смешанно
Доходности U.S. Treasuries: могут стабилизироваться
Акции: потенциально восстановятся
Биткоин: может отскочить
BNB и альткоины: потенциально обгонят, если ожидания по ликвидности улучшатся
СЦЕНАРИЙ 3 — ФРС УДЕРЖИВАЕТ СТАВКИ
Это, вероятно, удивит рынки из‑за резкого роста ожиданий повышения ставки после публикации CPI.
Сначала пауза может вызвать ралли на облегчении в рискованных активах.
Но есть и другая сторона истории.
Если ФРС откажется повышать ставку при сохраняющейся инфляции, рынки U.S. Treasuries могут отреагировать негативно, если инвесторы сочтут, что политики отстают от траектории инфляции.
Это может создать необычную ситуацию, когда:
ФРС удерживает → акции сначала растут → доходности U.S. Treasuries растут → доллар укрепляется → рискованные активы разворачиваются
Поэтому даже удержание ставки не гарантирует автоматически ралли по криптовалюте.
САМОЕ ВАЖНОЕ СЛОВО: «ОЖИДАНИЯ»
Рынки движутся на ожиданиях.
Если инвесторы ожидали повышение ставки на 25 базисных пунктов, а ФРС сделает ровно это, то движение, возможно, уже учтено в цене.
А более сильная реакция может прийти из диаграммы dot plot, экономических прогнозов, пресс-конференции и forward guidance.
Инвесторы захотят получить ответы на несколько вопросов:
Ожидает ли ФРС снижения инфляции?
Ожидает ли ФРС еще одно повышение позже в 2026 году?
Как комитет оценивает инфляцию из-за цен на нефть?
Ухудшается ли состояние рынка труда?
Изменялась ли оценка нейтральной процентной ставки?
Насколько сильно политики обеспокоены инфляционными ожиданиями?
Верит ли ФРС, что экономика сможет выдержать более жесткие финансовые условия?
Эти ответы могут оказаться важнее, чем само решение на 25 базисных пунктов.
ПОЧЕМУ РЕШЕНИЕ В СЕНТЯБРЕ ОТЛИЧАЕТСЯ
Это может стать особенно важной встречей, потому что повышение в сентябре будет первым увеличением ставки ФРС с июля 2023 года.
Это делает решение психологически важным для рынков.
Более трех лет инвесторы в основном исходили из допущения, что долгосрочное направление денежно-кредитной политики со временем станет легче.
Обновленный цикл повышения ставок поставит под сомнение это допущение.
Это скажет инвесторам:
ФРС готова ужесточить снова, если инфляция не будет «сотрудничать».
Это сообщение может повлиять на рынки далеко за пределами сентября.
СВЯЗЬ НЕФТЬ—ИНФЛЯЦИЯ—ФРС
Одна из самых важных макроэкономических связей, за которой теперь нужно следить, — это:
Нефть → инфляция → ФРС → доллар → доходности → рискованные активы
Если сырая нефть останется выше $100 за баррель в течение длительного периода, инфляция может оставаться повышенной.
Если инфляция останется повышенной, ФРС может сохранить или повысить процентные ставки.
Более высокие ставки могут поддержать доллар и доходности U.S. Treasuries.
Более высокие доходности и более сильный доллар могут ужесточить глобальные финансовые условия.
И более жесткие финансовые условия могли бы давить на криптовалюты и другие рискованные активы.
Вот почему нефтяной рынок становится все более важным для криптоинвесторов.
Биткоин может быть цифровым активом, но он не существует вне глобальной макроэкономической системы.
МОЖЕТ ЛИ ВЫСОКОЕ НЕФТЯНОЕ СОБЫТИЕ В КОНЦЕ КОНЦОВ ЗАСТАВИТЬ ФРС СДЕЛАТЬ ПАУЗУ?
Да.
Здесь есть важный парадокс.
Более высокие цены на нефть повышают инфляцию.
Но это также может снижать покупательную способность потребителей.
Если растут бензин, дизель, транспорт и другие жизненно важные расходы, у домохозяйств остается меньше денег для необязательных трат.
Это может ослабить экономический рост.
Поэтому ФРС должна сбалансировать два конкурирующих риска:
Инфляция слишком высокая
против
Экономический рост слишком слабый
Агрессивное ужесточение может снизить инфляцию, но также повысить риски рецессии.
Слишком долгое удержание ставок на слишком низком уровне может поддержать рост, но позволить инфляции закрепиться.
Это сложный баланс, стоящий перед политиками.
ЧТО ИНВЕСТОРАМ СЛЕДУЕТ СМОТРЕТЬ ДАЛЬШЕ
Теперь внимание рынка должно сместиться дальше CPI.
1. Решение ФРС
Встреча 15–16 сентября станет ближайшим триггером.
2. Заявление ФРС
Небольшие изменения в формулировках могут вызывать крупные реакции рынка.
3. Экономические прогнозы
Эти факторы могут показать, ожидают ли политики дополнительные повышения.
4. Доходности U.S. Treasuries
В особенности доходности по 2-летним и 10-летним бумагам.
5. Индекс доллара США
Устойчивое укрепление доллара может усилить давление на глобальные рискованные активы.
6. Сырая нефть
Если нефть продолжит расти, инфляционные ожидания могут остаться повышенными.
7. Данные по рынку труда
ФРС не может сосредоточиться исключительно на инфляции.
Условия на рынке труда остаются критически важными для денежно-кредитной политики.
8. Базовый PCE
Это остается особенно важным для понимания предпочитаемой ФРС рамки инфляции.
БОЛЬШАЯ КАРТИНА
Августовский отчет по CPI не означает, что ФРС внезапно потеряла контроль над инфляцией.
И это также не доказывает, что длительная серия повышений ставок неизбежна.
Вместо этого это показывает, что финальная стадия дезинфляции может оказаться заметно более трудной, чем надеялись инвесторы.
Соединенные Штаты продвинулись далеко от беспрецедентных уровней инфляции, которые наблюдались ранее в этом десятилетии.
Но получить инфляцию примерно с 3% до 2% может быть намного труднее, чем довести ее с крайне высоких уровней вниз до 3%.
Обычно это называют проблемой «последней мили».
Последний отчет по CPI предполагает, что «последняя миля» может оказаться особенно трудной.
РЫНОЧНЫЙ ВЕРДИКТ
Августовский отчет по инфляции явно укрепил аргументы в пользу повышения ставки ФРС на 25 базисных пунктов в сентябре.
Рост заголовочного CPI до 3,4% в годовом выражении в сочетании с ростом базового CPI на 0,3% в месяц дает политикам весомую причину продолжать испытывать обеспокоенность по поводу инфляции.
В итоге рынки сместились к тому, чтобы оценивать повышение ставки в сентябре как базовый сценарий, и некоторые меры ставят вероятность примерно на уровне 90%.
Но реальная история рынка больше, чем одно решение по процентной ставке.
Ключевой вопрос в том, будет ли повышение в сентябре:
Одна корректировка по контролю инфляции
или
в начале очередного цикла ужесточения.
Это различие может определить направление движения доллара США, доходностей U.S. Treasuries, акций, биткоина, BNB и более широкого рынка криптовалют в ближайшие недели.
ОКОНЧАТЕЛЬНЫЙ ВЫВОД
ИПЦ не гарантировал повышение ставки ФРС — но заметно укрепил аргументы в пользу того, что оно произойдет.
Общая ставка инфляции остается далеко выше цели ФРС в 2%.
Базовая инфляция ближе к цели, но все еще выше ее.
Месячная базовая инфляция ускорилась.
Цены на энергию растут резко.
Нефть остается выше $100 за баррель.
И рынки все чаще готовятся к возвращению более жесткой денежно-кредитной политики.
Для инвесторов встреча ФРС в сентябре — значит, это не просто вопрос о 25 базисных пунктах.
Речь о направлении глобальной ликвидности.
Если ФРС даст сигнал, что инфляция требует дальнейшего ужесточения, рискованные активы могут столкнуться еще с одним трудным периодом.
Если ФРС повысит ставку, но даст сигнал, что цикл ужесточения близок к завершению, рынки могут интерпретировать решение совершенно иначе.
Решение по ставке задаст тон.
Дальнейшее руководство (forward guidance) ФРС может повлиять на движение рынка.
ThinkPositiveGlobal | PositiveMindsGlobalResults
Эта статья предназначена только для образовательных и информационных целей. Она не является финансовой, инвестиционной, торговой или налоговой рекомендацией. Криптовалюты и финансовые рынки — крайне волатильны. Всегда проводите собственное исследование (DYOR), внимательно управляйте рисками и учитывайте свои финансовые обстоятельства, прежде чем принимать любое инвестиционное решение.
$
