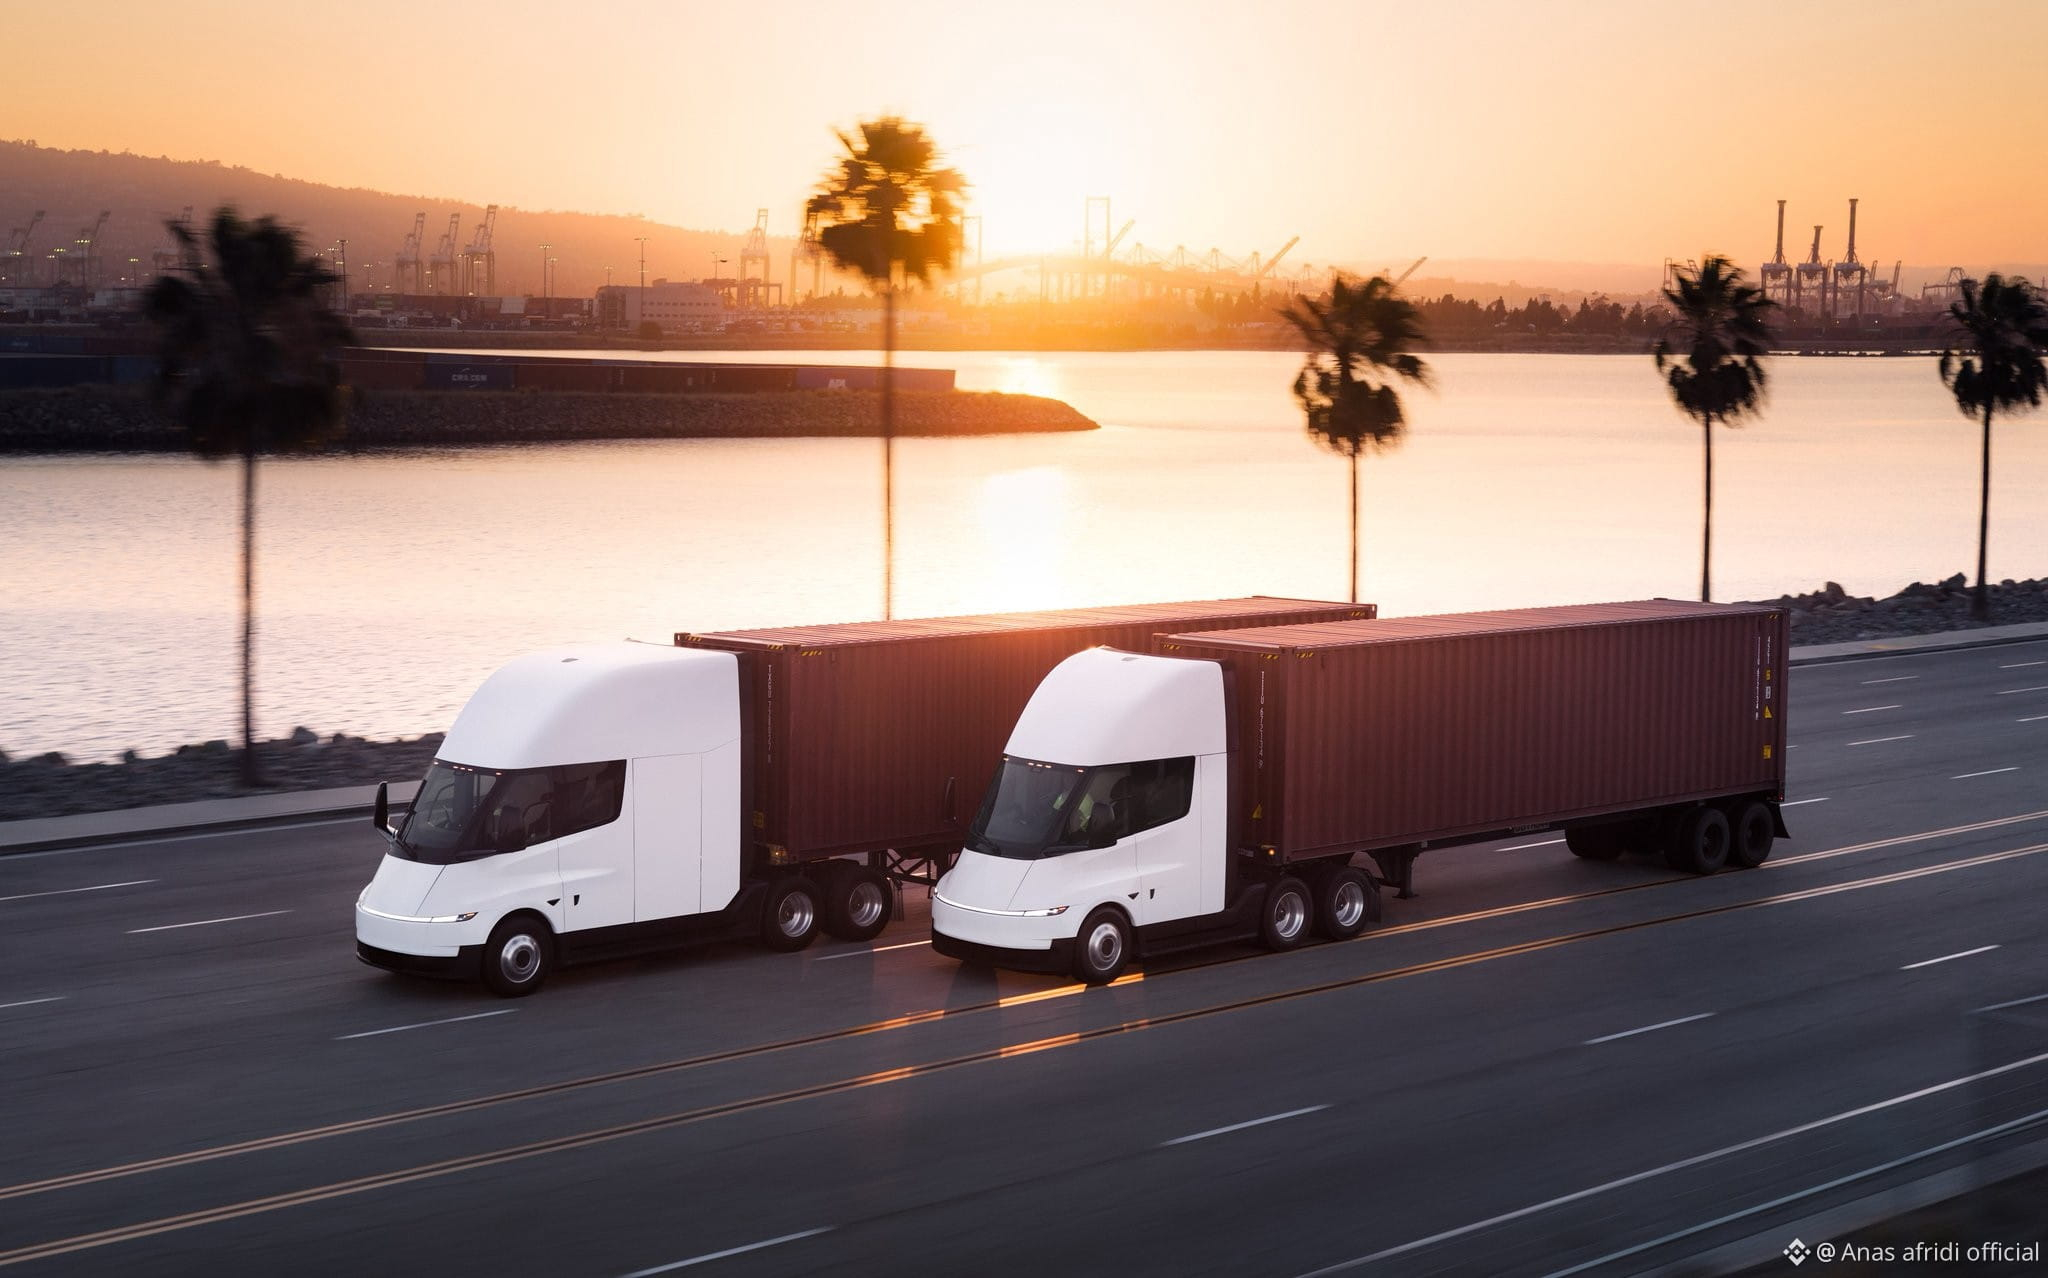
Морган Стэнли в новом $TSLA заметке о Tesla Semi:
"Tesla может генерировать ~$12–18 тыс. в месяц от своего программного обеспечения для автономных грузоперевозок (сбор за подписку $0,85–$1 за милю × 18 тыс. миль в месяц). Это по сравнению с ~$100 в месяц для FSD в потребительских автомобилях сегодня.
Если Tesla достигнет 82 тыс. Semi на дорогах к 2040 году (13,5% доли автономного адресного рынка), это будет означать $17 млрд выручки от ПО и ~$7,5 млрд дополнительной EBIT (10% апсайд к нашему базовому сценарию) — при этом следует отметить, что это не включает первоначальную продажу самого автомобиля или дополнительные доходы Tesla от зарядки. Напомним, что Tesla изначально обозначала производственную цель в 50 000 грузовиков Semi в год, поэтому допущение о развертывании 80 тыс. в общей сложности в течение следующих ~15 лет, по нашему мнению, является консервативной отправной точкой.
Как и в случае с пассажирскими автомобилями, мы ожидаем услышать возражения в адрес пассивного оптического подхода Tesla к автономности (без радара/LiDAR), особенно с учетом более высоких скоростей/большей массы Semi по сравнению с легковыми применениями FSD. Кроме того, может быть более тщательный регулирующий надзор за FSD, основанным только на камерах для Semi, что может сказаться на способности Tesla развернуть несопровождаемую автономную Semi. Однако мы отмечаем, что скепсис по этому вопросу существует уже много лет и не помешал Tesla запустить операции Robotaxi, которые начинают масштабироваться быстрее. Также даже критики подхода «только камеры» признают, что камеры высокого разрешения и управляемые ИИ алгоритмы быстро совершенствуются. Поэтому, если Tesla выведет на дороги Semi, которая будет работать хорошо, мы сомневаемся, что рынок будет чрезмерно анализировать технический стек, который обеспечивает ее работу."$TSLA
"Tesla может генерировать ~$12–18 тыс. в месяц от своего программного обеспечения для автономных грузоперевозок (сбор за подписку $0,85–$1 за милю × 18 тыс. миль в месяц). Это по сравнению с ~$100 в месяц для FSD в потребительских автомобилях сегодня.
Если Tesla достигнет 82 тыс. Semi на дорогах к 2040 году (13,5% доли автономного адресного рынка), это будет означать $17 млрд выручки от ПО и ~$7,5 млрд дополнительной EBIT (10% апсайд к нашему базовому сценарию) — при этом следует отметить, что это не включает первоначальную продажу самого автомобиля или дополнительные доходы Tesla от зарядки. Напомним, что Tesla изначально обозначала производственную цель в 50 000 грузовиков Semi в год, поэтому допущение о развертывании 80 тыс. в общей сложности в течение следующих ~15 лет, по нашему мнению, является консервативной отправной точкой.
Как и в случае с пассажирскими автомобилями, мы ожидаем услышать возражения в адрес пассивного оптического подхода Tesla к автономности (без радара/LiDAR), особенно с учетом более высоких скоростей/большей массы Semi по сравнению с легковыми применениями FSD. Кроме того, может быть более тщательный регулирующий надзор за FSD, основанным только на камерах для Semi, что может сказаться на способности Tesla развернуть несопровождаемую автономную Semi. Однако мы отмечаем, что скепсис по этому вопросу существует уже много лет и не помешал Tesla запустить операции Robotaxi, которые начинают масштабироваться быстрее. Также даже критики подхода «только камеры» признают, что камеры высокого разрешения и управляемые ИИ алгоритмы быстро совершенствуются. Поэтому, если Tesla выведет на дороги Semi, которая будет работать хорошо, мы сомневаемся, что рынок будет чрезмерно анализировать технический стек, который обеспечивает ее работу."$TSLA