Проблема DeFi, возможно, никогда не заключалась в том, что доходность недостаточно высокая.
А в том, что многие доходы просто не имеют за собой настоящих «денег».
Кредитование, LP, плечо, стейкинг — один за другим игровые механизмы становятся всё сложнее, но если капитал всё время остаётся в цикле внутри Crypto, в итоге доходность всё равно трудно оторвать от объёма торгов, рыночной волатильности и притока новой ликвидности.
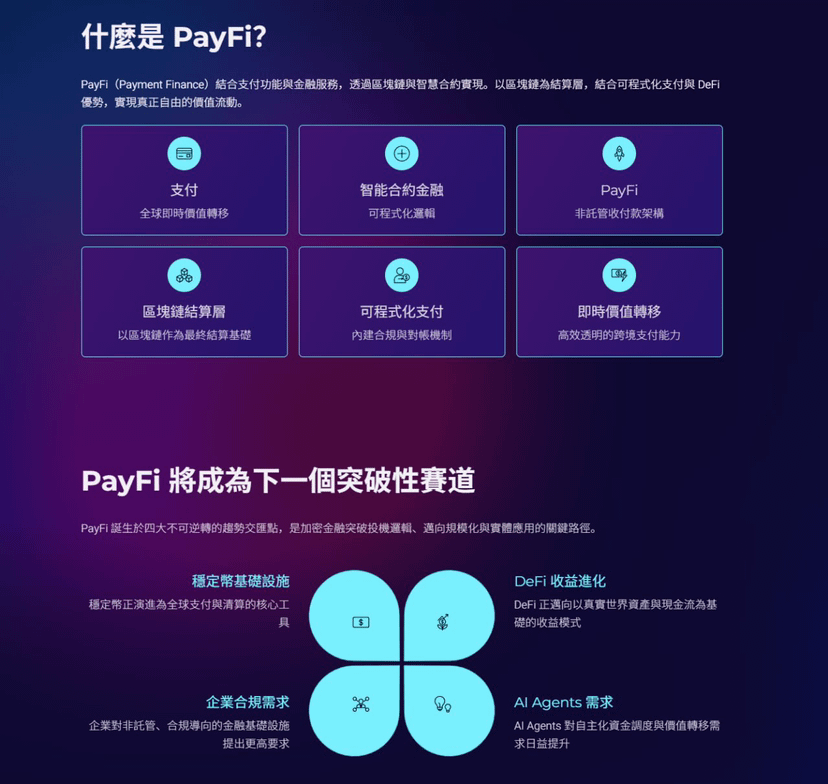
Поэтому я, пожалуй, больше всего обращаю внимание на PayFi.
Потому что платежи сами по себе — это реальная потребность.
Международные переводы, расчёты с мерчантами, платежи в цепочках поставок, платёжные шлюзы — это происходит каждый день, и за этим стоят реальные потоки средств, а не «квази-денежные» потребности, созданные ради майнинга.
Проблема в том, что в традиционной платежной системе капитал часто хранится и управляется централизованными организациями, из-за чего прозрачность и компонуемость ограничены.
То, что, как я вижу, хочет сделать @Polyflow_PayFi, — это восполнить недостающий слой между ними.
PID отвечает за идентичность и верифицируемые аттестаты, а PLP — за приём платежных средств и расчётную ликвидность; дальше — за то, чтобы потоки капитала, порождённые реальными платежами, могли быть связаны с ончейн-финансами.
Это означает очень важное изменение:
в будущем источниками доходности DeFi могут быть не только «кто-то готов забрать у вас ликвидность», а реальные люди в реальном мире, которым нужны эти деньги для оборота.
Если этот путь удастся запустить, PayFi по-настоящему изменит не какой-то конкретный DeFi-продукт, а источник ончейн-ликвидности.
От внутреннего цикла в Crypto — к тому, чтобы реальные бизнес-денежные потоки входили в ончейн.
Я думаю, именно это и делает PayFi тем, на что стоит смотреть в первую очередь.
@Polyflow_PayFi
#polyflow
А в том, что многие доходы просто не имеют за собой настоящих «денег».
Кредитование, LP, плечо, стейкинг — один за другим игровые механизмы становятся всё сложнее, но если капитал всё время остаётся в цикле внутри Crypto, в итоге доходность всё равно трудно оторвать от объёма торгов, рыночной волатильности и притока новой ликвидности.
Поэтому я, пожалуй, больше всего обращаю внимание на PayFi.
Потому что платежи сами по себе — это реальная потребность.
Международные переводы, расчёты с мерчантами, платежи в цепочках поставок, платёжные шлюзы — это происходит каждый день, и за этим стоят реальные потоки средств, а не «квази-денежные» потребности, созданные ради майнинга.
Проблема в том, что в традиционной платежной системе капитал часто хранится и управляется централизованными организациями, из-за чего прозрачность и компонуемость ограничены.
То, что, как я вижу, хочет сделать @Polyflow_PayFi, — это восполнить недостающий слой между ними.
PID отвечает за идентичность и верифицируемые аттестаты, а PLP — за приём платежных средств и расчётную ликвидность; дальше — за то, чтобы потоки капитала, порождённые реальными платежами, могли быть связаны с ончейн-финансами.
Это означает очень важное изменение:
в будущем источниками доходности DeFi могут быть не только «кто-то готов забрать у вас ликвидность», а реальные люди в реальном мире, которым нужны эти деньги для оборота.
Если этот путь удастся запустить, PayFi по-настоящему изменит не какой-то конкретный DeFi-продукт, а источник ончейн-ликвидности.
От внутреннего цикла в Crypto — к тому, чтобы реальные бизнес-денежные потоки входили в ончейн.
Я думаю, именно это и делает PayFi тем, на что стоит смотреть в первую очередь.
@Polyflow_PayFi
#polyflow