
Недавно в среде ходит история: в 1991 году профессор Стэнфорда Томас Ковер взял две «почти не выросшие» акции, каждый день проводил ребалансировку между ними и получил более чем 70-кратный результат — вывод: доход получается именно за счёт волатильности.
У истории есть реальный прототип, но в пересказе она исказилась в двух местах. Прототип — классический пример из статьи Ковера про универсальные портфели (universal portfolios): две акции на NYSE — Iroquois Brands и Kin Ark — за период с 1963 по 1985 год, то есть 22 года. «Почти не выросшие» — это неправда: если купить и держать Iroquois, получится 8,9 раза; реальное сравнение такое: при ежедневной ребалансировке 55/45 для той же пары акций — 73,6 раза. Те самые недостающие 8 раз — и есть деньги, заработанные на волатильности. И ещё одну вещь пересказчики упустили: у волатильности есть ценник, и одной формулой всё можно посчитать.
Формула
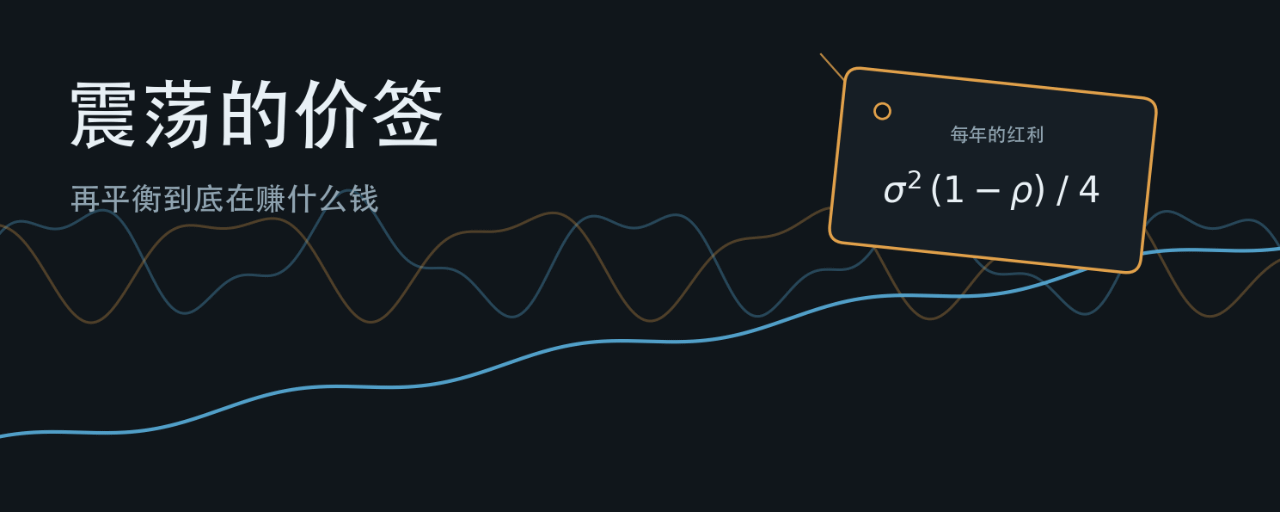
Если два актива держать по половине и постоянно ребалансировать, темп роста портфеля будет заметно выше, чем средний темп роста обоих. Когда волатильности двух активов равны, эта «надбавка» равна:
Бонус = σ² × (1 − ρ) ÷ 4
σ — годовая волатильность, ρ — коэффициент корреляции между двумя активами. Вот и весь «двигатель»: ребалансировка превращает волатильность в рост, а обменный курс как раз равен этой величине — лишнего на один базисный пункт.
Что нужно для 70x
Пересчёт «от прототипа»: в 22-м с 8,915x до 73,619x, каждый год прибавляя примерно 9,6 процентных пункта. Получается: даже если корреляция равна нулю, каждой ноге нужна как минимум волатильность чуть выше 60% годовых, и это должно продолжаться двадцать два года. Этот пример — теоретический верхний предел механизма: он подобран «по учебнику», но всё равно остаётся верхним пределом.
Кормим «обычный» для рядовых: две качественные акции с 30% волатильностью и корреляцией 0,5 — около 1,1% в год; два индексных фонда с 18% волатильностью и корреляцией 0,9 — порядка 8 б.п. Двигатель-то настоящий, а вот обычное сырьё столько «продукта» не выдаёт.

Через три «щели» он и вытекает
Во-первых, издержки. Ежедневная ребалансировка равна половине расхождений между двумя сторонами в каждый день, год за годом; по спредам и тарифам розницы этот эффект — того же порядка, что и 1,1%: формула даёт деньги, а по пути у вас забирают львиную долю.
Во-вторых, корреляция не соблюдает обещаний. Формула требует «и резко, и не синхронно», но когда рынок рушится, корреляция большинства активов одновременно устремляется к 1 — ровно в тот момент, когда волатильность максимальна, бонус схлопывается до нуля. Два фактора σ² × (1 − ρ) в ваших самых нужных состояниях идут в обратную сторону.
Во-вторых, ребалансировка — это ставка на среднее возвращение. Подрезать рост и докупить просадку; в боковике покупать дешево и продавать дорого; в трендовом рынке — каждая сделка ослабляет сильных и усиливает слабых. Те же правила применяются к медленно растущему бычьему активу и к активу, который лишь тянется вниз: в итоге вы годами продаёте победителей, чтобы компенсировать проигравшим.
Обязательно ли делать 50/50?
Не обязательно. Пусть вес риск-ноги равен w, а другая нога — это кэш. Тогда бонус = ½ × σ² × w × (1 − w). Это парабола: вершина на 50/50, но «верх» у неё широкий. При 30% или 70% в позиции вы сохраняете 84% максимального бонуса; при 20% или 80% — 64%. При симметричных лёгких и тяжёлых весах всё одинаково.
Проверим на трёх реальных активах (с января 2020 по сентябрь 2026, ребалансировка на конец квартала, кэш-«нога» 1,8% годовых, издержки: A-акции в одном направлении 0,05%, бинанс-монеты 0,1%; бонус = превышение доходности портфеля над средневзвешенной доходностью двух ног):
SciTech 50 (волатильность 34%): 20% в позиции +1,3%, 50/50 +2,0%, 80% в позиции +1,3%.
BTC (волатильность 61%): 20% в позиции +4,6%, 50/50 +7,6%, 80% в позиции +5,2%.
BNB (волатильность 82%): 20% в позиции +9,3%, 50/50 +11,8%, 80% в позиции +7,0%.

Парабола воспроизводится на трёх активах. Реализованный результат выше теории на одну ступень — это удача тайминга, подаренная историей «падало — значит должно отскочить», не надо превращать это в ожидаемую величину. Что действительно важно запомнить — порядок решений: при смене весов изменение общей доходности портфеля является величиной первого порядка (SciTech 50: с 20% в позиции 4,1% до 80% 7,0%; BTC: с 14,7% до 40,1%), а бонус — второго порядка. Поэтому сначала фиксируйте вес по тому, какой откат вы выдержите, а бонус автоматически «капает» — 60/40 и 70/30 сидят на вершинах параболы, не стоит ради нескольких десятых процента переносить на себя риск-экспозицию. И ещё: бонус — это единственная часть формулы, которую можно получить, не прогнозируя будущую доходность; вот почему его и стоит указывать отдельно.
Этот подход не нужно собирать самому: в списке торговых ботов на Binance есть спотовый бот «Rebalance» — покупает падения, продаёт рост и поддерживает фиксированную долю по рыночной стоимости. То есть он выполняет ровно ту самую историю с правилами. Инструмент нормальный, проблема в том, что большинство людей не посчитали эту часть счёта до того, как зашли в сделку.
Что ещё правда?
Честная версия звучит так: ребалансировочный бонус реален, его можно заранее посчитать. Но заработать на нём можно лишь если совпадут три условия — высокая волатильность, низкая корреляция и дешевая реализация. В крипто волатильность есть, часть товаров и акции дают низкую корреляцию, но у розницы все три условия почти никогда не складываются. Поэтому это чаще встречается в историях, а не в выписках.
Прежде чем верить любой «торговле волатильностью», поставьте этому цену: σ² × (1 − ρ) ÷ 4, а затем вычтите реальные годовые торговые издержки. Если ответ не дотягивает до одного процентного пункта, значит история, которую вам рассказали, была про ту пару акций в 1963 году — а аккаунт, который вот-вот разыграется, будет вашим.
#управление рисками