Сегодня рассмотрим временной сдвиг между двумя группами сигналов.
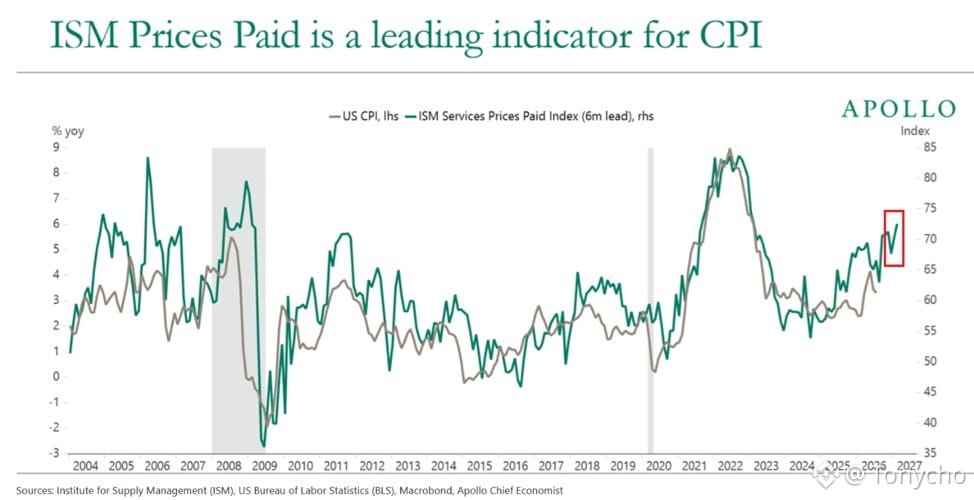
1️⃣ Индекс цен в сервисном секторе по линии ISM (ISM services: payment prices index) в августе показал рост на 2,3 пункта м/м до 72,6 — это максимальный уровень с июля 2022 года. Исторически он демонстрировал примерно 6 месяцев опережения по отношению к CPI/«core PCE». Если корреляция сохранится, у CPI есть вероятность уйти с 3,4% (за июль) к диапазону около 6%. (Рис. 1)
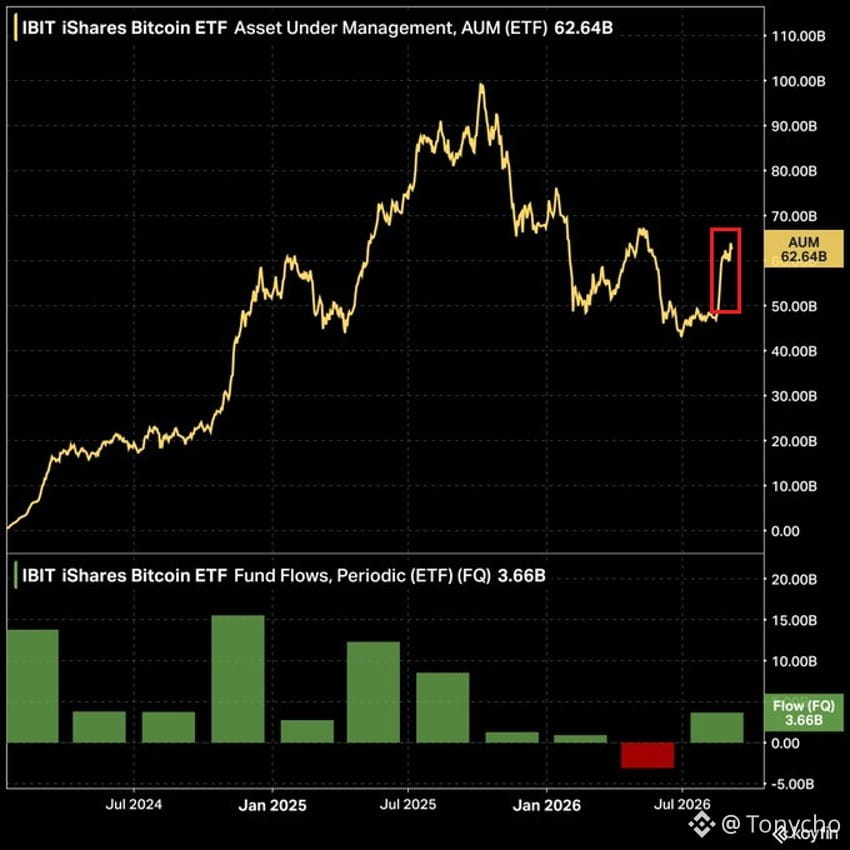
2️⃣ Крупнейший в мире биржевой фонд на биткоин — $IBIT — в этом квартале привлёк чистый приток в $3,7 млрд. С начала сентября приток уже составил $459,8 млн. Темп накопления со стороны институционалов заметно опережает момент «подтверждения» инфляционных данных. (Рис. 2)
Но Тони (东尼哥) считает: этот сдвиг не может сохраняться бесконечно.
У этой логики есть чёткая точка проверки: 16 сентября заседание ФРС по ставкам.
Рынок в какой-то момент закладывал повышение на 60%. Это означает, что текущий нарратив «институционалы заранее заходят в торговлю на возврат инфляции» по сути является сделкой с временным окном и конкретным дедлайном — если ФРС подаст более ястребиные сигналы, логика денег может мгновенно развернуться: с «предварительного ценообразования» к началу режима «раздачи на высоких уровнях».
Краткосрочный фон по данным:
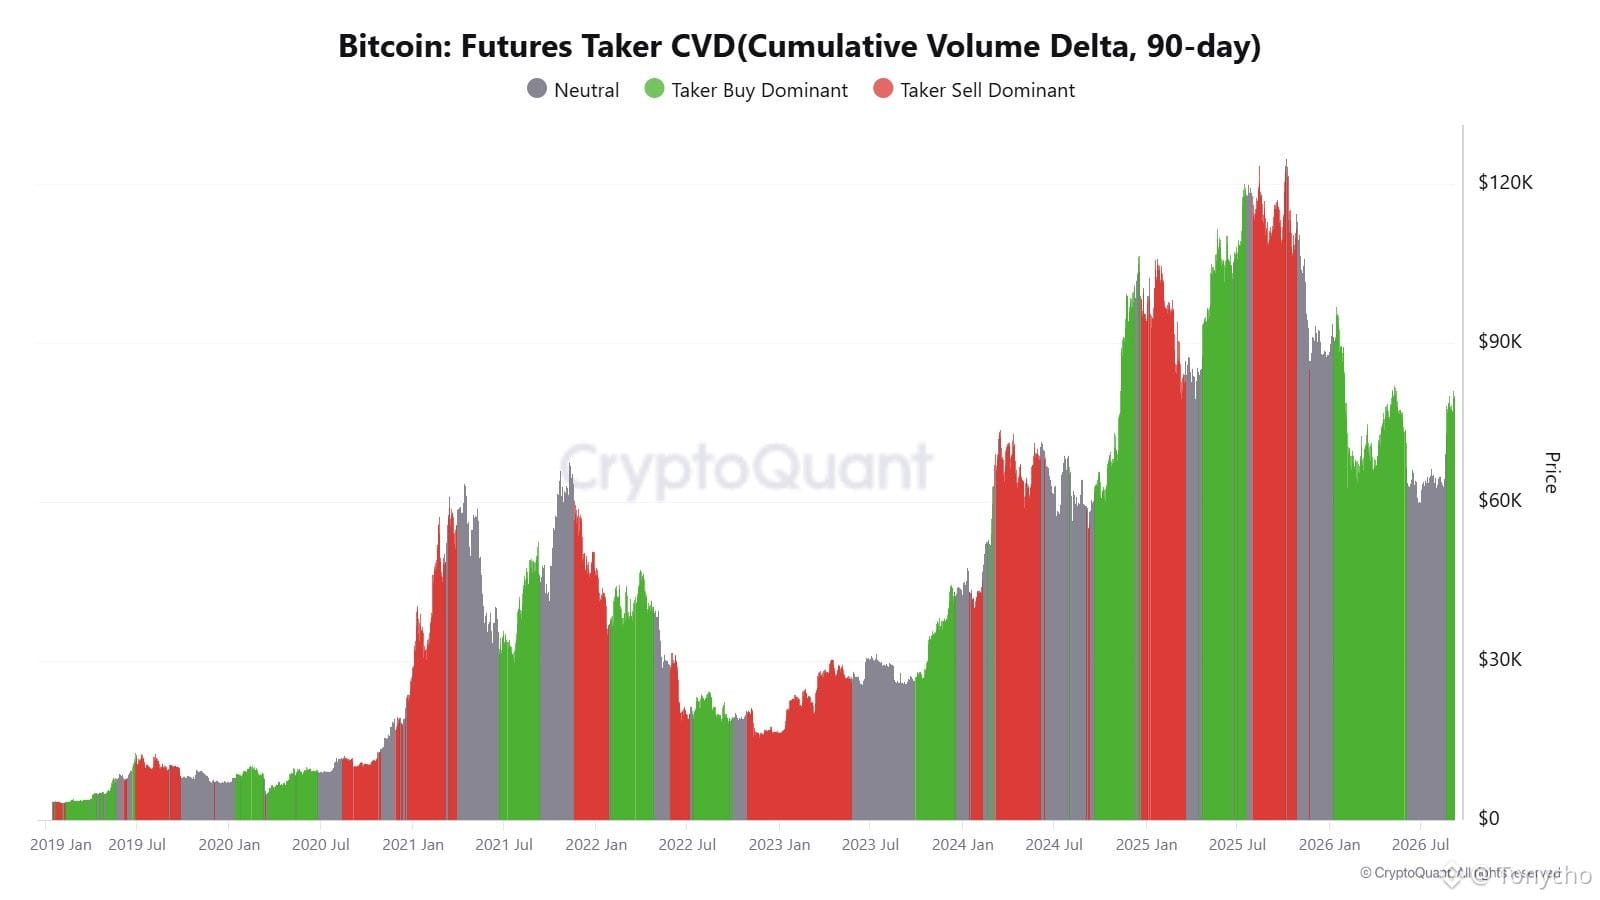
1️⃣ Продолжение чистых покупок фьючерсов на BTC при при этом по-прежнему отрицательном спросе на споте. Дальнейшая устойчивость отскока зависит от того, когда спотовый спрос подтянется; (Рис. 3)
2️⃣ Слой ордеров на продажу у «китов» по BTC расположен на 81k. Если ETH пробьёт 2537, переходим к бычьему сценарию, но в диапазоне 2530–2600 плотность «стен» на продажу со стороны китов высока.
3️⃣ Вероятность принятия законопроекта в пределах года снизилась до 16%.
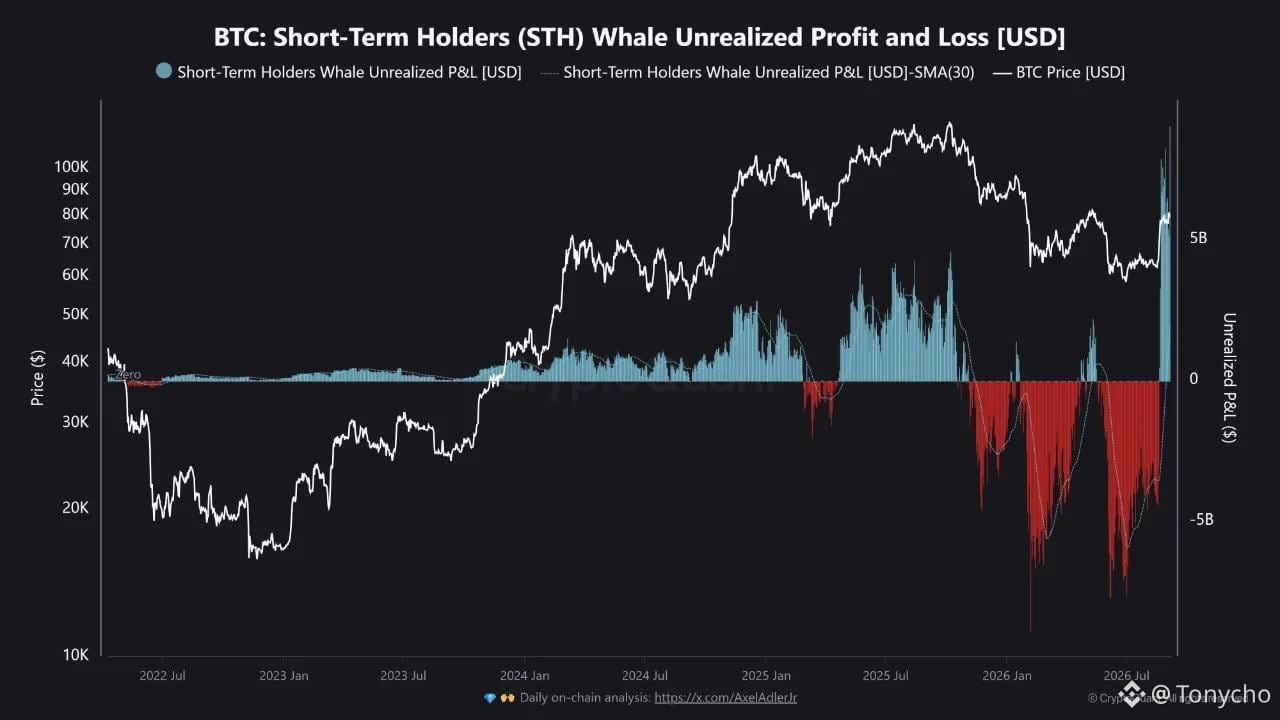
4️⃣ Нереализованная прибыль «китов» с коротким горизонтом по биткоину достигла рекордных $9,07 млрд (CryptoQuant); одновременно растут риски распродажи. (Рис. 4)
Рекомендация: внимательно следить за изменениями потоков капитала до и после 16 сентября (FOMC), поскольку это ключевое окно для проверки, работает ли данная логика или нет.