
Что происходит, когда для заимствования и кредитования больше не нужен традиционный банк, стоящий между двумя сторонами?
Именно поэтому Aave продолжает выделяться для меня в сфере децентрализованных финансов. Вместо того чтобы просто создавать очередной токен или торговую платформу, Aave фокусируется на одной из самых фундаментальных функций в финансах: кредитовании и заимствовании.
По своей сути Aave — это децентрализованный протокол кредитования, где пользователи могут предоставлять цифровые активы в пулы ликвидности и получать проценты, в то время как другие пользователи могут брать активы в долг, предоставляя залог. Процесс управляется смарт-контрактами, а не традиционным централизованным учреждением, которое одобряет каждую транзакцию.
Самое интересное — насколько много финансовой инфраструктуры можно представить в виде программируемых правил.
В традиционных финансах кредитование включает оценку кредитоспособности, посредников, кастодианов, юридические соглашения и операционные процессы. DeFi подходит к задаче иначе. Aave использует избыточное обеспечение и автоматизированные механизмы для управления рынками кредитов. Заёмщикам в целом нужно внести больше стоимости в качестве обеспечения, чем они могут заимствовать, что помогает протоколу контролировать риск, связанный с волатильными цифровыми активами.
Эта модель проводит важное различие между традиционным кредитованием и децентрализованным заимствованием. Aave не просто пытается скопировать банк. Вместо этого она исследует, как может выглядеть кредитование, когда обеспечение, расчёты процентов и ликвидации прозрачно обрабатываются с помощью смарт-контрактов.
Ещё один аспект, который я считаю важным, — это ликвидность. Кредитный протокол становится полезным, когда для поставщиков и заёмщиков достаточно ликвидности, чтобы они могли эффективно взаимодействовать. Это создаёт сетевой эффект: больше ликвидности может улучшить полезность рынков, а полезные рынки способны привлечь больше участников.
Но кредитование в DeFi не лишено рисков.
Уязвимости смарт-контрактов, волатильность активов, события ликвидации, зависимости от оракулов и меняющиеся рыночные условия могут влиять на пользователей. Поэтому понимание механики работы протокола гораздо важнее, чем просто смотреть на его общие депозиты или цену токена.
То, что делает Aave для меня интересным, — это более широкий эксперимент, который она представляет. Финансовые услуги не обязательно должны исчезнуть; некоторые из их базовых функций потенциально могут стать программируемыми, прозрачными и доступными через децентрализованную инфраструктуру.
Если эта модель продолжит развиваться, децентрализованное кредитование может стать важной частью более широкого ончейн-финансового системы, где активы, ликвидность и финансовые приложения будут взаимодействовать более бесшовно.
Главный вопрос не в том, сможет ли DeFi воссоздать традиционное кредитование. Вопрос в том, сможет ли в итоге программируемая финансовая инфраструктура предоставлять сервисы, которые будут более доступными, прозрачными и взаимосвязанными (компонуемыми), чем системы, которыми мы пользуемся сегодня.
Как вы думаете, децентрализованное кредитование со временем станет массовым финансовым инструментом или останется в основном продуктом, ориентированным на криптовалюты?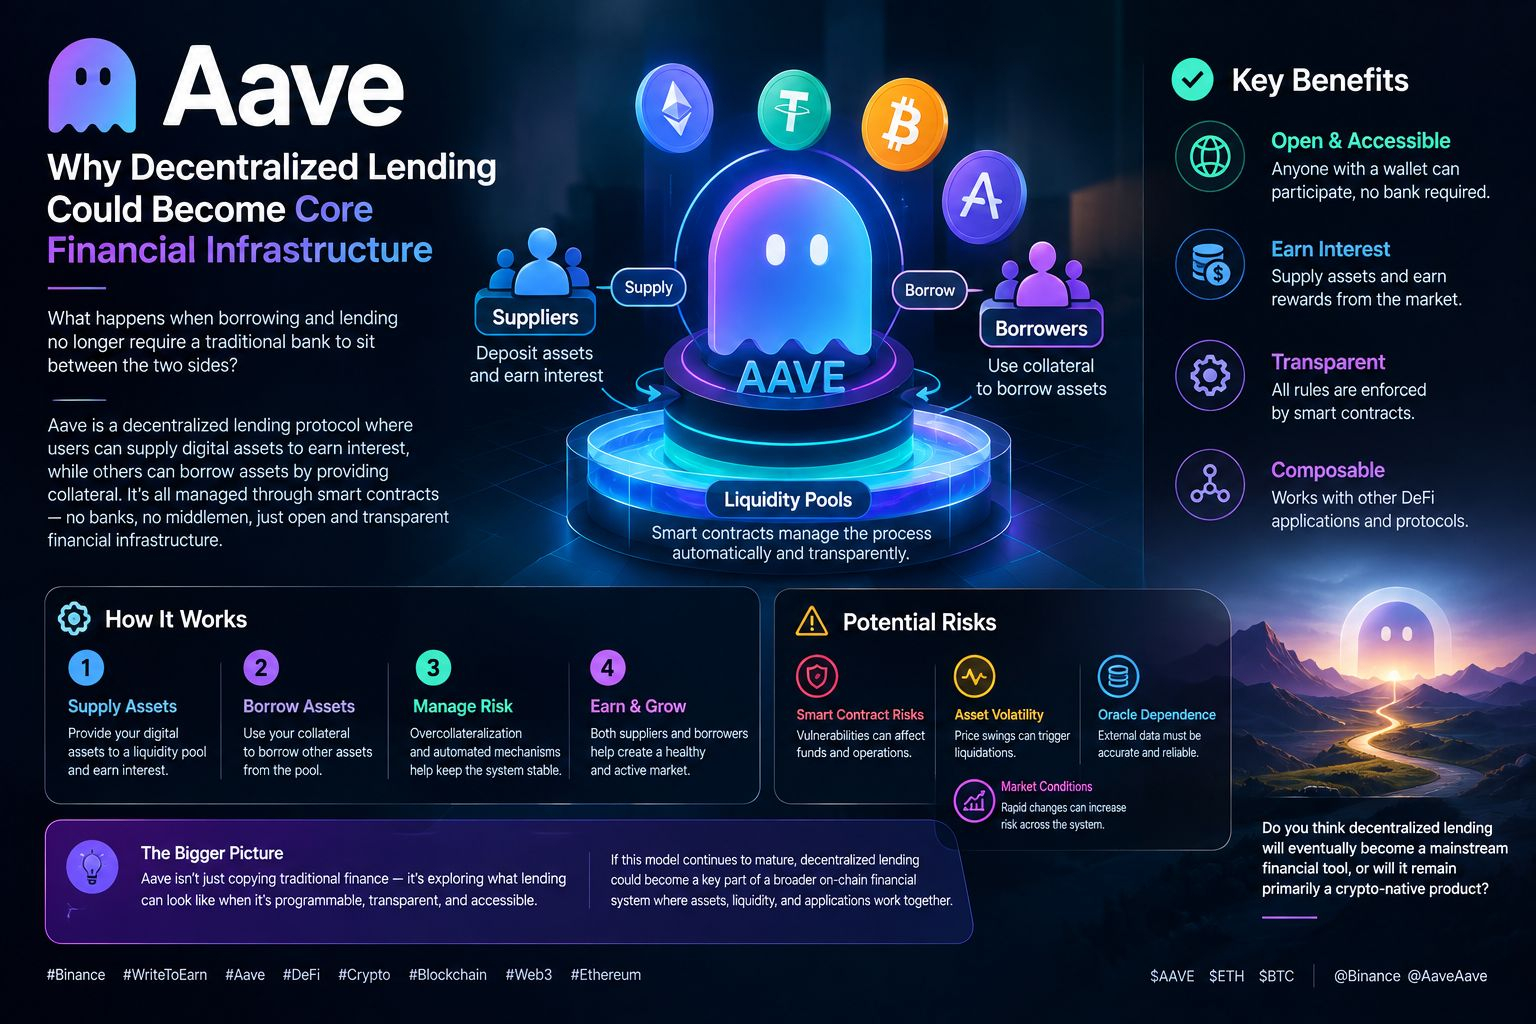
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
