Если демократы на промежуточных выборах «пройдутся катком» обеими палатами, а Трамп не будет устраивать игры на стороне, победа обеспечена!
И прямо в этот момент BofA выходит и расставляет все по местам:
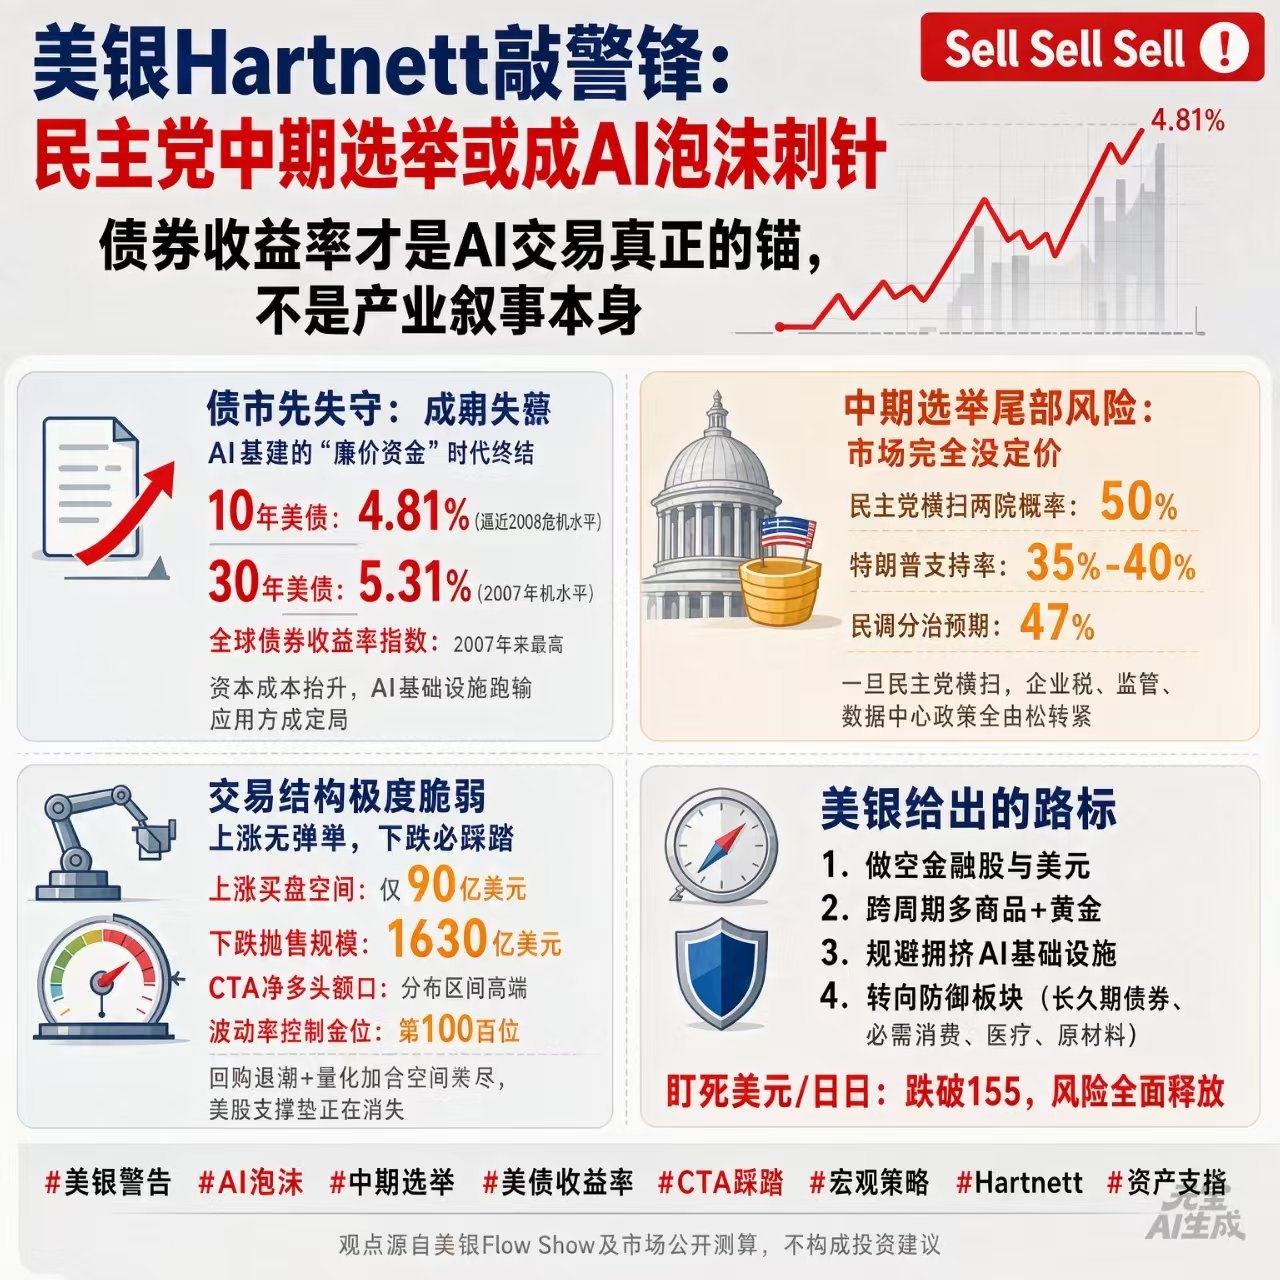
Если демократы на промежуточных выборах сметут обе палаты, это может стать спусковым крючком — пробить пузырь в AI и привести к откату американского фондового рынка как минимум на 10%.
Сначала — про рынок облигаций.
Сейчас доходность 10-летних UST уже дошла до 4,81% — это почти уровень финансового кризиса 2008 года. Доходность 30-летних — 5,31%, это максимум с 2007 года.
Япония и Германия тоже разгоняются на росте. Ключевой вывод от BofA (Hartnett) звучит так: «пузырь, ведущийся облигациями» — именно доходности длинных бумаг являются реальным якорем для сделок по теме ИИ, а не сами по себе отраслевые нарративы.
Для направлений вроде AI-инфраструктуры, которые чрезвычайно зависят от дешевого финансирования, длинный конец остается высоко — он напрямую поднимает стоимость капитала и давит на ожидаемую доходность инвестиций. Проще говоря: «AI-инфраструктура будет продолжать обгонять по результатам меньше, чем приложения».
Если посмотреть на структуру торговли, она уже очень хрупкая.
По расчетам BofA, сейчас у CTA, а также у стратегий контроля волатильности, в сценарии роста остается лишь около 9,0 млрд долларов чистого пространства для нетто-покупок;
Как только рынок продолжит падать, потенциальный масштаб распродажи может достичь 1630 млрд долларов.
Goldman тоже это подтверждает: чистая лонг-экспозиция CTA по глобальным фондовым индексам уже находится ближе к верхней границе распределения; при росте дополнительные покупки крайне ограничены, а в сценарии резкого падения возможна жесткая ликвидация позиций.
С точностью до наоборот, у Deutsche Bank формулировка еще прямее: доля акций в стратегии контроля волатильности уже достигла 100-го процентиля, по сути, нет пространства для автоматических наращиваний.
Сила, которая в прошлом поддерживала американский фондовый рынок — корпоративные байбеки — тоже начинает сходить на нет. К сезону отчетностей за 3-й квартал приближается «тихое» время в сентябре, и машинно-ориентированный спрос на выкуп резко сжимается; причем гиганты, стоит им затронуть тему ИИ, почти все превращаются в чистых заемщиков.
Политическая повестка на рынке практически не заложена в цены.
Опросы пока держатся на сценарии разделения властей: республиканцы контролируют сенат, демократы — палату представителей, но на Polymarket вероятность «сметания» демократами обеих палат уже выросла до 50%.
Если уж «вынесут» все подчистую, то корпоративный налог и отраслевое регулирование с послаблений перейдут к ужесточению. Стоимость финансирования в AI-секторе и так высока, а после поворота в сторону более жесткой политики давление на пузырь напрямую выйдет наружу.
Также стоит присмотреться к выборам губернатора Техаса — это уже маркер политического курса по AI-дата-центрам. Действующий губернатор-республиканец, которого «просели» в опросах, был вынужден объявить паузу в строительстве дата-центров: политическое ограничение для AI-инфраструктуры стало проявляться на практике.
Поэтому логика BofA такая:
Продавать финансовый сектор и доллар; а в рамках межцикловых ставок продолжать быть в длинных позициях по товарам и золоту — хеджировать риски инфляции и геополитики;
На уровне AI-трейдинга избегать переполненных (слишком людных) бумаг в AI-инфраструктуре и перейти к длинным облигациям и оборонительным секторам — товарам первой необходимости, медицине, сырью и т. п.
Кроме того, если смотреть на долгий цикл, исторический экстремум последних десяти лет: у американских облигаций была отрицательная скользящая доходность. Обычно он соответствует долгосрочным точкам покупки для акций и товаров — и дает историческую опору для размещения в облигациях в 4-м квартале.
Но главное — следить за парой доллар/иена: если она пробьет уровень 155, то какие удары получат S&P (американские акции), золото и UST — именно это и станет ключевой проверкой склонности к риску.$QQQ