

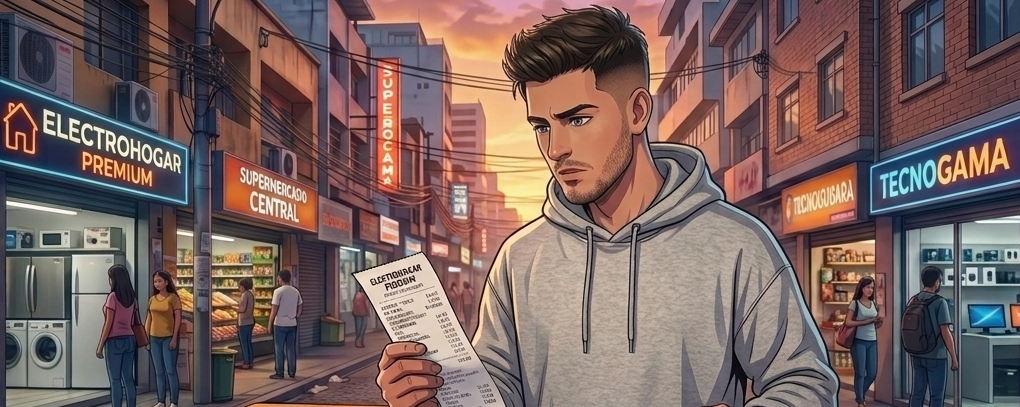
🇻🇪 Центральный банк Венесуэлы (BCV) оценил инфляцию за август 2026 года в 8,9%. По сравнению с 19,9% в июле — на фоне логистического удара от июньского «сейсмического дублета» — этот показатель политически преподносится как триумф стабилизации. 🏦📊
Однако замедление не означает удешевление. Интерпретировать эту цифру как пролог к экономическому процветанию — серьезная техническая ошибка: цены не откатываются назад, структура издержек по-прежнему заблокирована на рост, а покупательная способность остается резко ухудшенной. ⚠️💸
1. Замедление vs дефляция: обман меньшего процента 📉
В условиях хронической инфляции ежемесячная отметка в 8,9% не означает, что товары стоят меньше, чем в прошлом месяце. 🛒
Торможение — не падение: Это значит, что стоимость жизни растёт более медленными темпами, чем в июле, но накопленная «ступень» цен всё равно продолжает подниматься. 📈
Межгодовой эффект: При накопленной инфляции, превышающей 200% с начала года, реальные цены удвоились или утроились, разрушая покупательную способность базового дохода. 💥💵
2. Невидимые искажения: налоговая стена, разрыв и отток ликвидности 🧱
Под поверхностью этих 8,9% экономическая система работает под давлением системных сбоев, которые по-разному бьют по производственной цепочке и по потребителю: 🔍
Для предпринимателя (Налоговая стена и валютная трение): Цены не снижаются, потому что бизнес тянет за собой удушающее давление налогов и парафискальных сборов (официальные налоги, IGTF, патенты и муниципальные пошлины). К этому добавляется юридическая дилемма: они обязаны выставлять счета по официальному курсу BCV, в то время как пополняют товар, рассчитывая его под реальность параллельного рынка, вынуждая либо применять крайне жёсткие превентивные надбавки (хеджирование), либо постоянно сталкиваться с рисками налоговых проверок. 🏬⚖️
Для потребителя (Настоящий эффект Buy Now, Pay Later): Платформы вроде C4shea предотвращают полное обрушение продаж технологий или обуви, но они работают не с риском традиционной банковской просрочки (поскольку блокируют счета сразу при любом задерживании). Их реальное воздействие — глубокий отток ликвидности из дома: гражданин сначала пытается оплатить двухмесячный взнос за бытовую технику и, чтобы сделать это, в итоге полностью каннибализирует и жертвует своим бюджетом на качественное питание. 💳🍽️
3. Асимметрия рынка и проверка огнём последнего квартала ⚖️
Этот макроэкономический эффект раскалывает общество на два противостоящих блока, которые испытывают напряжение из‑за закрытия года: 🧩
Обычный гражданин: Те, кто зависит от фиксированных доходов в боливарах (например, госсектор), сталкиваются с полным «обнулением» своей покупательной способности, тогда как меньшинство с доходами в валюте или за счёт переводов выживает, влезая в долги на короткие сроки, чтобы приобретать товары длительного пользования. 🚶♂️📉
Загнанный в угол предприниматель: При фиксированных и негибких вниз операционных издержках бизнес выживает только жертвуя маржой ради быстрой оборачиваемости запасов, постоянно принимая риск обесценивания капитала. 💼🔄
Угроза Q4: Войти в финальную часть года — с учебными обязательствами, сезонными расходами и накопленной инфляцией выше 200% — значит поставить на пределе способность к сопротивлению, показав, остаётся ли у потребителя запас по заимствованию или же торговля сумеет удержать денежный поток. 🗓️🔥
🎯 Стратегические ориентиры для принятия решений
Чтобы действовать в этом сценарии и не впасть в ложные ожидания, крайне важно холодно оценить ресурсы: 🧠
🧑🤝🧑 Для обычного гражданина:
Хирургическое распределение: Направьте доход исключительно на критическое выживание (питание и здоровье), устранив любые ненужные дискреционные расходы. 🍎💊
Оборонительное использование кредита: Применяйте рассрочку платежей только для предметов, использование которых действительно необходимо и которые при этом долговечны, строго рассчитывая, чтобы взнос не «съел» деньги, предназначенные для поддержания дома. 🛡️💳
Защита ликвидности: Немедленно конвертируйте минимальные денежные излишки в валюту или в стабильные цифровые активы, чтобы смягчить потерю стоимости. 💱🔒
🏬 Для предпринимателя или торговца:
Страховка операционных затрат: Избегайте долгосрочных обязательств, в которых нет оговорок о гибкости при непредвиденных изменениях рынка или давлении налогов. 🛡️📑
Приоритет в оборачиваемости: Отдавайте предпочтение скорости продаж с подстроенными маржами вместо удержания запасов, рассчитывая на высокие цены на рынке с сокращённой ликвидностью. 📦🏃♂️
Управление денежными потоками на фоне разрыва: Разработайте механизмы взыскания и пополнения, которые нейтрализуют расхождение между официальной ставкой выставления счетов и реальной стоимостью повторной закупки товара, минимизируя юридические и фискальные риски перед закрытием года. 💵📊


