
Fatima_Tariq
16k Публикации
Fatima_Tariq
 Square Verified+
Отправить жалобу
Заблокировать пользователя
Nutritionist / Dietitian
165 подписок(и/а)
67.3K+ подписчиков(а)
79.4K+ понравилось
Посты
Все
Цитирования
Активно
·
--
Падение
Закон CLARITY: шансы рухнули. Регулирование криптовалюты теряет импульс?
Закон CLARITY проходит самое серьёзное испытание.
Накануне прогнозно-рыночные шансы на принятие законопроекта в 2026 году выросли примерно до 30% после того, как республиканцы Сената опубликовали пересмотренную версию с более чем 120 изменениями, призванными учесть опасения демократов.
Но перед сегодняшним процедурным голосованием в Сенате эти шансы снова резко снизились: сообщается, что котировки Polymarket опускаются к уровню середины 10-х.
И вот здесь порог в 60 голосов становится критическим.
У республиканцев 53 места в Сенате, а значит, законопроекту нужно как минимум 7 голосов демократов или независимых, чтобы перейти черту и продвинуться дальше.
Меня интересует вот что: рынок реагирует не просто на то, «хорошо» или «плохо» регулировать криптовалюты.
Он оценивает риск политического исполнения.
В пересмотренной версии есть крупные изменения в части этики, DeFi и регуляторного надзора, но разногласия сохраняются по правилам для стейблкоинов, по криптоинтересам, связанным с Трампом, и по точной регуляторной рамке.
Поэтому для BTC и ETH я бы не считал Закон CLARITY автоматически бычьим катализатором.
Если будут обеспечены 60 голосов:
→ регуляторная неопределённость может снизиться
→ институциональная уверенность может вырасти
→ более широкий рынок криптовалют в США может получить более чёткую рамку
Если голосование провалится:
→ ожидания по принятию в 2026 году могут быстро ухудшиться
→ регуляторная неопределённость сохранится
→ криптовалюта может продолжать торговаться в русле политических заголовков, а не фундаментальных факторов
Главный вывод для меня простой:
30% вероятности никогда не были гарантией. И резкое падение не означает, что законопроект окончательно мёртв.
Сегодняшнее голосование — о том, сможет ли это законодательство продвинуться дальше.
Главный вопрос: смогут ли 60 сенаторов договориться о том, как именно должна выглядеть «ясность в регулировании криптовалют»?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
Закон CLARITY: шансы рухнули. Регулирование криптовалюты теряет импульс?
Закон CLARITY проходит самое серьёзное испытание.
Накануне прогнозно-рыночные шансы на принятие законопроекта в 2026 году выросли примерно до 30% после того, как республиканцы Сената опубликовали пересмотренную версию с более чем 120 изменениями, призванными учесть опасения демократов.
Но перед сегодняшним процедурным голосованием в Сенате эти шансы снова резко снизились: сообщается, что котировки Polymarket опускаются к уровню середины 10-х.
И вот здесь порог в 60 голосов становится критическим.
У республиканцев 53 места в Сенате, а значит, законопроекту нужно как минимум 7 голосов демократов или независимых, чтобы перейти черту и продвинуться дальше.
Меня интересует вот что: рынок реагирует не просто на то, «хорошо» или «плохо» регулировать криптовалюты.
Он оценивает риск политического исполнения.
В пересмотренной версии есть крупные изменения в части этики, DeFi и регуляторного надзора, но разногласия сохраняются по правилам для стейблкоинов, по криптоинтересам, связанным с Трампом, и по точной регуляторной рамке.
Поэтому для BTC и ETH я бы не считал Закон CLARITY автоматически бычьим катализатором.
Если будут обеспечены 60 голосов:
→ регуляторная неопределённость может снизиться
→ институциональная уверенность может вырасти
→ более широкий рынок криптовалют в США может получить более чёткую рамку
Если голосование провалится:
→ ожидания по принятию в 2026 году могут быстро ухудшиться
→ регуляторная неопределённость сохранится
→ криптовалюта может продолжать торговаться в русле политических заголовков, а не фундаментальных факторов
Главный вывод для меня простой:
30% вероятности никогда не были гарантией. И резкое падение не означает, что законопроект окончательно мёртв.
Сегодняшнее голосование — о том, сможет ли это законодательство продвинуться дальше.
Главный вопрос: смогут ли 60 сенаторов договориться о том, как именно должна выглядеть «ясность в регулировании криптовалют»?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
Закон CLARITY проходит самое серьёзное испытание.
Накануне прогнозно-рыночные шансы на принятие законопроекта в 2026 году выросли примерно до 30% после того, как республиканцы Сената опубликовали пересмотренную версию с более чем 120 изменениями, призванными учесть опасения демократов.
Но перед сегодняшним процедурным голосованием в Сенате эти шансы снова резко снизились: сообщается, что котировки Polymarket опускаются к уровню середины 10-х.
И вот здесь порог в 60 голосов становится критическим.
У республиканцев 53 места в Сенате, а значит, законопроекту нужно как минимум 7 голосов демократов или независимых, чтобы перейти черту и продвинуться дальше.
Меня интересует вот что: рынок реагирует не просто на то, «хорошо» или «плохо» регулировать криптовалюты.
Он оценивает риск политического исполнения.
В пересмотренной версии есть крупные изменения в части этики, DeFi и регуляторного надзора, но разногласия сохраняются по правилам для стейблкоинов, по криптоинтересам, связанным с Трампом, и по точной регуляторной рамке.
Поэтому для BTC и ETH я бы не считал Закон CLARITY автоматически бычьим катализатором.
Если будут обеспечены 60 голосов:
→ регуляторная неопределённость может снизиться
→ институциональная уверенность может вырасти
→ более широкий рынок криптовалют в США может получить более чёткую рамку
Если голосование провалится:
→ ожидания по принятию в 2026 году могут быстро ухудшиться
→ регуляторная неопределённость сохранится
→ криптовалюта может продолжать торговаться в русле политических заголовков, а не фундаментальных факторов
Главный вывод для меня простой:
30% вероятности никогда не были гарантией. И резкое падение не означает, что законопроект окончательно мёртв.
Сегодняшнее голосование — о том, сможет ли это законодательство продвинуться дальше.
Главный вопрос: смогут ли 60 сенаторов договориться о том, как именно должна выглядеть «ясность в регулировании криптовалют»?
#ClarityActOddsHalveOnPolymarket
#LearnWithFatima $BTC $ETH
1
1
167
·
--
Статья
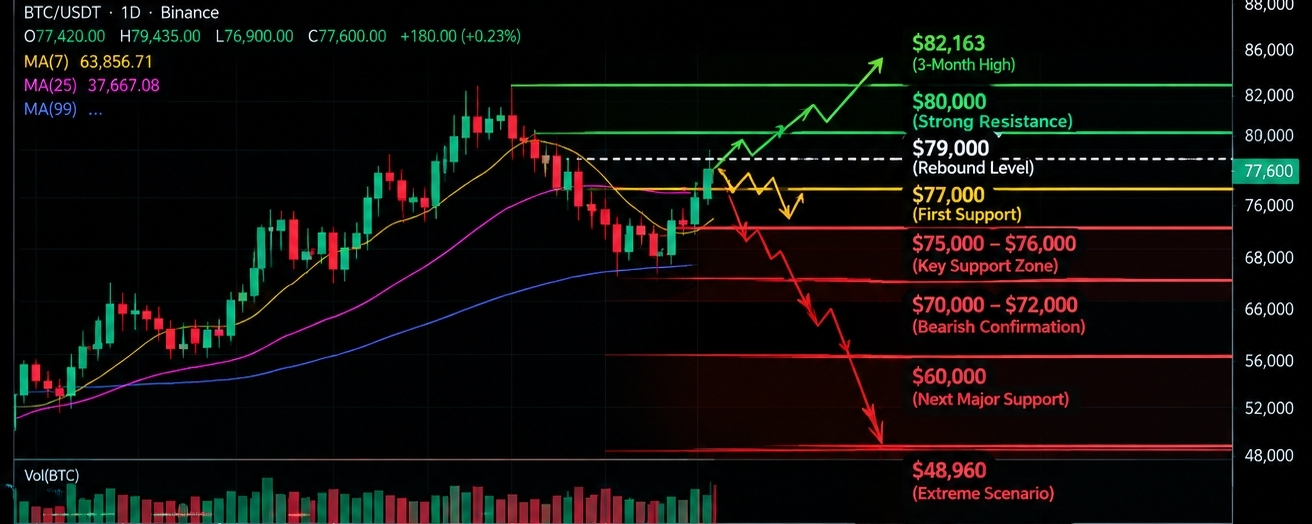
Биткоин откатывается к $79K — так почему некоторые трейдеры говорят о $48K?Биткоин ненадолго вернул себе уровень $79K 15 сентября, но движение быстро остыло и откатилось обратно к $77K. Это породило два очень разных взгляда: одни трейдеры видят еще одну попытку восстановления, а другие готовятся к куда более глубокой коррекции до $48K.
Для меня важнее не выбирать цель. Важно наблюдать за тем, что происходит на ключевых уровнях, и за тем, что дальше покажут макроэкономические данные.
1. Почему сценарий с $48K привлекает внимание
Макроэкономическая среда становится менее благоприятной для рискованных активов.
Доходность 10-летних казначейских облигаций: выше 5%, это самый высокий уровень с 2007 года
Биткоин откатывается к $79K — так почему некоторые трейдеры говорят о $48K?
Биткоин ненадолго вернул себе уровень $79K 15 сентября, но движение быстро остыло и откатилось обратно к $77K. Это породило два очень разных взгляда: одни трейдеры видят еще одну попытку восстановления, а другие готовятся к куда более глубокой коррекции до $48K.
Для меня важнее не выбирать цель. Важно наблюдать за тем, что происходит на ключевых уровнях, и за тем, что дальше покажут макроэкономические данные.
1. Почему сценарий с $48K привлекает внимание
Макроэкономическая среда становится менее благоприятной для рискованных активов.
Доходность 10-летних казначейских облигаций: выше 5%, это самый высокий уровень с 2007 года
Для меня важнее не выбирать цель. Важно наблюдать за тем, что происходит на ключевых уровнях, и за тем, что дальше покажут макроэкономические данные.
1. Почему сценарий с $48K привлекает внимание
Макроэкономическая среда становится менее благоприятной для рискованных активов.
Доходность 10-летних казначейских облигаций: выше 5%, это самый высокий уровень с 2007 года
2
4
292
·
--
Проверено
ИПЦ вышел неоднозначно. Заголовочный ИПЦ совпал с ожиданиями на уровне 3,4% г/г, в то время как базовый ИПЦ составил 2,4% г/г. Проблема была в ежемесячном базовом компоненте: он вышел горячее — 0,3% против ожидавшихся 0,2%.
Так почему же $BTC всё равно продолжил рваться к $80K?
Моё мнение: движение создало ликвидность выше рынка.
Быстрые зелёные свечи запускают FOMO, шорты выдавливаются, а трейдеры на пробоях начинают гнаться. Затем BTC отклоняется рядом с максимумами. Это не доказывает скоординированную ловушку, но показывает, что покупатели всё ещё не подтвердили принятие выше $80K.
Теперь макро-календарь становится интересным:
📅 15 сентября: голосование по Clarity Act
📅 15–16 сентября: решение ФРС; рынки склоняются к повышению на 25 б.п.
📅 18 сентября: решение Банка Японии (BOJ); очередное повышение может повлиять на глобальную ликвидность
Технически я сейчас слежу за $76,7K.
Потеря на дневном → в фокусе $72K–$69K.
Возврат и удержание $80K → медвежий сценарий ослабевает.
И если BTC ещё раз протестирует ~$83K и снова получит отказ, я начну присматриваться к зоне $64K–$65K.
Пока я не гонюсь за фитилём.
Возврат $80K или пробой $76,7K — пусть цена решает.
Это было реальной попыткой пробоя или же формируется ликвидность перед следующим макродвижением?
#CPIWatch
{future}(BTCUSDT)
ИПЦ вышел неоднозначно. Заголовочный ИПЦ совпал с ожиданиями на уровне 3,4% г/г, в то время как базовый ИПЦ составил 2,4% г/г. Проблема была в ежемесячном базовом компоненте: он вышел горячее — 0,3% против ожидавшихся 0,2%.
Так почему же $BTC всё равно продолжил рваться к $80K?
Моё мнение: движение создало ликвидность выше рынка.
Быстрые зелёные свечи запускают FOMO, шорты выдавливаются, а трейдеры на пробоях начинают гнаться. Затем BTC отклоняется рядом с максимумами. Это не доказывает скоординированную ловушку, но показывает, что покупатели всё ещё не подтвердили принятие выше $80K.
Теперь макро-календарь становится интересным:
📅 15 сентября: голосование по Clarity Act
📅 15–16 сентября: решение ФРС; рынки склоняются к повышению на 25 б.п.
📅 18 сентября: решение Банка Японии (BOJ); очередное повышение может повлиять на глобальную ликвидность
Технически я сейчас слежу за $76,7K.
Потеря на дневном → в фокусе $72K–$69K.
Возврат и удержание $80K → медвежий сценарий ослабевает.
И если BTC ещё раз протестирует ~$83K и снова получит отказ, я начну присматриваться к зоне $64K–$65K.
Пока я не гонюсь за фитилём.
Возврат $80K или пробой $76,7K — пусть цена решает.
Это было реальной попыткой пробоя или же формируется ликвидность перед следующим макродвижением?
#CPIWatch
Так почему же $BTC всё равно продолжил рваться к $80K?
Моё мнение: движение создало ликвидность выше рынка.
Быстрые зелёные свечи запускают FOMO, шорты выдавливаются, а трейдеры на пробоях начинают гнаться. Затем BTC отклоняется рядом с максимумами. Это не доказывает скоординированную ловушку, но показывает, что покупатели всё ещё не подтвердили принятие выше $80K.
Теперь макро-календарь становится интересным:
📅 15 сентября: голосование по Clarity Act
📅 15–16 сентября: решение ФРС; рынки склоняются к повышению на 25 б.п.
📅 18 сентября: решение Банка Японии (BOJ); очередное повышение может повлиять на глобальную ликвидность
Технически я сейчас слежу за $76,7K.
Потеря на дневном → в фокусе $72K–$69K.
Возврат и удержание $80K → медвежий сценарий ослабевает.
И если BTC ещё раз протестирует ~$83K и снова получит отказ, я начну присматриваться к зоне $64K–$65K.
Пока я не гонюсь за фитилём.
Возврат $80K или пробой $76,7K — пусть цена решает.
Это было реальной попыткой пробоя или же формируется ликвидность перед следующим макродвижением?
#CPIWatch

1
4
1.4k
·
--
Падение
Проверено
Спровоцирует ли CPI повышение ставки? #CPIWatch
Неделя CPI превратилась в гораздо более серьёзный тест для политики ставок, чем я ожидал.
4 сентября августовские данные по числу рабочих мест вне сельского хозяйства составили 162 тыс., что значительно выше ожидаемых примерно 56 тыс., при этом уровень безработицы удержался на отметке 4,1%. Месячный отчёт по занятости также был пересмотрен: июльские показатели подняли до +21 тыс. с предыдущего снижения на -23 тыс. Релиз по рынку труда увеличил вероятность повышения ставки ФРС в сентябре, однако теперь CPI — это тот индикатор, который может подтвердить или опровергнуть эту оценку.
И фон по инфляции не выглядит особенно комфортным.
Июльский CPI составил 3,4% г/г, а базовый CPI — 2,5% г/г; оба показателя всё ещё выше целевого уровня инфляции ФРС в 2%. На август экономисты ожидали, что общий CPI вырастет на 0,4% м/м и на 3,4% г/г, при этом базовый CPI — на 0,2% м/м и на 2,4% г/г. Публикация запланирована на 11 сентября в 8:30 утра по восточному времени (ET).
Затем появился ещё один сигнал предупреждения. Августовский PPI вырос на 0,4% м/м, а годовая инфляция цен производителей достигла 5,4%, усилив давление на инфляционный нарратив. Рынки уже закладывали примерно 70% вероятность повышения ставки на 25 б.п. на заседании ФРС 15–16 сентября.
Моё мнение: я склоняюсь к медвежьему настрою по акциям и бычьему — по сделке на повышение ставки, если CPI превзойдёт ожидания. «Жаркий» релиз может подтолкнуть доходности казначейских облигаций и доллар вверх, одновременно усилив давление на риск-активы и золото.
Но если CPI выйдет слабым, такая позиция может быстро развернуться. Раз уж показатели по занятости превзошли ожидания, а CPI теперь в фокусе, чего вы ждёте дальше: повышения ставки ФРС, паузы или бычьего/медвежьего движения на рынках?
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
$BTC
{future}(BTCUSDT)
Спровоцирует ли CPI повышение ставки? #CPIWatch
Неделя CPI превратилась в гораздо более серьёзный тест для политики ставок, чем я ожидал.
4 сентября августовские данные по числу рабочих мест вне сельского хозяйства составили 162 тыс., что значительно выше ожидаемых примерно 56 тыс., при этом уровень безработицы удержался на отметке 4,1%. Месячный отчёт по занятости также был пересмотрен: июльские показатели подняли до +21 тыс. с предыдущего снижения на -23 тыс. Релиз по рынку труда увеличил вероятность повышения ставки ФРС в сентябре, однако теперь CPI — это тот индикатор, который может подтвердить или опровергнуть эту оценку.
И фон по инфляции не выглядит особенно комфортным.
Июльский CPI составил 3,4% г/г, а базовый CPI — 2,5% г/г; оба показателя всё ещё выше целевого уровня инфляции ФРС в 2%. На август экономисты ожидали, что общий CPI вырастет на 0,4% м/м и на 3,4% г/г, при этом базовый CPI — на 0,2% м/м и на 2,4% г/г. Публикация запланирована на 11 сентября в 8:30 утра по восточному времени (ET).
Затем появился ещё один сигнал предупреждения. Августовский PPI вырос на 0,4% м/м, а годовая инфляция цен производителей достигла 5,4%, усилив давление на инфляционный нарратив. Рынки уже закладывали примерно 70% вероятность повышения ставки на 25 б.п. на заседании ФРС 15–16 сентября.
Моё мнение: я склоняюсь к медвежьему настрою по акциям и бычьему — по сделке на повышение ставки, если CPI превзойдёт ожидания. «Жаркий» релиз может подтолкнуть доходности казначейских облигаций и доллар вверх, одновременно усилив давление на риск-активы и золото.
Но если CPI выйдет слабым, такая позиция может быстро развернуться. Раз уж показатели по занятости превзошли ожидания, а CPI теперь в фокусе, чего вы ждёте дальше: повышения ставки ФРС, паузы или бычьего/медвежьего движения на рынках?
$BNB
$SOL
$BTC
Неделя CPI превратилась в гораздо более серьёзный тест для политики ставок, чем я ожидал.
4 сентября августовские данные по числу рабочих мест вне сельского хозяйства составили 162 тыс., что значительно выше ожидаемых примерно 56 тыс., при этом уровень безработицы удержался на отметке 4,1%. Месячный отчёт по занятости также был пересмотрен: июльские показатели подняли до +21 тыс. с предыдущего снижения на -23 тыс. Релиз по рынку труда увеличил вероятность повышения ставки ФРС в сентябре, однако теперь CPI — это тот индикатор, который может подтвердить или опровергнуть эту оценку.
И фон по инфляции не выглядит особенно комфортным.
Июльский CPI составил 3,4% г/г, а базовый CPI — 2,5% г/г; оба показателя всё ещё выше целевого уровня инфляции ФРС в 2%. На август экономисты ожидали, что общий CPI вырастет на 0,4% м/м и на 3,4% г/г, при этом базовый CPI — на 0,2% м/м и на 2,4% г/г. Публикация запланирована на 11 сентября в 8:30 утра по восточному времени (ET).
Затем появился ещё один сигнал предупреждения. Августовский PPI вырос на 0,4% м/м, а годовая инфляция цен производителей достигла 5,4%, усилив давление на инфляционный нарратив. Рынки уже закладывали примерно 70% вероятность повышения ставки на 25 б.п. на заседании ФРС 15–16 сентября.
Моё мнение: я склоняюсь к медвежьему настрою по акциям и бычьему — по сделке на повышение ставки, если CPI превзойдёт ожидания. «Жаркий» релиз может подтолкнуть доходности казначейских облигаций и доллар вверх, одновременно усилив давление на риск-активы и золото.
Но если CPI выйдет слабым, такая позиция может быстро развернуться. Раз уж показатели по занятости превзошли ожидания, а CPI теперь в фокусе, чего вы ждёте дальше: повышения ставки ФРС, паузы или бычьего/медвежьего движения на рынках?
$BNB
$SOL
$BTC
Hold Rates
29%
Hike 25bps
21%
Bullish After CPI
29%
Bearish After CPI
21%
14 проголосовали • Голосование закрыто
3
10
781
·
--
Рост
Цитируемый контент удален
3
377
·
--
Fatima_Tariq
·
--
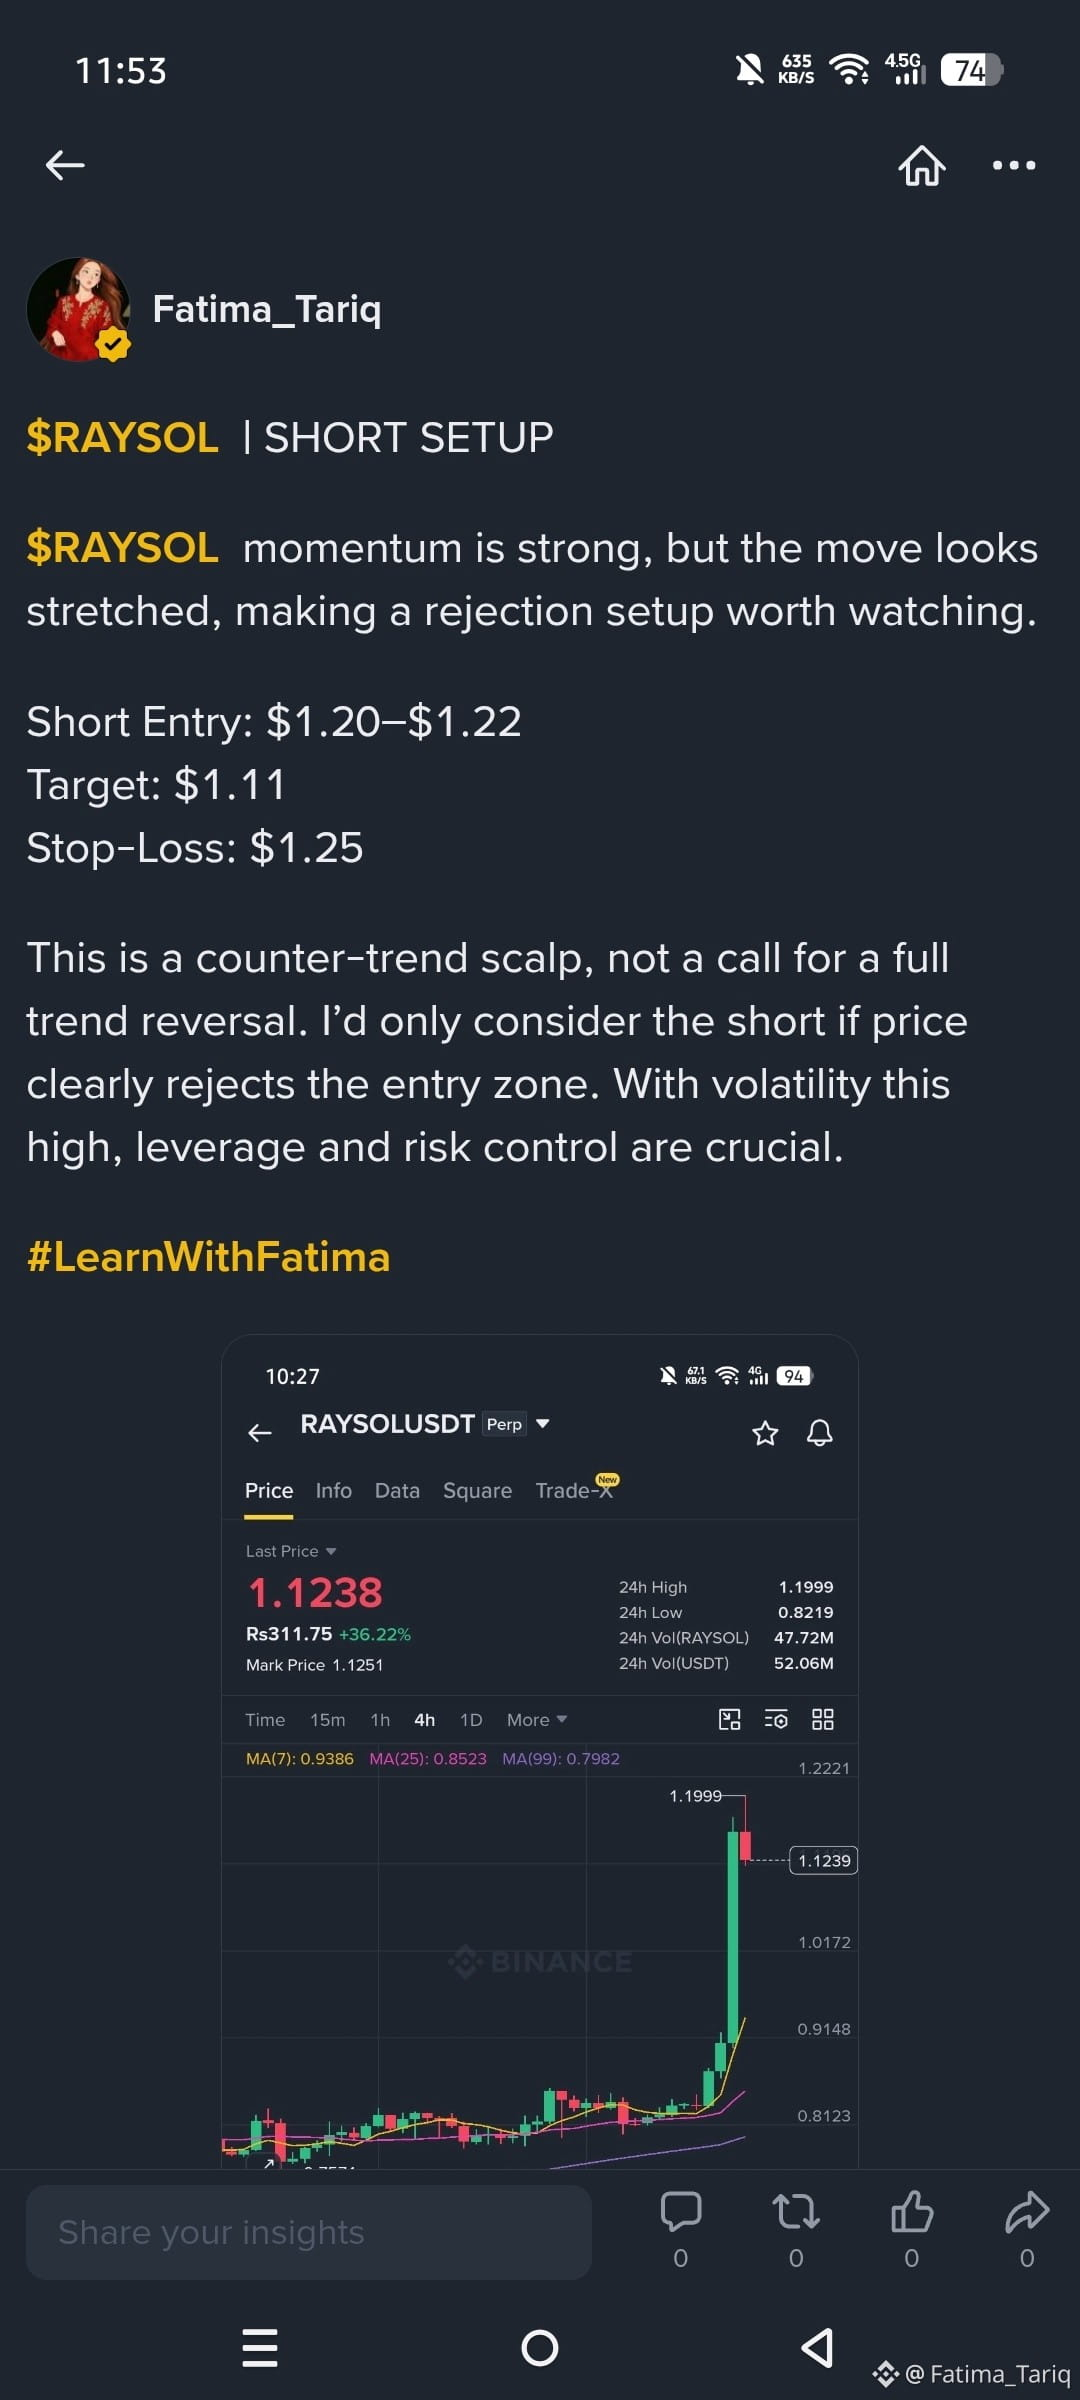
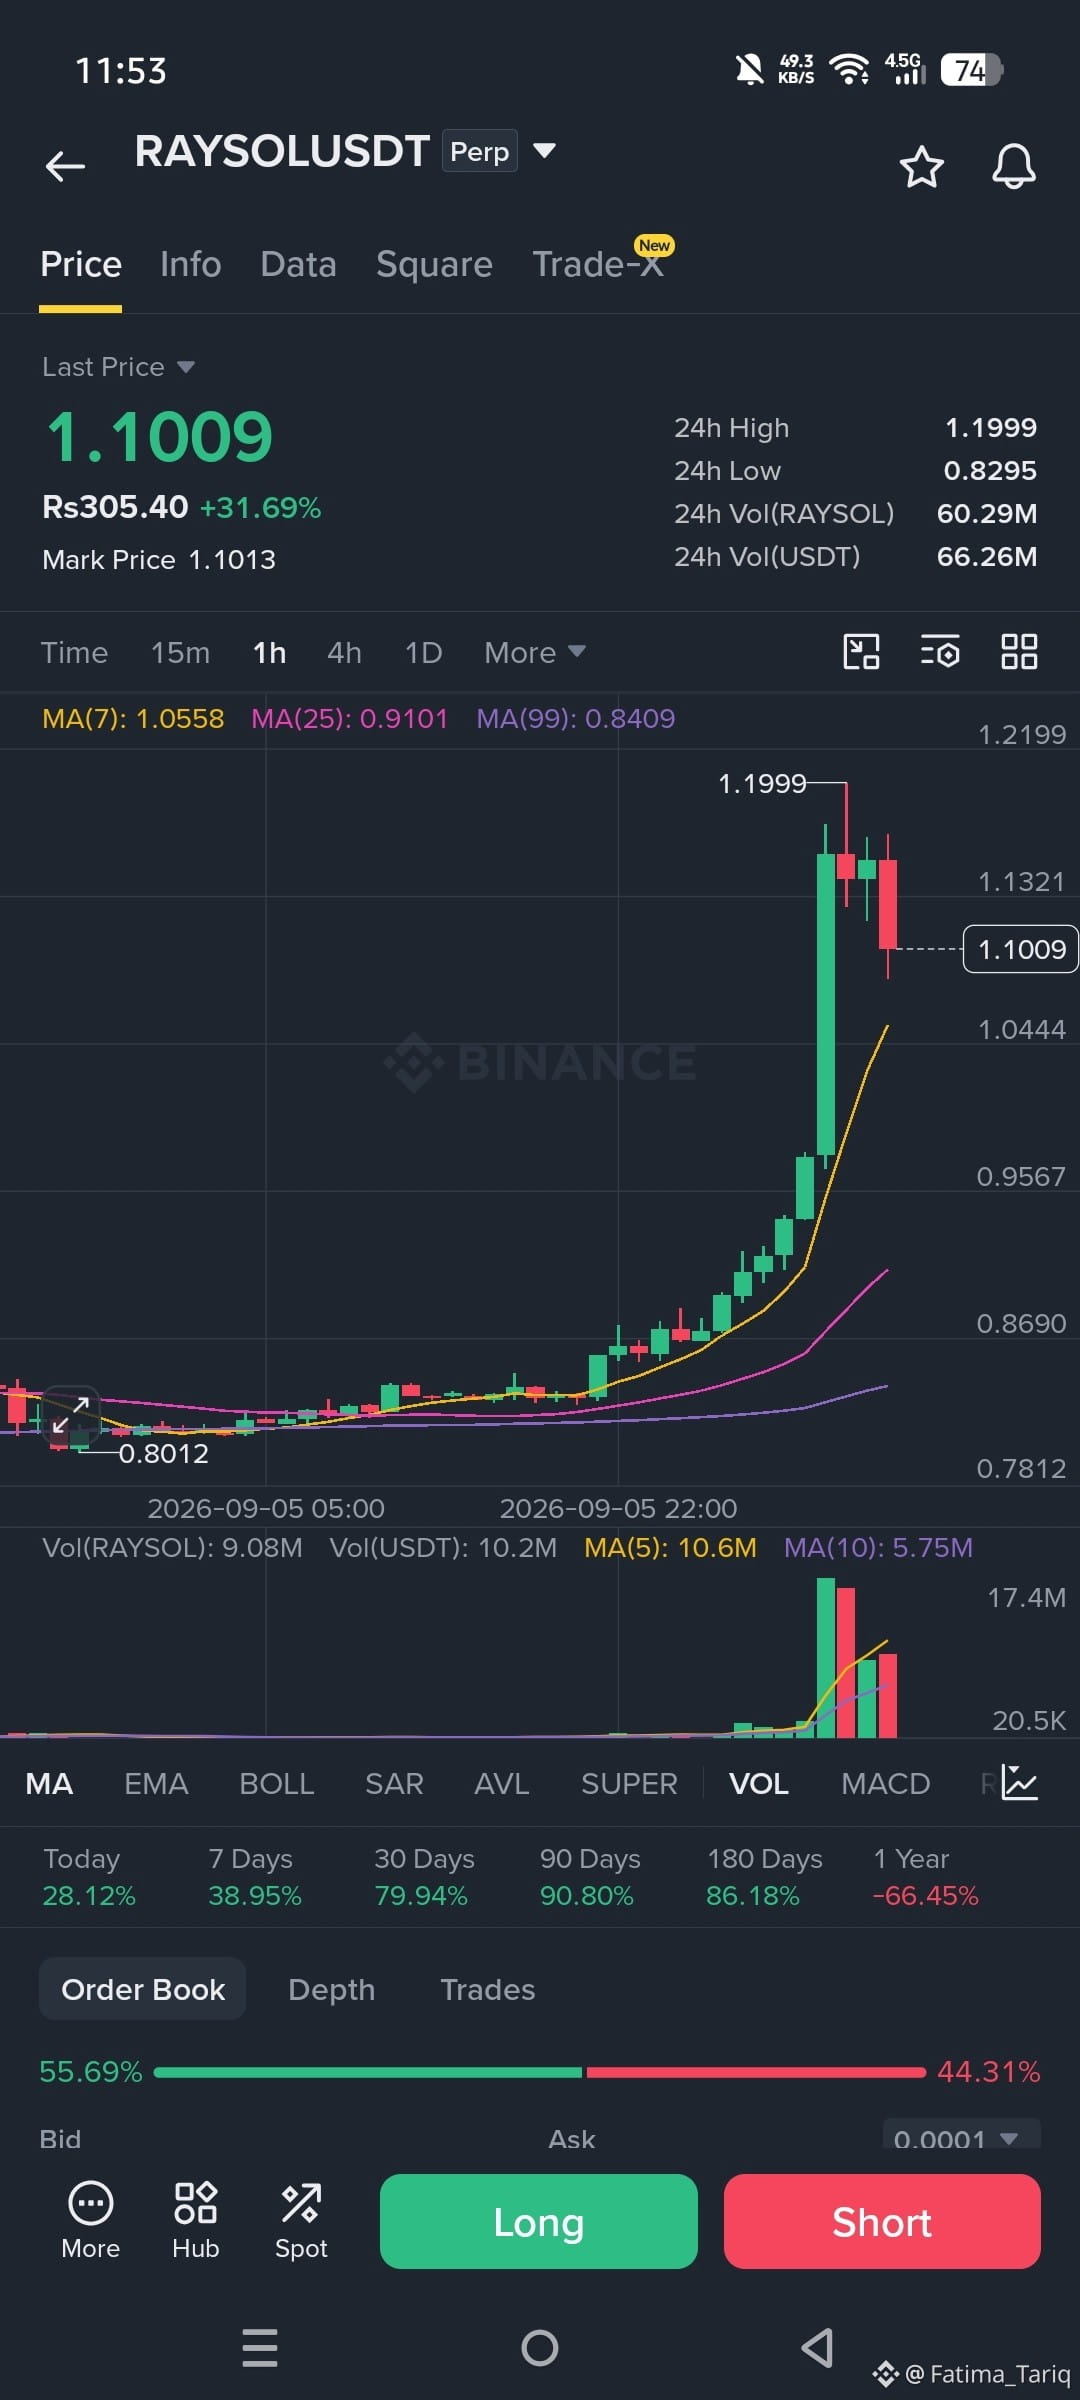
Рост$RAYSOL | КОРОТКИЙ СЕТАП
Импульс $RAYSOL сильный, но движение выглядит растянутым, поэтому стоит следить за сетапом на отбой.
Короткий вход: $1.20–$1.22
Цель: $1.11
Стоп-лосс: $1.25
Это скальп против тренда, а не сигнал к полноценному развороту тренда. Я бы рассматривал шорт только если цена явно отвергнет зону входа. При такой высокой волатильности кредитное плечо и контроль риска имеют решающее значение.
#LearnWithFatima
Импульс $RAYSOL сильный, но движение выглядит растянутым, поэтому стоит следить за сетапом на отбой.
Короткий вход: $1.20–$1.22
Цель: $1.11
Стоп-лосс: $1.25
Это скальп против тренда, а не сигнал к полноценному развороту тренда. Я бы рассматривал шорт только если цена явно отвергнет зону входа. При такой высокой волатильности кредитное плечо и контроль риска имеют решающее значение.
#LearnWithFatima
3
277
·
--
Рост
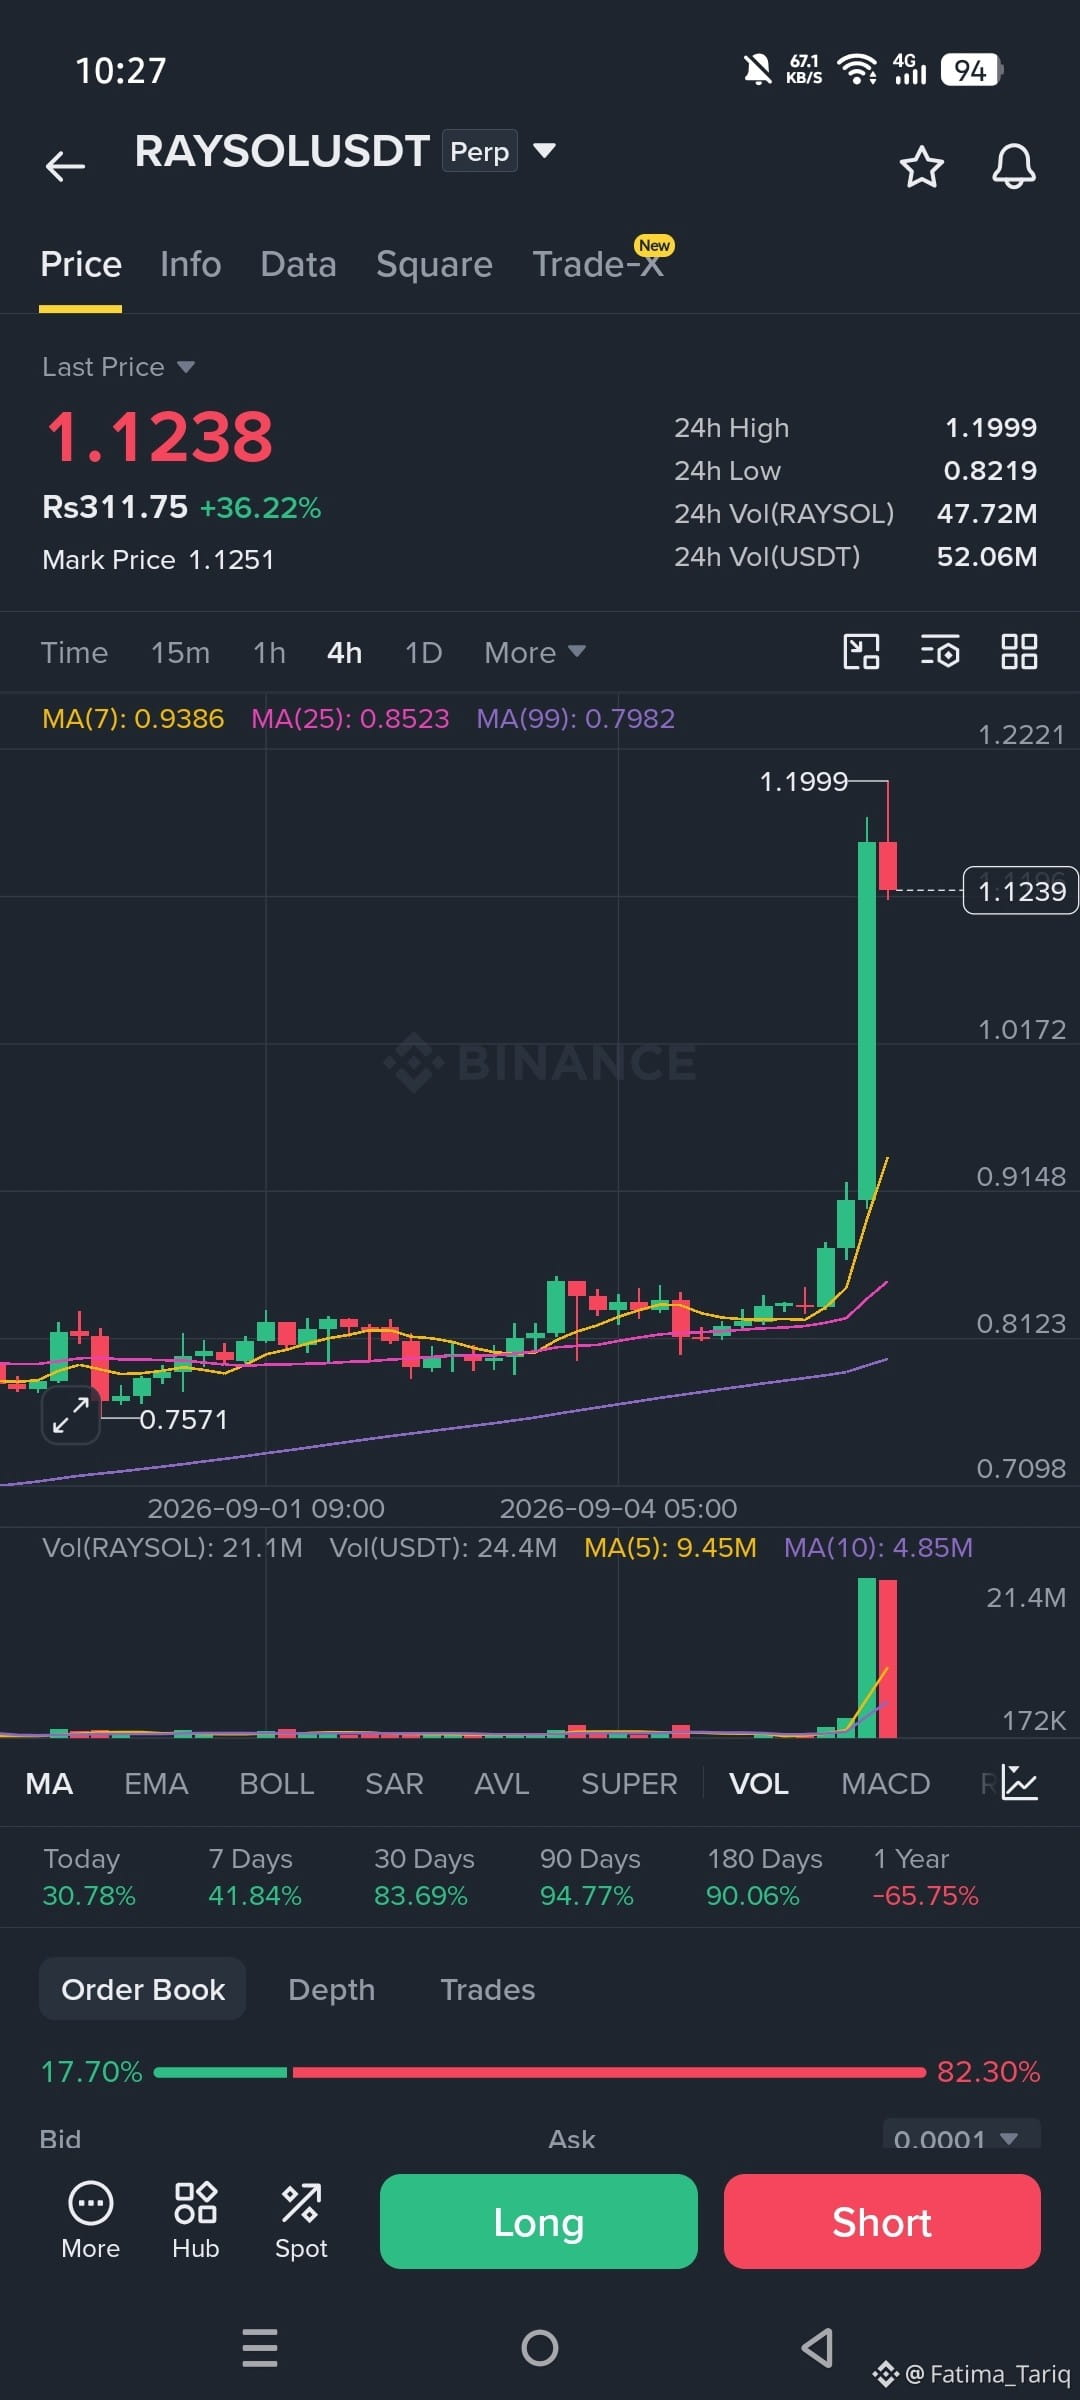
$RAYSOL | КОРОТКИЙ СЕТАП
Импульс $RAYSOL сильный, но движение выглядит растянутым, поэтому стоит следить за сетапом на отбой.
Короткий вход: $1.20–$1.22
Цель: $1.11
Стоп-лосс: $1.25
Это скальп против тренда, а не сигнал к полноценному развороту тренда. Я бы рассматривал шорт только если цена явно отвергнет зону входа. При такой высокой волатильности кредитное плечо и контроль риска имеют решающее значение.
{future}(RAYSOLUSDT)
#LearnWithFatima
$RAYSOL | КОРОТКИЙ СЕТАП
Импульс $RAYSOL сильный, но движение выглядит растянутым, поэтому стоит следить за сетапом на отбой.
Короткий вход: $1.20–$1.22
Цель: $1.11
Стоп-лосс: $1.25
Это скальп против тренда, а не сигнал к полноценному развороту тренда. Я бы рассматривал шорт только если цена явно отвергнет зону входа. При такой высокой волатильности кредитное плечо и контроль риска имеют решающее значение.
#LearnWithFatima
Импульс $RAYSOL сильный, но движение выглядит растянутым, поэтому стоит следить за сетапом на отбой.
Короткий вход: $1.20–$1.22
Цель: $1.11
Стоп-лосс: $1.25
Это скальп против тренда, а не сигнал к полноценному развороту тренда. Я бы рассматривал шорт только если цена явно отвергнет зону входа. При такой высокой волатильности кредитное плечо и контроль риска имеют решающее значение.
#LearnWithFatima
1
1
303
·
--
Рост
Fatima_Tariq
·
--
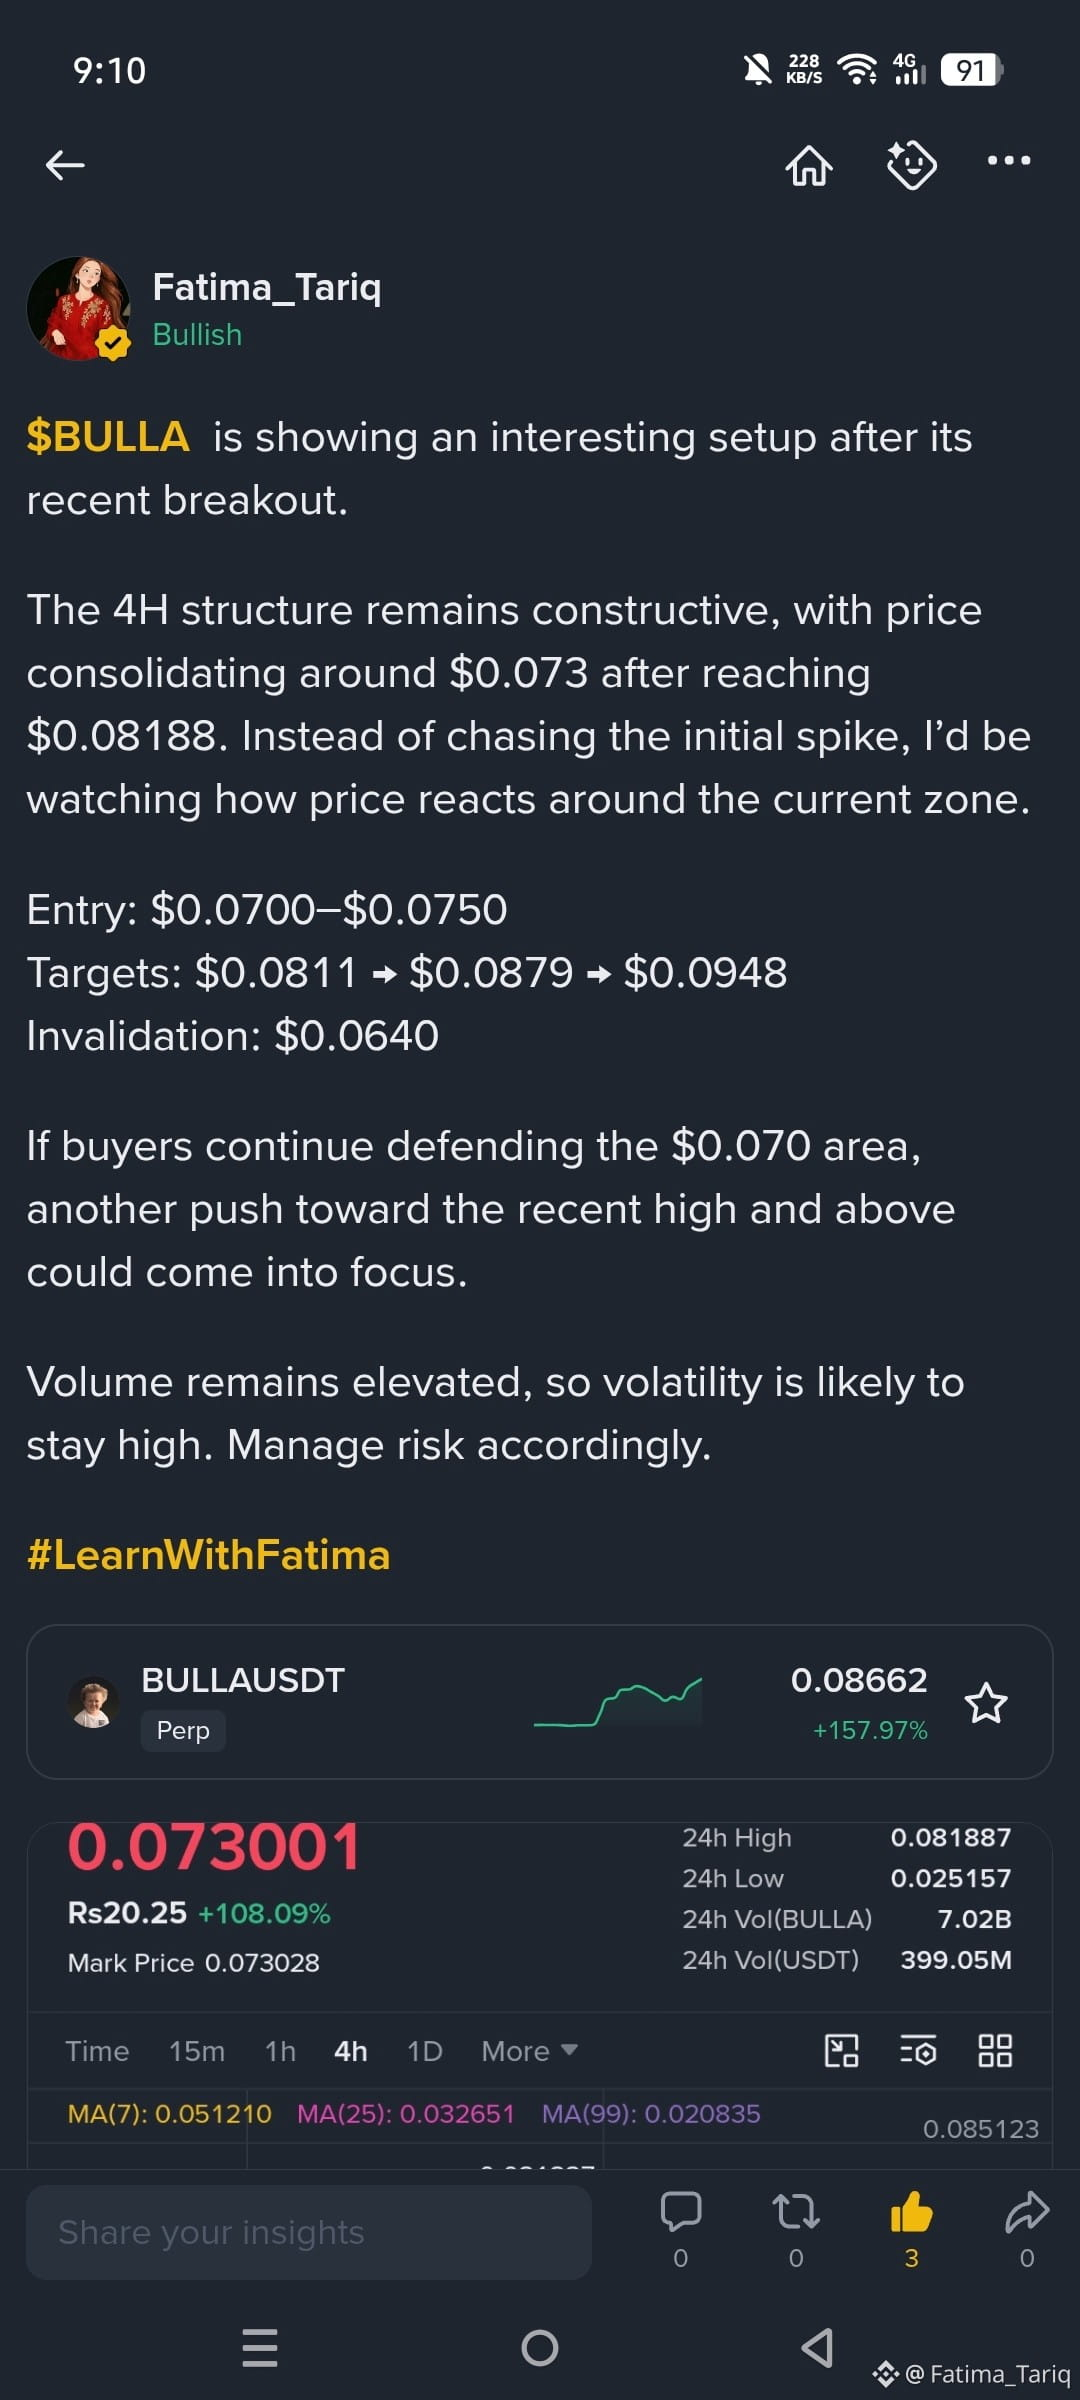
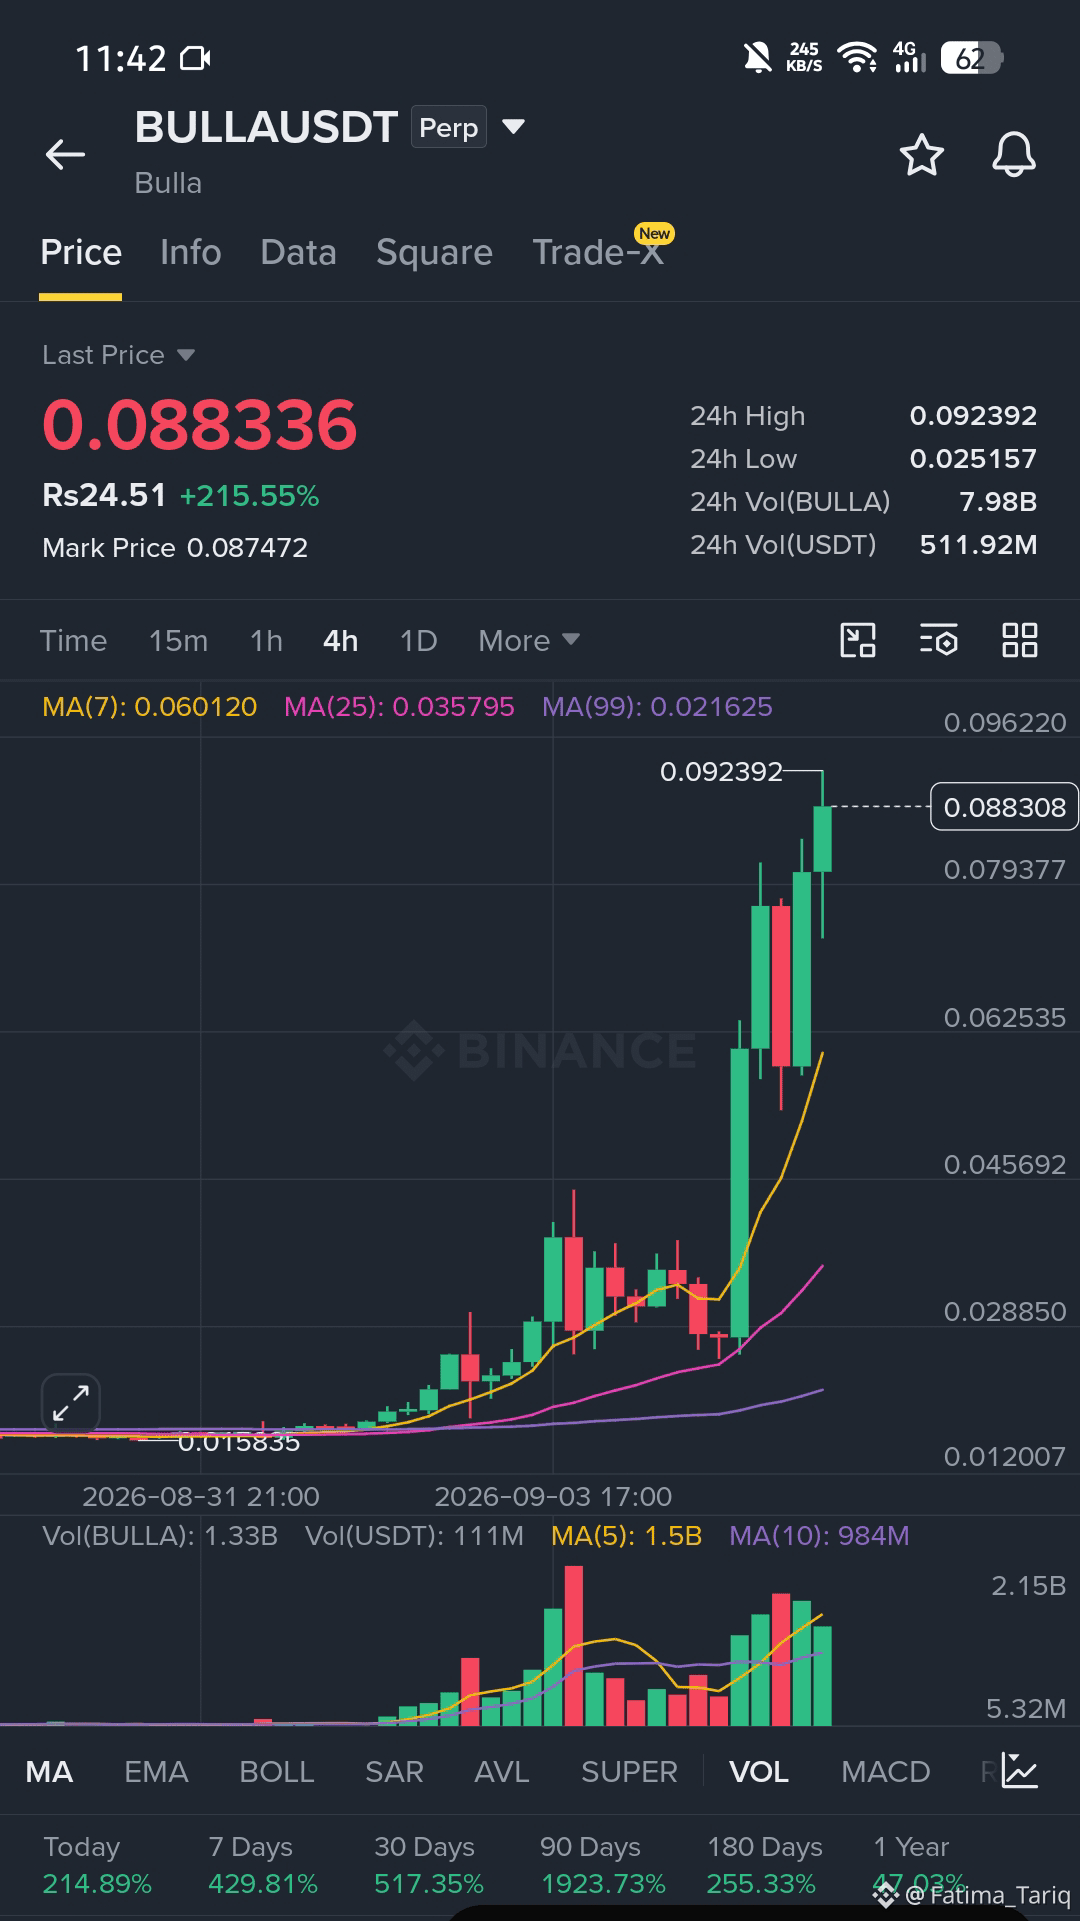
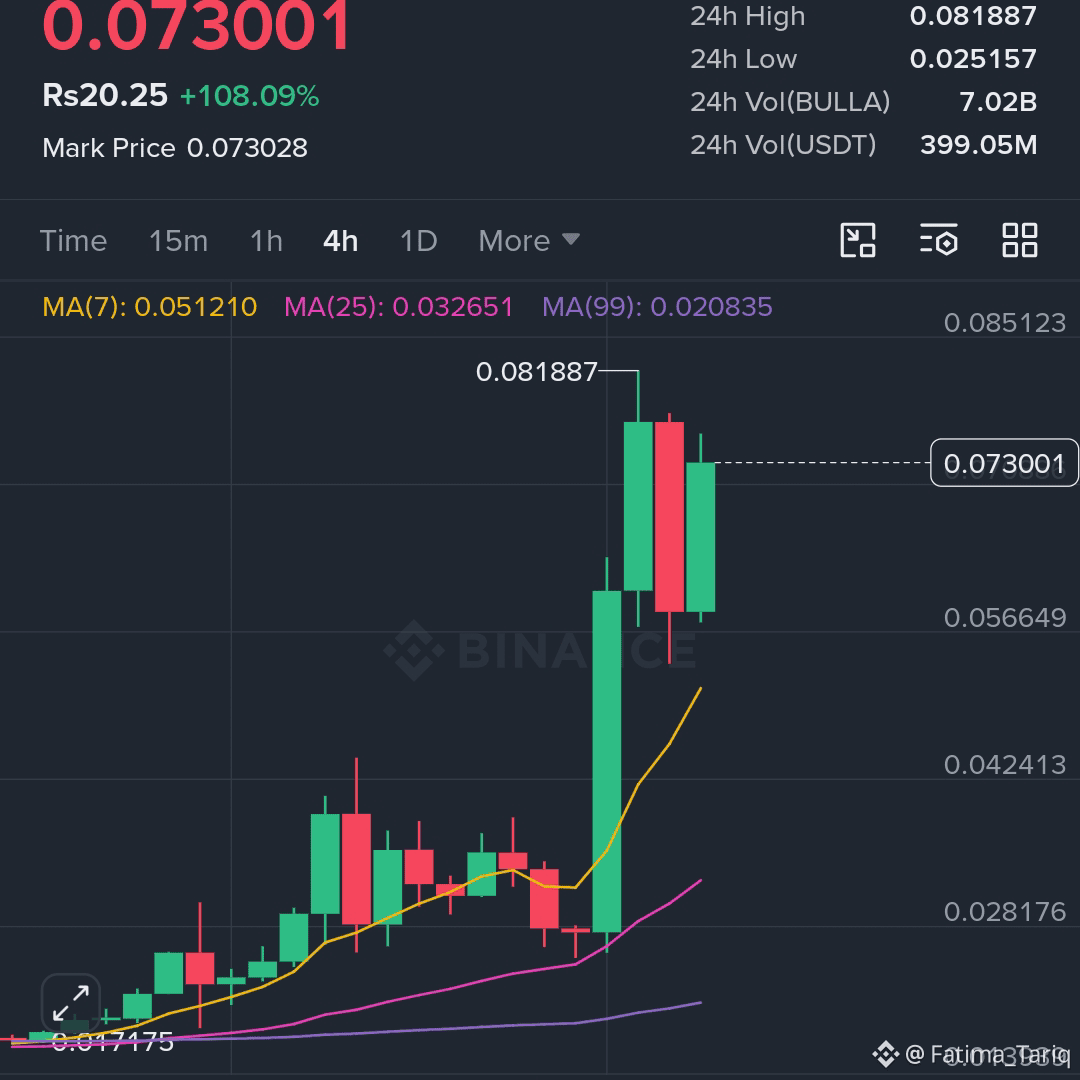
Рост$BULLA демонстрирует интересную структуру после недавнего пробоя.
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
1
6
877
·
--
Fatima_Tariq
·
--
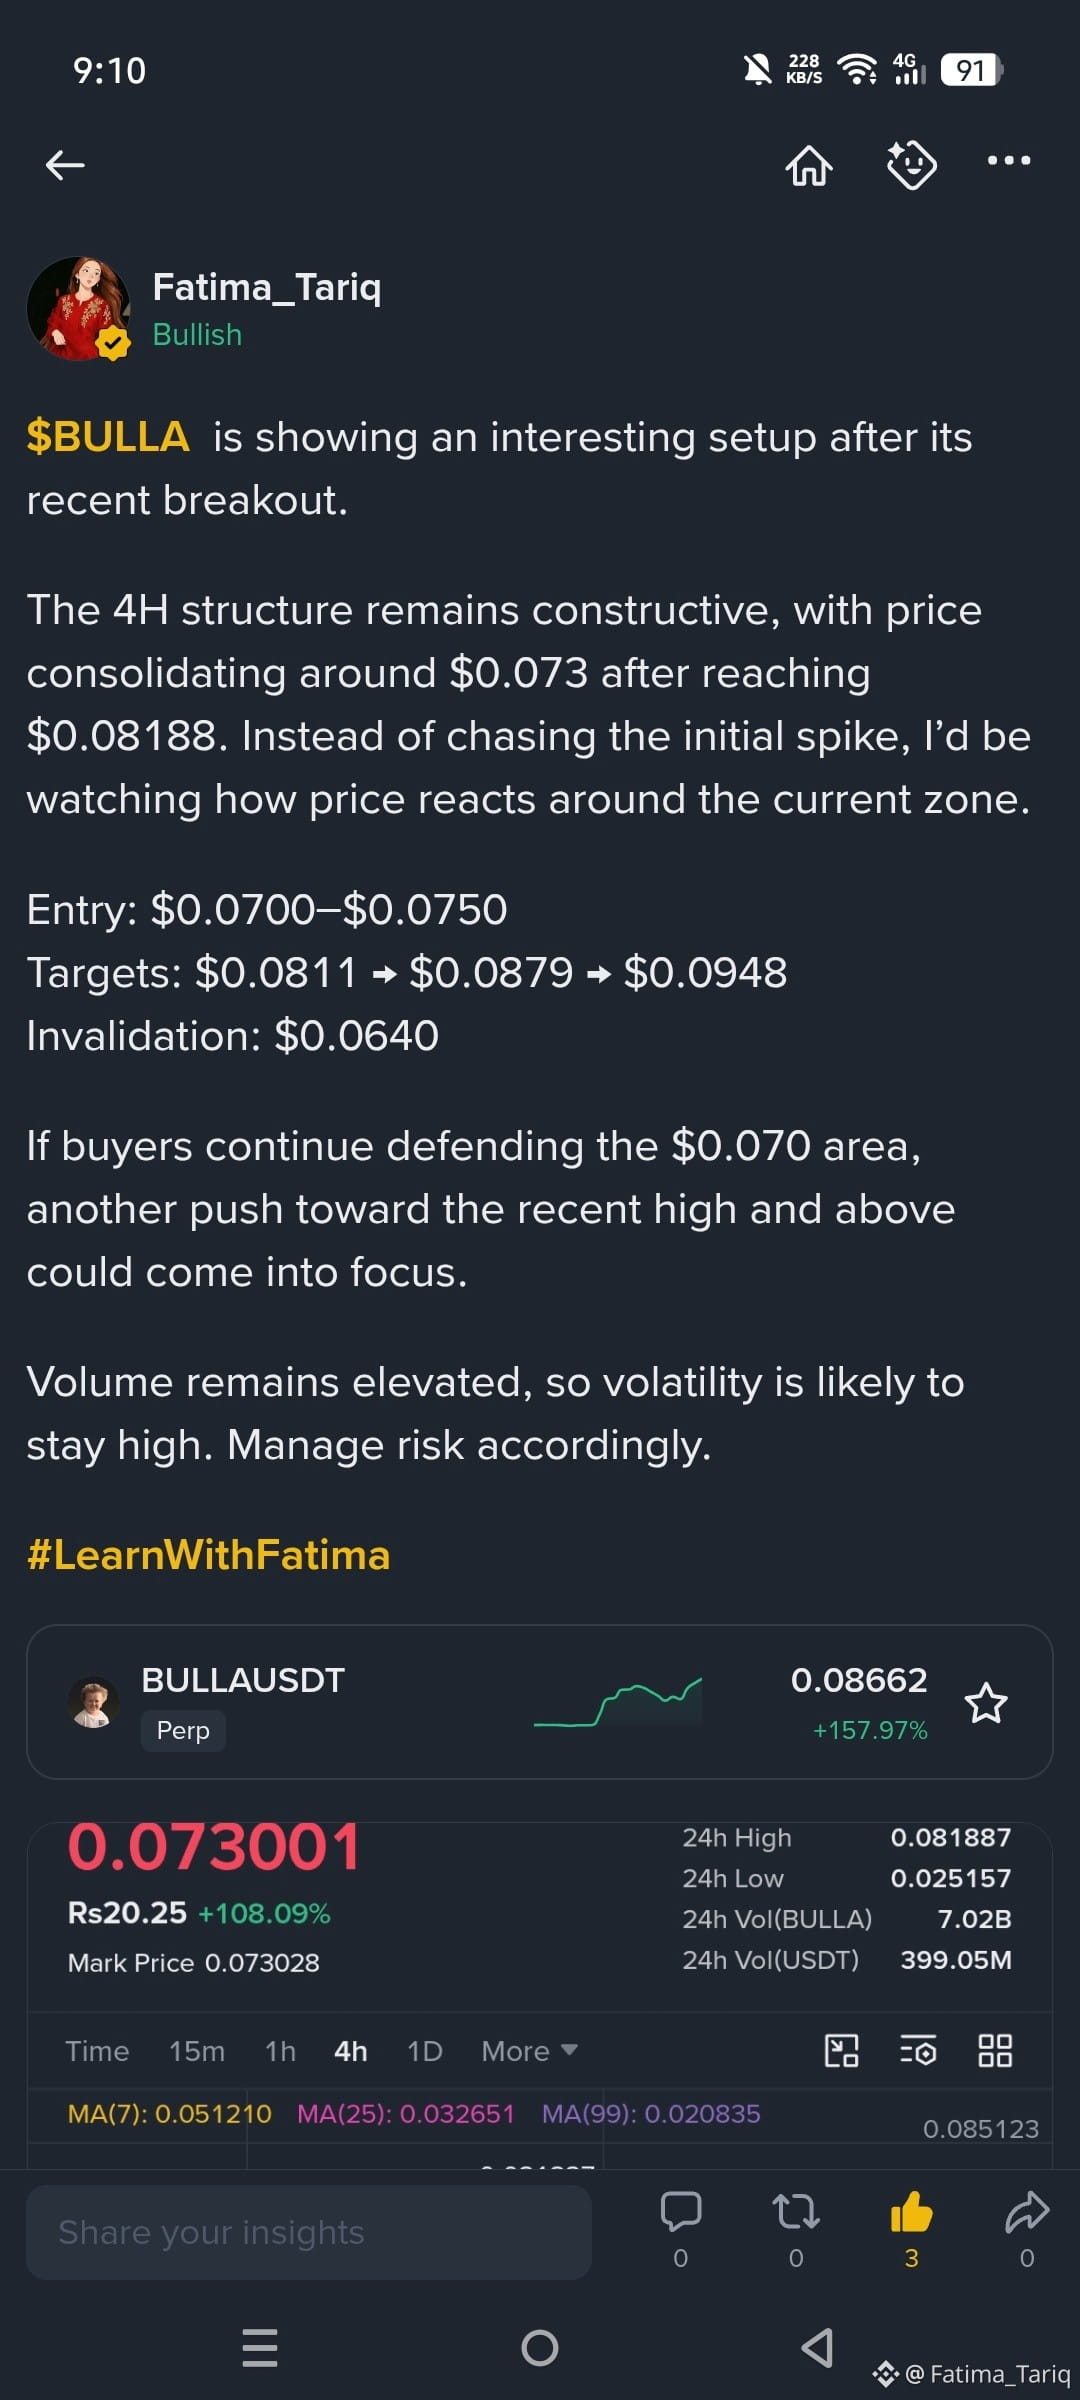
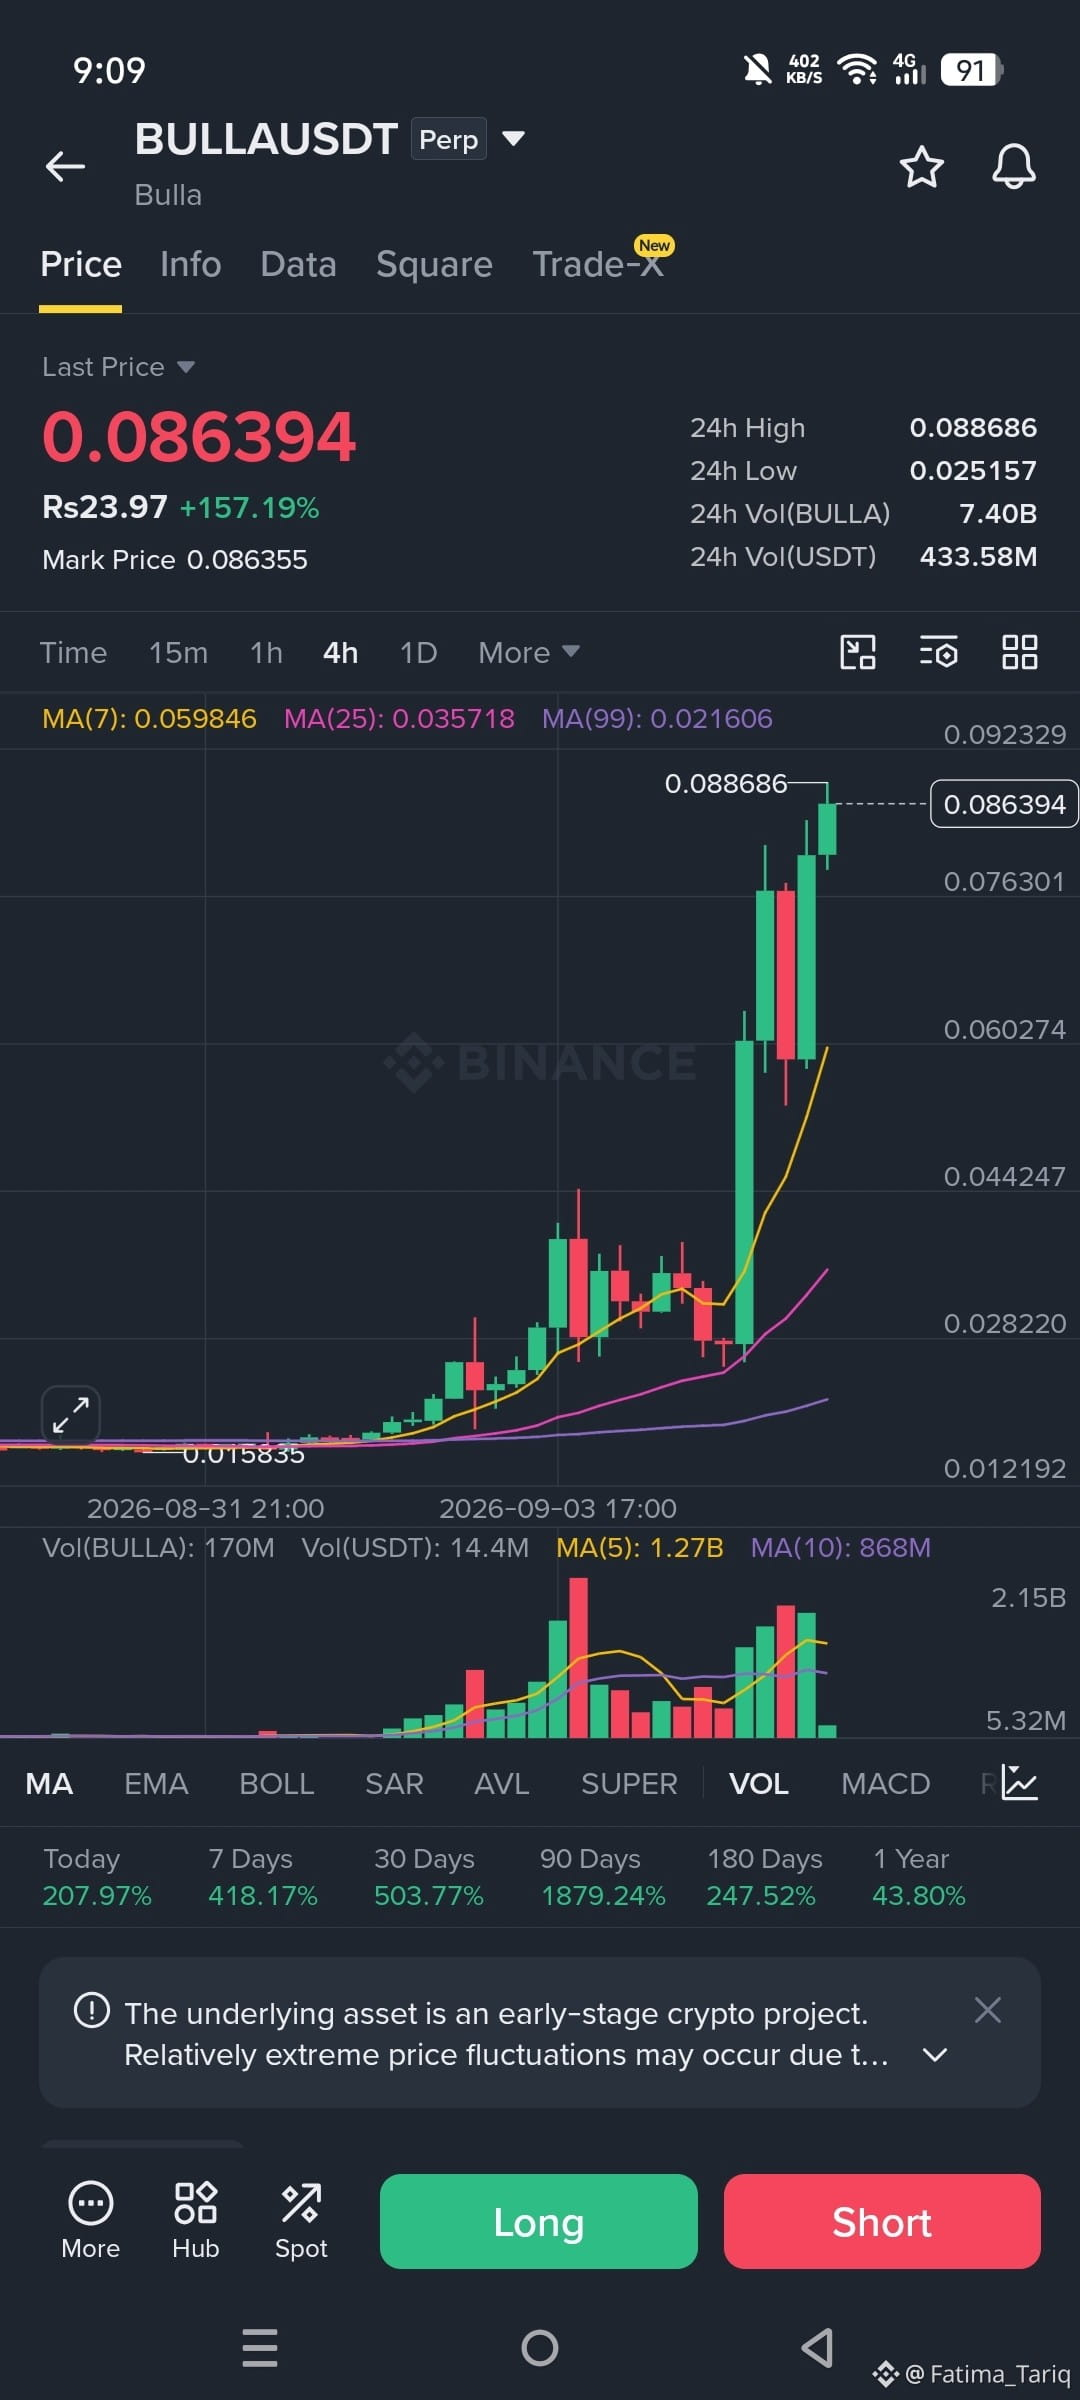
Рост$BULLA демонстрирует интересную структуру после недавнего пробоя.
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
3
727
·
--
Рост
$BULLA демонстрирует интересную структуру после недавнего пробоя.
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
{future}(BULLAUSDT)
$BULLA демонстрирует интересную структуру после недавнего пробоя.
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
Структура на 4H остаётся конструктивной: цена консолидируется около $0.073 после достижения $0.08188. Вместо того чтобы гнаться за первоначальным импульсом, я бы наблюдал за тем, как цена реагирует в текущей зоне.
Вход: $0.0700–$0.0750
Цели: $0.0811 → $0.0879 → $0.0948
Отмена сценария: $0.0640
Если покупатели продолжат защищать область $0.070, может снова стать актуальным движение к недавнему максимуму и выше.
Объём остаётся повышенным, поэтому волатильность, вероятно, сохранится высокой. Соответственно управляйте риском.
#LearnWithFatima
2
5
661
·
--
Торговля за 30 дней $DUSK 377.8 USDT
#dusk $DUSK @Dusk_Foundation
Я некоторое время понаблюдал за лайв-эксплорером Dusk вместо того, чтобы смотреть только на приватностный нарратив, и текущий паттерн использования оказался довольно любопытным.
За последние 24 часа:
• 252 всего транзакции
• 231 Moonlight — прозрачные
• 21 Phoenix — скрытые
• Примерно 92% прозрачных против 8% скрытых
• Уровень сбоев тоже находился около 10%
Первое число, которое привлекло моё внимание, — это разбиение 92/8.
У Dusk есть два разных режима, но пользователи подавляющим большинством выбирают более простой.
И, честно говоря, есть логичная причина:
→ Moonlight проще интегрировать
→ Он подходит для бирж, ботов и рутинных переводов
→ Phoenix требует более вовлечённого скрытого сценария
→ Ключи просмотра и дополнительная настройка создают больше трения
Поэтому интересный вопрос не просто «Почему Phoenix используют недостаточно?»
А что должно измениться, чтобы приватность стала удобным вариантом, а не продвинутым?
Потому что наличие функции приватности — это одно.
А вот заставить обычных пользователей действительно ею пользоваться — это другое.
#dusk $DUSK @Dusk
Я некоторое время понаблюдал за лайв-эксплорером Dusk вместо того, чтобы смотреть только на приватностный нарратив, и текущий паттерн использования оказался довольно любопытным.
За последние 24 часа:
• 252 всего транзакции
• 231 Moonlight — прозрачные
• 21 Phoenix — скрытые
• Примерно 92% прозрачных против 8% скрытых
• Уровень сбоев тоже находился около 10%
Первое число, которое привлекло моё внимание, — это разбиение 92/8.
У Dusk есть два разных режима, но пользователи подавляющим большинством выбирают более простой.
И, честно говоря, есть логичная причина:
→ Moonlight проще интегрировать
→ Он подходит для бирж, ботов и рутинных переводов
→ Phoenix требует более вовлечённого скрытого сценария
→ Ключи просмотра и дополнительная настройка создают больше трения
Поэтому интересный вопрос не просто «Почему Phoenix используют недостаточно?»
А что должно измениться, чтобы приватность стала удобным вариантом, а не продвинутым?
Потому что наличие функции приватности — это одно.
А вот заставить обычных пользователей действительно ею пользоваться — это другое.
Я некоторое время понаблюдал за лайв-эксплорером Dusk вместо того, чтобы смотреть только на приватностный нарратив, и текущий паттерн использования оказался довольно любопытным.
За последние 24 часа:
• 252 всего транзакции
• 231 Moonlight — прозрачные
• 21 Phoenix — скрытые
• Примерно 92% прозрачных против 8% скрытых
• Уровень сбоев тоже находился около 10%
Первое число, которое привлекло моё внимание, — это разбиение 92/8.
У Dusk есть два разных режима, но пользователи подавляющим большинством выбирают более простой.
И, честно говоря, есть логичная причина:
→ Moonlight проще интегрировать
→ Он подходит для бирж, ботов и рутинных переводов
→ Phoenix требует более вовлечённого скрытого сценария
→ Ключи просмотра и дополнительная настройка создают больше трения
Поэтому интересный вопрос не просто «Почему Phoenix используют недостаточно?»
А что должно измениться, чтобы приватность стала удобным вариантом, а не продвинутым?
Потому что наличие функции приватности — это одно.
А вот заставить обычных пользователей действительно ею пользоваться — это другое.
6
12
597
·
--
Падение
#dusk $DUSK @Dusk_Foundation
Пока я читал кампанию CreatorPad, я немного увлёкся «кроличьей норой» в структуру казначейства Dusk.
Один контраст бросился в глаза:
Фундамент строится вокруг подхода MICA-first — ближе к «традиционному» (TradFi) пути входа, — но при этом её резервы, похоже, в значительной степени смещены в сторону стейблкоинов, а не нативного DUSK.
Затем я связал это с инцидентом по мосту от 16 августа.
• Была обнаружена подозрительная активность на кошельке, управляемом мостом
• Адреса были заморожены и перераспределены
• Введён блоклист получателей для Web Wallet
• В затронутом потоке участвовал Binance
Реакция была быстрой. Но интересная часть — то, что им не пришлось одновременно решать:
защиту казначейства от волатильности DUSK.
Когда DUSK около $0.06 и при относительно небольшей рыночной капитализации ~$31M, размещение операционных резервов в DUSK подвергло бы «разбег» влиянию рыночных настроений.
Стейблкоины дают кое-что более простое: предсказуемое операционное финансирование.
Это заставило меня пересмотреть привычный тезис «казначейство должно держать нативный токен».
Возможно, дело не в отсутствии доверия к DUSK.
Возможно, это просто про защиту разгонного курса в первую очередь и предоставление DUSK оставаться тем активом, который пользователи выбирают держать.
Тем не менее, мне любопытно: это разумное управление казначейством или тихий сигнал о ближайшем спросе на DUSK?
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Пока я читал кампанию CreatorPad, я немного увлёкся «кроличьей норой» в структуру казначейства Dusk.
Один контраст бросился в глаза:
Фундамент строится вокруг подхода MICA-first — ближе к «традиционному» (TradFi) пути входа, — но при этом её резервы, похоже, в значительной степени смещены в сторону стейблкоинов, а не нативного DUSK.
Затем я связал это с инцидентом по мосту от 16 августа.
• Была обнаружена подозрительная активность на кошельке, управляемом мостом
• Адреса были заморожены и перераспределены
• Введён блоклист получателей для Web Wallet
• В затронутом потоке участвовал Binance
Реакция была быстрой. Но интересная часть — то, что им не пришлось одновременно решать:
защиту казначейства от волатильности DUSK.
Когда DUSK около $0.06 и при относительно небольшей рыночной капитализации ~$31M, размещение операционных резервов в DUSK подвергло бы «разбег» влиянию рыночных настроений.
Стейблкоины дают кое-что более простое: предсказуемое операционное финансирование.
Это заставило меня пересмотреть привычный тезис «казначейство должно держать нативный токен».
Возможно, дело не в отсутствии доверия к DUSK.
Возможно, это просто про защиту разгонного курса в первую очередь и предоставление DUSK оставаться тем активом, который пользователи выбирают держать.
Тем не менее, мне любопытно: это разумное управление казначейством или тихий сигнал о ближайшем спросе на DUSK?
Пока я читал кампанию CreatorPad, я немного увлёкся «кроличьей норой» в структуру казначейства Dusk.
Один контраст бросился в глаза:
Фундамент строится вокруг подхода MICA-first — ближе к «традиционному» (TradFi) пути входа, — но при этом её резервы, похоже, в значительной степени смещены в сторону стейблкоинов, а не нативного DUSK.
Затем я связал это с инцидентом по мосту от 16 августа.
• Была обнаружена подозрительная активность на кошельке, управляемом мостом
• Адреса были заморожены и перераспределены
• Введён блоклист получателей для Web Wallet
• В затронутом потоке участвовал Binance
Реакция была быстрой. Но интересная часть — то, что им не пришлось одновременно решать:
защиту казначейства от волатильности DUSK.
Когда DUSK около $0.06 и при относительно небольшей рыночной капитализации ~$31M, размещение операционных резервов в DUSK подвергло бы «разбег» влиянию рыночных настроений.
Стейблкоины дают кое-что более простое: предсказуемое операционное финансирование.
Это заставило меня пересмотреть привычный тезис «казначейство должно держать нативный токен».
Возможно, дело не в отсутствии доверия к DUSK.
Возможно, это просто про защиту разгонного курса в первую очередь и предоставление DUSK оставаться тем активом, который пользователи выбирают держать.
Тем не менее, мне любопытно: это разумное управление казначейством или тихий сигнал о ближайшем спросе на DUSK?
11
16
539
·
--
Падение
#dusk $DUSK @Dusk_Foundation
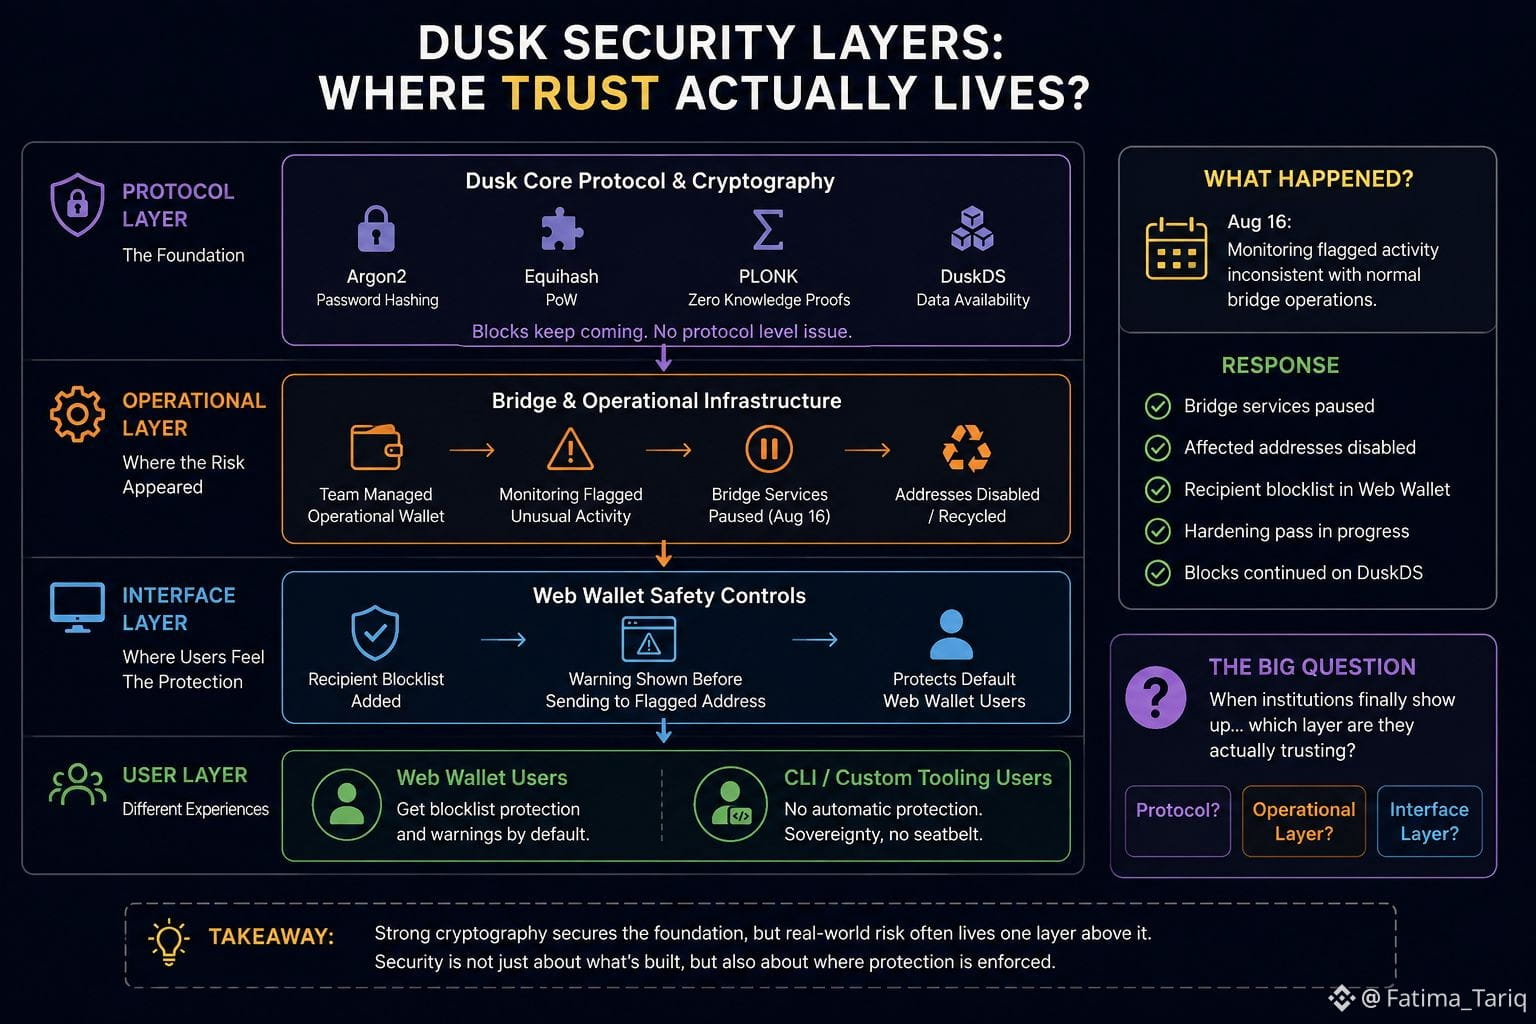
Я углубился в недавнюю активность Dusk, и то, что сильнее всего осталось со мной, — было не криптографией.
Argon2, Equihash, PLONK и работа вокруг инфраструктуры, ориентированной на приватность, — это интересно. Но недавний инцидент с мостом показал совсем другой тип риска.
16 августа мониторинг зафиксировал активность, которая не соответствовала обычным операциям моста.
Реакция была прямолинейной:
• Сервисы моста были приостановлены
• Затронутые операционные адреса были отключены/переработаны
• В Web Wallet добавили блоклист получателей
• Укрепляющие меры продолжались до повторного открытия
И блоки DuskDS продолжали поступать всё это время.
Это создаёт любопытный контраст.
У системы может быть серьёзная криптография «под капотом», но реальный риск, с которым сталкиваются пользователи, всё равно может находиться на операционном уровне.
Блоклист защищает типичное использование Web Wallet по умолчанию, но пользователи, которые запускают собственные инструменты, не получают эту защитную прослойку автоматически.
И вот где, как мне кажется, возникает главный вопрос:
Когда учреждения оценивают Dusk, они доверяют протоколу, операционному уровню или интерфейсу, который находится между ними?
Потому что сильная криптография решает лишь одну часть истории безопасности.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Я углубился в недавнюю активность Dusk, и то, что сильнее всего осталось со мной, — было не криптографией.
Argon2, Equihash, PLONK и работа вокруг инфраструктуры, ориентированной на приватность, — это интересно. Но недавний инцидент с мостом показал совсем другой тип риска.
16 августа мониторинг зафиксировал активность, которая не соответствовала обычным операциям моста.
Реакция была прямолинейной:
• Сервисы моста были приостановлены
• Затронутые операционные адреса были отключены/переработаны
• В Web Wallet добавили блоклист получателей
• Укрепляющие меры продолжались до повторного открытия
И блоки DuskDS продолжали поступать всё это время.
Это создаёт любопытный контраст.
У системы может быть серьёзная криптография «под капотом», но реальный риск, с которым сталкиваются пользователи, всё равно может находиться на операционном уровне.
Блоклист защищает типичное использование Web Wallet по умолчанию, но пользователи, которые запускают собственные инструменты, не получают эту защитную прослойку автоматически.
И вот где, как мне кажется, возникает главный вопрос:
Когда учреждения оценивают Dusk, они доверяют протоколу, операционному уровню или интерфейсу, который находится между ними?
Потому что сильная криптография решает лишь одну часть истории безопасности.
$DUSK
Я углубился в недавнюю активность Dusk, и то, что сильнее всего осталось со мной, — было не криптографией.
Argon2, Equihash, PLONK и работа вокруг инфраструктуры, ориентированной на приватность, — это интересно. Но недавний инцидент с мостом показал совсем другой тип риска.
16 августа мониторинг зафиксировал активность, которая не соответствовала обычным операциям моста.
Реакция была прямолинейной:
• Сервисы моста были приостановлены
• Затронутые операционные адреса были отключены/переработаны
• В Web Wallet добавили блоклист получателей
• Укрепляющие меры продолжались до повторного открытия
И блоки DuskDS продолжали поступать всё это время.
Это создаёт любопытный контраст.
У системы может быть серьёзная криптография «под капотом», но реальный риск, с которым сталкиваются пользователи, всё равно может находиться на операционном уровне.
Блоклист защищает типичное использование Web Wallet по умолчанию, но пользователи, которые запускают собственные инструменты, не получают эту защитную прослойку автоматически.
И вот где, как мне кажется, возникает главный вопрос:
Когда учреждения оценивают Dusk, они доверяют протоколу, операционному уровню или интерфейсу, который находится между ними?
Потому что сильная криптография решает лишь одну часть истории безопасности.
$DUSK
18
24
897
·
--
Падение
Торговля за 30 дней $DUSK 179.2 USDT
#dusk $DUSK @Dusk_Foundation Конфиденциальность сильна. Но что насчет моста?
Я потратил время на задачу CreatorPad, разбираясь в недавней активности Dusk, и один момент не давал мне покоя.
Работа над хешированием «Reinforced Concrete» впечатляет:
• в 17× быстрее, чем Poseidon
• построена вокруг криптографии, ориентированной на приватность
• разработана для приватность-ориентированного L1 Dusk
Но большая история случилась 16 августа.
Команда сообщила о подозрительной активности, связанной с кошельком, управляемым командой, который был подключен к операциям моста.
Реакция была прямолинейной:
• отключить затронутые адреса
• приостановить работу моста
• развернуть блоклист получателей
• напрямую координироваться с Binance, чтобы отследить потоки
• пользовательские средства не были потеряны
Отличный результат. Но именно механизм заставил меня задуматься.
ZK-механизмы протокола не смогли автоматически обнаружить и остановить инцидент.
Люди сделали это.
И это создает интересный контраст:
Слой on-chain: приватность, доказательства, детерминированное урегулирование
Слой моста: кошельки под контролем команды, вмешательство админа, полномочия на паузу + блоклист
Мосты всегда являются сложной границей безопасности, так что это не критика только Dusk.
Но то, что операционный слой был виден во время реального инцидента, сделало разрыв децентрализации гораздо легче заметным.
Вопрос, с которым я остался:
Как долго этот разрыв сохраняется между бездоверительным урегулированием и хранением на мосту?$DUSK
#dusk $DUSK @Dusk Конфиденциальность сильна. Но что насчет моста?
Я потратил время на задачу CreatorPad, разбираясь в недавней активности Dusk, и один момент не давал мне покоя.
Работа над хешированием «Reinforced Concrete» впечатляет:
• в 17× быстрее, чем Poseidon
• построена вокруг криптографии, ориентированной на приватность
• разработана для приватность-ориентированного L1 Dusk
Но большая история случилась 16 августа.
Команда сообщила о подозрительной активности, связанной с кошельком, управляемым командой, который был подключен к операциям моста.
Реакция была прямолинейной:
• отключить затронутые адреса
• приостановить работу моста
• развернуть блоклист получателей
• напрямую координироваться с Binance, чтобы отследить потоки
• пользовательские средства не были потеряны
Отличный результат. Но именно механизм заставил меня задуматься.
ZK-механизмы протокола не смогли автоматически обнаружить и остановить инцидент.
Люди сделали это.
И это создает интересный контраст:
Слой on-chain: приватность, доказательства, детерминированное урегулирование
Слой моста: кошельки под контролем команды, вмешательство админа, полномочия на паузу + блоклист
Мосты всегда являются сложной границей безопасности, так что это не критика только Dusk.
Но то, что операционный слой был виден во время реального инцидента, сделало разрыв децентрализации гораздо легче заметным.
Вопрос, с которым я остался:
Как долго этот разрыв сохраняется между бездоверительным урегулированием и хранением на мосту?$DUSK
Я потратил время на задачу CreatorPad, разбираясь в недавней активности Dusk, и один момент не давал мне покоя.
Работа над хешированием «Reinforced Concrete» впечатляет:
• в 17× быстрее, чем Poseidon
• построена вокруг криптографии, ориентированной на приватность
• разработана для приватность-ориентированного L1 Dusk
Но большая история случилась 16 августа.
Команда сообщила о подозрительной активности, связанной с кошельком, управляемым командой, который был подключен к операциям моста.
Реакция была прямолинейной:
• отключить затронутые адреса
• приостановить работу моста
• развернуть блоклист получателей
• напрямую координироваться с Binance, чтобы отследить потоки
• пользовательские средства не были потеряны
Отличный результат. Но именно механизм заставил меня задуматься.
ZK-механизмы протокола не смогли автоматически обнаружить и остановить инцидент.
Люди сделали это.
И это создает интересный контраст:
Слой on-chain: приватность, доказательства, детерминированное урегулирование
Слой моста: кошельки под контролем команды, вмешательство админа, полномочия на паузу + блоклист
Мосты всегда являются сложной границей безопасности, так что это не критика только Dusk.
Но то, что операционный слой был виден во время реального инцидента, сделало разрыв децентрализации гораздо легче заметным.
Вопрос, с которым я остался:
Как долго этот разрыв сохраняется между бездоверительным урегулированием и хранением на мосту?$DUSK
A) Bridge Decentralization
67%
B) Custody Upgrade
0%
C) Trustless Bridges
0%
D) Full Autonomy
33%
3 проголосовали • Голосование закрыто
20
23
1.1k
·
--
#termmax @termmax Фиксированные ставки звучат отлично. Но данные должны догнать.
У предложения есть понятная логика:
• Институционным участникам нужна определенность
• Плавающие ставки создают неопределенность
• Продукты с фиксированной ставкой помогают проще управлять рисками
Но в ходе задачи я проверил реальные данные DeFiLlama, и цифры заставили меня задуматься:
• TVL: $31.22M
• Изменение TVL за 30 дней: -7.2%
• Комиссии протокола за 30 дней: чуть меньше $20K
• Покрытие: 9 сетей
И эти $20K — это суммарные комиссии за весь 30-дневный период, а не показатель в день.
Это не делает ни механику zero-coupon bond (бондов с нулевым купоном), ни дизайн хранилища управляющего (curator vault) плохими. Архитектура продукта действительно интересная.
Меня привлекло вот что: разрыв между институциональным нарративом и тем капиталом, который реально виден on-chain сегодня.
Определенность по ставкам — это реальный продукт.
Но вопрос в другом: происходит ли при этом масштабный переток капитала в TermMax на институциональном уровне — и график TVL пока не дает на него ответа.
За чем я бы хотел следить дальше:
А кошельки кураторов действительно в этом месяце net-депозитят, или небольшое число связей по‑прежнему делает основную часть работы?
#termmax @TermMax Фиксированные ставки звучат отлично. Но данные должны догнать.
У предложения есть понятная логика:
• Институционным участникам нужна определенность
• Плавающие ставки создают неопределенность
• Продукты с фиксированной ставкой помогают проще управлять рисками
Но в ходе задачи я проверил реальные данные DeFiLlama, и цифры заставили меня задуматься:
• TVL: $31.22M
• Изменение TVL за 30 дней: -7.2%
• Комиссии протокола за 30 дней: чуть меньше $20K
• Покрытие: 9 сетей
И эти $20K — это суммарные комиссии за весь 30-дневный период, а не показатель в день.
Это не делает ни механику zero-coupon bond (бондов с нулевым купоном), ни дизайн хранилища управляющего (curator vault) плохими. Архитектура продукта действительно интересная.
Меня привлекло вот что: разрыв между институциональным нарративом и тем капиталом, который реально виден on-chain сегодня.
Определенность по ставкам — это реальный продукт.
Но вопрос в другом: происходит ли при этом масштабный переток капитала в TermMax на институциональном уровне — и график TVL пока не дает на него ответа.
За чем я бы хотел следить дальше:
А кошельки кураторов действительно в этом месяце net-депозитят, или небольшое число связей по‑прежнему делает основную часть работы?
У предложения есть понятная логика:
• Институционным участникам нужна определенность
• Плавающие ставки создают неопределенность
• Продукты с фиксированной ставкой помогают проще управлять рисками
Но в ходе задачи я проверил реальные данные DeFiLlama, и цифры заставили меня задуматься:
• TVL: $31.22M
• Изменение TVL за 30 дней: -7.2%
• Комиссии протокола за 30 дней: чуть меньше $20K
• Покрытие: 9 сетей
И эти $20K — это суммарные комиссии за весь 30-дневный период, а не показатель в день.
Это не делает ни механику zero-coupon bond (бондов с нулевым купоном), ни дизайн хранилища управляющего (curator vault) плохими. Архитектура продукта действительно интересная.
Меня привлекло вот что: разрыв между институциональным нарративом и тем капиталом, который реально виден on-chain сегодня.
Определенность по ставкам — это реальный продукт.
Но вопрос в другом: происходит ли при этом масштабный переток капитала в TermMax на институциональном уровне — и график TVL пока не дает на него ответа.
За чем я бы хотел следить дальше:
А кошельки кураторов действительно в этом месяце net-депозитят, или небольшое число связей по‑прежнему делает основную часть работы?
A) Curator Deposits
50%
B) Broad Adoption
0%
C) Institutional Flows
38%
D) Wallet Activity
12%
8 проголосовали • Голосование закрыто
4
5
483
·
--
Рост
#dusk $DUSK @Dusk_Foundation
Я углубился в Hedger, работая над задачей CreatorPad. Сумерки показывают это как проверяемый слой с нулевым разглашением — приватность без отказа от возможности верифицировать то, что действительно важно.
Сначала мне казалось, что это просто очередной рассказ о приватности. Потом я посмотрел таймлайн за 16 августа, и одна деталь изменила мое восприятие:
• Управляемый мостом кошелек показал подозрительную активность.
• Затронутые адреса мостов были отключены в течение нескольких часов.
• Операции мостов были приостановлены.
• В Web Wallet был добавлен блоклист, чтобы остановить перемещение средств по помеченным адресам.
Именно последний пункт действительно привлек мое внимание.
Если система может быстро блокировать определенные адреса, значит модель приватности явно не сводится к сокрытию всего от всех.
Скорее это выглядит так:
• Приватность по умолчанию — чувствительная информация остается защищенной.
• Выборочная видимость — уполномоченные стороны по‑прежнему могут проверять то, что нужно.
• Вмешательство при необходимости — рискованную активность можно обнаружить и ограничить.
Это меняет то, как я понимаю подход Dusk с ZK и гомоморфией.
Ощущается меньше как анонимность в стиле Monero и больше как приватность, спроектированная для сред, где соответствие требованиям и возможность вмешательства все еще важны.
Для регулируемых финансов это может быть удачным решением.
Но у меня остается один вопрос:
Кто получает видимость первым и какую реальную власть дает им слово «проверяемый»?
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Я углубился в Hedger, работая над задачей CreatorPad. Сумерки показывают это как проверяемый слой с нулевым разглашением — приватность без отказа от возможности верифицировать то, что действительно важно.
Сначала мне казалось, что это просто очередной рассказ о приватности. Потом я посмотрел таймлайн за 16 августа, и одна деталь изменила мое восприятие:
• Управляемый мостом кошелек показал подозрительную активность.
• Затронутые адреса мостов были отключены в течение нескольких часов.
• Операции мостов были приостановлены.
• В Web Wallet был добавлен блоклист, чтобы остановить перемещение средств по помеченным адресам.
Именно последний пункт действительно привлек мое внимание.
Если система может быстро блокировать определенные адреса, значит модель приватности явно не сводится к сокрытию всего от всех.
Скорее это выглядит так:
• Приватность по умолчанию — чувствительная информация остается защищенной.
• Выборочная видимость — уполномоченные стороны по‑прежнему могут проверять то, что нужно.
• Вмешательство при необходимости — рискованную активность можно обнаружить и ограничить.
Это меняет то, как я понимаю подход Dusk с ZK и гомоморфией.
Ощущается меньше как анонимность в стиле Monero и больше как приватность, спроектированная для сред, где соответствие требованиям и возможность вмешательства все еще важны.
Для регулируемых финансов это может быть удачным решением.
Но у меня остается один вопрос:
Кто получает видимость первым и какую реальную власть дает им слово «проверяемый»?
$DUSK
Я углубился в Hedger, работая над задачей CreatorPad. Сумерки показывают это как проверяемый слой с нулевым разглашением — приватность без отказа от возможности верифицировать то, что действительно важно.
Сначала мне казалось, что это просто очередной рассказ о приватности. Потом я посмотрел таймлайн за 16 августа, и одна деталь изменила мое восприятие:
• Управляемый мостом кошелек показал подозрительную активность.
• Затронутые адреса мостов были отключены в течение нескольких часов.
• Операции мостов были приостановлены.
• В Web Wallet был добавлен блоклист, чтобы остановить перемещение средств по помеченным адресам.
Именно последний пункт действительно привлек мое внимание.
Если система может быстро блокировать определенные адреса, значит модель приватности явно не сводится к сокрытию всего от всех.
Скорее это выглядит так:
• Приватность по умолчанию — чувствительная информация остается защищенной.
• Выборочная видимость — уполномоченные стороны по‑прежнему могут проверять то, что нужно.
• Вмешательство при необходимости — рискованную активность можно обнаружить и ограничить.
Это меняет то, как я понимаю подход Dusk с ZK и гомоморфией.
Ощущается меньше как анонимность в стиле Monero и больше как приватность, спроектированная для сред, где соответствие требованиям и возможность вмешательства все еще важны.
Для регулируемых финансов это может быть удачным решением.
Но у меня остается один вопрос:
Кто получает видимость первым и какую реальную власть дает им слово «проверяемый»?
$DUSK
A) The protocol
0%
B) Authorized parties
0%
C) Compliance layer
0%
D) Depends on the use case
0%
0 проголосовали • Голосование закрыто
15
12
421
·
--
Рост
Торговля за 30 дней $DUSK 139.4 USDT
На этой неделе присматривался к Dusk, и STOX, теперь переименованный в Dusk Trade, постоянно всплывал. Одна деталь заставила меня перестать листать:
-15 авг: Они опубликовали информацию об открытии частных рынков для МСП.
-Dusk Trade: Пока лист ожидания, доступ ещё не открыт.
-Доступ: Выборочное раскрытие может подтвердить резидентство или соответствие критериям, не раскрывая вашу личность. Умные технологии приватности, но доступ всё ещё ограничен избранными партнёрами и активами.
-Стейкинг: Более 30% предложения заблокировано, переменная APR около 27%.
Это различие важно.
Слой приватности может быть бездоверительным, а слой доступа — всё ещё кураторским.
Я внес небольшую сумму в стейкинг и проверил цифры, но стейкинг ≠ доступ к торговле. Это разные двери, разные очереди.
Для меня реальная история — не в маркетинге ZK. А в том, кто попадёт в первую когорту активов и на каких условиях.
Кто-нибудь уже реально сошёл с листа ожидания?
Как вы думаете, что в первую очередь определит успех Dusk Trade: более широкий доступ, более сильная приватность, больше активов или лучшее соответствие критериям?
#dusk $DUSK @Dusk_Foundation #Dusk
На этой неделе присматривался к Dusk, и STOX, теперь переименованный в Dusk Trade, постоянно всплывал. Одна деталь заставила меня перестать листать:
-15 авг: Они опубликовали информацию об открытии частных рынков для МСП.
-Dusk Trade: Пока лист ожидания, доступ ещё не открыт.
-Доступ: Выборочное раскрытие может подтвердить резидентство или соответствие критериям, не раскрывая вашу личность. Умные технологии приватности, но доступ всё ещё ограничен избранными партнёрами и активами.
-Стейкинг: Более 30% предложения заблокировано, переменная APR около 27%.
Это различие важно.
Слой приватности может быть бездоверительным, а слой доступа — всё ещё кураторским.
Я внес небольшую сумму в стейкинг и проверил цифры, но стейкинг ≠ доступ к торговле. Это разные двери, разные очереди.
Для меня реальная история — не в маркетинге ZK. А в том, кто попадёт в первую когорту активов и на каких условиях.
Кто-нибудь уже реально сошёл с листа ожидания?
Как вы думаете, что в первую очередь определит успех Dusk Trade: более широкий доступ, более сильная приватность, больше активов или лучшее соответствие критериям?
#dusk $DUSK @Dusk #Dusk
-15 авг: Они опубликовали информацию об открытии частных рынков для МСП.
-Dusk Trade: Пока лист ожидания, доступ ещё не открыт.
-Доступ: Выборочное раскрытие может подтвердить резидентство или соответствие критериям, не раскрывая вашу личность. Умные технологии приватности, но доступ всё ещё ограничен избранными партнёрами и активами.
-Стейкинг: Более 30% предложения заблокировано, переменная APR около 27%.
Это различие важно.
Слой приватности может быть бездоверительным, а слой доступа — всё ещё кураторским.
Я внес небольшую сумму в стейкинг и проверил цифры, но стейкинг ≠ доступ к торговле. Это разные двери, разные очереди.
Для меня реальная история — не в маркетинге ZK. А в том, кто попадёт в первую когорту активов и на каких условиях.
Кто-нибудь уже реально сошёл с листа ожидания?
Как вы думаете, что в первую очередь определит успех Dusk Trade: более широкий доступ, более сильная приватность, больше активов или лучшее соответствие критериям?
#dusk $DUSK @Dusk #Dusk
A) Broader user access
66%
B) More private assets
0%
C) Simple eligibility checks
17%
D) Stronger privacy
17%
6 проголосовали • Голосование закрыто
26
22
531
·
--
#termmax @termmax
Один TermMax-число привлекло мое внимание больше, чем сам TVL: какова доля этого TVL фактически используется.
Я открыл DeFiLlama, пока работал над проектом, и цифры показались интересными:
• TVL: 31,22 млн долл.
• Изменение за 30 дней: -7,2%
• Активные займы: 27,28 млн долл.
• Активные займы / TVL: ~87%
И именно эта последняя цифра заставила меня задуматься.
Примерно 87% заявленного TVL было связано с активными займами, а не просто лежало без дела, ожидая заемщиков.
И это логично, если посмотреть, как устроен TermMax.
Вместо традиционной пуловой модели, где неиспользованная ликвидность может простаивать, зарабатывая плавающую ставку, TermMax использует позиции с фиксированным сроком.
Кредиторы чеканят FT — бескупонную ногу с фиксированной ставкой — со скидкой при внесении средств. Заемщики размещают GT-позиции в залог под это, а доходность фактически заранее закладывается во FT.
Так что капитал не рассчитан на праздное «waiting room».
Он либо встроен в эту структуру, либо нет.
Это небольшая структурная деталь, но она меняет то, как я интерпретирую TVL TermMax.
TVL в размере 31,22 млн долл. рассказывает одну историю.
27,28 млн долл. в активных займах — другую, и вместе они дают гораздо более интересную картину использования капитала.
Тем не менее, я пока не готов назвать это чистой эффективностью.
Это может быть дизайн, который работает ровно так, как задумано, или же просто более небольшой рынок с меньшим объемом избыточной ликвидности.
Вот за что я всё ещё слежу.
#TermMax
#termmax @TermMax
Один TermMax-число привлекло мое внимание больше, чем сам TVL: какова доля этого TVL фактически используется.
Я открыл DeFiLlama, пока работал над проектом, и цифры показались интересными:
• TVL: 31,22 млн долл.
• Изменение за 30 дней: -7,2%
• Активные займы: 27,28 млн долл.
• Активные займы / TVL: ~87%
И именно эта последняя цифра заставила меня задуматься.
Примерно 87% заявленного TVL было связано с активными займами, а не просто лежало без дела, ожидая заемщиков.
И это логично, если посмотреть, как устроен TermMax.
Вместо традиционной пуловой модели, где неиспользованная ликвидность может простаивать, зарабатывая плавающую ставку, TermMax использует позиции с фиксированным сроком.
Кредиторы чеканят FT — бескупонную ногу с фиксированной ставкой — со скидкой при внесении средств. Заемщики размещают GT-позиции в залог под это, а доходность фактически заранее закладывается во FT.
Так что капитал не рассчитан на праздное «waiting room».
Он либо встроен в эту структуру, либо нет.
Это небольшая структурная деталь, но она меняет то, как я интерпретирую TVL TermMax.
TVL в размере 31,22 млн долл. рассказывает одну историю.
27,28 млн долл. в активных займах — другую, и вместе они дают гораздо более интересную картину использования капитала.
Тем не менее, я пока не готов назвать это чистой эффективностью.
Это может быть дизайн, который работает ровно так, как задумано, или же просто более небольшой рынок с меньшим объемом избыточной ликвидности.
Вот за что я всё ещё слежу.
#TermMax
Один TermMax-число привлекло мое внимание больше, чем сам TVL: какова доля этого TVL фактически используется.
Я открыл DeFiLlama, пока работал над проектом, и цифры показались интересными:
• TVL: 31,22 млн долл.
• Изменение за 30 дней: -7,2%
• Активные займы: 27,28 млн долл.
• Активные займы / TVL: ~87%
И именно эта последняя цифра заставила меня задуматься.
Примерно 87% заявленного TVL было связано с активными займами, а не просто лежало без дела, ожидая заемщиков.
И это логично, если посмотреть, как устроен TermMax.
Вместо традиционной пуловой модели, где неиспользованная ликвидность может простаивать, зарабатывая плавающую ставку, TermMax использует позиции с фиксированным сроком.
Кредиторы чеканят FT — бескупонную ногу с фиксированной ставкой — со скидкой при внесении средств. Заемщики размещают GT-позиции в залог под это, а доходность фактически заранее закладывается во FT.
Так что капитал не рассчитан на праздное «waiting room».
Он либо встроен в эту структуру, либо нет.
Это небольшая структурная деталь, но она меняет то, как я интерпретирую TVL TermMax.
TVL в размере 31,22 млн долл. рассказывает одну историю.
27,28 млн долл. в активных займах — другую, и вместе они дают гораздо более интересную картину использования капитала.
Тем не менее, я пока не готов назвать это чистой эффективностью.
Это может быть дизайн, который работает ровно так, как задумано, или же просто более небольшой рынок с меньшим объемом избыточной ликвидности.
Вот за что я всё ещё слежу.
#TermMax
24
22
1.7k
·
--
Падение
Чем больше я читал про @termmax , тем больше понимал, что фиксированные и плавающие ставки — это не столько про поиск «лучшего» варианта.
Это про выбор между определённостью и гибкостью.
Меня привлёк кредит под фиксированную ставку, потому что он убирает часть неопределённости из DeFi. Вы входите под заранее заданную ставку, знаете дату погашения и можете планировать свой капитал, опираясь на эти условия.
Но определённость всегда предполагает компромисс: меньше гибкости.
Если рыночные ставки вырастут, появится более выгодная возможность или изменится ваша стратегия, ваша текущая позиция не будет автоматически подстраиваться.
Плавающие ставки работают иначе. Они могут меняться вместе с рыночными условиями, предоставляя вам больше пространства, чтобы реагировать.
Поэтому я начал воспринимать их как два разных инструмента:
Фиксированная ставка → предсказуемость
Плавающая ставка → гибкость
И у меня возник ещё один вопрос:
Насколько вы готовы пожертвовать ради гибкости?
Например, представьте, что у вас $7,500 лежит без дела.
Что бы вы предпочли: зафиксировать известную ставку кредитования на определённый период или сохранить позицию гибкой, чтобы иметь возможность ответить, если рыночные условия изменятся?
Фиксированный вариант может упростить планирование, потому что вы точно знаете, чего ожидать.
Но если ставки вырастут, появится другая возможность или поменяется ваша стратегия — эта гибкость внезапно становится гораздо более ценной.
Вот что мне интересно в @termmax
Ни один подход не является автоматически лучше.
Фиксированные ставки дают предсказуемость.
Плавающие ставки дают адаптивность.
Так если бы у вас было $7,500, готовых к кредитованию, чему бы вы отдали приоритет: определённости, гибкости или балансу и того, и другого?#termmax @termmax #TermMax
Чем больше я читал про @TermMax , тем больше понимал, что фиксированные и плавающие ставки — это не столько про поиск «лучшего» варианта.
Это про выбор между определённостью и гибкостью.
Меня привлёк кредит под фиксированную ставку, потому что он убирает часть неопределённости из DeFi. Вы входите под заранее заданную ставку, знаете дату погашения и можете планировать свой капитал, опираясь на эти условия.
Но определённость всегда предполагает компромисс: меньше гибкости.
Если рыночные ставки вырастут, появится более выгодная возможность или изменится ваша стратегия, ваша текущая позиция не будет автоматически подстраиваться.
Плавающие ставки работают иначе. Они могут меняться вместе с рыночными условиями, предоставляя вам больше пространства, чтобы реагировать.
Поэтому я начал воспринимать их как два разных инструмента:
Фиксированная ставка → предсказуемость
Плавающая ставка → гибкость
И у меня возник ещё один вопрос:
Насколько вы готовы пожертвовать ради гибкости?
Например, представьте, что у вас $7,500 лежит без дела.
Что бы вы предпочли: зафиксировать известную ставку кредитования на определённый период или сохранить позицию гибкой, чтобы иметь возможность ответить, если рыночные условия изменятся?
Фиксированный вариант может упростить планирование, потому что вы точно знаете, чего ожидать.
Но если ставки вырастут, появится другая возможность или поменяется ваша стратегия — эта гибкость внезапно становится гораздо более ценной.
Вот что мне интересно в @TermMax
Ни один подход не является автоматически лучше.
Фиксированные ставки дают предсказуемость.
Плавающие ставки дают адаптивность.
Так если бы у вас было $7,500, готовых к кредитованию, чему бы вы отдали приоритет: определённости, гибкости или балансу и того, и другого?#termmax @TermMax #TermMax
Это про выбор между определённостью и гибкостью.
Меня привлёк кредит под фиксированную ставку, потому что он убирает часть неопределённости из DeFi. Вы входите под заранее заданную ставку, знаете дату погашения и можете планировать свой капитал, опираясь на эти условия.
Но определённость всегда предполагает компромисс: меньше гибкости.
Если рыночные ставки вырастут, появится более выгодная возможность или изменится ваша стратегия, ваша текущая позиция не будет автоматически подстраиваться.
Плавающие ставки работают иначе. Они могут меняться вместе с рыночными условиями, предоставляя вам больше пространства, чтобы реагировать.
Поэтому я начал воспринимать их как два разных инструмента:
Фиксированная ставка → предсказуемость
Плавающая ставка → гибкость
И у меня возник ещё один вопрос:
Насколько вы готовы пожертвовать ради гибкости?
Например, представьте, что у вас $7,500 лежит без дела.
Что бы вы предпочли: зафиксировать известную ставку кредитования на определённый период или сохранить позицию гибкой, чтобы иметь возможность ответить, если рыночные условия изменятся?
Фиксированный вариант может упростить планирование, потому что вы точно знаете, чего ожидать.
Но если ставки вырастут, появится другая возможность или поменяется ваша стратегия — эта гибкость внезапно становится гораздо более ценной.
Вот что мне интересно в @TermMax
Ни один подход не является автоматически лучше.
Фиксированные ставки дают предсказуемость.
Плавающие ставки дают адаптивность.
Так если бы у вас было $7,500, готовых к кредитованию, чему бы вы отдали приоритет: определённости, гибкости или балансу и того, и другого?#termmax @TermMax #TermMax
10
7
185
·
--
Падение
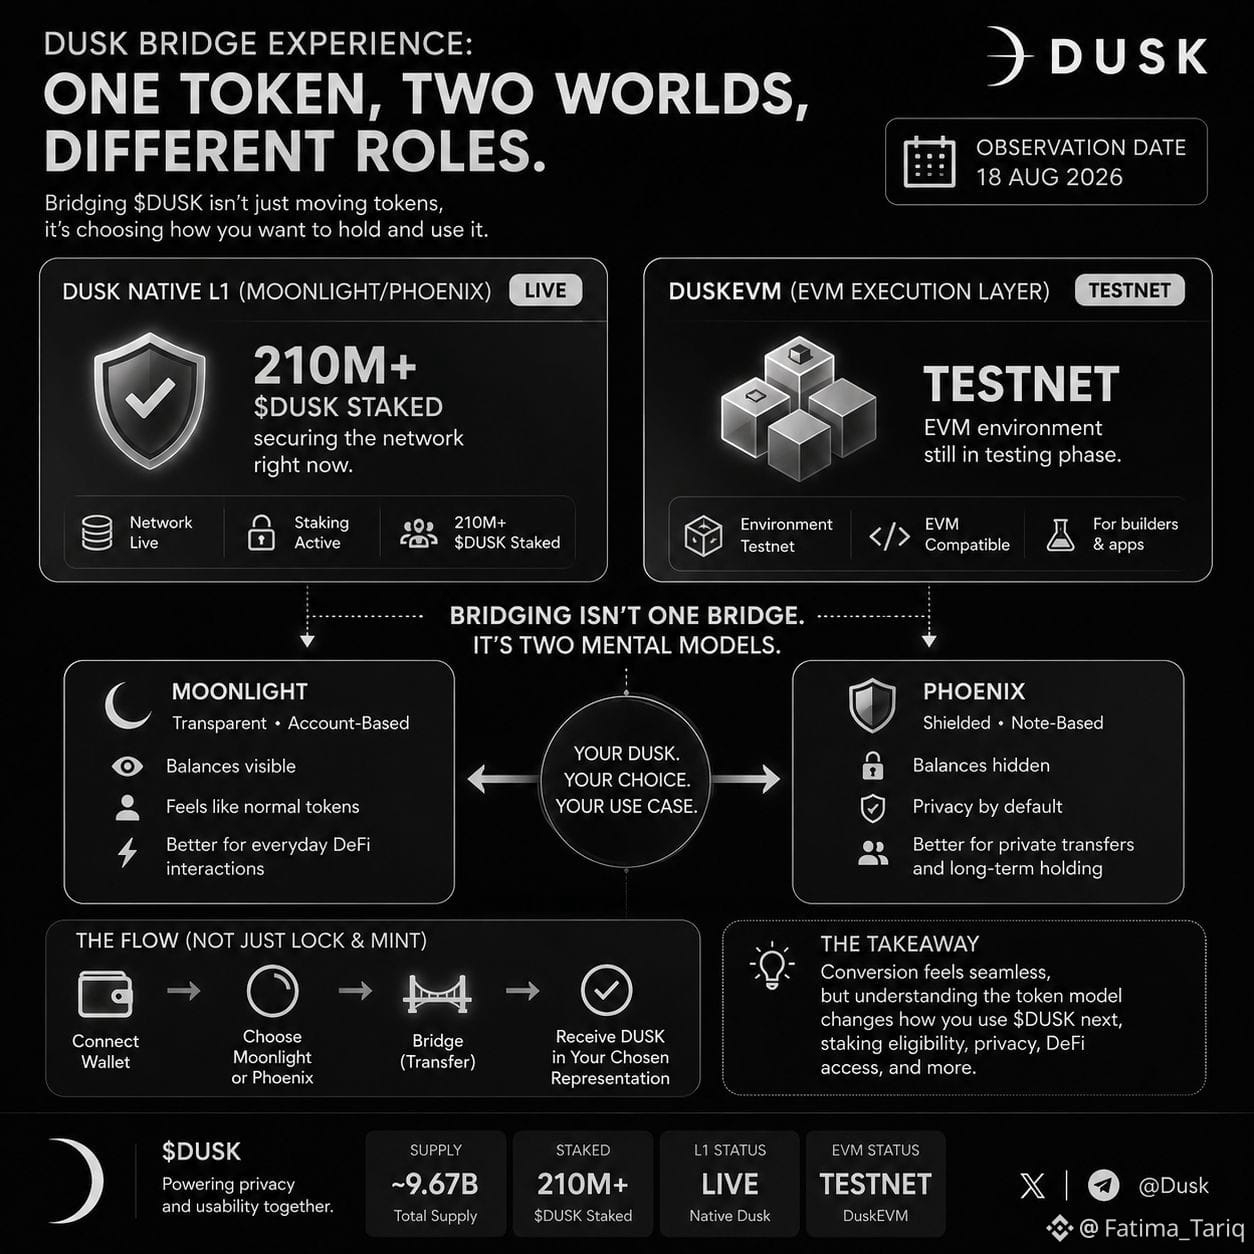
Я углубился в Dusk для задачи CreatorPad, и в итоге стал уделять больше внимания самому токену и тому, как он перемещается по сети.
Одна цифра особенно бросилась в глаза: 210M+ $DUSK уже было размещено в нативном Dusk L1, и сейчас оно помечено как Live.
Но затем я посмотрел на другую сторону.
DuskEVM по-прежнему помечен как Testnet, поэтому те же $DUSK могут перейти в совершенно другую среду в зависимости от того, где вы их используете.
Именно тогда концепция моста стала для меня гораздо интереснее.
DUSK — это не просто «один токен, один сценарий».
С Moonlight всё остаётся прозрачным и привязанным к аккаунтам, благодаря чему ощущения ближе к обычному опыту EVM-кошелька.
С Phoenix модель защищена и основана на заметках, что даёт Dusk более ориентированную на приватность настройку.
Поэтому, когда вы делаете бридж, вы решаете не только, куда попадёт ваш DUSK. Вы также выбираете, как вы хотите хранить и использовать его дальше.
Изначально я ожидал стандартный сценарий: подключить кошелёк → подтвердить → получить токены.
Но вместо этого мне пришлось остановиться и понять разницу между Moonlight и Phoenix, прежде чем решить, что для меня имеет смысл.
Вот этот момент, как мне кажется, заслуживает большего внимания.
Мост может сделать транзакцию ощущающейся практически бесшовной, но токен-модель «под капотом» всё равно может требовать понимания со стороны пользователей.
#dusk @Dusk_Foundation $DUSK #Dusk
Я углубился в Dusk для задачи CreatorPad, и в итоге стал уделять больше внимания самому токену и тому, как он перемещается по сети.
Одна цифра особенно бросилась в глаза: 210M+ $DUSK уже было размещено в нативном Dusk L1, и сейчас оно помечено как Live.
Но затем я посмотрел на другую сторону.
DuskEVM по-прежнему помечен как Testnet, поэтому те же $DUSK могут перейти в совершенно другую среду в зависимости от того, где вы их используете.
Именно тогда концепция моста стала для меня гораздо интереснее.
DUSK — это не просто «один токен, один сценарий».
С Moonlight всё остаётся прозрачным и привязанным к аккаунтам, благодаря чему ощущения ближе к обычному опыту EVM-кошелька.
С Phoenix модель защищена и основана на заметках, что даёт Dusk более ориентированную на приватность настройку.
Поэтому, когда вы делаете бридж, вы решаете не только, куда попадёт ваш DUSK. Вы также выбираете, как вы хотите хранить и использовать его дальше.
Изначально я ожидал стандартный сценарий: подключить кошелёк → подтвердить → получить токены.
Но вместо этого мне пришлось остановиться и понять разницу между Moonlight и Phoenix, прежде чем решить, что для меня имеет смысл.
Вот этот момент, как мне кажется, заслуживает большего внимания.
Мост может сделать транзакцию ощущающейся практически бесшовной, но токен-модель «под капотом» всё равно может требовать понимания со стороны пользователей.
#dusk @Dusk $DUSK #Dusk
Одна цифра особенно бросилась в глаза: 210M+ $DUSK уже было размещено в нативном Dusk L1, и сейчас оно помечено как Live.
Но затем я посмотрел на другую сторону.
DuskEVM по-прежнему помечен как Testnet, поэтому те же $DUSK могут перейти в совершенно другую среду в зависимости от того, где вы их используете.
Именно тогда концепция моста стала для меня гораздо интереснее.
DUSK — это не просто «один токен, один сценарий».
С Moonlight всё остаётся прозрачным и привязанным к аккаунтам, благодаря чему ощущения ближе к обычному опыту EVM-кошелька.
С Phoenix модель защищена и основана на заметках, что даёт Dusk более ориентированную на приватность настройку.
Поэтому, когда вы делаете бридж, вы решаете не только, куда попадёт ваш DUSK. Вы также выбираете, как вы хотите хранить и использовать его дальше.
Изначально я ожидал стандартный сценарий: подключить кошелёк → подтвердить → получить токены.
Но вместо этого мне пришлось остановиться и понять разницу между Moonlight и Phoenix, прежде чем решить, что для меня имеет смысл.
Вот этот момент, как мне кажется, заслуживает большего внимания.
Мост может сделать транзакцию ощущающейся практически бесшовной, но токен-модель «под капотом» всё равно может требовать понимания со стороны пользователей.
#dusk @Dusk $DUSK #Dusk
45
62
7.7k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
FedRateWatch
Просмотров: 244,303
1,602 обсуждают
Поделитесь и получите награду за трафик в нашей кампании с трендовым хэштегом
✨Тема: FOMC в сентябре — что дальше сделает ФРС?
👉Как присоединиться:
Опубликуйте короткий пост или статью с хэштегом #FedRateWatch
Создайте контент, опираясь на следующие тезисы:
- Августовский базовый CPI вырос на 0,3% м/м, а вероятность повышения ставки на 25 б.п. на этой неделе теперь близка к 90%. Как вы думаете, будет ли повышение ставки на этой неделе? Это разовое событие или начало более длительного цикла ужесточения?
- Если повышение состоится, как это скажется на BTC, технологических акциях и золоте? Быком или медведем?
- Как вы планируете торговать дальше? Поделитесь своей сделкой/позициями по BTC, акциям или золоту с помощью нашего виджета для обмена торговыми идеями.
⏰Период кампании:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Награда:
- Квалифицированные посты, которые соответствуют приведенным выше требованиям и содержат более 100 слов, будут рассмотрены и могут получить случайный бонус к трафику в размере от 500 до 3,000 просмотров. Вы получите уведомление от вашего секретаря ленты, если ваш пост будет выбран.
- Получите шанс, чтобы вашу статью разместили на Binance Square Official
Нужны идеи для вашего поста? Посетите страницу темы #FedRateWatch или Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 284
·Просмотров: 500.9k
ПротоколFOMC
Просмотров: 12,492
85 обсуждают
fomcотслеживание
Просмотров: 18,436
290 обсуждают