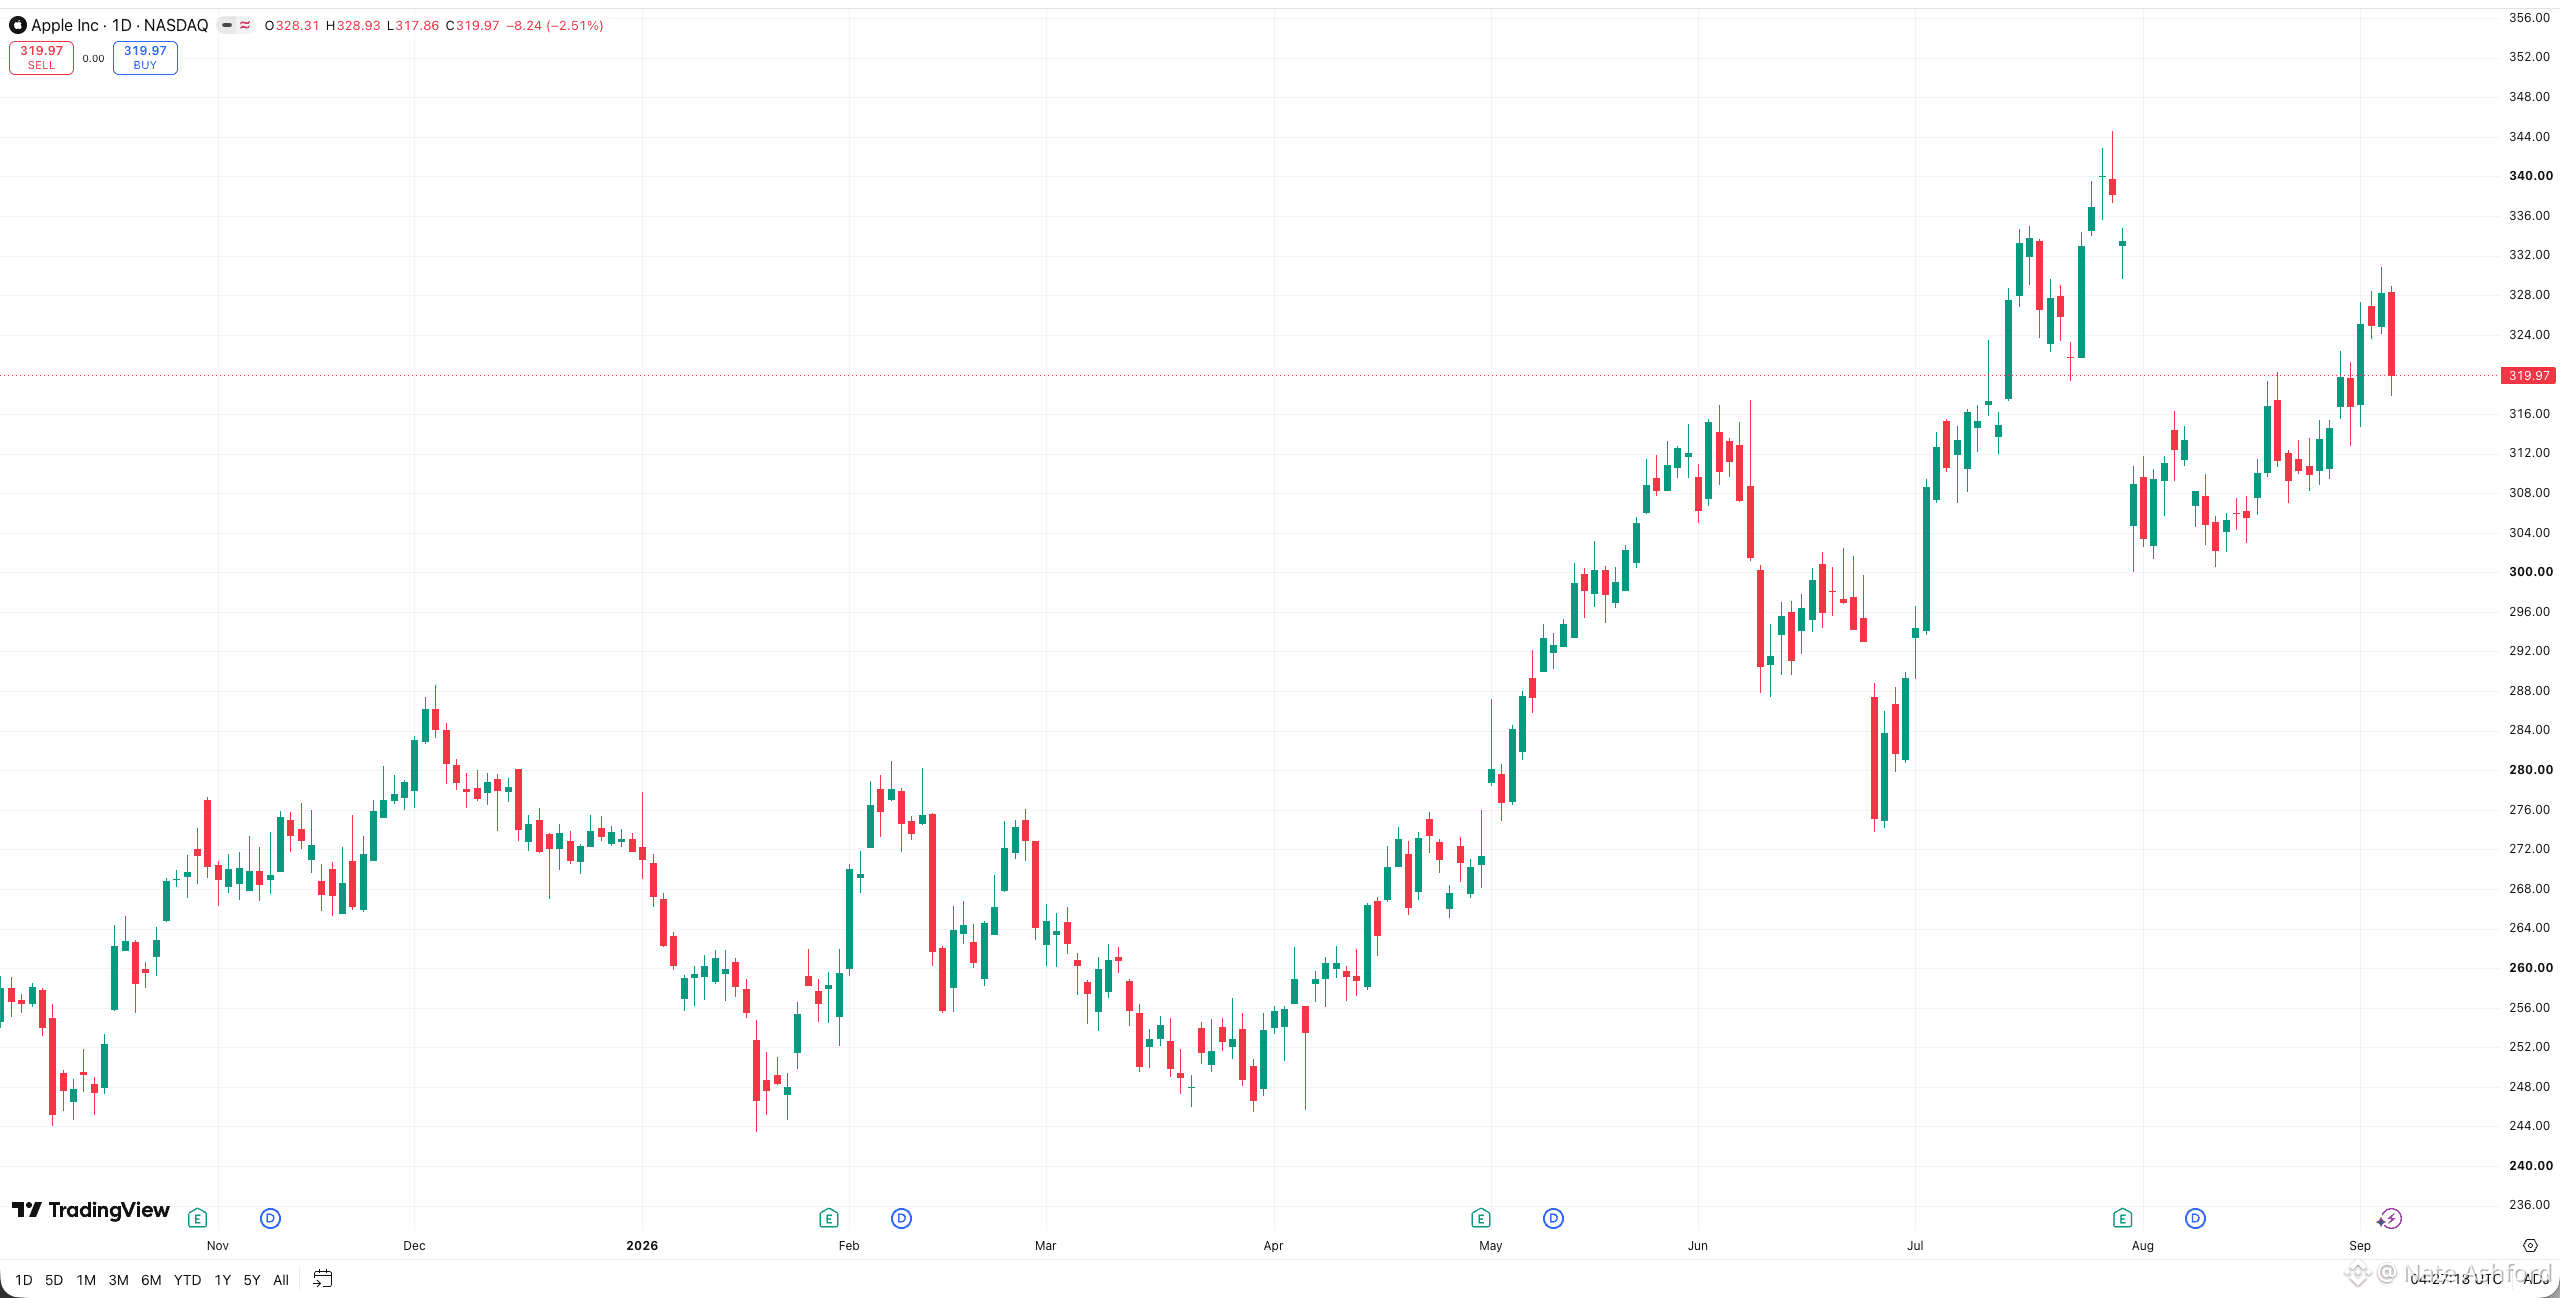
Акции Apple выросли на 8% за последний месяц и на 30% с апреля. Событие 9 сентября — первое для Тернуса в роли CEO, слухи о складном iPhone, полный обновлённый модельный ряд — уже закладывается в цену так, будто это будет оглушительный успех ещё до того, как оно произойдёт.
Именно за этой картиной я слежу, потому что «покупай на слухах, продавай на новостях» — это не клише, когда акции торгуются по 37-кратной прибыли.
Квартал, завершившийся в июне, был по-настоящему сильным: выручка выросла на 16% до $109 млрд, прибыль — на 27%, продажи iPhone — на 22%. Но прогноз на сентябрьский квартал говорит о другом — рост продаж замедляется до 9–11%, валютный встречный ветер в 2,5 процентного пункта, ограничения поставок, сжатие валовой маржи с 50,1% до 47–48%. Этот отчёт выйдет в октябре, сразу после пика шумихи вокруг события.
Morgan Stanley установил целевую цену в $360 — примерно на 9% выше текущего уровня — и оценивает, что один только складной iPhone принесёт $14 млрд выручки в декабрьском квартале. Ожидается, что iPhone 18 будет стоить на 10–20% дороже iPhone 17. По слухам, складная модель будет продаваться дороже $2,000. Так что продуктовый цикл — это реальность.
Ошибка, к которой вас подталкивает эта ситуация: гнаться за предсобытийным импульсом в акциях, чья оценка уже составляет 37x прибыли, а затем держать позицию через отчёт за сентябрьский квартал, где прогноз слабее. Честная запись здесь такова: продуктовый цикл поддерживает акции в горизонте 6–12 месяцев, но точка входа после роста на 30% и перед более слабым кварталом — это не то место, где живёт дисциплина.
Ждите отката. Продукты никуда не денутся.
Именно за этой картиной я слежу, потому что «покупай на слухах, продавай на новостях» — это не клише, когда акции торгуются по 37-кратной прибыли.
Квартал, завершившийся в июне, был по-настоящему сильным: выручка выросла на 16% до $109 млрд, прибыль — на 27%, продажи iPhone — на 22%. Но прогноз на сентябрьский квартал говорит о другом — рост продаж замедляется до 9–11%, валютный встречный ветер в 2,5 процентного пункта, ограничения поставок, сжатие валовой маржи с 50,1% до 47–48%. Этот отчёт выйдет в октябре, сразу после пика шумихи вокруг события.
Morgan Stanley установил целевую цену в $360 — примерно на 9% выше текущего уровня — и оценивает, что один только складной iPhone принесёт $14 млрд выручки в декабрьском квартале. Ожидается, что iPhone 18 будет стоить на 10–20% дороже iPhone 17. По слухам, складная модель будет продаваться дороже $2,000. Так что продуктовый цикл — это реальность.
Ошибка, к которой вас подталкивает эта ситуация: гнаться за предсобытийным импульсом в акциях, чья оценка уже составляет 37x прибыли, а затем держать позицию через отчёт за сентябрьский квартал, где прогноз слабее. Честная запись здесь такова: продуктовый цикл поддерживает акции в горизонте 6–12 месяцев, но точка входа после роста на 30% и перед более слабым кварталом — это не то место, где живёт дисциплина.
Ждите отката. Продукты никуда не денутся.