Возможно, величайшая финансовая трансформация нашего поколения происходит не на наших глазах так, как мы себе это представляем.
Нет никакой сирены, объявляющей: «деньги меняются».
Не будет, по всей вероятности, такого дня, когда мы проснёмся и обнаружим, что бумажные купюры исчезли. Трансформация куда более тихая. Она происходит, когда человек перестаёт снимать наличные, потому что платит за всё с телефона. Когда компания предпочитает мгновенный перевод получению банкноты. Когда банк начинает превращать депозиты в цифровые активы. Когда крупные финансовые институты начинают изучать стейблкоины, токенизацию и инфраструктуру на основе блокчейна.
И именно потому, что это постепенная трансформация, многие могут заметить её слишком поздно.
Сегодня, в сентябре 2026 года, мы стоим перед изменением, которое может казаться небольшим, если смотреть на него по отдельности, но огромным, если смотреть в масштабе.
В Бразилии, например, Центральный банк зафиксировал 78,4 млрд платёжных транзакций во втором полугодии 2025 года, обеспечив оборот в 68,2 трлн реалов. В то же время традиционные снятия наличных сократились на 13,8% по количеству в годовом сопоставлении, тогда как Pix Saque вырос на 20,9%. ([Banco Central do Brasil])
Это не означает, что физические деньги «умерли».
Но это означает нечто важное:
деньги всё больше перемещаются без необходимости физического существования.
И, возможно, это одно из самых больших финансовых изменений этого века.
Деньги, которые вы держите, могут перестать быть самыми важными деньгами
На протяжении десятилетий богатство означало владение деньгами.
Деньги в кошельке.
Деньги в банке.
Деньги в инвестициях.
Но новое финансовое поколение может воспринимать деньги иначе:
кто контролирует цифровой актив, тот контролирует часть новой финансовой инфраструктуры.
Блокчейн, токенизация, стейблкоины, цифровые активы, мгновенные платежи и цифровые валюты создают финансовый слой, который работает 24 часа в сутки.
Недавно, например, группа из 21 крупного финансового учреждения, включая Goldman Sachs, Bank of America, Citi и Deutsche Bank, объявила о планах создать компанию, предназначенную для выпуска стейблкоина, обеспеченного долларом, с первоначальным запуском, запланированным на 2027 год. ([Reuters])
Это крайне важно.
Потому что когда традиционные банки начинают смотреть на блокчейн, разговор перестаёт быть просто:
«Будет ли существовать криптовалюта?»
И начинает быть:
«Как традиционная финансовая система будет использовать технологию криптовалют?»
Это совершенно другой вопрос.
И именно здесь появляются слова WHALE
На криптовалютном рынке есть известное выражение:
Whale. (Кит).
Это инвестор или организация, которая владеет настолько большим количеством определённого актива, что оно представляет значимую позицию на данном рынке.
Но есть важное различие:
Вам не нужно быть миллиардером, чтобы сформировать позицию, значимую для небольшого проекта.
Представьте две ситуации.
Человек покупает Bitcoin на 1 миллион реалов.
Это очень много денег.
Но по отношению к размеру Bitcoin эта позиция не превращает этого человека автоматически в крупного кита, способного доминировать на рынке.
Теперь представьте, что кто-то накапливает крайне большое количество токена, чья капитализация составляет всего несколько миллионов долларов.
То же количество денег может представлять гораздо большую долю этой экосистемы.
Именно поэтому малые капитализации привлекают столько внимания.
Не обязательно потому, что все вырастут.
А потому, что у малой капитализации гораздо большая асимметрия между текущим размером и потенциальным размером.
И именно здесь появляются такие проекты, как:
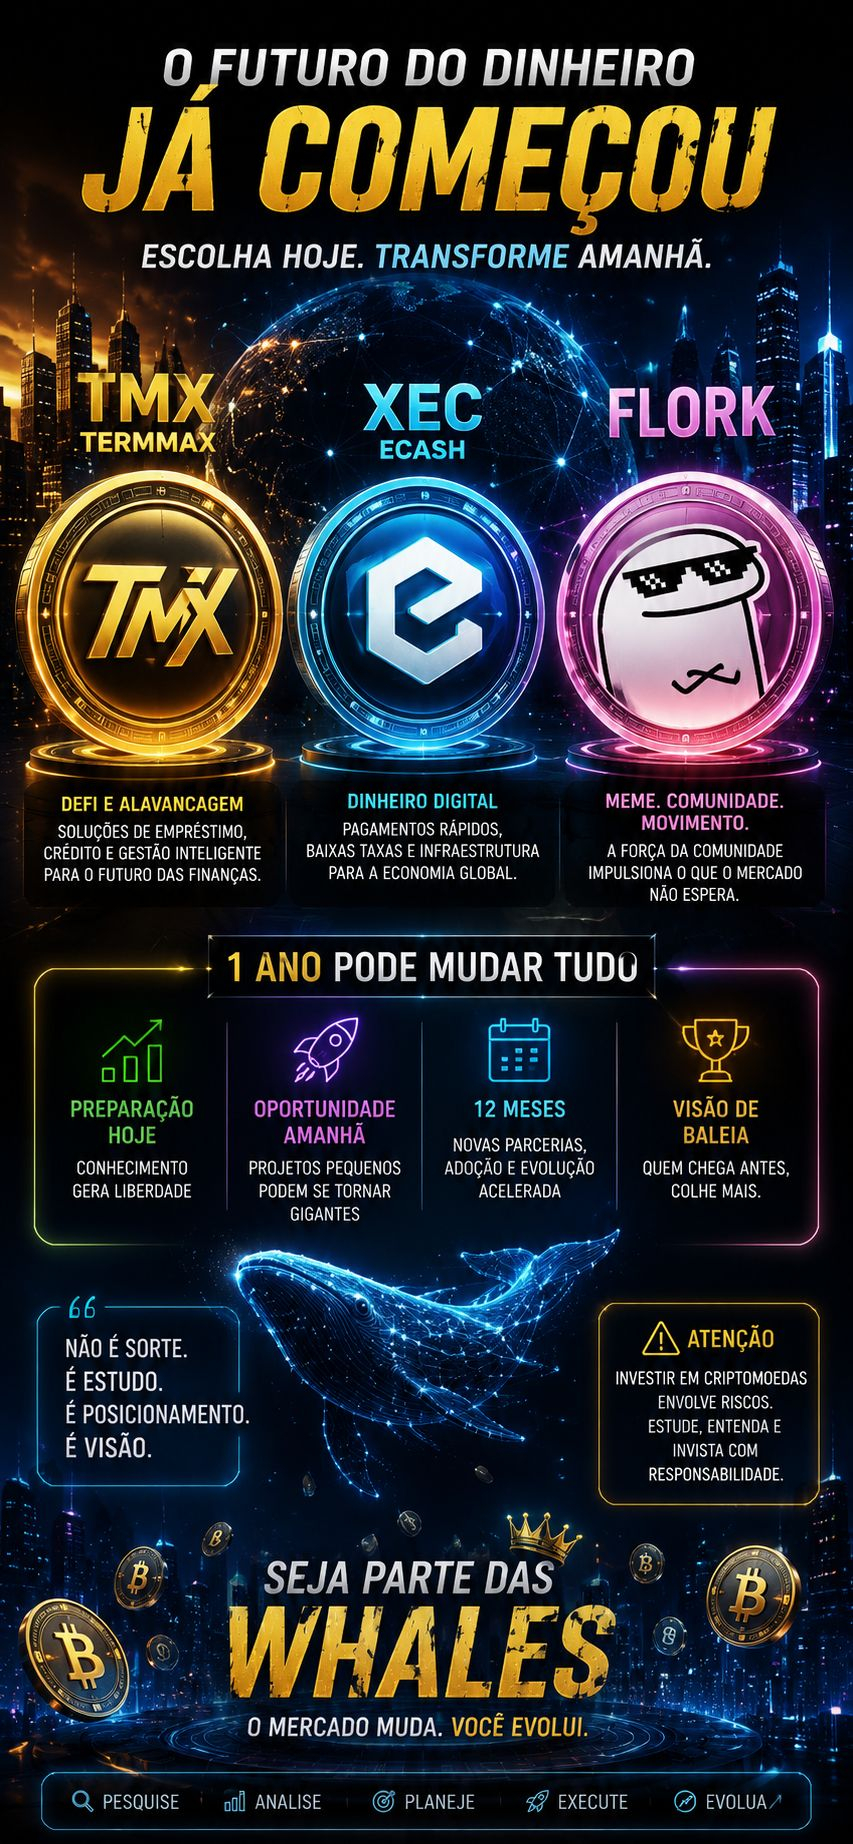
**TMX — TermMax**
**XEC — eCash**
**FLORK**
Каждый из них представляет совершенно разные инвестиционные тезисы.
И эта деталь имеет решающее значение.
# TMX: когда DeFi встречает малую капитализацию
**TermMax (TMX)** — интересный пример для наблюдения, потому что это не просто криптовалюта.
Проект связан с DeFi, с функциями, включающими займы, кредитование и управление кредитным плечом.
В сентябре 2026 года доступные данные показывают рыночную капитализацию в районе 13–14 млн долларов США, при примерно 150–153 млн TMX в обращении, тогда как максимальное предложение составляет 1 млрд. ([CoinMarketCap])
И есть ещё более интересный факт:
TMX достиг исторического максимума примерно **0,2009 доллара США 26 августа 2026 года**, согласно данным, агрегированным CryptoRank. ([CryptoRank])
После этого актив значительно откатился.
Это показывает фундаментальную особенность рынка: цена падает, киты скупают тысячи долларов этой криптовалюты, снова используя кредитное плечо
И ещё один небольшой проект может быстро вырасти в цене — а может и быстро потерять большую часть этой стоимости, всё зависит от рынка.
Именно поэтому смотреть только на цену монеты — ошибка.
То, что монета стоит 0,000001 доллара США, не обязательно означает, что она «дёшёвая».
То, что монета стоит 0,10 доллара США, не обязательно означает, что она «дорогая».
Что действительно важно:
**рыночная капитализация + предложение + ликвидность + спрос + полезность + принятие + распределение токенов.**
Да, я понимаю, это немного сложно понять...
Мы приводим такие примеры, как:
XEC: другой проект
**eCash (XEC)** представляет совершенно иной инвестиционный тезис.
Цель проекта связана с использованием блокчейна для платежей и цифровых денег.
Экосистема продолжает развивать свою инфраструктуру. Например, в июле 2026 года проект сообщил о прогрессе в Cashtab, внедрении CashFusion для токенов ALP и обновлениях Bitcoin ABC, а также о данных, связанных с сетью Avalanche у eCash. ([eCash])
XEC также привлекает внимание именно своей ценой за единицу, которая на прошлой неделе демонстрировала прогрессивно удовлетворительную динамику.
Но здесь есть психологическая деталь.
Многие смотрят на монету, стоящую доли цента, и думают:
**«Если она достигнет 1 доллара США, я стану миллионером.»**
Это так не работает.
Необходимо смотреть на общее предложение и на капитализацию, которая потребовалась бы для достижения этой цены.
Вот в чём разница между мечтой о цене и анализом математической возможности
FLORK: обратная сторона революции
А затем у нас есть вселенная мемкоинов.
Здесь на сцену выходит **FLORK**.
FLORK — идеальный пример того, как динамика криптовалют может полностью отличаться от динамики традиционной компании.
Согласно последним данным CoinMarketCap, капитализация FLORK составляла примерно 29 млн долларов США, в обращении находилось около 1 млрд токенов, а в сентябре 2026 года был зафиксирован исторический максимум. ([CoinMarketCap])
Посмотрите на масштаб этого.
Традиционной компании с оценкой в сотни миллионов могут понадобиться годы, чтобы вырасти в несколько раз.
На крипторынке, в зависимости от ликвидности и спроса, это может происходить за гораздо более короткие периоды.
Но есть и обратная сторона.
Та же скорость, которая создаёт возможности, также создаёт уничтожение капитала.
Мемкоин может вырасти на 500%, 1 000% или больше, а затем потерять большую часть стоимости.
Поэтому, когда кто-то говорит:
«Я хочу быть китом.»
Правильный вопрос не должен быть:
«Какая монета сделает меня богатым?»
Вопрос должен быть:
«Какой проект обладает достаточными фундаментальными показателями, ликвидностью, сообществом, распределением и потенциалом, чтобы оправдать значимую позицию?»
Это изменение мышления — гигантское.
ОДИН ПРОСТОЙ ГОД МОЖЕТ ИЗМЕНИТЬ ВСЁ!