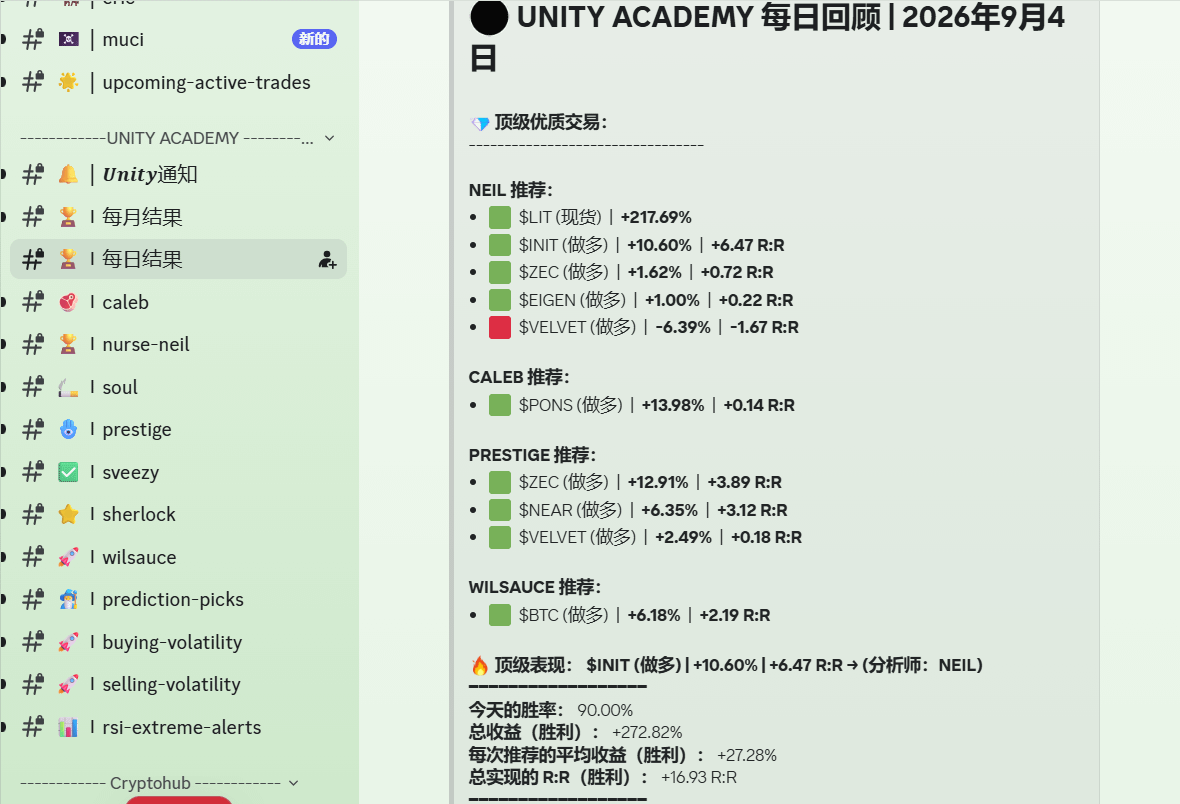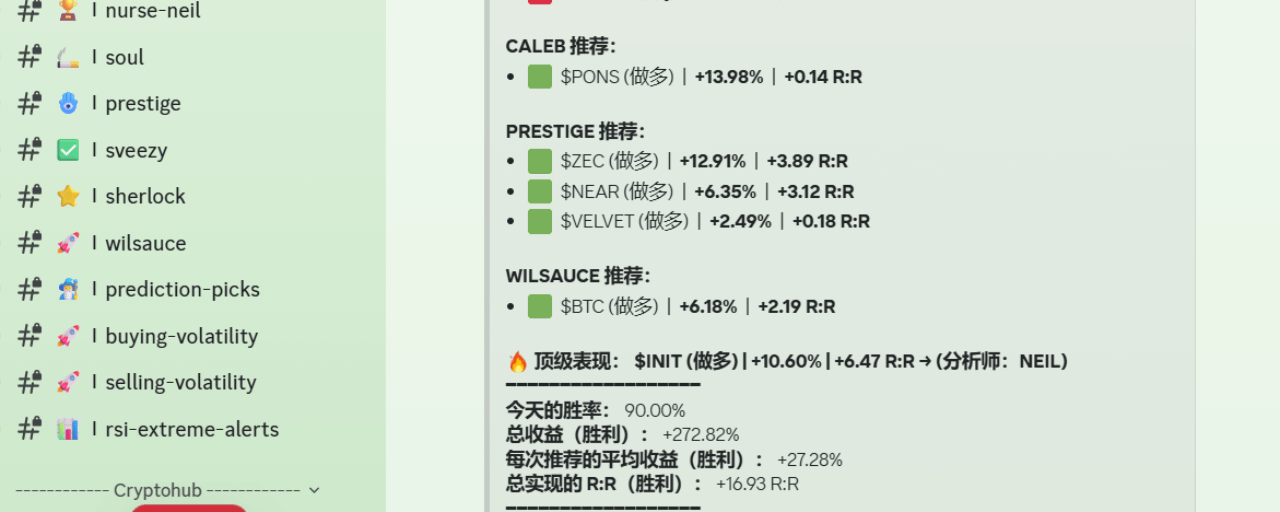
На фоне рынка, где колебания и процесс формирования дна переплетаются с локальными импульсными ростами, сочетание крупного спотового свинга и контрактов с высоким соотношением прибыли к риску способно обеспечить очень высокую эффективность капитала. Согласно ежедневному обзору, опубликованному UNITY ACADEMY 4 сентября 2026 года, их команда аналитиков в торговле того дня достигла 90.00% победных сделок, а совокупная доходность побед составила +272.82%, при этом общее реализованное соотношение прибыли к риску достигло +16.93 R:R.
📊 Разбор торговой стратегии и показателей риск-менеджмента:
Аналитик NEIL добился топового результата: благодаря лонговой стратегии по $INIT зафиксировал +10.60% прибыли и поразительное соотношение прибыли к риску +6.47 R:R, за что был признан лучшим по итогам дня. Одновременно размещённая позиция по спотовому $LIT взлетела на +217.69%, что позволило сразу зафиксировать сверхдоходность на спотовом свинге.
Аналитик PRESTIGE осторожное сопровождение: по $ZEC лонг (+12.91% / +3.89 R:R) и по $NEAR лонг (+6.35% / +3.12 R:R) — в обоих случаях получено качественное соотношение прибыли/убытка более 3:1.
Аналитик WILSAUCE защита ведущих монет: в лонг-стратегии по $BTC зафиксирована доходность +6.18% и коэффициент R:R +2.19, что эффективно закрепило «подушку безопасности» всего аккаунта.
Жёсткая защита стоп-лоссом: лонг по $VELVET у NEIL для тестовой сделки после достижения линии стоп-лосса был закрыт с -6.39% (-1.67 R:R), удержав убыток в пределах определённого диапазона.
💡 Итог по стратегии:
С помощью строгого риск-менеджмента зафиксировать верхнюю границу убытков: высокий коэффициент прибыли/убытка (например, 6.47 R:R) и «взрыв» по споту (+217%) максимально расширяют пространство для прибыли — это ключ к высокой вероятности успеха и высокой доходности.
Когда вы участвуете в контрактной торговле с высоким R:R, что для вас важнее — соотношение R:R при фиксации тейк-профита или абсолютная доходность в процентах? Давайте обсудим в комментариях.
#LIT #INIT #BTC #UNITYACADEMY #现货策略