


В прошлый раз я видел Meme, который за один обеденный перерыв сделал x100 за 1M, это было еще в прошлый раз. Но мемы в итоге остаются очень волатильной и рискованной категорией, и не всем игрокам крипторынка нравится постоянно сидеть на месте и ждать.
Так как же не-Meme игроку урвать свою долю? Возьмем за основу цепочку передачи выгоды от учителя Blue Fox: PONS → UNI / боты → HOOD → (пакетно ARB) → ETH.
Держим эти пять позитивных факторов Robinhood и тоже откусим свой кусок пирога ⬇️
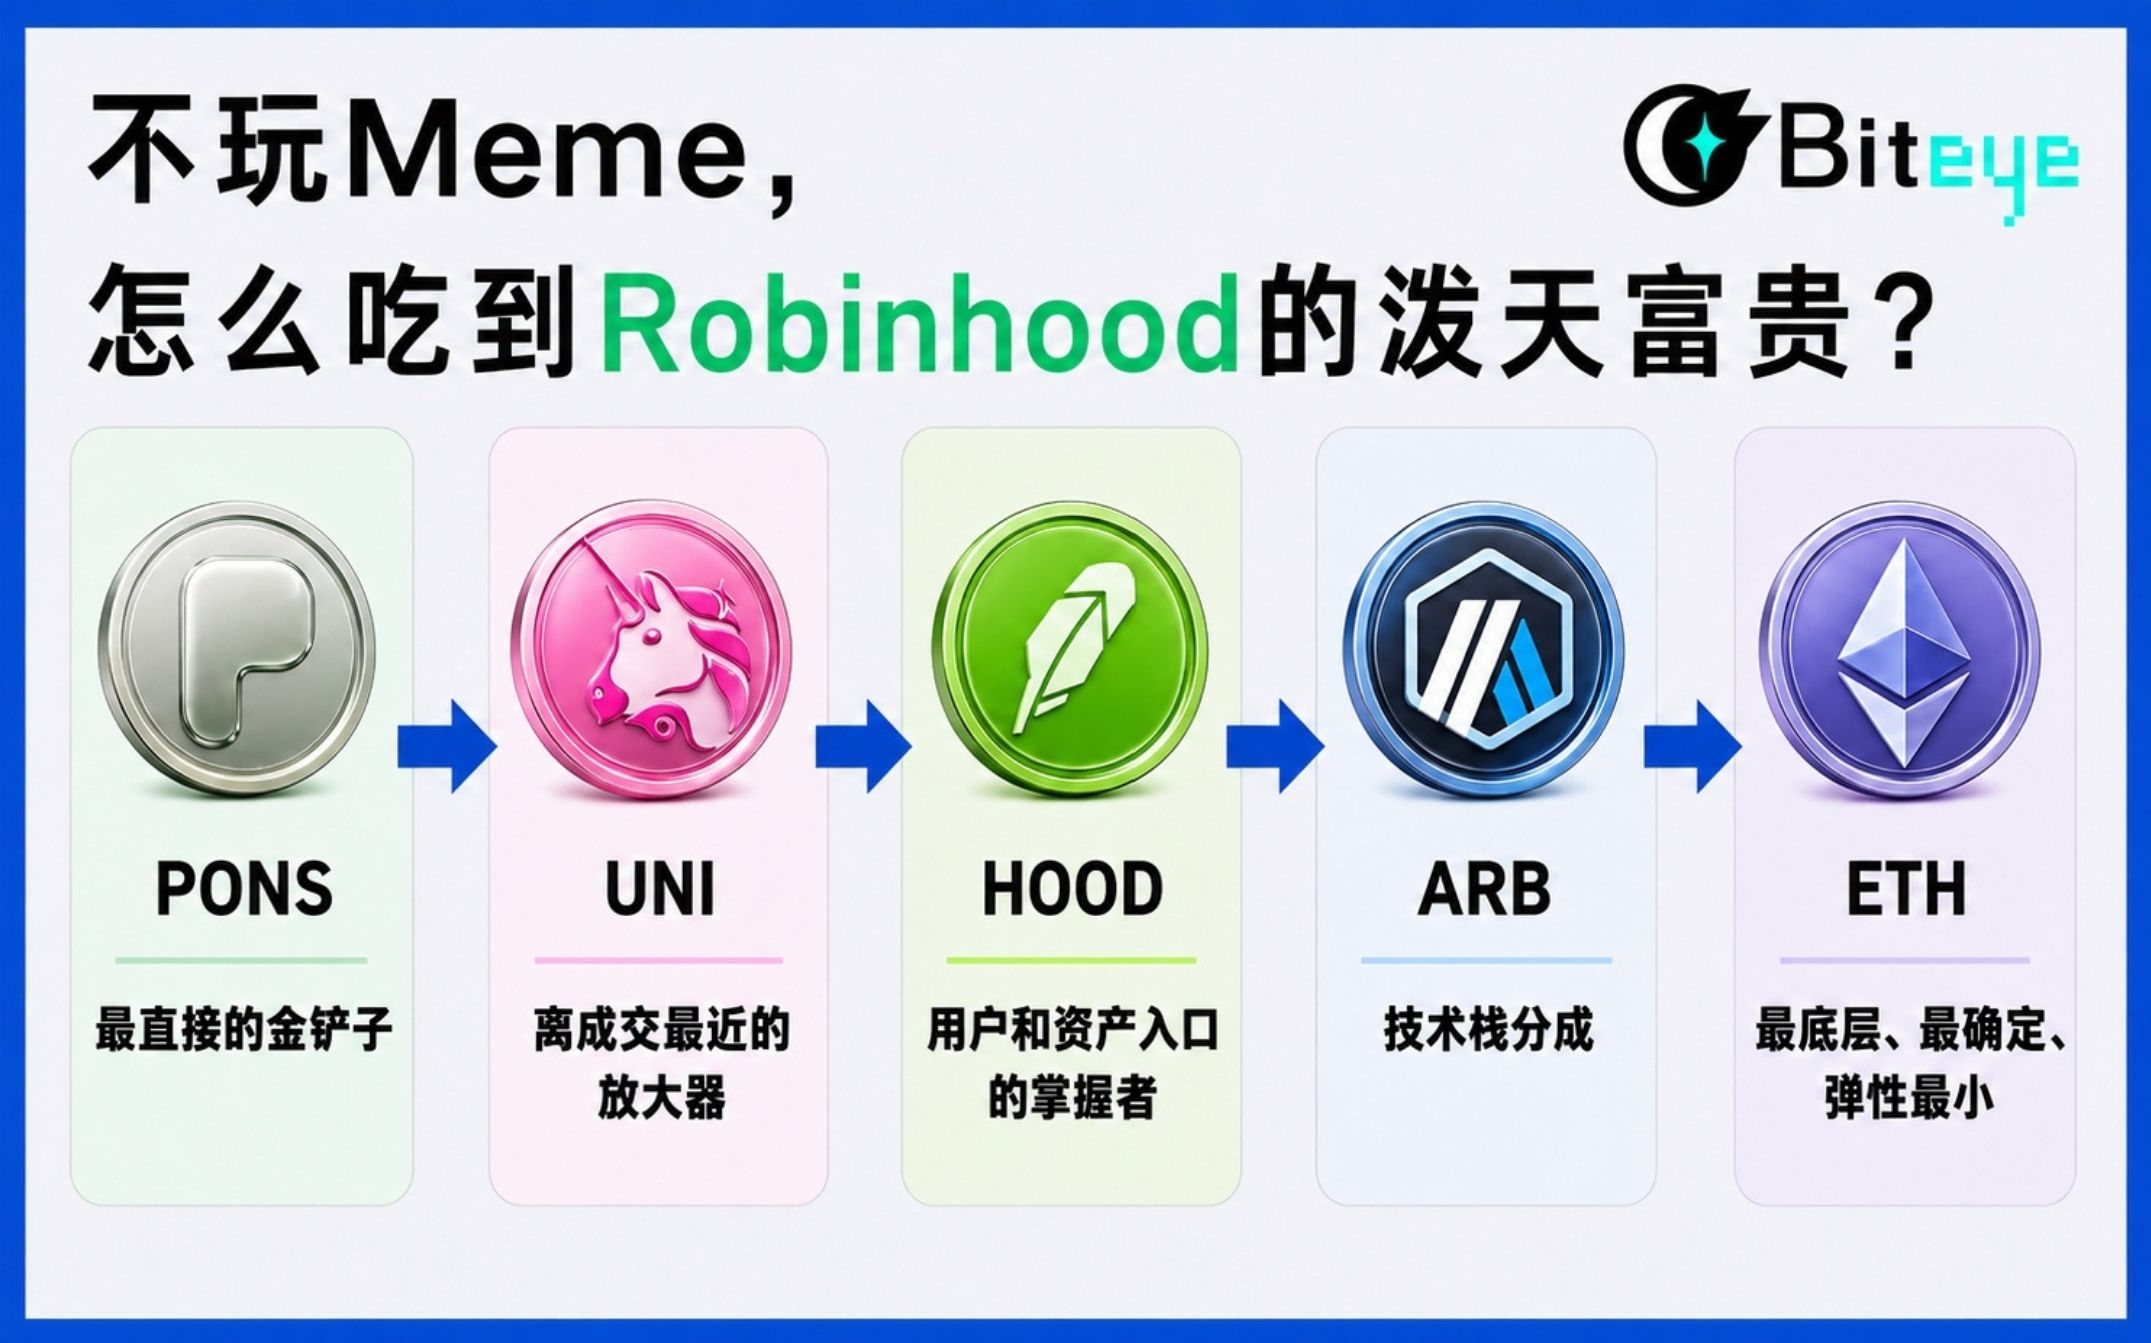
1. PONS: самый прямой золотой совок
PONS уже вышел на четвертое место по дневной выручке в криптоиндустрии и является крупнейшей некастодиальной launchpad-площадкой на Robinhood Chain. У него фиксированный выпуск 1 млрд токенов, выпуск с переходом в Uniswap v4 и заблокированная ликвидность. Базовая торговая комиссия составляет около 1%, протокол получает примерно 30% от нее, а затем 80% протокольного дохода идет на выкуп и сжигание PONS.
Проще говоря, чем больше у PONS объем выпуска и оборота, тем сильнее доход протокола и сжигание, а значит, тем выше цена токена.
Логика
-Максимальная концентрация хайпа: на пике может занимать большую долю ончейн-транзакций и launch-объема, а дневные комиссионные протокола могут соперничать даже с целой цепочкой.
-Путь захвата ценности ясен: комиссии → выкуп и сжигание, предложение постоянно сокращается.
-Uniswap Labs уже купила PONS для «долгосрочного выравнивания интересов», что показывает: слой ликвидности тоже признает эту launch-цепочку.
2. UNI: усилитель, который ближе всего к сделкам
Каждый раз, когда PONS выводит проект в graduation, Uniswap v4 получает еще один пул, новых трейдеров и новый период устойчивого оборота. Поэтому UNI — один из самых понятных структурных бенефициаров.
Кроме того, Stock Tokens, стейблкоины и другие экосистемные токены на Robinhood в итоге все равно совершают сделки на DEX. Uniswap как основной публичный AMM Robinhood. Чем больше ончейн-объем, тем больше протокольные комиссии UNI; после включения fee switch эта часть также пойдет в казну/по пути сжигания, что в дальнейшем поднимет цену UNI.
Логика
-UNI получает «налог на ликвидность всей экосистемы», а не только на какой-то один мем. Токенизированные акции, graduating-токены, обмены стейблкоинов — все проходит через него.
-Robinhood Chain в какой-то момент обеспечила Uniswap значительную долю оборота v4 и притока в казну, фактически открыв для UNI еще одну высокооборотную платную магистраль.
3. HOOD: хозяин входа для пользователей и активов
Для тех, кто не хочет связываться с ончейн-шиткоинами, это самый «TradFi»-вход Beta.
В конце концов, это же L2 от самого Robinhood: пользователи, кошелек, токенизированные акции, Earn и perpetuals — все завязано на собственные продукты компании. Ончейн-взрыв неизбежно подтянет:
1) Нарратив (от акций США/крипто-спота — к 24/7 токенизированным акциям + собственной L2 + RWA);
2) Доходы Robinhood Crypto / Wallet / часть доходов, связанных с ончейн-активностью.
Конечно, компания Robinhood зарабатывает на дистрибуции, кошельке, сортировщике/части комиссий после окончания окна субсидий, а также на общем бизнесе, возникающем из миграции пользователей; по сравнению с криптоактивами, такая модель, конечно, менее гибкая.
4. ARB: дробление техстека
Robinhood Chain использует Arbitrum Orbit / Dedicated Blockchains + Nitro. Данные должны попадать в Ethereum, при этом есть схема распределения доходов/лицензирования для экосистемы Arbitrum. Иными словами, Arbitrum стабильно получает «налог» с горячей активности Robinhood Chain.
Логика
-С точки зрения нарратива, это еще одна сверхактивная Orbit-цепочка в экосистеме Arbitrum, что выгодно идее «корпоративные L2 используют наш стек».
-Если доля распределения доходов или экосистемные стимулы будут четко определены, ARB сможет получить немного комиссий или внимания.
5. ETH: самый базовый, самый определенный, с наименьшей эластичностью
Каждая транзакция в RH Chain оплачивает gas в ETH, а данные транзакций, например в виде blob, рассчитываются обратно в Ethereum. Чем выше активность, тем больше жесткое потребление и расчетный спрос на ETH. В долгосрочной перспективе еще одна L2 с высоким TPS и высокими комиссиями, висящая на Ethereum, — это плюс для ETH как расчетного слоя.
Позитивные факторы
-Самый жесткий путь захвата: без споров о том, «будут ли использовать ETH как gas».
-Для нарратива Ethereum это плюс: крупный TradFi-игрок выбирает L2, а не строит новый L1 с нуля.
Но по сравнению с масштабом ETH доля gas-потребления одной L2 очень мала, ценовая эластичность слабая, так что это можно считать лишь долгосрочным позитивом.