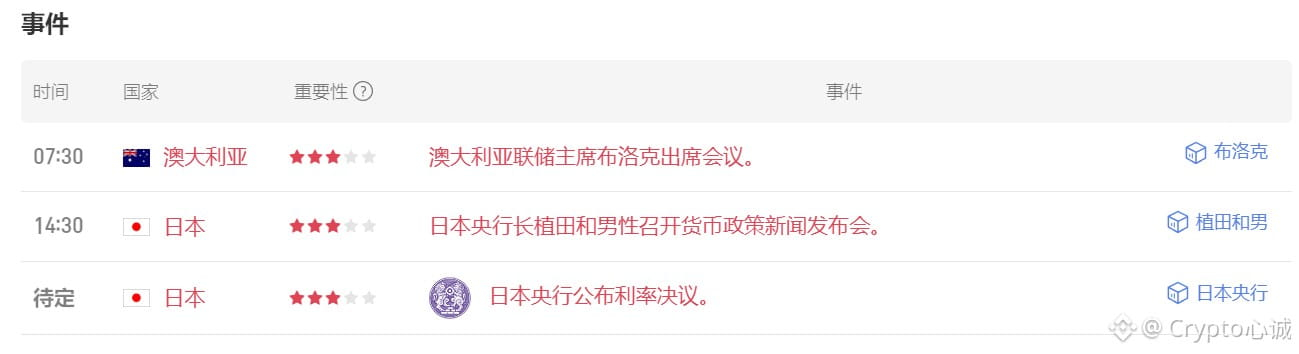
Рынок почти полностью оценивает повышение ставки Банком Японии на 18 сентября. Ночные индексные свопы по ставкам показывают, что вероятность повышения на заседании 18 сентября составляет около 97%–98%, а ключевая ставка с высокой вероятностью будет повышена с текущих 1,0% до 1,25%. Это еще одно ужесточение после повышения в июне до максимума за 31 год. Тем временем доходность 10-летних японских гособлигаций в последние дни однажды превысила 3%, достигнув максимума с 1996 года, что указывает на то, что рынок облигаций уже заранее закладывает в цену дальнейшую нормализацию.
Следующий результат заседания ФРС, как ожидается, будет опубликован ранним утром 17 сентября по пекинскому времени. В настоящее время фьючерсы на федеральные фонды дают вероятность повышения на 25 базисных пунктов около 68%, а целевой диапазон может вырасти с 3,50%–3,75% до 3,75%–4,00%. Между двумя заседаниями по обе стороны — всего один день, и рынок фактически торгует сценарием «почти одновременно» повышающего ставки США и Япония.
Если этот набор ожиданий реализуется, реальное давление будет заключаться не в самом по себе повышении на 25 базисных пунктов, а в глобальной структуре финансирования. В течение многих лет большое количество средств занималось по низкой стоимости в иенах, а затем инвестировалось в акции США, гособлигации США, активы развивающихся рынков и даже в криптовалюты. Объем офшорного кэрри-трейда по иене в целом оценивается в 250–500 миллиардов долларов США. Повышение ставок Банком Японии увеличивает стоимость фондирования, а повышение ставок ФРС — ставку дисконтирования по долларовым активам; если ужесточение произойдет с обеих сторон одновременно, это сожмет спред по иене/доллару и повысит риск закрытия позиций кэрри. В августе 2024 года это уже было репетировано: когда кэрри-трейд по иене развернулся, Nikkei в один день упал примерно на 12%, биткоин в какой-то момент опускался более чем на 20%, а американские акции тоже одновременно оказались под давлением.
Сейчас на рынке относительно спокойно не потому, что риск исчез, а потому, что повышение уже частично заложено в цену, и деньги ждут окончательных формулировок в заявлениях. Главная неопределенность — в следующем: выпустит ли Банк Японии сигнал о том, что он «и дальше продолжит движение к уровню около 2%», и напишет ли ФРС инфляцию, которая все еще держится около 3,7%, как «необходимо действовать немедленно». Если обе стороны окажутся более «ястребиными», глобальная ликвидность будет сжата еще на один круг, и риск-активам будет очень трудно одновременно избежать удара.
Это не призыв к обвалу, а напоминание: окно политики с высокой предсказуемостью уже рядом. Сейчас это больше похоже на тишину перед бурей. Позиции, плечо и долларовая ликвидность важнее любых лозунгов.
#美联储加息概率升至68%
Следующий результат заседания ФРС, как ожидается, будет опубликован ранним утром 17 сентября по пекинскому времени. В настоящее время фьючерсы на федеральные фонды дают вероятность повышения на 25 базисных пунктов около 68%, а целевой диапазон может вырасти с 3,50%–3,75% до 3,75%–4,00%. Между двумя заседаниями по обе стороны — всего один день, и рынок фактически торгует сценарием «почти одновременно» повышающего ставки США и Япония.
Если этот набор ожиданий реализуется, реальное давление будет заключаться не в самом по себе повышении на 25 базисных пунктов, а в глобальной структуре финансирования. В течение многих лет большое количество средств занималось по низкой стоимости в иенах, а затем инвестировалось в акции США, гособлигации США, активы развивающихся рынков и даже в криптовалюты. Объем офшорного кэрри-трейда по иене в целом оценивается в 250–500 миллиардов долларов США. Повышение ставок Банком Японии увеличивает стоимость фондирования, а повышение ставок ФРС — ставку дисконтирования по долларовым активам; если ужесточение произойдет с обеих сторон одновременно, это сожмет спред по иене/доллару и повысит риск закрытия позиций кэрри. В августе 2024 года это уже было репетировано: когда кэрри-трейд по иене развернулся, Nikkei в один день упал примерно на 12%, биткоин в какой-то момент опускался более чем на 20%, а американские акции тоже одновременно оказались под давлением.
Сейчас на рынке относительно спокойно не потому, что риск исчез, а потому, что повышение уже частично заложено в цену, и деньги ждут окончательных формулировок в заявлениях. Главная неопределенность — в следующем: выпустит ли Банк Японии сигнал о том, что он «и дальше продолжит движение к уровню около 2%», и напишет ли ФРС инфляцию, которая все еще держится около 3,7%, как «необходимо действовать немедленно». Если обе стороны окажутся более «ястребиными», глобальная ликвидность будет сжата еще на один круг, и риск-активам будет очень трудно одновременно избежать удара.
Это не призыв к обвалу, а напоминание: окно политики с высокой предсказуемостью уже рядом. Сейчас это больше похоже на тишину перед бурей. Позиции, плечо и долларовая ликвидность важнее любых лозунгов.
#美联储加息概率升至68%