
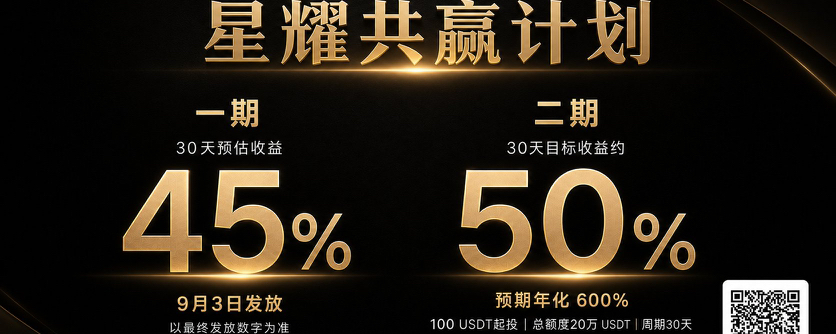

В текущей рыночной обстановке эта цифра легко может вызвать желание.
Но мне на самом деле важнее понять: откуда берётся эта доходность?
После исследования вместе с @Bifu_ZH «Синъ Яо Гун Инь» одна вещь, на которую я обращаю больше всего внимания, заключается в том, что это не традиционные фиксированные проценты по заёмным средствам.
Похоже, что это преимущество в затратах, возникающее, когда институции на ранней стадии получают долю, а затем накладывается разница при выходе — в период блокировки и в момент, близкий к её окончанию.
Проще говоря:
Институции на ранней стадии покупают по выгодной цене → блокировка → незадолго до разблокировки → появляется ценовая разница → пользователи участвуют в такой возможности в течение определённого периода.
Поэтому я думаю, что смотреть стоит не на «45%» как на цифру, а на то, можно ли «прокрутить» стоящую за этим логику: откуда берутся деньги и как происходит выход.
Первый этап уже перешёл в стадию окончательных расчётов: 3 сентября будет объявлена итоговая доходность.
Во втором этапе уже открылась подписка: общий лимит 200 000 USDT, от 100 USDT, на один аккаунт максимум 10 000 USDT, срок 1 месяц. Ожидаемая доходность на странице — 600% годовых; ежемесячная целевая доходность — около 50%
При этом во втором этапе напрямую купить нельзя — нужно сначала подать заявку на белый список.
Если вам интересно, как на практике переоцениваются ранние доли в подобной модели, то сначала советую посмотреть официальный прямой эфир: разберитесь, откуда берётся доход, какие действуют правила и какие есть риски — и только потом решайте, стоит ли участвовать.
🔴 Официальный прямой эфир, в пятницу в 15:00
https://x.com/i/broadcasts/1DGleVwLBoNJL
🔗 Вход в продукт
https://bifu.co/zh-TW/wealth/project/20
Высокая доходность может привлечь внимание, но стоит ли это изучать — зависит от того, сможете ли вы понять логику получения прибыли.