
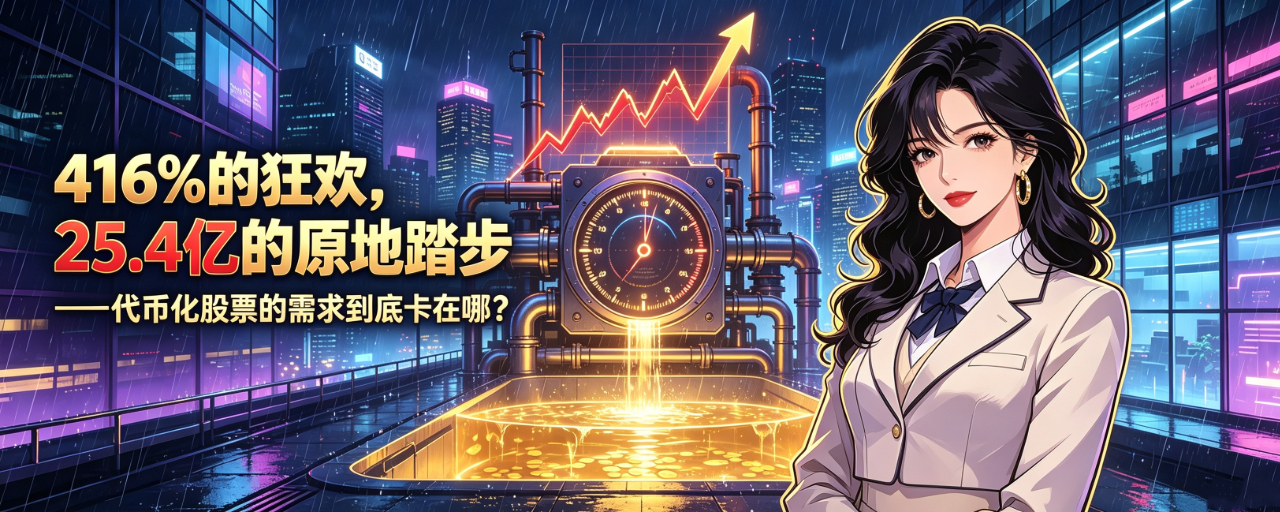

За последние восемь часов эта подборка данных по токенизированным акциям снова разогрела направление RWA: месячный объем переводов — 29,5 млрд долларов, рост за 30 дней — 416%; активные адреса за месяц — 1,3 млн, плюс 209%; адреса, которые держат — 2,36 млн, плюс 167%. Но в тех же данных спряталась одна деталь, которую мало кто хочет остановиться и объяснить: распределенная стоимость выросла всего на 1,45%, до 2,54 млрд долларов. Переводим на человеческий язык: трафик в «трубе» вырос в четыре раза, но воды в самой «трубе» — ни одной лишней капли.
这哪里是 всплеск спроса? Это больше похоже на то, как система использует свои собственные способы, заново определяя слово «обладание».
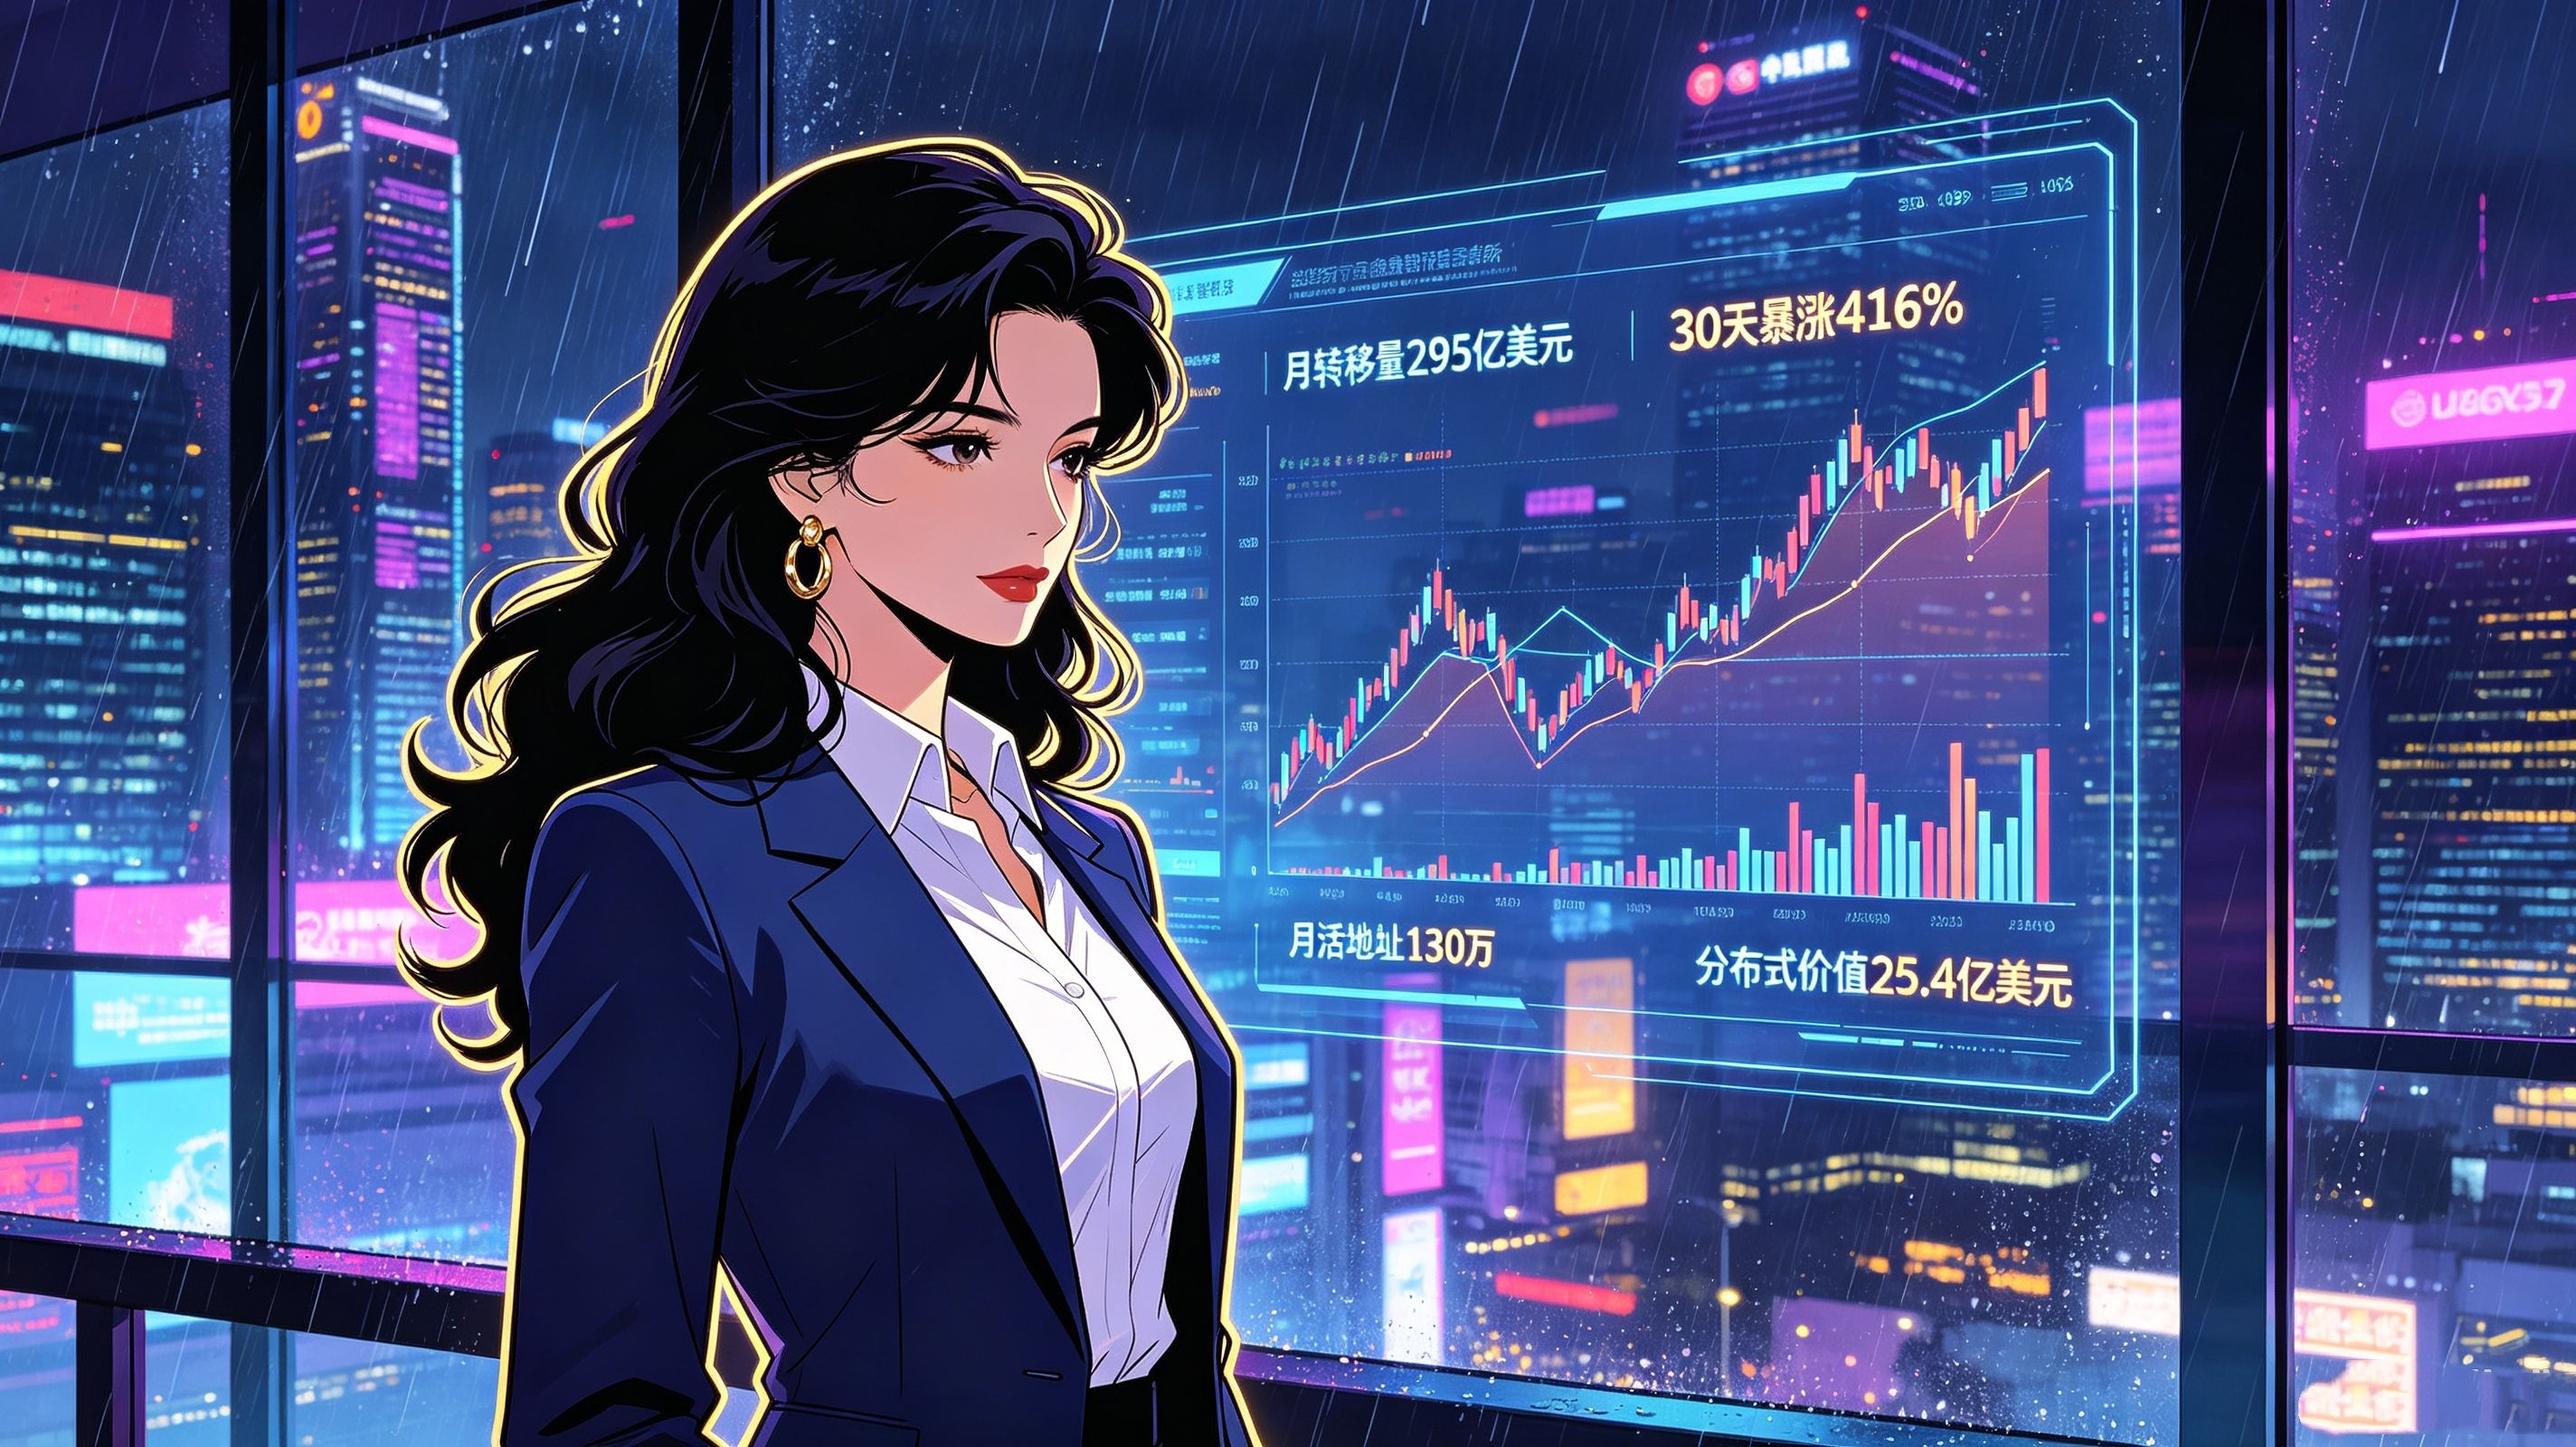
Сначала сделайте простую арифметику. 2,36 млн адресов владения соответствуют распределённой стоимости на 2,54 млрд долларов, в среднем около 1076 долларов на адрес. 30 дней назад этот показатель был 2835 долларов. За месяц на душу населения подразумеваемая ценность испарилась на 62%. Если это действительно революция в потребности в ускоренной токенизации традиционных финансовых активов, вы должны увидеть, как новые адреса приходят вместе с новыми деньгами, и средняя ценность на адрес как минимум остаётся стабильной. Но происходит ровно обратное: приток новых адресов значительно опережает скорость поступления новых средств.
Сама статистика даёт подсказку: один человек может контролировать несколько кошельков, а промо-распределения и мелкие балансы искусственно раздувают число адресов. Но я хочу копнуть ещё глубже: эти новые адреса, возможно, вообще не «инвесторы», а «получатели». Это конечная точка одноразовых раздач, стимулирующих airdrop’ов и разбиения стратегий. Они учитываются как «адреса хранения», но никогда не совершали реальных действий владения. И добавим ещё один факт: объём переводов в 29,5 млрд долларов, делённый на распределённую стоимость 2,54 млрд долларов, даёт 11,6 раза. Если это была бы оборачиваемость акций, то означало бы, что все токенизированные акции торгуются 11,6 раза в месяц. Но статистический обзор также предупреждает: этот множитель не доказывает, что инвесторы торговали 11 раз, потому что в объёме переводов «завёрнуто» множество операций, не связанных с торговлей — перегруппировка кошельков, расчёты платформ, рекомпоновка кастодиального хранения, переносы между сетями, эмиссия и погашение. Если вместе смотреть «раздувание адресов» и «раздувание объёма переводов», вырисовывается более правдоподобная причинно-следственная цепочка: платформа ради активации нового продукта постоянно гоняет токены туда-сюда разными операциями и параллельно создаёт новые адреса механизмами раздачи. В итоге никто по-настоящему не покупает больше акций, но данные выглядят как праздник.
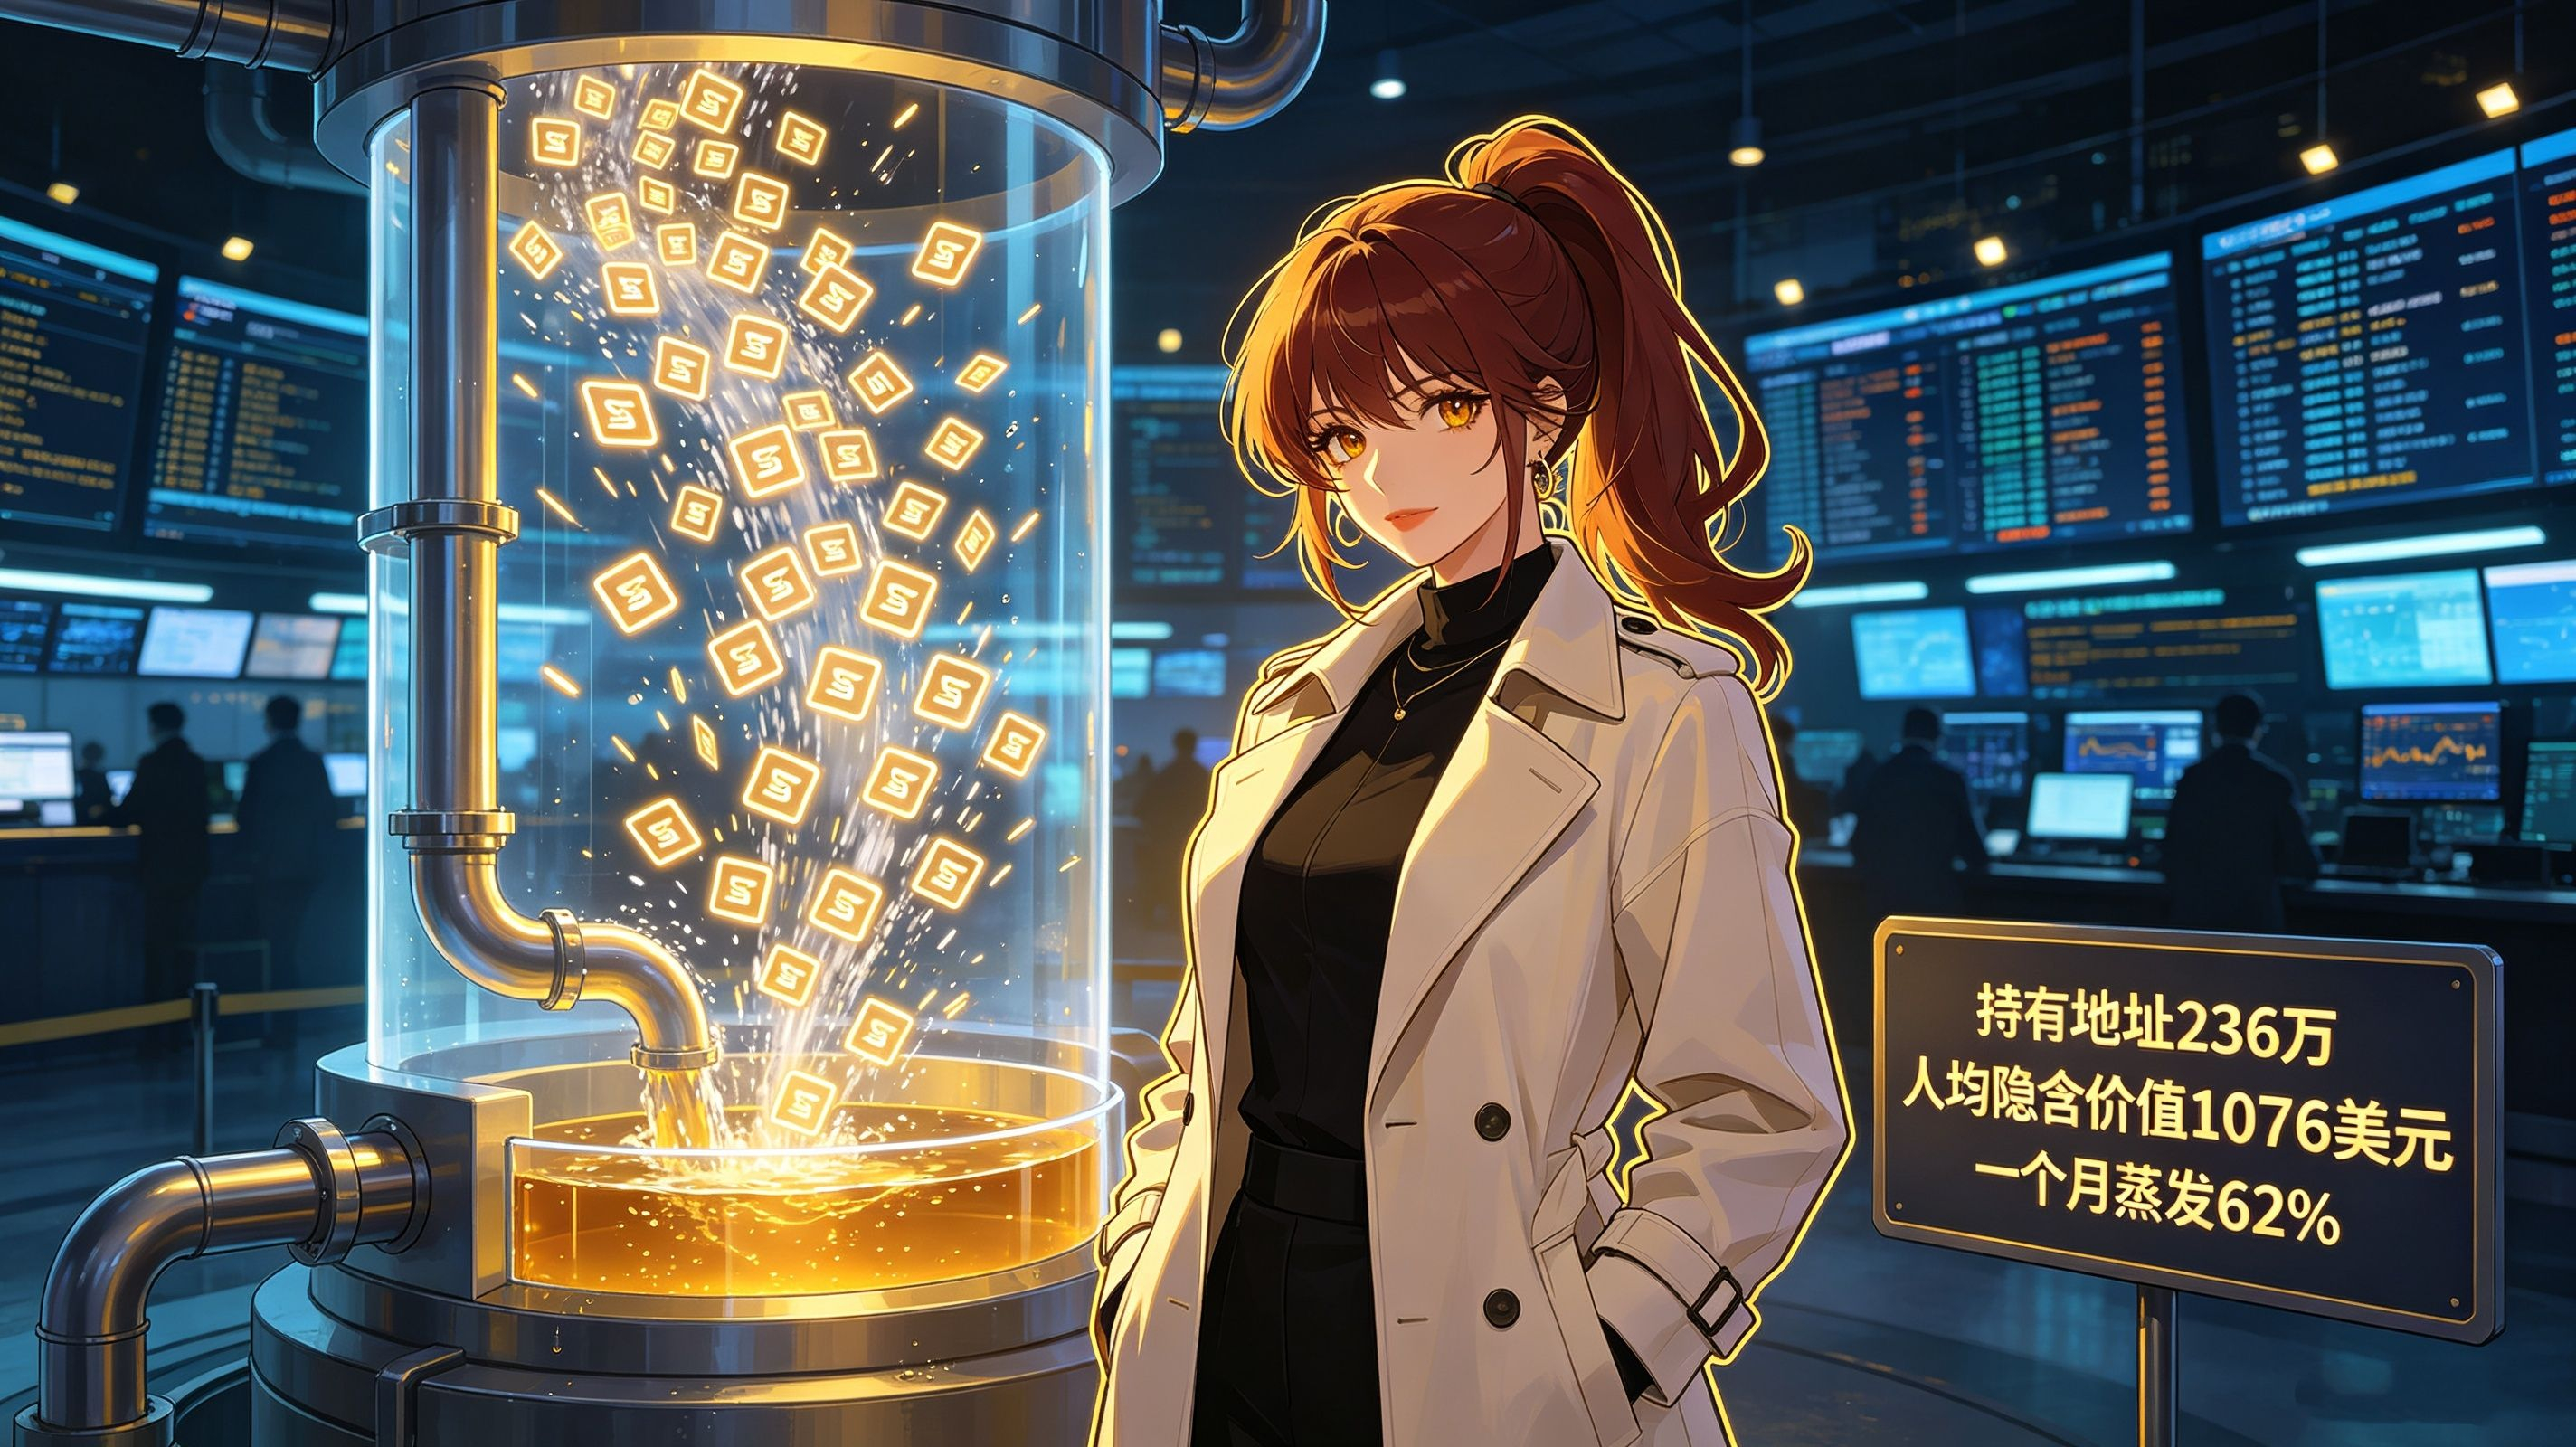
Большинство людей, глядя на эти данные, видят в качестве действующего лица инвестора — есть ли у инвестора покупки, есть ли использование. Но реальная перемена произошла, по сути, с самими токенизированными акциями. За последние 30 дней их роль сдвинулась коренным образом: из «документа об обладании» они соскользнули в «финансовое топливо».
Посмотрите на несколько временных точек. В июле платформа включила токенизированные акции в качестве обеспечения для маржинальных кредитов; 24 августа некая зарубежная биржа перенесла токенизированные американские акции on-chain, разрешив пользователям вне США «торговать 24/7» и даже класть их в собственные (самокастодиальные) кошельки — и всё это в децентрализованных финансах; 25 августа одна управляющая компания сразу же запустила автопилот-портфели, при этом базовые активы остались в кошельках пользователей; а в on-chain-экосистеме, помимо этого, DEX за раз выпустила более девяноста видов акционных токенов и подключила несколько заимствательных и бессрочных (perpetual) протоколов. Что объединяет все эти действия? Ни одно не поощряет вас долго держать или стать акционером — везде поощряют воспринимать токенизированные акции как перемещаемое, залогоспособное, дробимое сырьё, которое можно ещё и дополнительно «защёлкнуть» в кредитное плечо. Смысл токенизированных акций тайно переиначили: он перестал отвечать на вопрос «что у меня есть», и начал отвечать на вопрос «что я могу с этим сделать». Как только начинаешь спрашивать «что с этим можно сделать», это «что» уже не остаётся акциями.
Такое искажение может происходить, потому что у токенизированных акций с первого дня в основе заложена юридическая «щель». Статистический обзор делает подсказку достаточно сдержанно: передаваемость ≠ права акционера. Передаваемый токен может представлять собой одну бумагу, одно производное требование или вексель, поддерживаемый акциями, которыми владеет кастодиан; не обязательно, что вас внесут в реестр акционеров базовой компании. Некоторые платформы показывают токенизированные акции и обычные акции в одном и том же аккаунте, но право собственности и право голоса — не одно и то же; некоторые платформы позволяют перенести токенизированную позицию во внешний кошелёк, но не превращают её в обычную акцию. Это означает, что «акционный токен» в ваших руках и человек, который действительно владеет акциями этой компании на бирже, — вообще не один и тот же «вид». Этот токен больше похож на билет в конкретную компанию: вы можете использовать его как залог, как инструмент маркет-мейкинга, дробить и превращать в бессрочные контракты, кормить автоматическим стратегиям — но есть ли у вас право голоса? Можете ли вы присутствовать на собрании акционеров? Участвовать в дивидендах? Ответы большинства платформ расплывчаты. И именно эта неопределённость — как раз ключевой драйвер всплеска на 416%. Если бы токенизированные акции действительно были эквивалентны акциям, объём их передачи не мог бы вырасти до 11,6 раза распределённой стоимости. Обычные держатели акций не будут за месяц перетаскивать весь портфель 11 раз. Делают так те, кто использует токены как инструмент: маркет-мейкеры, арбитражники, стратегические боты, администраторы залога. Их спрос реален, но он отделён от «спроса инвесторов на акции» целым юридическим миром.
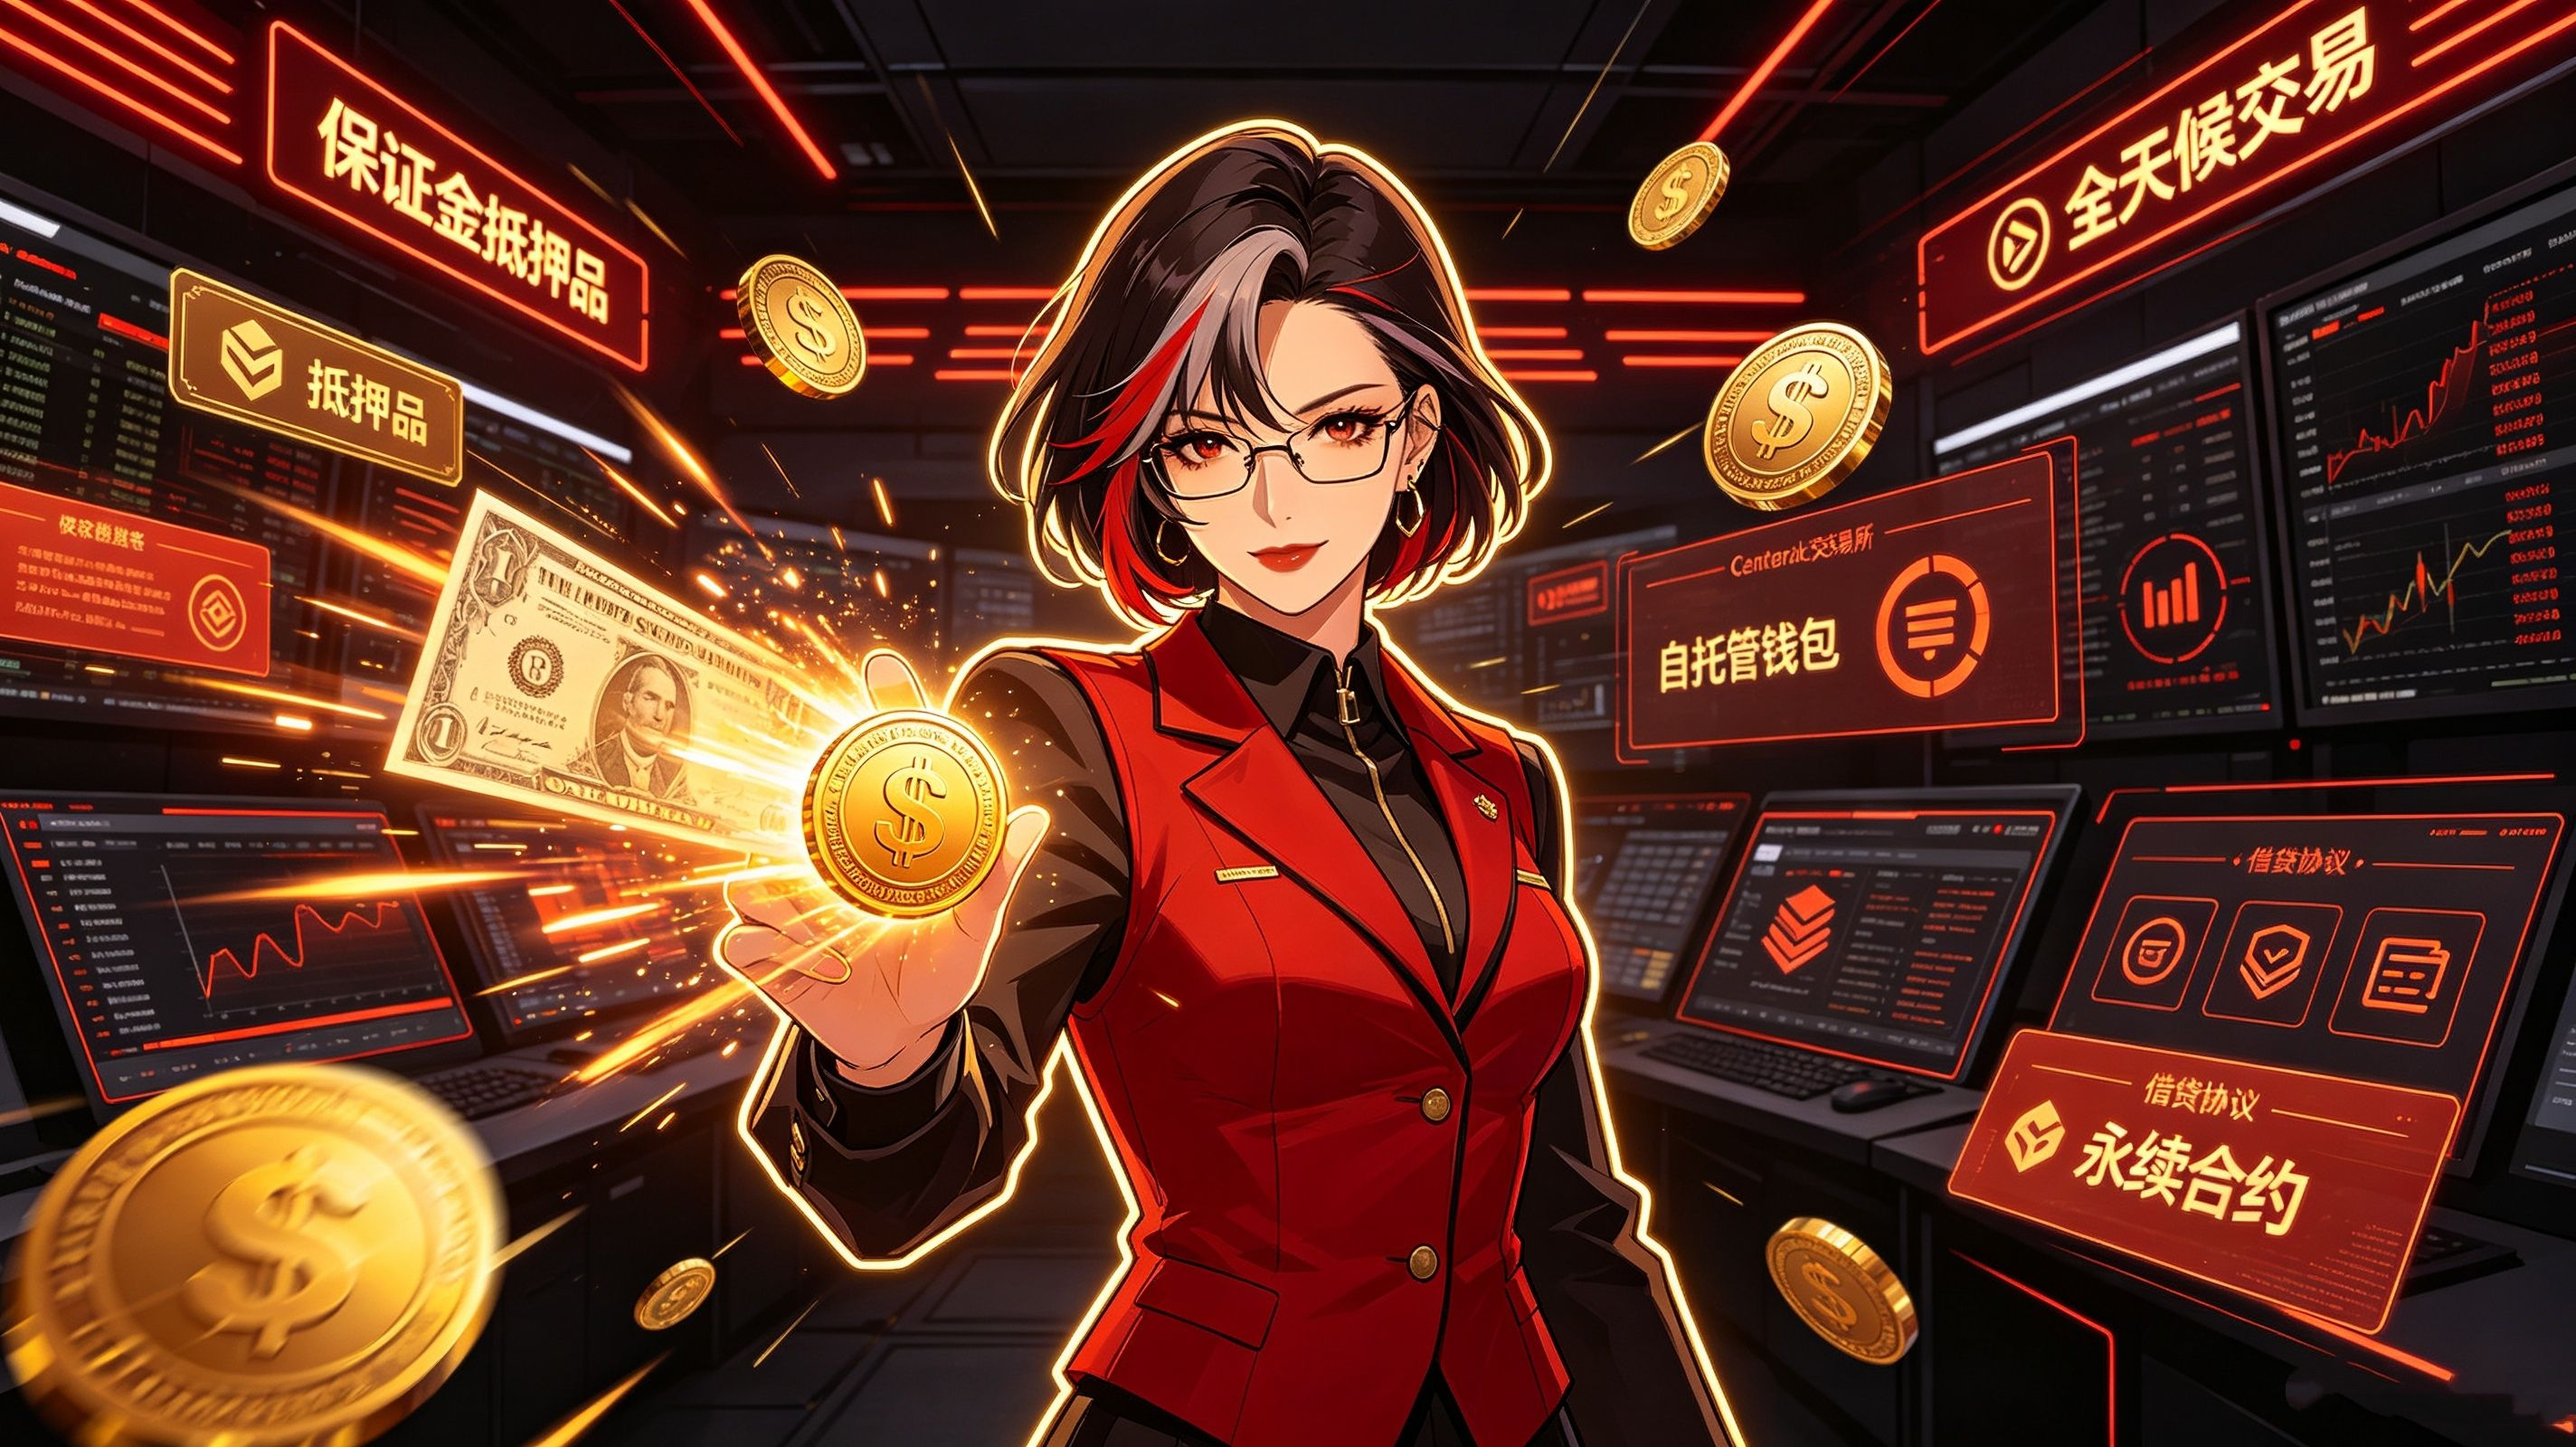
Большинство аналитических статей заканчиваются так: нужно дождаться более прозрачных данных и того, чтобы платформа могла различить реальные сделки и операционную активность — только тогда можно будет оценить, настоящий ли спрос. Но я хочу вынести следующий, более неприятный вердикт: само понятие «реальный спрос» может быть ошибкой в постановке вопроса. Допустим, однажды данные разберут «по косточкам» — и вы увидите, что «объём спроса» на токенизированные акции никогда не сможет совпасть с его «объёмом переводов». Потому что эта система по архитектуре не рассчитана на то, чтобы спрос естественно рос — она создана, чтобы бесконечно происходили переводы. Какова бизнес-модель децентрализованных финансов? Это комиссии, которые протокол оставляет себе, когда через него проходит поток. Объём переводов — это и есть поток. Чем больше поток, тем выше доход протокола, тем сексуальнее становится история оценки платформы. Поэтому, когда платформа проектирует продукт, её реальный KPI — не «есть ли у пользователя акции», а «заставляет ли пользователь, чтобы акции двигались». Вот почему одни платформы превращают акционные токены в залог для маржинальных операций, почему биржи стремятся встраивать их в централизованные финансы, и почему ончейн-экосистемы запускают бессрочные контракты. Эти решения добавляют одну и ту же вещь: причину для передачи. В этой логике «держатели» токенизированных акций — это не акционеры и не инвесторы, а посредники потока. Их смысл — обеспечить непрерывное течение ценности. Поэтому то, что распределённая стоимость стоит на отметке 2,54 млрд долларов, возможно, не временное расхождение из-за «спроса, который ещё не догнал», а постоянная структурная особенность этой системы: очень маленький пул стоимости, который постоянно перемешивают, создавая огромный поток. Дело не в том, что люди не покупают больше — системе просто не нужно, чтобы покупали больше. Ей нужно, чтобы люди двигали.
Держите эту фразу в голове и снова посмотрите на рост на 416%: реальный продукт токенизированных акций — не сами акции, а тот слой «оболочки», который даёт вам чем заняться. Что именно внутри этой оболочки — начинает становиться неважным. Голосующие права, дивиденды, статус акционера — самые фундаментальные свойства традиционных акций постепенно снимаются с них системой и заменяются на торгуемость. И потому последний вопрос уже не «настоящий ли спрос на токенизированные акции», а такой: когда финансовый продукт превращают из «документа о владении чем-то» в «топливо, которое должно постоянно обращаться», то через три года тот токен, который вы покупали как «акцию», сможет ли снова обменяться на лист бумаги/сертификат, где написано ваше имя как акционера? Или в тот день вы обнаружите, что вы вообще не владели этой компанией? Вы просто были кратковременным элементом в огромном, высокоскоростном трубопроводе — потоком воды, который на какое-то время оказался учтён в данных о 416% взрывного роста.