

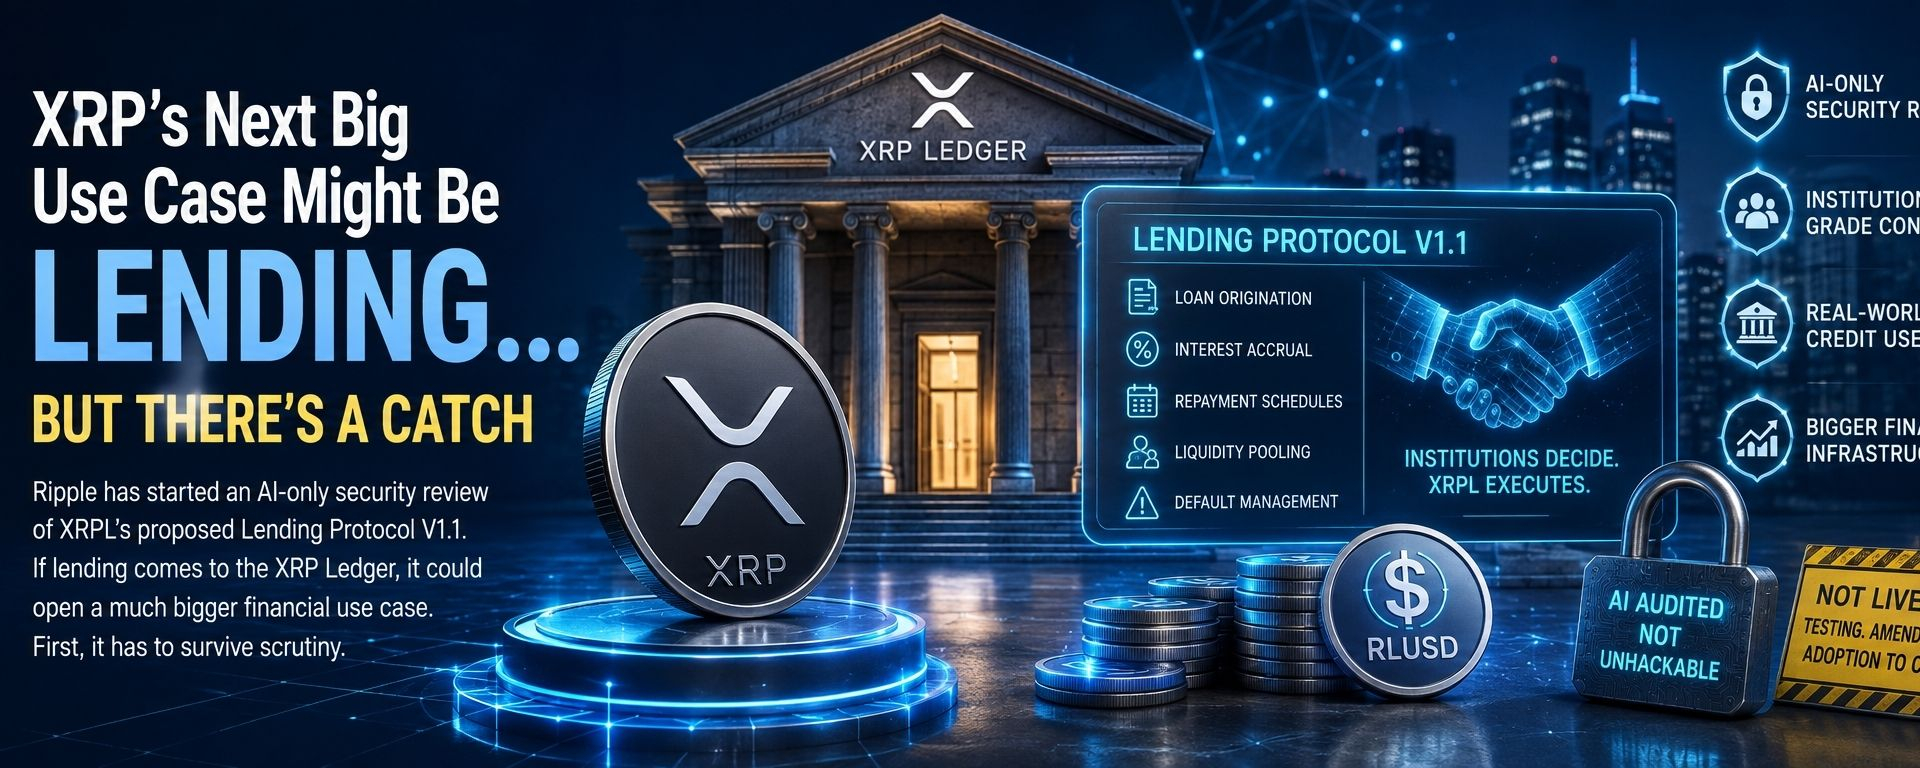
Ripple начала проверку безопасности исключительно с помощью ИИ для предлагаемого Lending Protocol V1.1 в XRPL. Если кредитование появится в XRP Ledger, это может открыть гораздо более крупный финансовый сценарий использования. Сначала же оно должно пройти тщательную проверку.
Ripple начала проверку безопасности исключительно с помощью ИИ одного из самых интересных предлагаемых обновлений XRP Ledger.
Звучит плохо.
Это, вероятно, ровно то, что вам нужно.
Платформа безопасности Sherlock объявила, что Ripple использует свою Audit Engine для проверки Lending Protocol V1.1 для XRP Ledger.
Система объединяет нескольких AI-аудиторов и frontier-модели со специализированными возможностями безопасности, по сути направляя к протоколу разные автоматизированные подходы, чтобы посмотреть, что они смогут найти.
Для этого конкретного обзора Sherlock описывает процесс как полностью AI-ориентированный: несколько AI-аудиторов и frontier-модели анализируют код на уязвимости.
И если учитывать, что рассматриваемый код в итоге может помогать перемещать реальные кредиты и институциональный капитал по XRPL…
Сломать это до запуска кажется предпочтительнее, чем обнаружить проблему потом.
Но аспект ИИ на самом деле — лишь половина истории.
Гораздо более важный вопрос:
Что именно XRPL пытается построить?
Потому что если Lending Protocol работает как задумано, XRP Ledger сможет уйти ещё дальше от:
Платежи.
Переводы.
Торговля.
Токенизация.
…и во что-то гораздо большее.
Кредит.
Это заслуживает внимания.
🤔 Сначала: что такое XRPL Lending Protocol?
Уберём жаргон.
Представьте, что бизнесу нужны деньги на три месяца.
Обычно это могло бы пойти в:
Банк.
Фонд частного кредитования.
Кредитор.
Другая финансовая организация.
Они оценивают заёмщика.
Решить, готовы ли они кредитовать.
Согласовать процентную ставку.
Задать условия погашения.
Затем предоставить капитал.
Предлагаемый Lending Protocol XRPL пытается перенести часть этого процесса на блокчейн.
Важно, что он не пытается заставить блокчейн решить, заслуживает ли логистическая компания Дейва кредит в £2 млн.
Это решение остаётся вне блокчейна.
Базовая модель такова:
Институты принимают кредитное решение.
↓
XRPL выполняет исполнение.
После согласования условий кредитования протокол может стандартизировать такие вещи, как:
Выдача кредита.
Начисление процентов.
Графики погашения.
Обслуживание кредитов.
Дефолты.
Пул ликвидности.
Иными словами:
Люди решают, кто заслуживает кредит.
Блокчейн помогает выполнить то, что происходит после этого решения.
Это различие имеет значение.
Потому что цель — не воссоздать каждую часть банка внутри смарт-контракта.
Он пытается перенести финансовую инфраструктуру на блокчейн.
💰 И это не обязательно кредиты в стиле крипты с избыточным обеспечением
И вот тут предложение становится куда интереснее.
Многие DeFi-кредиты работают примерно так:
Вы хотите занять $70 000.
Отлично.
Сначала внесите криптовалюты на $100 000.
Полезно?
Конечно.
Но именно так устроено большинство реального корпоративного кредитования.
Предлагаемый Lending Protocol в XRPL предназначен для обеспечения срочных необеспеченных займов с использованием объединённых средств из Single Asset Vault.
Кредитоспособность будет оцениваться через внеблокчейн-андеррайтинг и управление рисками.
Затем протокол обрабатывает согласованный кредит on-chain.
В документации XRPL также описана защита первого убытка, которая предназначена для помощи в покрытии потерь, если заёмщики допустят дефолт.
Это звучит гораздо ближе к традиционным кредитным рынкам.
И это намеренно.
Предполагаемые варианты использования включают, например:
Финансирование запасов для маркет-мейкеров
Оборотный капитал
Андеррайтированные кредиты
Институциональный кредит
Это совсем другое утверждение по сравнению с:
«Одолжи $500 в USDC под свои мем-койны.»
🏦 Почему институты вообще захотят этого?
Потому что кредитование — это огромный рынок.
Финансовые рынки не просто перемещают активы.
Они их финансируют.
Компании занимают деньги.
Маркет-мейкеры занимают инвентарь.
Фонды используют кредитное плечо.
Дилеры финансируют позиции.
Бизнесы заполняют разрывы между платежами.
Активы закладываются.
Капитал снова используется.
Кредит лежит в основе огромного количества экономической активности.
И вот тут токенизация начинает становиться куда интереснее.
Представьте токенизацию казначейского фонда.
Отлично.
И что теперь?
Кто-то может взять под него кредит?
Может ли это помочь профинансировать другую позицию?
Может ли это стать обеспечением?
Может ли это обеспечить ликвидность?
Могут ли бизнесы реально делать с этим полезные финансовые вещи?
Именно здесь токенизация начинает превращаться в финансовую систему, а не в дорогой цифровой шкаф для файлов.
Отсутствующим слоем между токенизированными активами и работающими on-chain рынками капитала всё больше становится кредитная инфраструктура.
И именно это XRPL пытается построить.
🧩 На самом деле есть две важные части
Предлагаемая кредитная система опирается на два взаимодополняющих компонента.
1. Хранилища одного актива
Думайте об этом как о пулах одного конкретного актива.
Капитал можно внести в vault, а затем сделать доступным для кредитования.
2. Lending Protocol
Это механизм, который позволяет формировать объединённую ликвидность в срочные кредиты с согласованными условиями, обслуживанием и логикой погашения.
Вместе:
Vault предоставляет капитал.
↓
Заёмщик одобрен вне блокчейна.
↓
Условия займа согласованы.
↓
XRPL исполняет кредит.
↓
Проценты и погашения следуют заранее заданным условиям.
В этом и состоит базовая идея.
И если вы думаете:
«Это подозрительно похоже на обычные финансы.»
Именно.
Возможно, в этом и суть.
🔐 У институтов по-прежнему есть инструменты комплаенса
Есть ещё одно важное отличие между этим и диким западом DeFi.
У XRPL также есть инфраструктура, ориентированная на комплаенс, для ограничения доступа. Permissioned Domains могут использоваться такими функциями, как кредитные протоколы, чтобы ограничить участие только одобренными организациями, а Verifiable Credentials помогают определить, соответствует ли аккаунт требуемым условиям.
Это чрезвычайно важно, если XRPL хочет:
Банки.
Фонды.
Платёжные компании.
Маркет-мейкеры.
Управляющие активами.
Другие регулируемые финансовые институты.
чтобы реально использовать эту инфраструктуру.
Институты обычно не просыпаются утром с мыслью:
«Хотелось бы, чтобы контрагент сегодня был совершенно анонимным.»
Они хотят знать, с кем имеют дело.
У них есть правила KYC.
Требования AML.
Риск-отделы.
Команды комплаенса.
Регуляторы.
Юристы.
Очень и очень много юристов.
Так что XRPL всё больше выглядит как попытка объединить:
Расчёты на блокчейне
с:
традиционные финансовые контроли.
Это куда более реалистичное институциональное предложение, чем притворяться, будто регулируемые финансы внезапно откажутся от всех своих требований к комплаенсу.
🤖 Так почему ИИ пытается это сломать?
Потому что кредитные протоколы — это именно та инфраструктура, которую вы очень, очень не хотите увидеть сломанной.
Баг в социальном приложении?
Раздражающе.
Баг в ПО, управляющем пулами финансовых активов и займов?
Другой день.
Крипта не раз училась этому дорогой ценой.
За годы смарт-контракты и DeFi-протоколы потеряли миллиарды долларов из-за:
Уязвимости в коде.
Экономические эксплойты.
Манипуляция оракулом.
Сбои контроля доступа.
Неверные допущения.
Непредвиденные взаимодействия между протоколами.
И иногда:
Кто-то замечает, что разработчик забыл нечто довольно важное.
Итак, Engine аудита Sherlock теперь проверяет Lending Protocol V1.1.
Система использует нескольких AI-агентов аудита и frontier-модели со специализированными навыками безопасности, настраивая тестирование в зависимости от сложности кода и площади атаки.
Это действительно интересно.
Но здесь есть важное предупреждение.
⚠️ «Проверено ИИ» НЕ означает «невзламываемо»
Пожалуйста, нанесите это татуировкой на каждый криптопротокол.
Аудит — не гарантия.
Человеческий аудит — нет.
Аудит ИИ — нет.
Семь аудитов — нет.
Они снижают риск.
Они могут выявлять уязвимости.
Они могут уловить допущения, которые разработчики пропустили.
Они могут сделать ПО значительно безопаснее.
Но они не могут доказать:
«Никто никогда не найдёт способ этим злоупотребить.»
Безопасность так не работает.
Это не делает аудит бессмысленным.
Наоборот.
Это показывает, почему безопасность должна быть непрерывной.
Аудит.
Тест.
Исправить.
Снова аудит.
Наблюдать.
Реагировать.
Обновление.
Повторять бесконечно.
Добро пожаловать в финансовую инфраструктуру.
🚧 И вот главный подвох: кредитование всё ещё не запущено в mainnet
Вот часть, которая, как я ожидаю, исчезнет из множества постов про XRP.
Нативная кредитная инфраструктура XRPL всё ещё проходит тестирование и процесс внесения поправок.
Базовые предложения Single Asset Vault и Lending Protocol, XLS-65 и XLS-66, по-прежнему требуют одобрения валидаторов, хотя разработчики уже могут интегрировать и тестировать систему в devnet.
Между тем, более новая редакция LendingProtocolV1_1 официально указана XRPL как:
В разработке.
Недавняя работа по разработке продвинула поддержку V1.1 вперёд, но это не означает, что нативное кредитование уже работает как продакшен-рынок на основной сети XRPL сегодня.
Итак:
Прогресс разработки ≠ активация.
Аудит ≠ запуск.
Запуск ≠ принятие.
Принятие ≠ миллиарды в займах.
Здесь есть последовательность.
Криптозаголовки иногда любят пропустить примерно четыре из этих шагов.
Мы не будем.
💵 Где здесь место RLUSD?
Теперь всё становится ещё интереснее.
RLUSD преодолел отметку в $2 млрд.
И объём RLUSD на самом XRPL уже приближается к отметке в $1 млрд: по последним данным в сети обращается примерно $963 млн.
Это создаёт очевидную возможность.
Стейблкоины — естественные активы для кредитования.
Бизнес обычно не хочет занимать:
«Актив на $500 000, который к вторнику может стоить $410 000.»
Ему нужны доллары.
Или что-то, представляющее доллары.
Это означает, что RLUSD в итоге может стать одним из наиболее естественных активов, используемых внутри экосистемы кредитования XRPL.
Это логично.
Но это также поднимает ещё один вопрос о XRP.
🤔 Если кредиты используют RLUSD, почему это должно волновать держателей XRP?
Отличный вопрос.
И вот здесь я не хочу выдумывать ответ.
Если кто-то занимает:
$1 млн RLUSD
на XRP Ledger…
они не занимают $1 млн в XRP.
Это важно.
Поэтому бычий аргумент по XRP не может быть просто таким:
«Запуск XRPL lending = всем нужен XRP.»
Это слишком просто.
Более реалистичная потенциальная выгода шире.
Успешное кредитование может создать:
Больше капитала на XRPL.
Больше институциональных пользователей.
Больше ликвидности.
Больше использования стейблкоинов.
Больше транзакций.
Больше финансовых приложений.
Больше токенизированного обеспечения.
Больше причин держать активы в сети.
И потенциально — большую полезность XRP внутри более широкой экосистемы ликвидности XRPL.
XRP по-прежнему является нативным активом сети.
Он используется для комиссий и резервов и может играть роль в ликвидности и мостовых операциях.
Но вот станет ли кредитный бум источником ощутимого дополнительного спроса на XRP — это уже нужно наблюдать.
Не предполагать.
То же правило, что и всегда:
Использование XRPL может быть плюсом для экосистемы, даже если не каждая транзакция требует, чтобы кто-то покупал большое количество XRP.
🏗️ Теперь свяжем это с тем, что делает Ripple
Именно здесь истории недели начинают складываться воедино.
Ripple начинает выглядеть менее как традиционная криптокомпания.
Посмотрите на собираемый стек:
Платежи
↓
Хранение
↓
RLUSD
↓
Прайм-брокеридж
↓
Токенизация
↓
Инфраструктура обеспечения
↓
Кредитование
↓
Расчёты
Это интересно.
Потому что эти вещи потенциально могут взаимодействовать.
Представьте институциональный рынок, где:
Фонд токенизируется.
Актив находится на XRPL.
RLUSD обеспечивает долларовый актив расчётов.
Кредитный пул предоставляет кредит.
Институт заимствует под обеспечение или финансирует деятельность.
Ripple Prime предоставляет институциональный доступ к рынку в другой части стека.
Хранение защищает активы.
Расчёт происходит on-chain.
Это начинает напоминать настоящую финансовую систему.
Не просто блокчейн с токенами на нём.
Пока мы не там.
Это предложение достаточно важно, чтобы повторить его.
Мы ещё не там.
Но разрабатываемые элементы всё больше указывают именно в этом направлении.
Недавние инвестиции Ripple в ZILO и Licuido также нацелены на то, чтобы перенести на XRPL инфраструктуру трансфер-агентства, эмиссии и мобильности обеспечения.
Добавьте кредитование к этой картине — и стратегию становится гораздо легче увидеть.
🐂 Бычий сценарий
Построим самый сильный аргумент.
Lending Protocol V1.1 успешно завершает проверку безопасности.
Любые уязвимости исправляются.
Соответствующие поправки в итоге проходят через процесс управления XRPL и становятся активированными.
Запускаются Single Asset Vaults и кредитная инфраструктура.
Институциональные кредиторы предоставляют значимый капитал.
Бизнесы и финансовые институты действительно занимают.
RLUSD становится широко используемым на кредитных рынках.
Токенизированные активы всё активнее взаимодействуют с рынками кредитования и обеспечения.
Ликвидность углубляется.
Появляются новые финансовые продукты.
И XRP становится более полезным внутри гораздо более крупной экономики XRPL.
Если всё это произойдёт?
Тогда кредитование может стать одним из самых значимых расширений полезности XRP Ledger за последние годы.
Не потому, что займы автоматически поднимают XRP.
Потому что XRPL будет делать экономически важную вещь, которой он раньше не делал.
Вот бычий сценарий.
И, как мне кажется, к этому стоит отнестись серьёзно.
😐 Базовый сценарий
Протокол в итоге запускается.
Это работает.
Разработчики строят вокруг этого.
Появляется несколько кредитных продуктов для институтов или нативных для крипты.
Использование растёт медленно.
RLUSD становится распространённым кредитным активом.
Но объём какое-то время остаётся относительно скромным.
XRP выигрывает больше от общего роста XRPL, чем от прямого спроса со стороны кредитования.
Честно?
Это меня бы не удивило.
Финансовая инфраструктура требует времени.
Банки обычно не видят пресс-релиз во вторник и не переводят $10 млрд в новую систему к среде днём.
Будут пилоты.
Тестирование.
Работа по комплаенсу.
Интеграции.
Риски и ревью.
И, вероятно, множество встреч, которые должны были быть письмами.
Это нормально.
🐻 Медвежий сценарий
Проверка безопасности выявляет серьёзные проблемы.
Разработка задерживается.
Поддержки валидаторов по-прежнему недостаточно.
Поправки не активируются.
Или, возможно, протокол в итоге запускается, но никто им существенно не пользуется.
Это ещё один риск, о котором люди забывают.
Можно построить технически превосходную инфраструктуру…
и при этом не иметь ни одного клиента.
В крипте полно прекрасно спроектированных городов-призраков.
Так что даже если Lending Protocol V1.1 в итоге преодолеет все технические препятствия, нам всё равно нужно спросить:
Кто вообще кредитует?
Кто занимает?
Сколько капитала задействовано?
Какие активы используются?
Участвуют ли институты?
Активность продолжает расти?
Настоящий аудит — это не Шерлок.
Это использование.
👀 Шесть вещей, за которыми я слежу
Вот мой чеклист на будущее.
1. 🔐 Что показывает проверка безопасности?
Проверка в итоге должна дать нам лучшее понимание того, какие уязвимости, если таковые были, были выявлены.
Если будут найдены уязвимости?
Это не обязательно плохая новость.
Найти баги до запуска — именно это и должен делать аудит.
Важно, насколько они серьёзны и как с ними справляются.
2. 🗳️ Продвигается ли LendingProtocolV1_1 к активации?
Прямо сейчас:
В разработке.
Вот статус, который имеет значение.
Когда это изменится, мы обратим внимание.
3. 💰 Сколько капитала поступает в Single Asset Vaults?
Как только инфраструктура действительно становится пригодной к использованию, депозиты становятся куда интереснее анонсов.
Покажите мне деньги.
Буквально.
4. 💵 Какую роль играет RLUSD?
RLUSD уже становится одним из самых важных продуктов Ripple.
Если это станет значимым активом для заимствования, кредитования или расчётов на XRPL, мы сможем это измерить.
Это куда полезнее, чем гадать.
5. 🏦 Действительно ли участвуют институты?
Это главный пункт.
Не:
«Протокол, созданный для институтов.»
Реальные институты.
Реальных займов.
Реальный капитал.
Реальное использование.
Это стандарт.
6. ⚡ Получает ли XRP от этого ощутимую полезность?
И наконец:
Создаёт ли большая активность кредитования больший спрос на XRP?
Станет ли XRP более полезным для ликвидности?
Соединяет ли это разные активы и рынки?
Имеет ли более глубокая активность XRPL реальное экономическое значение для XRP?
Не стоит решать ответ заранее.
Нам стоит смотреть на данные.
☕ Моё мнение
Думаю, кредитование в итоге может стать одним из важнейших событий XRPL, о которых мы говорили.
Не потому, что «кредитование» звучит захватывающе.
Совсем нет.
Попробуйте вставить:
«ФИКСИРОВАННЫЙ ПО СРОКУ КРЕДИТ БЕЗ ОБЕСПЕЧЕНИЯ!!!»
на миниатюре YouTube.
Удачи.
Это важно, потому что кредит — один из фундаментальных строительных блоков финансов.
Токенизация позволяет активам существовать на блокчейне.
Стейблкоины дают рынкам стабильный актив расчётов.
Торговля создаёт ликвидность.
Но кредитование позволяет капиталу становиться продуктивным.
Это куда более серьёзный шаг.
И всё больше кажется, что более широкая стратегия Ripple движется именно к такому виду финансовой инфраструктуры.
Обнадёживающая часть?
Протокол проходит тестирование.
Код проходит тщательную проверку.
Поддерживающая инфраструктура строится.
Менее захватывающая часть?
Он ещё не запущен.
И даже если так, нам всё равно нужно принятие.
Вот в чём загвоздка.
Есть огромная разница между:
«XRPL может поддерживать институциональное кредитование.»
и:
«Институты занимают миллиарды через XRPL.»
Сегодня мы гораздо ближе к первому предложению.
Инвестиционный тезис становится гораздо интереснее, если мы в итоге дойдём до второго.
Поэтому я не отмечаю это как:
🚀 БЫЧИЙ XRP
и двигаться дальше.
Я добавляю это в список наблюдения.
Сначала:
Могут ли они это защитить?
Затем:
Смогут ли они это запустить?
Затем:
Кто-нибудь будет этим пользоваться?
И наконец:
Действительно ли XRP от этого выигрывает?
Эти четыре вопроса важнее, чем любой ценовой ориентир, который кто-то приписывает анонсу.
Пока Ripple проводит AI-only проверку безопасности протокола.
Хорошо.
Если XRPL всерьёз намерен стать инфраструктурой для институциональных финансов…
Я бы предпочёл, чтобы кто-то очень постарался сломать это до прихода институтов.


