


В США, возможно, действительно собираются снова открыть двери для ICO. 18 августа SEC официально внесла предложение по Reg CA: впервые правила выпуска токенов были разработаны специально для Crypto. Цель — чтобы подходящие проекты могли публично привлекать средства в США, выпуская токены.
После выхода новости многие назвали это «ICO 2.0», но почему в прошлом США не позволяли проектам делать ICO как попало? И что именно на этот раз Reg CA фактически ослабляет? Чтобы понять этот «возврат ICO», нужно сначала разобраться в ограничениях на токен-финансирование в США в прошлом
TL;DR
1. В США могут снова открыть ICO: Reg CA разрешает подходящим проектам публично выпускать токены для финансирования у обычных инвесторов.
2. Токен может реально получить «фундаментал»: у проектов с реальной выручкой в будущем могут стать более явно связаны с токеном экономические права — выручка, выкуп, дивиденды и т. п.
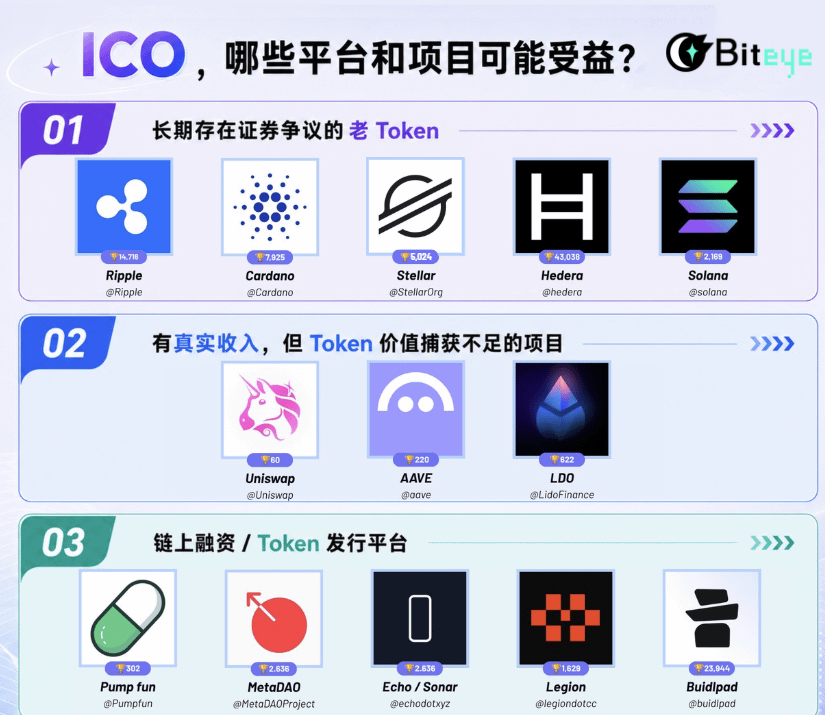
3. Делайте приоритет на трех типах возможностей: регулируемые старые токены, проекты с реальными денежными потоками и Launchpad / ончейн-платформы финансирования.
Что именно меняет Reg CA?
Раньше проекты в США, которые хотели публично выпускать токены, постоянно упирались в дилемму:
Либо регистрироваться как ценная бумага, беря на себя полный пакет обязательств по регистрации, раскрытию и регулярной отчетности; либо идти по пути освобождения, но тогда на инвесторов, способ финансирования или ликвидность накладываются ограничения. Поэтому многие проекты выбирали выпуск токенов за рубежом, а иногда даже напрямую ограничивали участие пользователей из США.
Но в дальнейшем все будет иначе: Reg Crypto впервые разработал два пути финансирования специально под токены.
- Startup Exemption для ранних проектов: максимум 4 года финансирования на сумму 5 млн долларов
- Освобождение для сбора средств (Fundraising Exemption) рассчитано на более крупные проекты: в течение 12 месяцев можно привлечь максимум 20 млн или 75 млн долларов, но для этого нужно пройти квалификацию SEC, предоставлять финансовую отчетность; для Tier 2 также требуется аудит.
Ключевое — токены можно публично продавать обычным инвесторам, и в принципе для них нет обязательного периода удержания, как в классических частных размещениях ценных бумаг: токен можно перепродать сразу.
Этого уже достаточно, чтобы Crypto заволновался: будущим стартапам не нужно искать VC — они смогут напрямую привлечь средства у будущих пользователей. Это в сообществе называют «ICO 2.0». Но это не простое возвращение ICO 2017 года.
При привлечении средств проект должен раскрыть информацию о предложении токенов, разблокировках, правах управления и т. д., а также четко указать, что именно он будет делать с привлеченными деньгами и на каком этапе находится сейчас. После выполнения обязательств или окончательной остановки их исполнения проект может подать Transition Report, официально прекратив отношения с covered investment contract, связанные с токеном; при этом сам токен может продолжать торговаться.
Если коротко: в 2017 году это было «сначала собери деньги, а дальше посмотрим»; ICO 2.0 — это когда финансирование, раскрытие, создание и выход тоже включены в правила.
Тяжелый груз токена, возможно, начинают распутывать
Reg CA решает не только вопрос «как выпускать новые токены в будущем», но и прошлые проблемы: токен — действительно ценная бумага или нет?
Многие проекты в прошлом постоянно пытались доказать, что их токен не является ценной бумагой, потому что если токен признают ценной бумагой, придется столкнуться с более строгими правилами выпуска, раскрытия и торговли.
Это также создает две проблемы.
Во-первых, при выпуске многих токенов может возникать контракт об инвестировании, но проект работает уже много лет — когда именно должна закончиться эта «секьюритизационная» связь по законам о ценных бумагах, до сих пор остается неясным.
Во-вторых, чтобы токен не выглядел слишком похожим на ценную бумагу, многие проекты тоже не рисковали напрямую связывать его с экономической стоимостью протокола. Особенно такие конструкции, как дивиденды, распределение прибыли, добровольный выкуп (buyback) — все это может усиливать «ценнобумажные» признаки.
Поэтому с Crypto возникает очень странное явление: протокол вроде бы приносит хорошую прибыль, но токен может выполнять только функции управления, стейкинга и поощрения — напрямую делиться доходом протокола он не может.
По сути Reg CA предлагает новые способы решения обеих этих проблем.
1) после того как проект завершит или окончательно прекратит работу, обещанную изначально, и подаст Transition Report, можно прекратить отношения с инвестиционным контрактом, связанным с токеном; при этом эта Safe Harbor также распространяется на старые токены, выпущенные в прошлом.
2) проекту не обязательно пытаться доказать, что токен «не является ценной бумагой»; вместо этого можно в рамках соответствующей регуляторной модели сделать так, чтобы токен обеспечивал более четкие экономические права.
По собственным оценкам SEC, старые токены, наоборот, могут оказаться той частью, которая сильнее всего повлияет в краткосрочной перспективе:
SEC ожидает, что ежегодно около 130 новых проектов будут привлекать средства через Reg CA, но при этом могут быть до 475 старых проектов, которые воспользуются новыми правилами, чтобы решить проблему «ценнобумажного» статуса токенов, доставшуюся от прошлого.
Поэтому первая волна влияния после внедрения Reg CA, скорее всего, будет не в том, что вдруг появится много новых ICO, а в том, что она сначала поможет части старых токенов решить годами мучившую их проблему «ценнобумажного» статуса.
Какие платформы и проекты могут получить выгоду?
Если идти по линии предыдущих изменений, влияние Reg CA на самом деле — это не только «возврат ICO». По текущей картине рынка я думаю, что по меньшей мере три типа проектов стоит пересмотреть и обратить на них внимание снова.
(1) старые токены, которые долгое время находились в зоне споров о статусе ценной бумаги
У некоторых старых проектов с бизнесом, пользователями и экосистемой все не так уж плохо, но в цене до сих пор присутствует слой крайне трудно поддающегося количественной оценке «регуляторного дисконта».
Рынок будет опасаться расследований и исков со стороны SEC, снятия токенов с американских бирж, того, что институциональные игроки не захотят владеть, и даже того, что проект не сможет нормально расширять бизнес на рынке США.
Эти риски не обязательно напрямую отражаются в выручке и TVL, но в долгосрочной перспективе они давят на оценку, которую рынок готов давать.
(2) проекты с реальной выручкой, но с недостаточным захватом стоимости токеном
Раньше Crypto определяли статус токена, часто глядя на TVL, объемы торгов, FDV и нарратив, но редко — реально, как с акциями, считать: «какую прибыль этот токен соответствует» участвует.
Если в будущем все больше токенов начнут иметь четкие экономические права, рынок естественным образом начнет различать два типа проектов:
- токены, поддерживаемые нарративом
- токены, поддерживаемые денежными потоками
Поэтому стоит искать все те бизнес-модели, которые уже работают и где денежный поток достаточно прозрачен — например, зрелые DeFi-ссуды и комиссии за трейдинг, торговый доход ончейн-брокеров, управленческие и сервисные комиссии платформ RWA, а также доходы эмитентов стейблкоинов от резервов.
(3) ончейн-финансирование / платформы для выпуска токенов
Если объем токен-финансирования снова расширится, один из крупнейших сегментов прироста может быть не каким-то конкретным токеном, а целой новой отраслью, которая сформируется вокруг выпуска.
Еще в прошлом году Crypto уже пробовал подход «ICO 2.0»: ядром ICM у Solana в прошлом году было то, чтобы стартапы искали не только VC, а сразу выпускали токены, финансируясь напрямую за счет сообщества. Believe первым разогрел эту модель, а позже Pump.fun тоже начал уделять ICM приоритетное внимание.
Reg CA больше похоже на то, как закрепляют курс, который Crypto изучал в течение прошлого года в рамках ICM: добавляют набор формальных регуляторных правил. Если эта дорога будет пройдена,
Такие ончейн-площадки для привлечения средств, как Pump.fun, MetaDAO, Echo/Sonar, CoinList, могут превратиться из «платформ для выпуска монет» в точки входа для финансирования в мире Crypto.
Когда Reg CA начнет применяться?
В итоге все равно придется немного охладить пыл: Reg CA на данный момент — лишь предложение, оно еще не вступило в силу официально.
18 августа SEC предложила правила, 21 августа они были опубликованы (в Federal Register), сейчас идет 60-дневный сбор публичных комментариев, дедлайн — 20 октября.
Кроме того, SEC затем будет рассматривать комментарии, вносить правки и решать, принять ли правила официально; официального графика пока нет.
Поскольку сам по себе законопроект довольно сложный, рынок в целом ожидает, что в лучшем случае он заработает не раньше 2027 года, а возможно — даже позже. И при этом Reg CA — не окончательный ответ по регулированию Crypto.
Он в основном решает вопросы финансирования, раскрытия информации и выхода из инвестиционного контракта по токену; такие проблемы, как биржи, брокеры, кастодианы и т. п., в эти правила не входят. Кроме того, в будущем при смене состава SEC возможно изменение правил. Поэтому сейчас еще не стоит срочно кричать «ICO вернулось»: между Reg CA и его реальным внедрением есть еще дистанция.