Этот отчет Nvidia за второй квартал можно считать сигналом для текущей динамики на рынке ИИ.
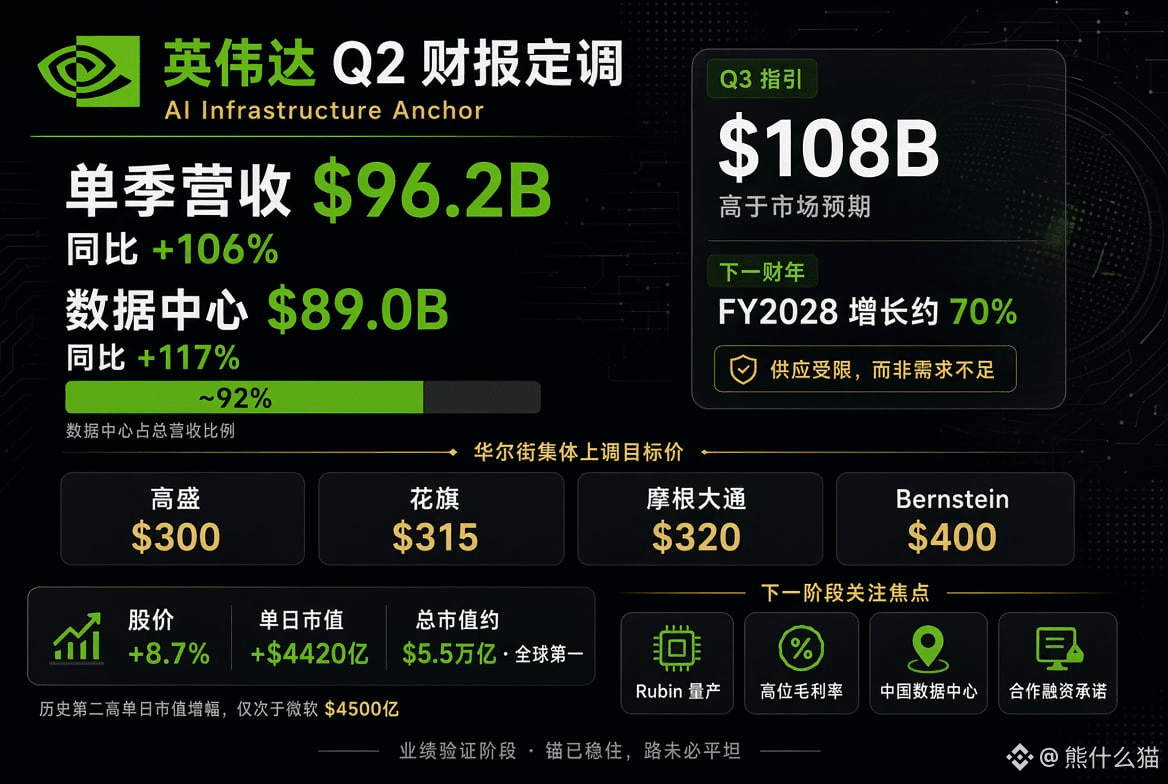
Выручка за квартал составила 96,2 млрд долларов, рост на 106% в годовом исчислении. Доходы сегмента ЦОД — 89 млрд долларов, рост на 117%. И по-прежнему именно этот сегмент является главным источником абсолютного прироста.
Прогноз выручки на третий квартал — 108 млрд долларов, что выше ожиданий рынка. Но более важным является прогноз роста выручки примерно на 70% в следующем финансовом году — он напрямую снимает прежние опасения рынка, что инвестиции в ИИ достигнут пика.
Nvidia прямо заявила, что прогноз ограничен поставками, а не нехваткой спроса. Я думаю, у JPMorgan есть основания считать прогноз консервативным.
После публикации отчета Уолл-стрит в массовом порядке повысила целевые цены. Goldman Sachs повысил до 300 долларов, Citigroup — до 315 долларов, JPMorgan — до 320 долларов, Bernstein существенно поднял до 400 долларов.
Ряд компаний последовал за этим, при этом разногласия по поводу того, насколько устойчивым будет спрос на ИИ-чипы, у продавцов (sell-side) быстро сокращаются.
В четверг акции Nvidia выросли на 8,7%, показав крупнейший однодневный рост с апреля 2025 года. Величина прироста рыночной капитализации за день составила около 442 млрд долларов — это второй по величине исторический рекорд однодневного роста среди отдельных акций в мире, уступающий лишь Microsoft менее чем месяц назад, когда рост составил 450 млрд долларов.
Сейчас общая рыночная капитализация компании — около 5,5 трлн долларов; это по-прежнему самая высокая капитализация среди публичных компаний в мире.
Несколько месяцев назад рынок еще спорил о том, что сделок с ИИ может быть «слишком много», и что у облачных провайдеров сомнительна окупаемость капитальных затрат. Один отчет по итогам квартала перевернул общее настроение.
Раньше рынок «играл» на ожиданиях, а теперь постепенно входит в стадию подтверждения результатами — логика ценообразования уже изменилась.
Дальше фокус внимания рынка сместится. То, с каким темпом будет поставляться платформа Rubin, удастся ли удерживать высокую маржинальность, восстановятся ли доходы китайских ЦОД, а также будут ли расти потенциальные обязательства в балансе при действующей модели совместного финансирования.
Все эти факторы будут определять динамику цены акций в дальнейшем.
Похоже, «якорь» в цепочке инфраструктуры ИИ зафиксирован — но это не означает, что впереди все будет ровно и гладко.
Выручка за квартал составила 96,2 млрд долларов, рост на 106% в годовом исчислении. Доходы сегмента ЦОД — 89 млрд долларов, рост на 117%. И по-прежнему именно этот сегмент является главным источником абсолютного прироста.
Прогноз выручки на третий квартал — 108 млрд долларов, что выше ожиданий рынка. Но более важным является прогноз роста выручки примерно на 70% в следующем финансовом году — он напрямую снимает прежние опасения рынка, что инвестиции в ИИ достигнут пика.
Nvidia прямо заявила, что прогноз ограничен поставками, а не нехваткой спроса. Я думаю, у JPMorgan есть основания считать прогноз консервативным.
После публикации отчета Уолл-стрит в массовом порядке повысила целевые цены. Goldman Sachs повысил до 300 долларов, Citigroup — до 315 долларов, JPMorgan — до 320 долларов, Bernstein существенно поднял до 400 долларов.
Ряд компаний последовал за этим, при этом разногласия по поводу того, насколько устойчивым будет спрос на ИИ-чипы, у продавцов (sell-side) быстро сокращаются.
В четверг акции Nvidia выросли на 8,7%, показав крупнейший однодневный рост с апреля 2025 года. Величина прироста рыночной капитализации за день составила около 442 млрд долларов — это второй по величине исторический рекорд однодневного роста среди отдельных акций в мире, уступающий лишь Microsoft менее чем месяц назад, когда рост составил 450 млрд долларов.
Сейчас общая рыночная капитализация компании — около 5,5 трлн долларов; это по-прежнему самая высокая капитализация среди публичных компаний в мире.
Несколько месяцев назад рынок еще спорил о том, что сделок с ИИ может быть «слишком много», и что у облачных провайдеров сомнительна окупаемость капитальных затрат. Один отчет по итогам квартала перевернул общее настроение.
Раньше рынок «играл» на ожиданиях, а теперь постепенно входит в стадию подтверждения результатами — логика ценообразования уже изменилась.
Дальше фокус внимания рынка сместится. То, с каким темпом будет поставляться платформа Rubin, удастся ли удерживать высокую маржинальность, восстановятся ли доходы китайских ЦОД, а также будут ли расти потенциальные обязательства в балансе при действующей модели совместного финансирования.
Все эти факторы будут определять динамику цены акций в дальнейшем.
Похоже, «якорь» в цепочке инфраструктуры ИИ зафиксирован — но это не означает, что впереди все будет ровно и гладко.