Я снова и снова возвращался к одному вопросу, рассматривая Dusk и NPEX:
Можно ли аудитировать регулируемый рынок, не превращая финансовую активность каждого инвестора в публичные данные?
NPEX делает этот вопрос не просто теоретическим. Работа Dusk с регулируемой биржей в Нидерландах придаёт ему реальный контекст: регулируемые ценные бумаги, инвесторы и рыночная инфраструктура должны работать в рамках правил, которые требуют и надзора, и конфиденциальности.
Это создаёт конкретную проблему.
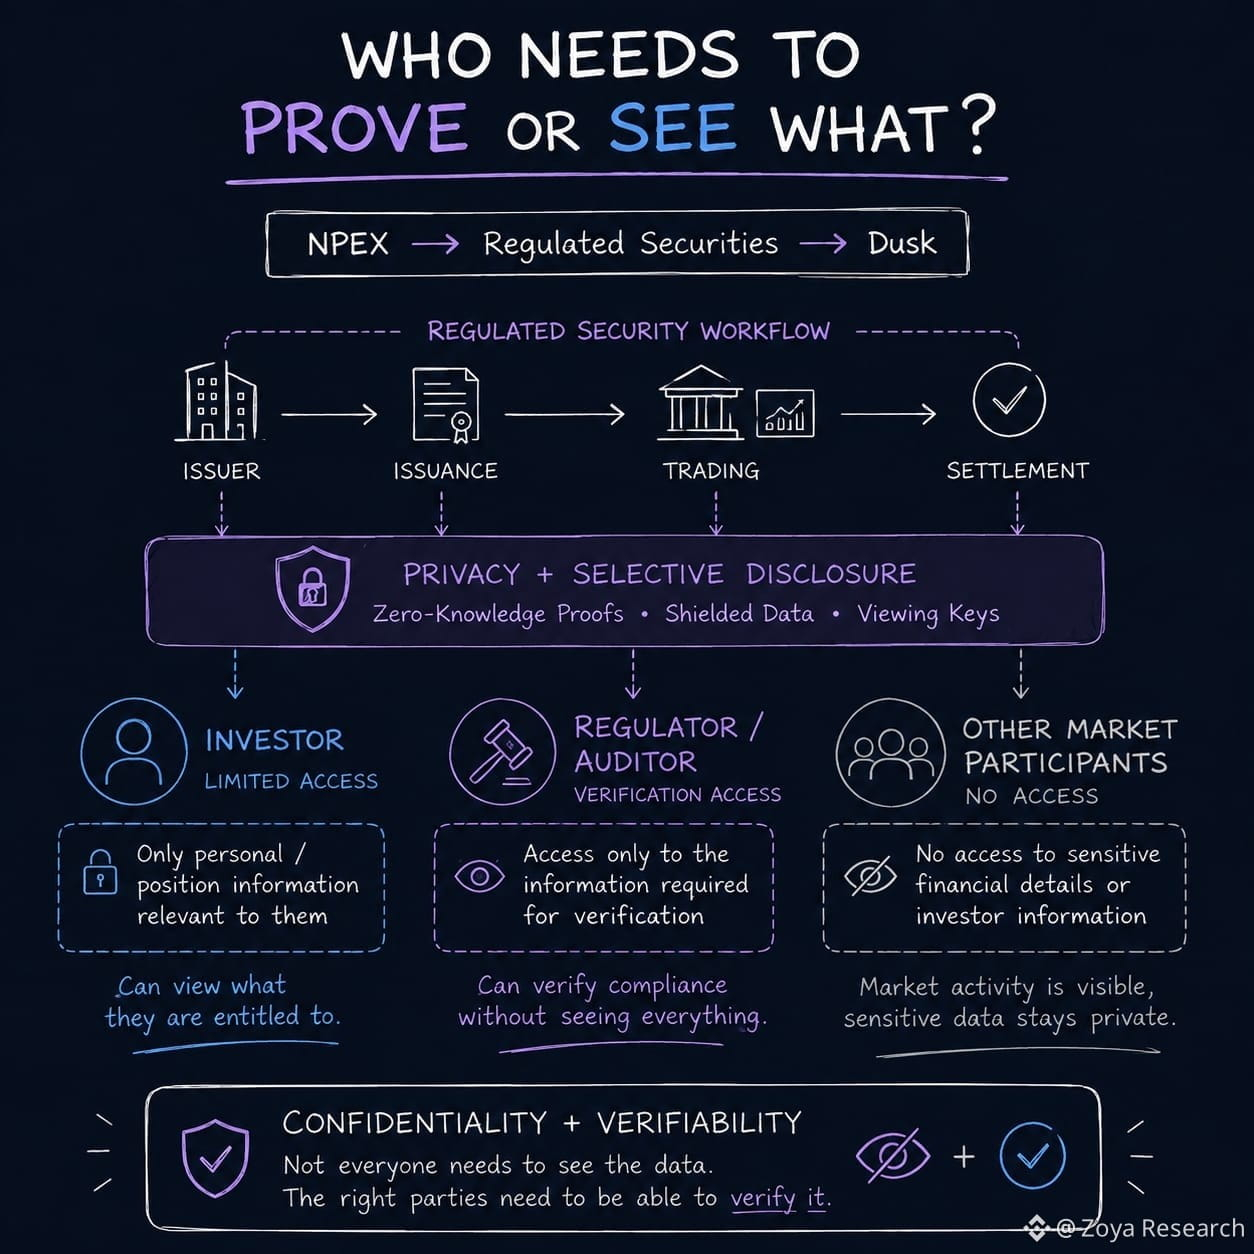
Регулятору может понадобиться проверить, что инвестор имеет право, или что сделка соответствует требуемым условиям. Но это не означает автоматически, что каждый другой участник рынка должен видеть лежащую в основе финансовую информацию.
Вот где архитектура Dusk становится особенно интересной.
Её модель транзакций Phoenix сохраняет балансы и переводы скрытыми, а доказательства с нулевым разглашением позволяют подтверждать корректность транзакций, не раскрывая исходные детали. Когда требуется дополнительное доказательство, ключи просмотра могут обеспечивать выборочный доступ.
Поэтому здесь приватность — это не просто способ скрывать данные.
Она меняет вопрос с «Является ли информация публичной?» на «Кому нужно доказывать или видеть что?»
Но реальная проверка — что произойдёт, когда через этот рабочий процесс проходит реальная регулируемая ценная бумага: кто что может видеть, кто что может доказывать и насколько всё ещё требуется ручной координации за кулисами?
Вот эту часть, на мой взгляд, нельзя просто считать само собой разумеющейся.
Если эти разрешения действительно можно обеспечить onchain между инвесторами, эмитентами, площадками и надзорными органами, то становится ли приватность чем-то большим, чем функцией комплаенса — превращается ли она в саму часть рыночной инфраструктуры?
@Dusk $DUSK #dusk
Можно ли аудитировать регулируемый рынок, не превращая финансовую активность каждого инвестора в публичные данные?
NPEX делает этот вопрос не просто теоретическим. Работа Dusk с регулируемой биржей в Нидерландах придаёт ему реальный контекст: регулируемые ценные бумаги, инвесторы и рыночная инфраструктура должны работать в рамках правил, которые требуют и надзора, и конфиденциальности.
Это создаёт конкретную проблему.
Регулятору может понадобиться проверить, что инвестор имеет право, или что сделка соответствует требуемым условиям. Но это не означает автоматически, что каждый другой участник рынка должен видеть лежащую в основе финансовую информацию.
Вот где архитектура Dusk становится особенно интересной.
Её модель транзакций Phoenix сохраняет балансы и переводы скрытыми, а доказательства с нулевым разглашением позволяют подтверждать корректность транзакций, не раскрывая исходные детали. Когда требуется дополнительное доказательство, ключи просмотра могут обеспечивать выборочный доступ.
Поэтому здесь приватность — это не просто способ скрывать данные.
Она меняет вопрос с «Является ли информация публичной?» на «Кому нужно доказывать или видеть что?»
Но реальная проверка — что произойдёт, когда через этот рабочий процесс проходит реальная регулируемая ценная бумага: кто что может видеть, кто что может доказывать и насколько всё ещё требуется ручной координации за кулисами?
Вот эту часть, на мой взгляд, нельзя просто считать само собой разумеющейся.
Если эти разрешения действительно можно обеспечить onchain между инвесторами, эмитентами, площадками и надзорными органами, то становится ли приватность чем-то большим, чем функцией комплаенса — превращается ли она в саму часть рыночной инфраструктуры?
@Dusk $DUSK #dusk