Обычно в разговорах о блокчейн-проектах про институциональное внедрение говорят: «наша технология настолько продвинута». На этот раз Rayls выпустила материал иначе: большую часть текста она потратила на жалобы клиентов, и жалобы довольно откровенные. После прочтения у меня сложилось ощущение, что по-настоящему важно не перечень продукта, а то, что он признает вещь, которую индустрия не очень любит признавать.
Сначала о самом странном в этой публикации.
Rayls 25 августа запустила Sovereign — приватную блокчейн-сеть для финансовых организаций. Но, согласно официальным данным, ее базовая платформа работает в продакшене с июня 2024 года: уже более 30 финансовых организаций загрузили туда данные и используют. Sovereign — это отредактированная и перестроенная версия прежнего продукта Rayls Privacy Node; переделка была настолько основательной, что поменяли название.
То есть это не публикация «с нуля», а официальное оформление в продукт того, что уже работало два года. Такой порядок в криптоиндустрии встречается нечасто.
Что именно клиенты этим недовольны
Самая ценная часть только что опубликованного блога Rayls — это четыре пункта клиентской обратной связи. Я разверну один из них, потому что он фактически является стартовой точкой всего продукта.
Тот фидбек звучит так: общая инфраструктура вообще не продается.
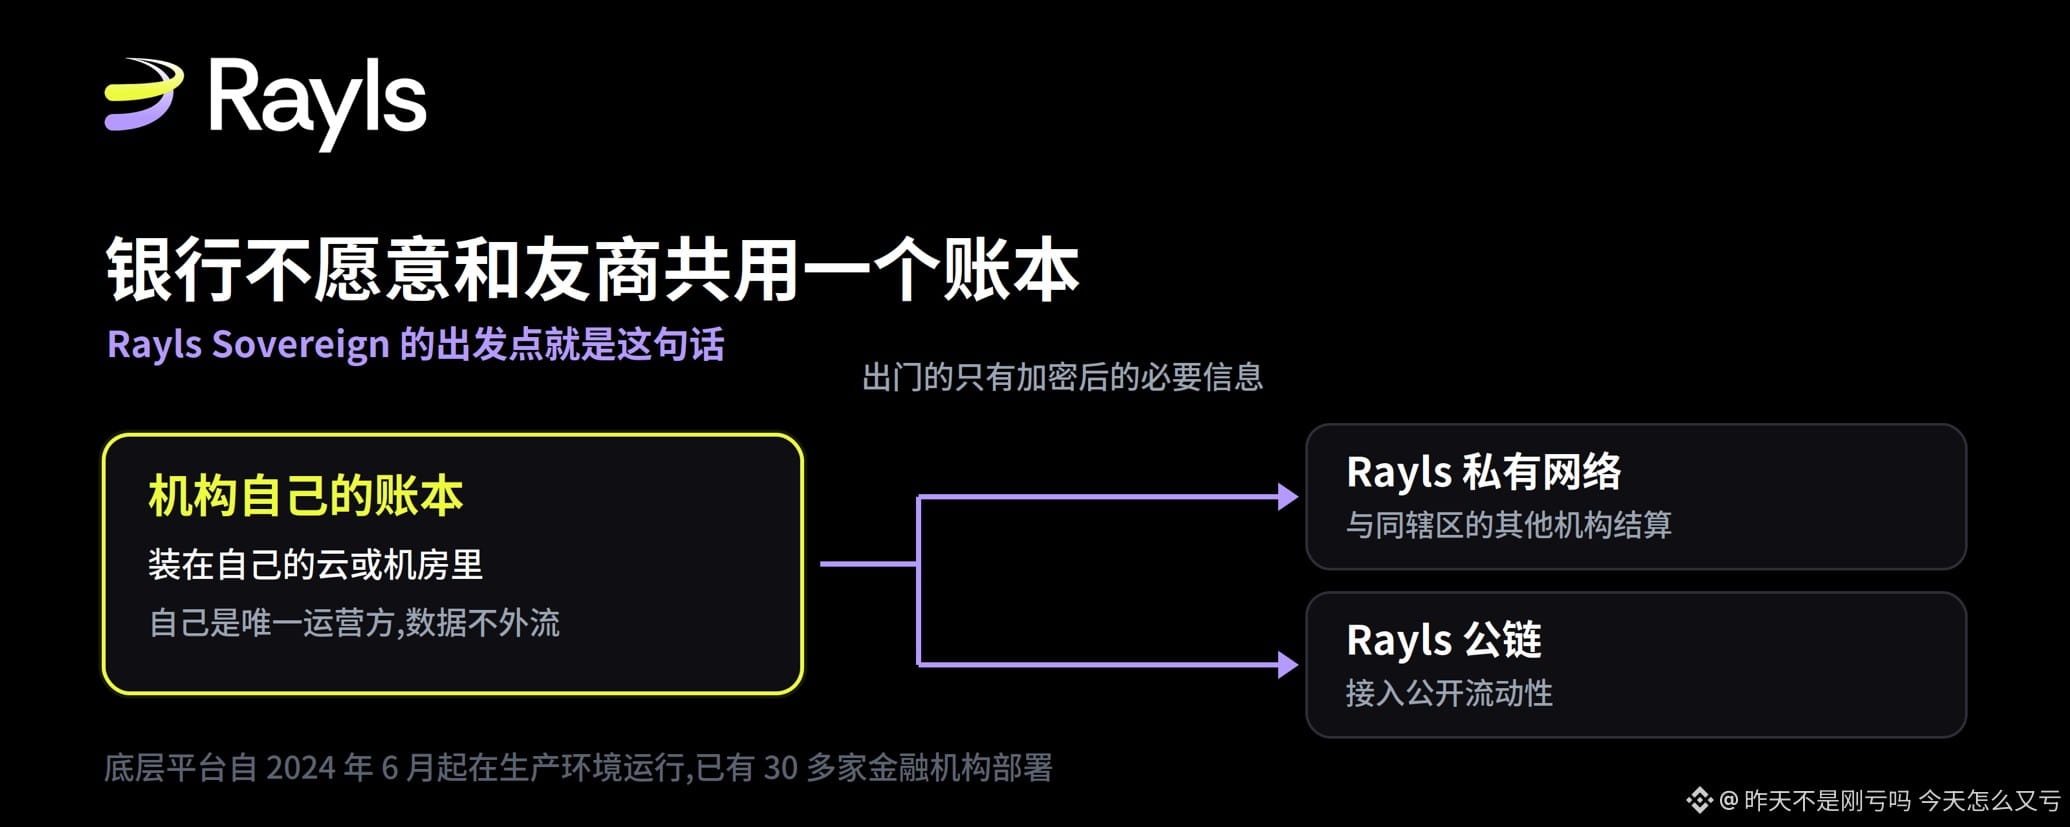
Официальный смысл такой: реестр, который нужно делить с дружественными/партнерскими вендорами, не пройдет эти три барьера до подписания контракта — требования к размещению данных (data residency), конфиденциальность и операционная независимость. Банки не хотят делить с кем-то один и тот же базовый реестр, и их вообще не должны к этому принуждать. Каждая организация хочет настроить систему под собственные внутренние политики, риск-менеджмент и комплаенс-ориентиры, и сделать индивидуальную интеграцию со своей основной финансовой системой.
Фраза звучит по-обыденному, но она отрицает заложенное по умолчанию предположение, которое доминировало в институциональных блокчейн-проектах последние несколько лет. Вся нарративная конструкция альянсных сетей строится на тезисе «мы все используем одну и ту же цепочку», а этот фидбек прямо говорит: на этапе закупок это предположение сразу умирает.
Ответ Sovereign: сначала суверенитет, потом подключение
Их подход — поменять порядок местами.
У каждой организации работает собственный реестр — он стоит в ее собственной среде, и она же является единственным оператором. Никакие данные не собираются в общий пул. На выход уходят только криптографически упакованные необходимые сведения — то есть та часть, которая нужна для торговли с другими и для предоставления определенности; официальный пример — доказательства с нулевым разглашением (zero-knowledge proofs).
Зафиксировав это положение суверенитета, институты подключаются дальше: через Rayls частную сеть — к другим организациям в той же юрисдикции, и через Rayls публичную сеть — к открытой ликвидности.
Самое умное в этом дизайне, как мне кажется, в том, что он разводит по времени то, что обычно конфликтует: «приватность» и «подключение», вместо того чтобы пытаться договориться об компромиссе на одном уровне.
Также стоит упомянуть еще три претензии
Первая причина — почему прототип не смог попасть в продакшен. Инновационная команда сделала неплохой токенизационный прототип, а затем проекту пришлось столкнуться с другими подразделениями банка: безопасностной экспертизой, хранением и защитой данных, настройкой контролей безопасности, стандартами закупок, интеграцией с основными системами, а также вопросами рисков и комплаенса. Для общедоступного блокчейна предположение такое: всё читаемо в сети — значит, поверхность атаки открыта. Для лицензированного — либо нужно требовать совместное использование чувствительных данных по сделкам в альянсе с конкурентами, либо откатиться к точечно-сетевой архитектуре, заново полагаясь на посредников, и при этом невозможно дать регулятору единственный источник достоверных фактов. Итог: прототип так и не превратился в часть институциональной операционной модели.
Вторая — история про эффективность не подтверждается. Ускорить и удешевить уже существующий внутренний процесс недостаточно, чтобы покрыть затраты на управление изменениями, необходимыми для замены базовой инфраструктуры. На самом деле институтам нужны способности, которых у них сейчас нет: например, выпуск токенизированных депозитов, выпуск/хранение и перевод стейблкоинов, распределение токенизированных активов, атомарный расчет с контрагентами — и при этом не отдавать контроль над своими данными и отношениями с клиентами.
Третья — у текущих поставщиков платформы всегда есть цена. Официально назвали несколько пунктов: скрытая привязка к вендору, несовместимость со стандартами EVM, позже выяснилось, что очень дорогие скрытые лицензионные сборы, а также расчетная неопределенность из-за вероятностной финальности — она создает риск и «замораживает» средства, плюс необходимость платить комиссии волатильной криптовалютой с туманными регуляторными перспективами.
Ответ для Sovereign — открытый EVM-код на уровне EVM, ключи, которыми управляют собственные KMS или HSM организации, контроль доступа на основе ролей, высокая доступность и мониторинг, а также параллельное развертывание с основными банковскими системами, а не замена. У официальных есть фраза, которая, на мой взгляд, очень точно попадает в суть: по сути это банковская система, поверх которой работает EVM-реестр.
Степень внедрения нужно смотреть отдельно
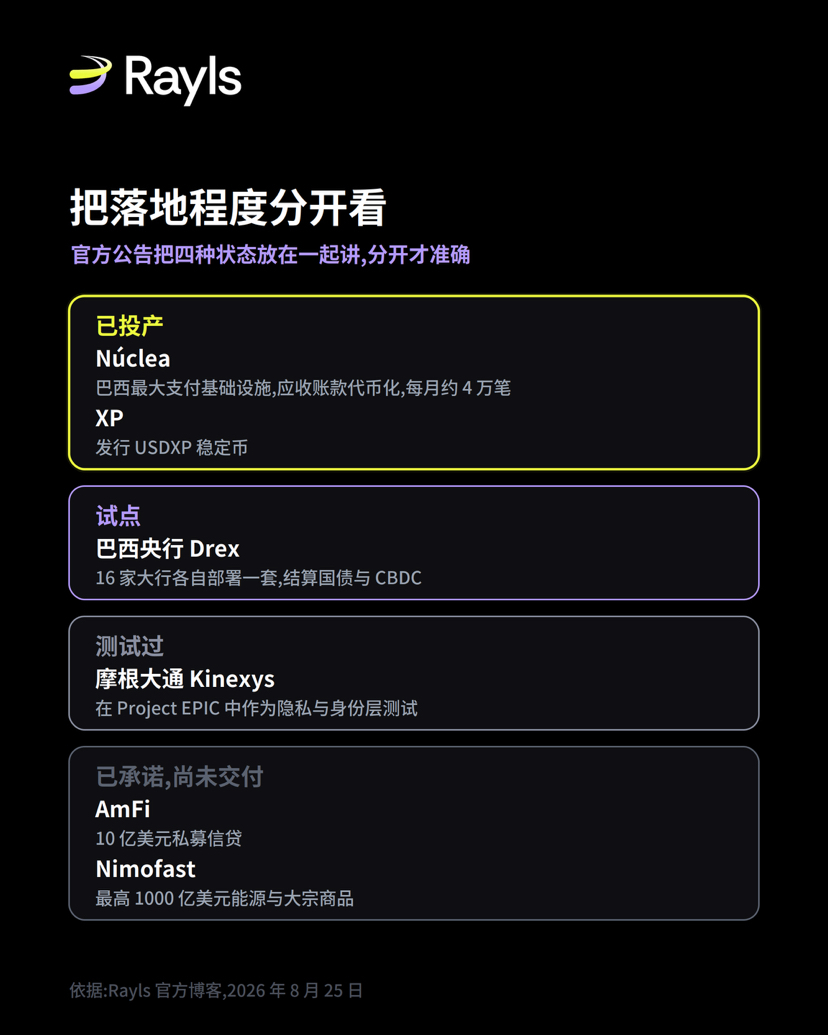
В этом разделе официальные перечислили довольно много имен, но их статусы не одинаковые: если читать вперемешку, легко переоценить. Я разделяю по степени внедрения на четыре категории.
В продакшене уже работают две компании. Núclea — крупнейшая в Бразилии инфраструктура платежных финансовых рынков: она обрабатывает 3,5 трлн долларов платежей в год. Официально ее сравнивают с бразильским DTCC. На Rayls она токенизирует корпоративную дебиторскую задолженность: масштаб — примерно 40 000 токенизированных активов в месяц. XP — основная брокерская платформа в Латинской Америке, размер активов под управлением — 400 млрд долларов. На Rayls Sovereign она выпускает стейблкоин USDXP, обеспеченный исключительно долларами.
На всякий случай перекрестная проверка: я раньше смотрел страницу Investor Relations XP — за 1 квартал 2026 года клиентские активы составляют 1,529 трлн реалов; при пересчете по курсу примерно 3,8 это почти 400 млрд долларов, и это совпадает с тем, что здесь сказано.
На уровне пилота — Drex центрального банка Бразилии. Центробанк выбрал Rayls: 16 крупных бразильских банков развернули у себя собственные экземпляры Sovereign. Среди них Santander и биржа B3 — через них центробанк с помощью цифровой валюты рассчитывается по гособлигациям и другим активам. Обратите внимание на формулировку: pilot — это именно пилот.
Тестировали систему JPMorgan Kinexys. Официально сказано, что в рамках Project EPIC они тестировали Rayls Sovereign как слой приватности и идентичности для токенизации институциональных активов. Тест — это не запуск в продакшен. Кроме того, была распределенная блокчейн-гонка/челлендж по инновациям от Банка Англии и Инновационного центра BIS — это был именно челлендж.
Обещано, но еще не передано — два эмитента активов. AmFi планирует вывести на сеть 1 млрд долларов частного кредитования, Nimofast обязуется максимум 1000 млрд долларов по энергетическим и сырьевым активам. Эти цифры огромные, но используются слова «уже выводим на сеть» и «обязуемся максимум», а не «выпущено».
После того как эти четыре категории разнесли, список все еще имеет вес, но его вес — в полноте типов институтов: от центробанков и коммерческих банков до рыночной инфраструктуры и эмитентов активов, а не в той цифре, где суммируют обещанные объемы.
Мое мнение
Истинный объем информации в этом релизе — не в перечне функций продукта, а в том, что он признает: путь через общий реестр на этапе закупок не проходит, и на этом основании заново организует архитектуру.
Чтобы понять, получится ли это, я посмотрю на две вещи. Во-первых, будут ли эти две обещанные сделки по активам — частный кредит на 1 млрд долларов и энергетические/сырьевые активы на максимум 1000 млрд долларов — реально запущены в ближайшие несколько кварталов. Во-вторых, глобальное продвижение: официально сказано, что они расширяются с производственной базы в Бразилии на США, Великобританию и Европу; регуляторная среда на этих рынках сильно отличается от бразильской — получится ли воспроизвести модель, это уже другой вопрос.
До этого наиболее осязаемое доказательство — те две уже запущенные компании и 16 банков на пилоте.
Источник: официальный блог Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions)
Ссылка на официальный блог:https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell, 25 августа 2026); данные XP: перекрестная проверка с Investor Relations-страницей XP Inc., 1Q26