

Чжу Цзянмин озвучил как минимум 200 млрд юаней, а рынок дал лишь 60 млрд гонконгских долларов.
Автор | Ван Ханьсин
Редактор | Вэй Цзя
На своем ежегодном личном выступлении в 2021 году Лэй Цзюнь вспоминал о Xiaomi двухлетней давности и задал одно «вопрос-удар в самое сердце»: в то время выручка Xiaomi от продаж смартфонов и доля на рынке быстро росли, но рыночная капитализация падала — до уровня, близкого к половине цены размещения. «Почему финансовый рынок не признает нас?»
Спустя несколько лет основатель и председатель Leapmotor Чжу Цзянмин задал себе тот же вопрос.
24 августа по итогам торговых сессий на Гонконгской бирже компания Leapmotor опубликовала финансовые результаты за 2 квартал 2026 года и промежуточные итоги. За первое полугодие общий объем поставок Leapmotor составил 356487 автомобилей, что на 60,8% больше, чем за аналогичный период 2025 года; компания заняла первое место в рейтинге продаж новых брендов Китая. В июле объем поставок снова достиг рекордного уровня — 101267 автомобилей, что на 102,0% больше в годовом выражении. Leapmotor стала отечественным брендом новых сил, чей объем поставок впервые за один месяц превысил 100 тысяч. В части прибыльности валовая маржа компании во 2 квартале выросла до 12,6%, заметно улучшившись по сравнению с 1 кварталом. За первое полугодие компания получила чистую прибыль в размере 2,1 млрд юаней, обеспечив непрерывную полугодовую прибыльность.
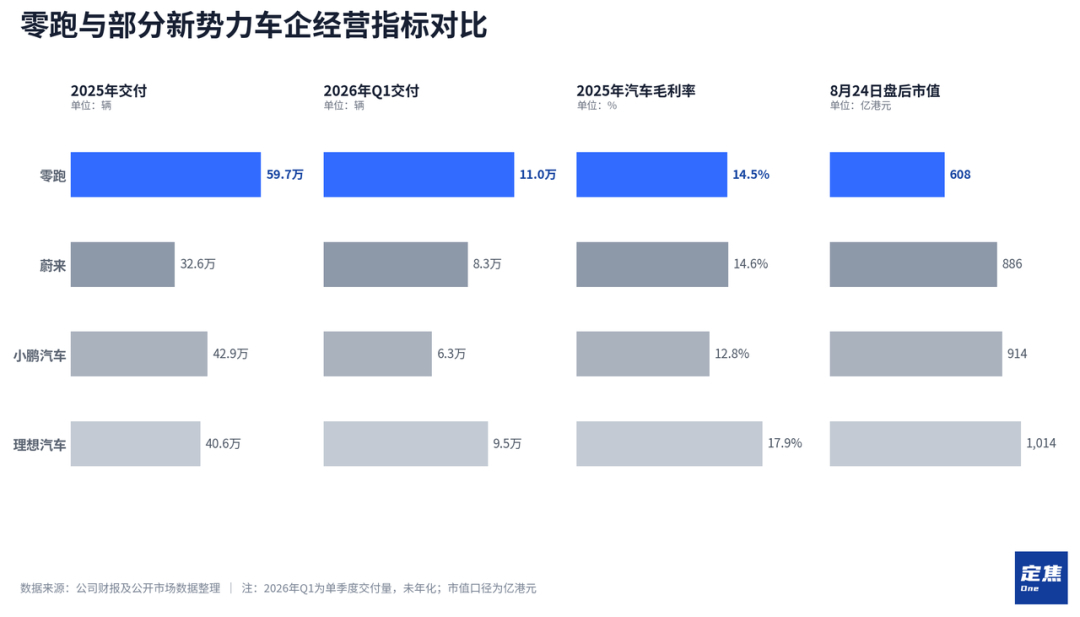
Сильные показатели поставок не привели к интересу со стороны капитала. С начала года по сегодняшний день акции «Нулепробег» суммарно упали на 12,05%. По состоянию на закрытие 24 августа рыночная капитализация «Нулепробег» составила 60,8 млрд гонконгских долларов. Среди «новых сил» в то же время NIO оценивалась в 88,6 млрд, XPeng — в 91,36 млрд, Li Auto — в 101,4 млрд. При этом у этих трёх компаний, которые имели самые высокие поставки во 2-м квартале, они всё равно были меньше половины поставок «Нулепробег».
Чжу Цзянмин недавно публично заявил, что рыночная капитализация «Нулепробег» сейчас на уровне 50–60 млрд (юаней) сильно недооценена. Батареи, электроприводы (электродвигатели и трансмиссия), электронно-электрическая архитектура автомобиля и четыре блока бизнеса по целому автомобилю — каждый по отдельности стоит 50–100 млрд. Исходя из этого, «Нулепробег» как минимум должен стоить 200 млрд.
Месячные поставки преодолели 100 000 — «Нулепробег» перешёл порог масштабного производства автомобилей. Но между объёмом продаж и рыночной оценкой капитала зияет пропасть более чем в 100 млрд: в чём именно он отстаёт?
01. Эффект масштаба возвращается: есть ещё подъём для «миллионной» цели
В целом за этот квартал результаты «Нулепробег» в основном попали в рамки ранее озвученных ориентиров. Самый заметный плюс — объём поставок; ещё два ключевых тезиса помимо поставок — стабильная способность генерировать прибыль и зарубежный бизнес.
Сначала посмотрим на масштаб выручки.
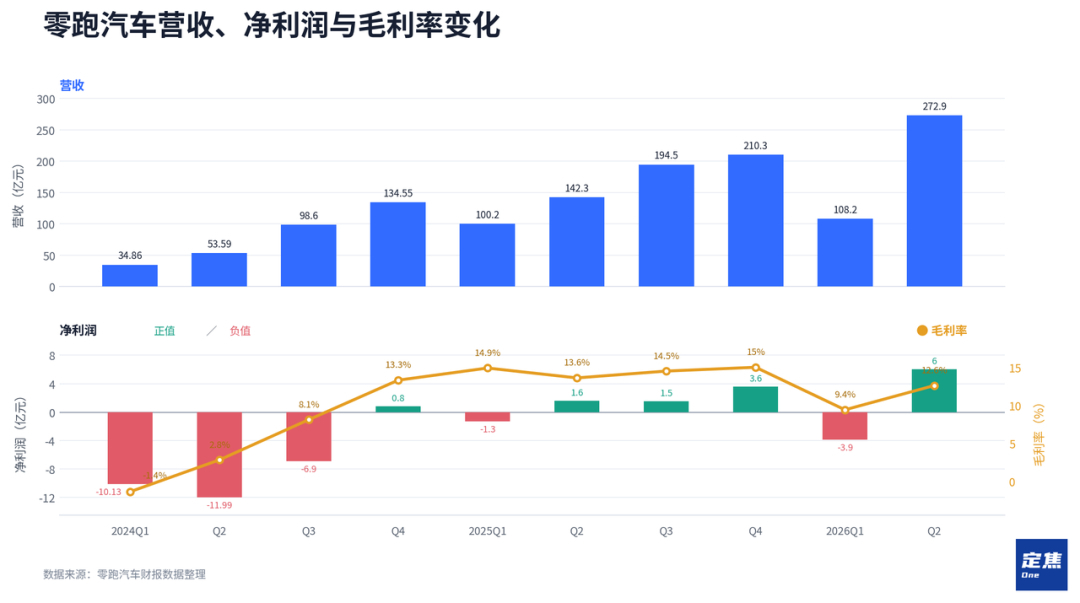
Выручка «Нулепробег» во 2-м квартале составила 27,29 млрд юаней, рост на 91,78%. Для сравнения: в Q1 рост выручки тогда был лишь около 8%. Основная причина — в Q1 продолжалось повышение доли продаж низкобюджетных серий A, B и T, выпускаемых «Нулепробег»: эти модели охватывают ценовой диапазон 60 000–130 000 юаней, что заметно снижает среднюю цену продажи.
Эта тенденция улучшилась во 2-м квартале. По данным Autohome, в июне 2026 года среди моделей «Нулепробег» A10, которые охватывают ценовой диапазон 60 000–90 000 юаней, по-прежнему были самыми продаваемыми: ежемесячные продажи 24 865 автомобилей. При этом C10 и D19, которые стоят дороже, быстро наращивали продажи: в месяц они достигли 15 097 и 8 034 автомобилей соответственно, заняв второе и третье места.
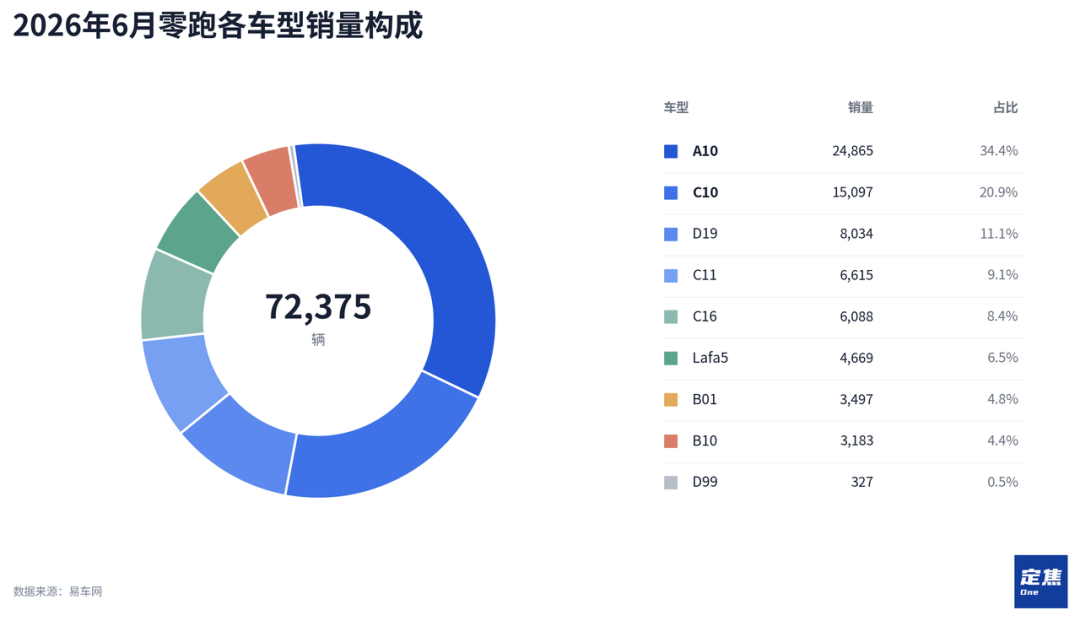
Увеличилась доля более дорогих моделей — это подняло среднюю цену «Нулепробег», а вместе с ней восстановились и темпы роста выручки.
Поскольку «Нулепробег» подробно раскрывает структуру выручки только в полугодовых и годовых отчётах, по отдельным квартальным отчётам сложно выделить доходы именно от продаж автомобилей. Если рассматривать совокупную выручку как приблизительно равную доходу от продажи автомобилей, то в Q2 средняя цена за один автомобиль — около 110 000 юаней, что на 12 000 юаней больше в месячном сопоставлении.
График выхода на рост по доставкам тоже выглядит чётко. В апреле «Нулепробег» поставлял 71 387 автомобилей за месяц, что на 73,9% больше год к году: это обновило внутренний рекорд по месячным поставкам. Затем динамика продолжила расти: в мае и июне продажи превысили 80 000 и 90 000 соответственно, а в июле компания официально пересекла порог 100 000.
Если смотреть на модельный график: A10, вышедшая на рынок в конце марта, покрыла весь период поставок Q2 «Нулепробег» и была самой «объёмной» моделью в этот период. D19 с ценой 220 000–270 000 юаней также вышла 16 апреля. Весь второй квартал можно считать первым кварталом, когда синхронно внесли вклад в поставки четыре серии — A, B, C и D «Нулепробег»: это и стало точкой старта «взрывного» роста поставок.
Целевой объём продаж «Нулепробег» на 2026 год — 1,05 млн автомобилей. В первой половине компания поставила 356 000, выполнив примерно 34%. Это означает, что для достижения годовой цели оставшиеся 6 месяцев потребуется в среднем поставлять 115 000 автомобилей в месяц. После того как в июле компания достигла поставок более 100 000, эта цель уже не выглядит недостижимой.
Ещё одна линия, поддерживающая быстрый рост продаж «Нулепробег», — экспорт. В первой половине 2026 года объём экспорта компании составил 96 000 автомобилей, что на 372,6% больше, чем годом ранее. Он уже превысил суммарный экспорт за весь 2025 год и составил 27% от общих поставок за полугодие.
«Нулепробег» и созданная с Stellantis компания «Нулепробег Интернэшнл» уже работает более чем на 45 зарубежных рынках и создала свыше 1000 точек продаж и сервиса. На встречах с инвесторами руководство подняло прогноз зарубежных продаж на 2026 год примерно до 200 000 автомобилей. Зарубежный бизнес превращается из «дополнительной позиции» во вторую траекторию роста. При этом компания также заявляет, что на данном этапе больше фокусируется на доле рынка и объёмах продаж; локальное производство в краткосрочной перспективе не даст заметного улучшения прибыли на один автомобиль.
С точки зрения прибыльности, поскольку доля более дорогих моделей выросла, валовая маржа «Нулепробег» поднялась с 9,4% в Q1 этого года до 12,6% во Q2. Однако она по-прежнему примерно на 1 процентный пункт ниже, чем за аналогичный период прошлого года. Помимо факторов продуктового микса, одной из причин давления на валовую маржу компаний является рост стоимости автокомпонентов в целом с начала этого года.
Кроме того, чистая прибыль во 2-м квартале достигла 0,6 млрд юаней. Если вычесть 0,39 млрд юаней убытка, понесённого в первом квартале, то чистая прибыль за полугодие составила 0,21 млрд. Как правило, Q1 — сезон затишья в продажах для автокомпаний; в прошлые годы прибыль «Нулепробег» в первом квартале была сравнительно низкой, а затем росла по кварталам. В 2025 году компания впервые вышла на прибыльность за весь год: ритм был таким же — в Q1 был убыток, а в Q2 началась трансформация в плюс.
Стоит обратить внимание на изменение расходов. В отчетный период расходы на НИОКР компании составили 1,28 млрд юаней, а на продажи — 1,31 млрд. Это стало второй после Q4 прошлого года ситуацией, когда расходы на продажи превысили расходы на НИОКР, что показывает усиление усилий компании в рекламных кампаниях и канальном продвижении.
02. Продажи 100 000 в месяц — и это стоит всего 60 млрд гонконгских долларов?
Если смотреть только на бухгалтерские цифры и объём поставок, «Нулепробег» безусловно живёт лучше всех среди «новых сил». Но на уровне рыночной капитализации это не отражается вообще никак.
Раньше Чжу Цзянмин редко говорил о рыночной капитализации в публичных выступлениях. Образ «Нулепробег», который он постоянно формировал для внешней аудитории, — это компания, где 65% компонентов делаются за счёт собственных разработок и производства, где управление затратами доведено до предела, а цена — по принципу себестоимости: бренд с высокой ценовой эффективностью, сильный в производстве. И технологические истории, которые он рассказывает, в основном тоже про снижение затрат и повышение эффективности.
Но в последнее время его риторика изменилась: после того как месячные продажи превысили 100 000, он не раз публично заявлял, что капиталом «Нулепробег» недооценён. Он также подчеркнул, что за прошлый год «Нулепробег» в общей сложности нарастил позиции в акциях на 1,9 млрд гонконгских долларов, а в этом году в первой половине — ещё на 0,9 млрд гонконгских долларов, тем самым стремясь внушить рынку уверенность.
Так почему же рыночная капитализация «Нулепробег» не растёт?
Во‑первых, хотя «Нулепробег» тоже продвигает принцип «равного доступа к умному вождению», перенося функции помощи водителю на модели дешевле 100 000 юаней, по накоплению технологий в области умного вождения у «Нулепробег» нет заметного преимущества. Долгое время компания придерживалась стратегии следования: ждала, пока та или иная технология будет подтверждена рынком, и затем присоединялась.
Из‑за такой стратегии «Нулепробег» по сравнению с Weilai («Вэйлай»), XPeng и Li Auto лишён пространства для того, чтобы «рассказывать историю».
У XPeng есть собственный чип Turing AI, он уже официально запущен в серийные автомобили; кроме того, в марте был представлен второй поколение VLA-модели. Серийные автомобили Robotaxi уже сошли с конвейера. Также есть разрабатываемые человекоподобные роботы и направление летающих автомобилей. У Li Auto — система умного вождения «end-to-end + VLA-модель»: уже опубликованы связанные технологические продукты, включая VLA-модель «Мах» и собственный чип «Mahe M100». У NIO собственный чип для умного вождения «Shenji NX9031» уже запущен в производство; чиповый бизнес — основной профиль компании Anhui Shenji Technology. В феврале этого года она завершила первый раунд финансирования более чем на 2,2 млрд юаней, а постинвестиционная оценка приближается к 10 млрд.
Самоуправление (умное вождение), чипы, ИИ, роботы — это как раз те концепции, за которые сейчас на рынке капитала готовы платить премию. Судя по большинству обзоров от инвестиционных домов, «Нулепробег» по-прежнему воспринимают как производственную компанию; если нет сильного технологического нарратива, оценочная модель естественным образом тяготеет к традиционным автопроизводителям. Даже если продажи удвоятся, это даст лишь линейный рост результатов — и не сможет запустить переоценку всей системы оценки.
Условия финансирования тоже неблагоприятны для «Нулепробег»: компания котируется только в Гонконге и в целом лишена того типа премии по ликвидности, которую американский рынок даёт технологическим акциям. А весь сегмент «новых сил» в Гонконге переживает сжатие оценок: когда «уровень воды» по сектору падает, даже при лидерстве по продажам «Нулепробег» не может действовать автономно.
Во‑вторых, при том что продажи «Нулепробег» высокие, средняя цена за один автомобиль не такая уж большая, и по валовой марже у него нет преимущества. Средняя цена одного автомобиля у NIO и Li Auto превышает 200 000 юаней, у XPeng — около 165 000 юаней, тогда как у «Нулепробег» она лишь около 110 000. Если смотреть с точки зрения доли по объёму продаж, «Нулепробег» не так заметен, как это следует из рейтинга по объёму поставок.
По валовой марже: опираясь на данные Q1, которые уже опубликовали компании, валовая маржа NIO и XPeng составила 19% и более 12% соответственно; Ideal снизился до однозначных значений из‑за корректировки продуктовой структуры. Валовая маржа «Нулепробег» — 9,4% — находится в нижней середине среди этих четырёх.
Низкая валовая маржа в сочетании с низкими ценами оказывает самое прямое влияние на тонкую чистую прибыль. В выручке «Нулепробег» за Q2 — 27,29 млрд юаней, а чистая прибыль — только 0,6 млрд, чистая маржа 2%. По виду абсолютная рыночная капитализация в «600 с лишним» млрд гонконгских долларов не кажется высокой, но если рассчитать по цене закрытия 24 августа, соответствующий мультипликатор P/E (TTM) превышает 70. Для компаний обрабатывающей промышленности с сопоставимым качеством прибыли этот P/E на самом деле уже не низкий.
Наконец, расходы «Нулепробег» на разработку не отличаются агрессивностью. Доля расходов на НИОКР в выручке во 2-м квартале составляет 4,7%. По подсчётам Huachuang Securities, если разделить расходы на НИОКР на количество моделей компании, это можно считать показателем силы инвестиций автокомпании в разработку каждой модели. За последние несколько лет затраты «Нулепробег» на НИОКР на один автомобиль в основном находились в диапазоне 200–300 млн юаней; NIO, Li Auto и XPeng — около 1 млрд юаней; некоторые премиальные традиционные автопроизводители — даже 2 млрд юаней и выше.
Низкая интенсивность НИОКР — это предпосылка, благодаря которой «Нулепробег» смог выдержать затраты и реализовать стратегию низких цен; вместе с тем это также означает, что ему трудно вырваться вперед в накоплении интеллектуальных технологий по сравнению с лидерами рынка.
Этот расклад рынок считал очень прозрачно.
Как и семь лет назад вопрос Лэй Цзюня, почему рынок капитала не даёт компании с сильным импульсом роста более высокую оценку. Возможно, ответ на вопросы Лэй Цзюня и Чжу Цзянмина один и тот же: на данном этапе эта компания стоит ровно столько, сколько сейчас.
Чжу Цзянмин однажды сказал: по его мнению, в телефонной индустрии самая успешная компания — Samsung, а в автопроме — Toyota. Но рыночная капитализация Samsung не дотягивает до Apple, а Toyota — до Tesla; высокая капитализация не обязательно означает более высокую успешность.
Чтобы рыночная капитализация «Нулепробег» могла пойти вверх, рынок сначала хочет увидеть более высокую валовую маржу и среднюю цену за один автомобиль, а также историю, которая выходит за рамки чисто производственного бизнеса.