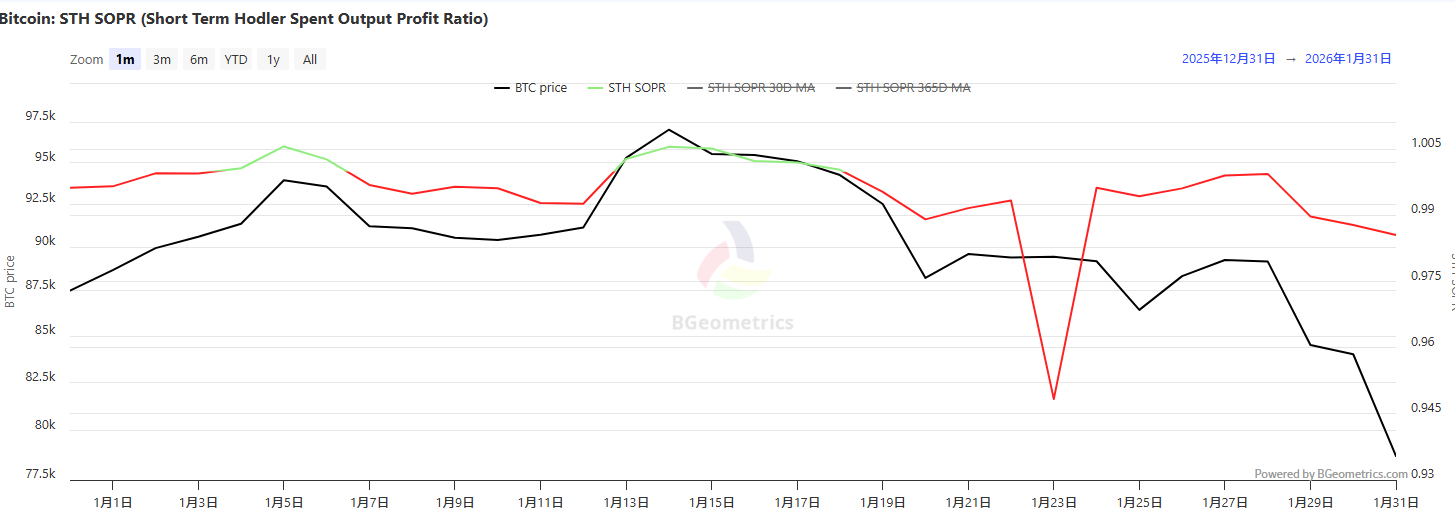
Спад на рынке 31 января не вызвал новой паники, а стал концентрированным освобождением уже накопившихся беспокойств. Время его возникновения было особенно неблагоприятным — как раз в выходные, когда ликвидность на рынке обычно находится на периодическом дне.
Основной вывод:
Этот инцидент не является полным крахом доверия к рынку, а представляет собой механическую принудительную ликвидацию и переоценку рисков, вызванную кредитными позициями в самый слабый период ликвидности.
Паника накапливается в рабочие дни, ликвидация завершается в выходные.
У рынка существует общий вопрос: почему во время перерыва в торгах Bitcoin ETF цена BTC резко упала?
Причина в том, что существенное негативное влияние уже сформировалось за несколько дней до этого:
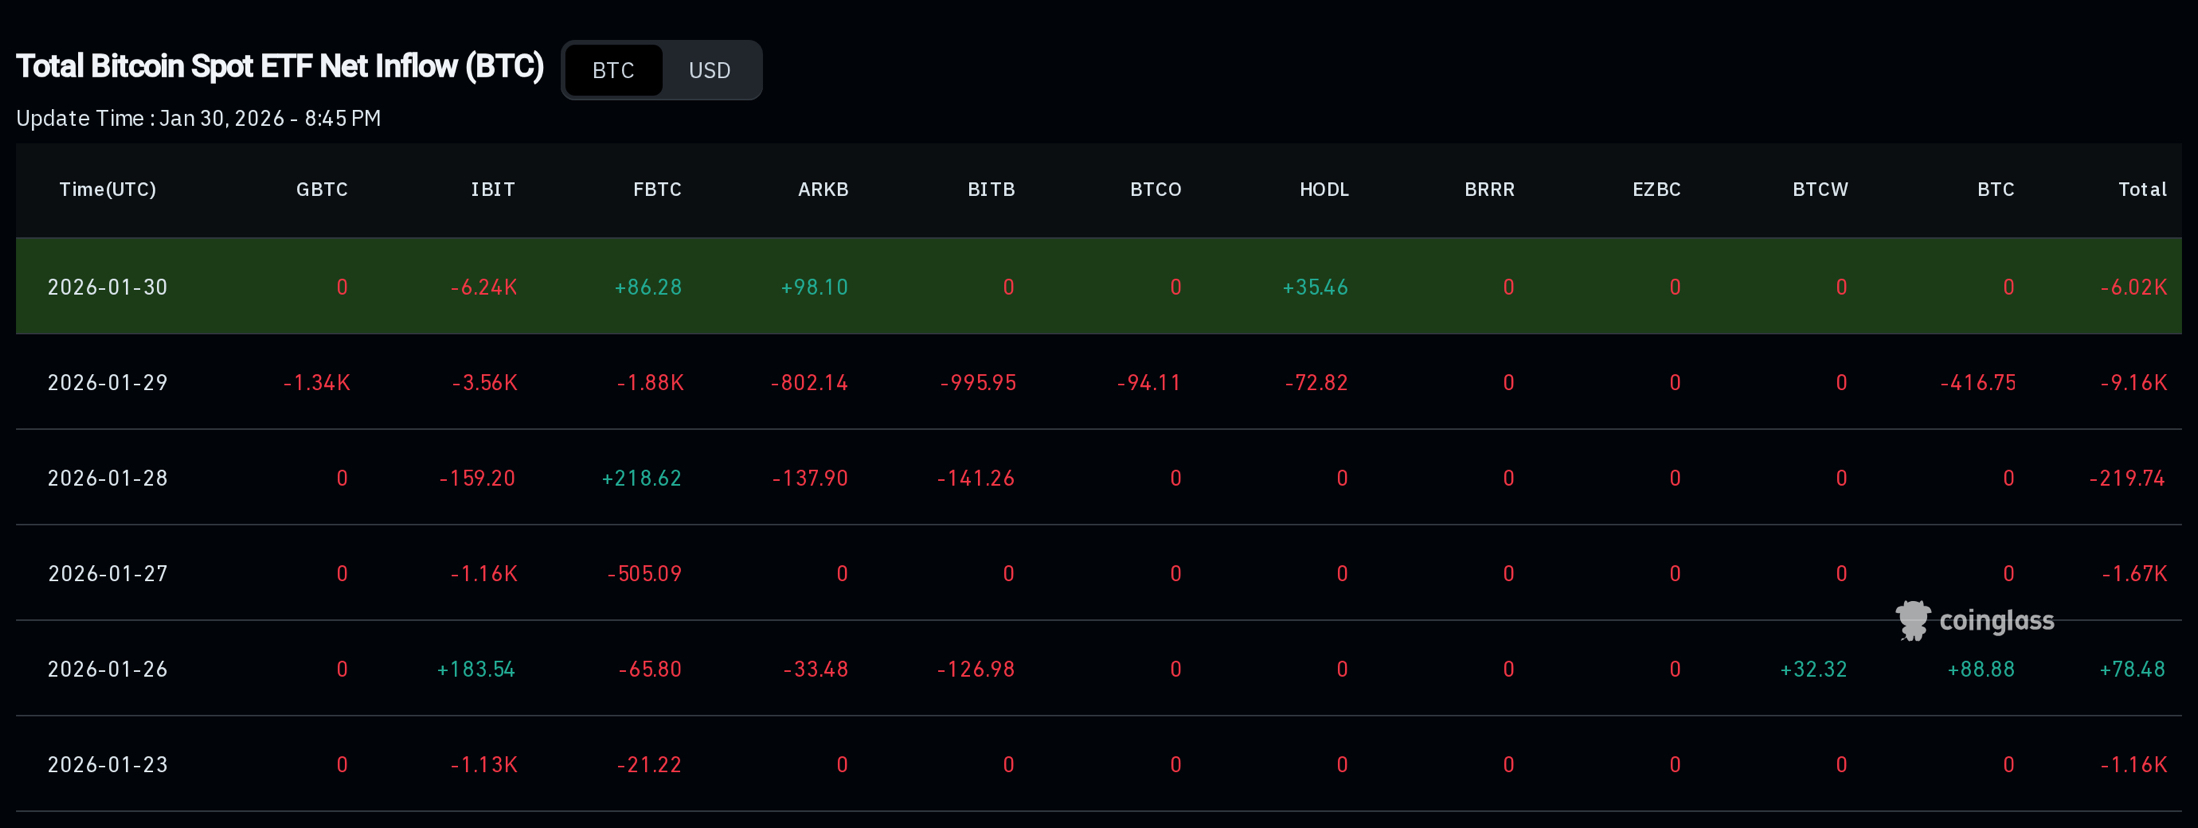
• 29 января: крупные ETF показали значительный отток капитала, что вызвало тенденцию к избеганию рисков в традиционной финансовой сфере.
• 30 января: отток капитала продолжается.
• 31 января (суббота): торговля ETF приостановлена, но риски кредитных позиций не заморожены.
В это время ни средства ETF не поступают для поддержки, ни институциональные инвесторы не имеют возможности принимать, рынок остается под влиянием взаимодействия между кредитными длинными позициями, что приводит к ускоренному снижению цен.
Водящие факторы: механизм кредитного плеча, а не эмоциональные колебания
Ключевые данные 31 января показывают:
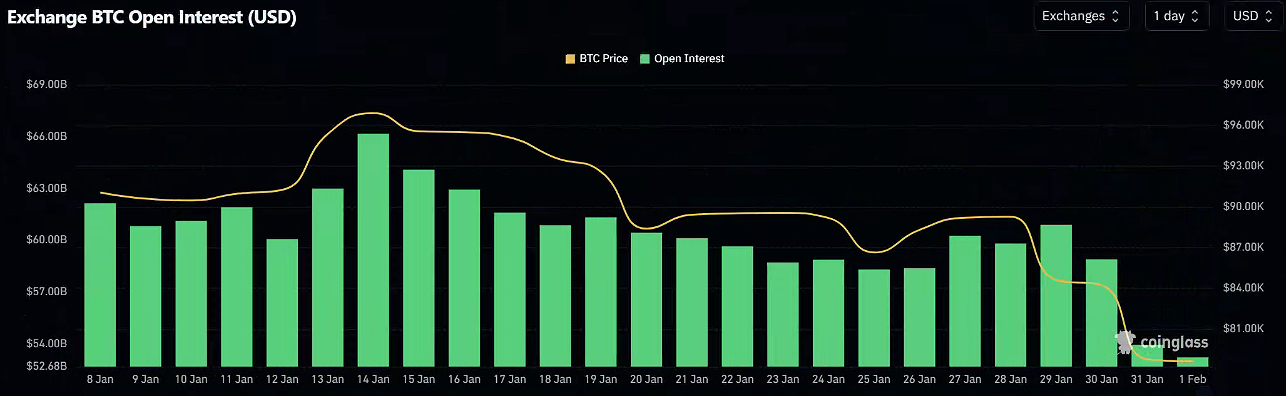
• Открытые контракты на BTC на бирже резко сократились на около 4 миллиарда долларов, снизившись с примерно 58.9 миллиарда долларов до около 53.9 миллиарда долларов.
Это явление не связано с новыми силами короткой позиции, а является результатом системного принудительного закрытия существующих длинных позиций с использованием кредитного плеча. Процесс принудительного разгона обычно сопровождается следующими характеристиками:
• Цены резко падают в одностороннем порядке;
• Объем торгов значительно увеличивается;
• Общее количество открытых контрактов значительно сократилось;
• После исчерпания импульса продаж, свечи часто оставляют длинные нижние тени.
Цепная ликвидация приводит к ценовому обвалу
Когда цена достигает установленного ликвидационного порога, это запускает порочный круг:
• Исполнение приказов о принудительном закрытии → увеличение рыночного давления на продажу;
• Увеличение давления на продажу → дальнейшее снижение цен;
• Падение цен → больше кредитных позиций достигают ликвидационной линии.
Это именно причина, по которой колебания цен в тот день были особенно резкими. Наблюдения после ликвидационного давления:
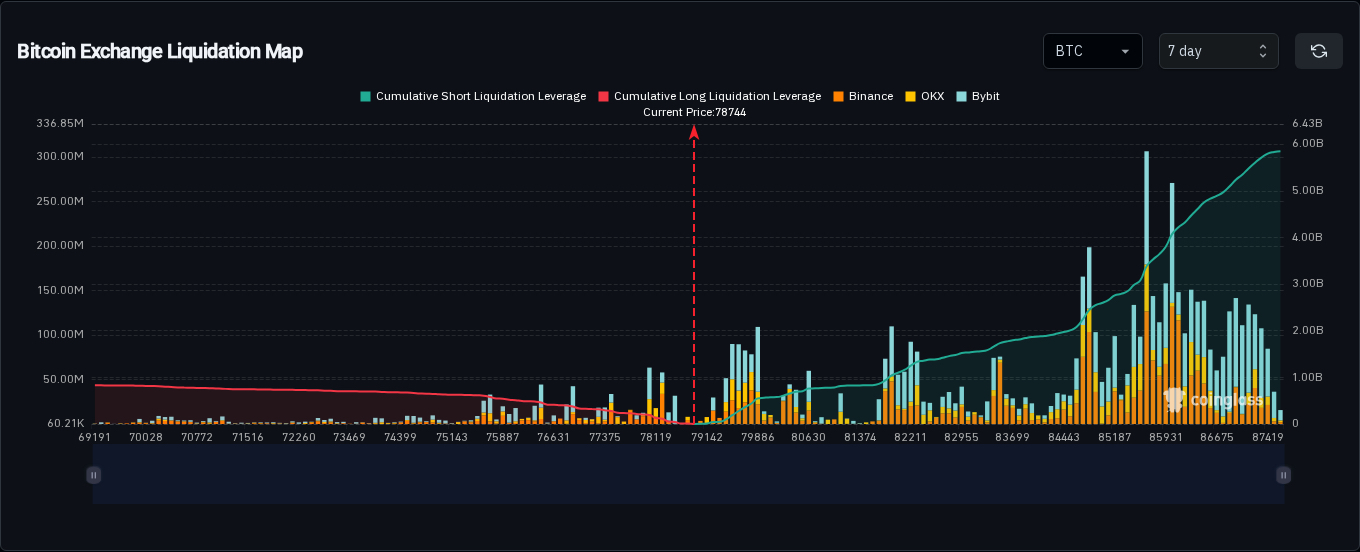
• Масштаб пассивных стоп-лоссов коротких позиций выше, чем масштаб длинных позиций, которые еще не были полностью ликвидированы.
Это явление, хотя и не является прямым бычьим сигналом, указывает на то, что значительная часть высококредитных длинных позиций на рынке была эффективно ликвидирована.
Интерпретация потоков наличности: это не паническая распродажа долгосрочных держателей
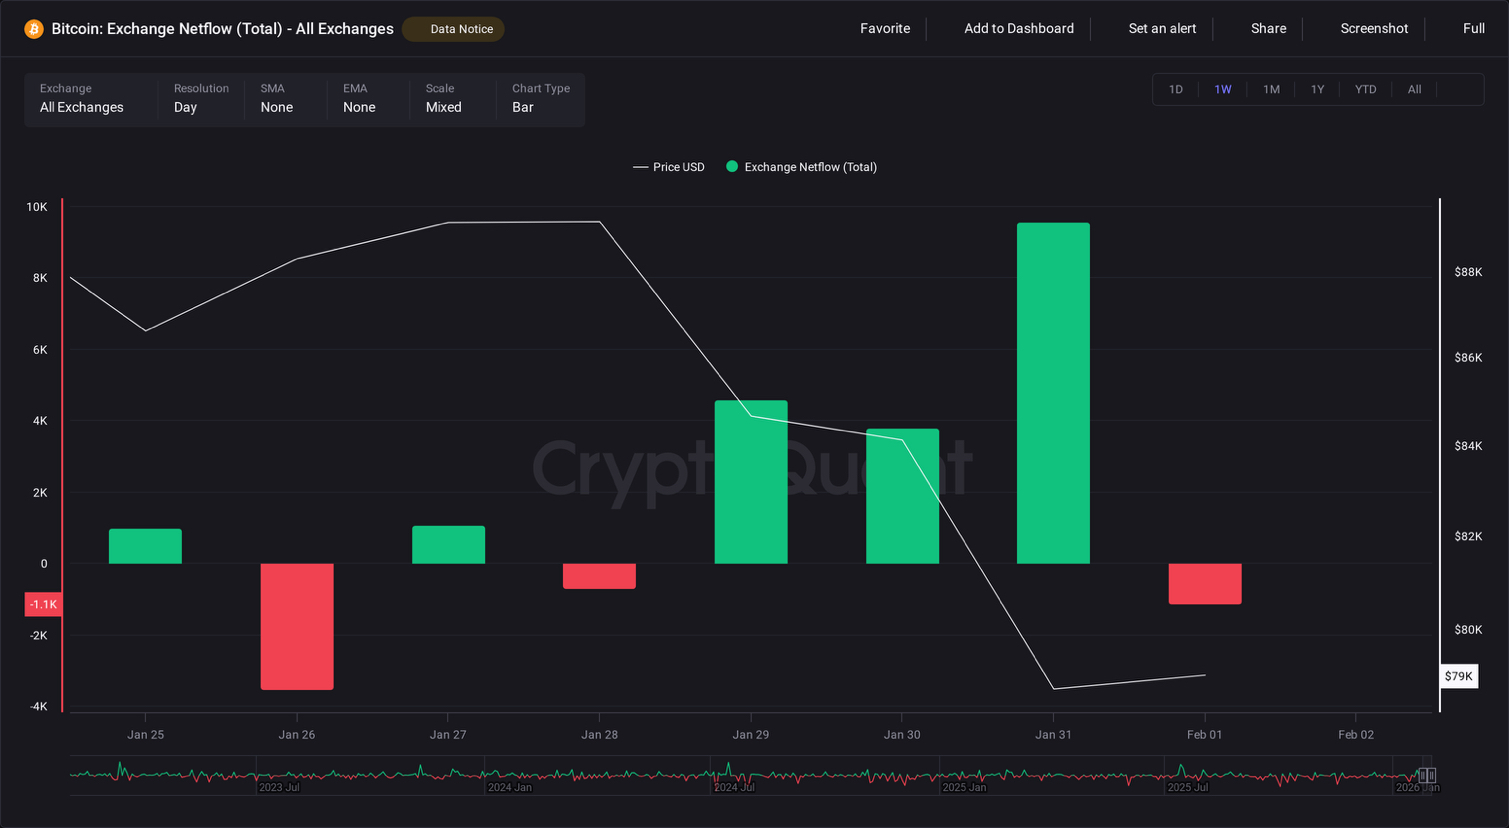
• Чистый отток BTC с бирж составляет около 9500 монет.
Эти данные обычно отражают:
• Перемещение залога между платформами;
• Хеджирование со стороны институциональных инвесторов;
• Или же пассивное сокращение рискованных позиций.
Это не панические распродажи долгосрочных держателей (LTH).
Данные на блокчейне подтверждают: рынок испытывает давление, но не наблюдается массовой капитуляции.
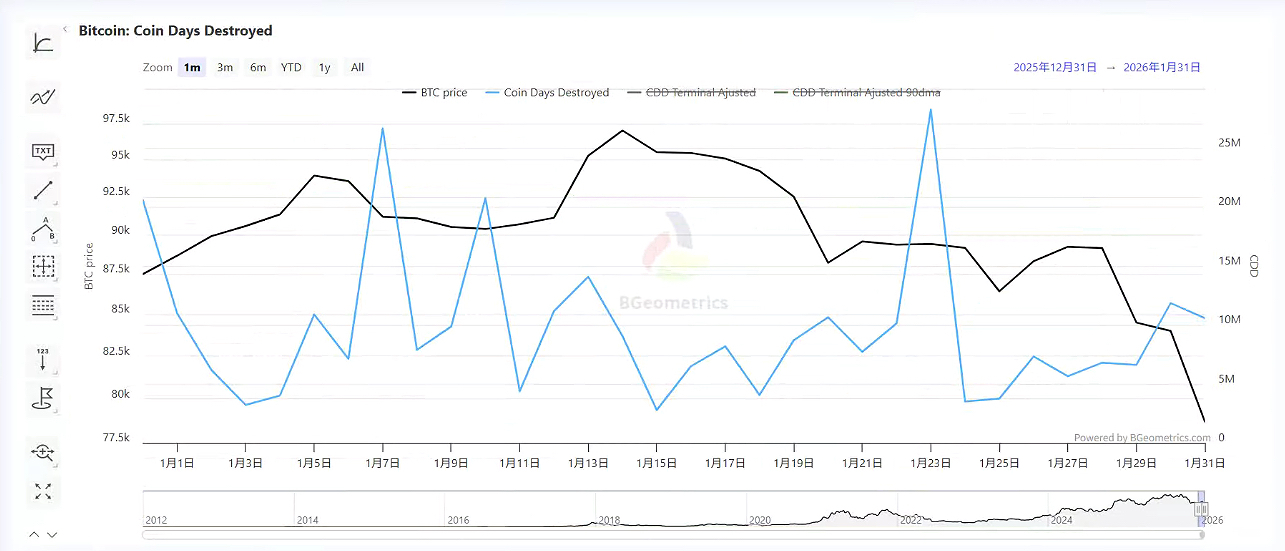
• Индикатор уничтожения монет (CDD) не показал аномальных пиков → указывает на то, что долгосрочные накопления не перемещались в концентрированном объеме.
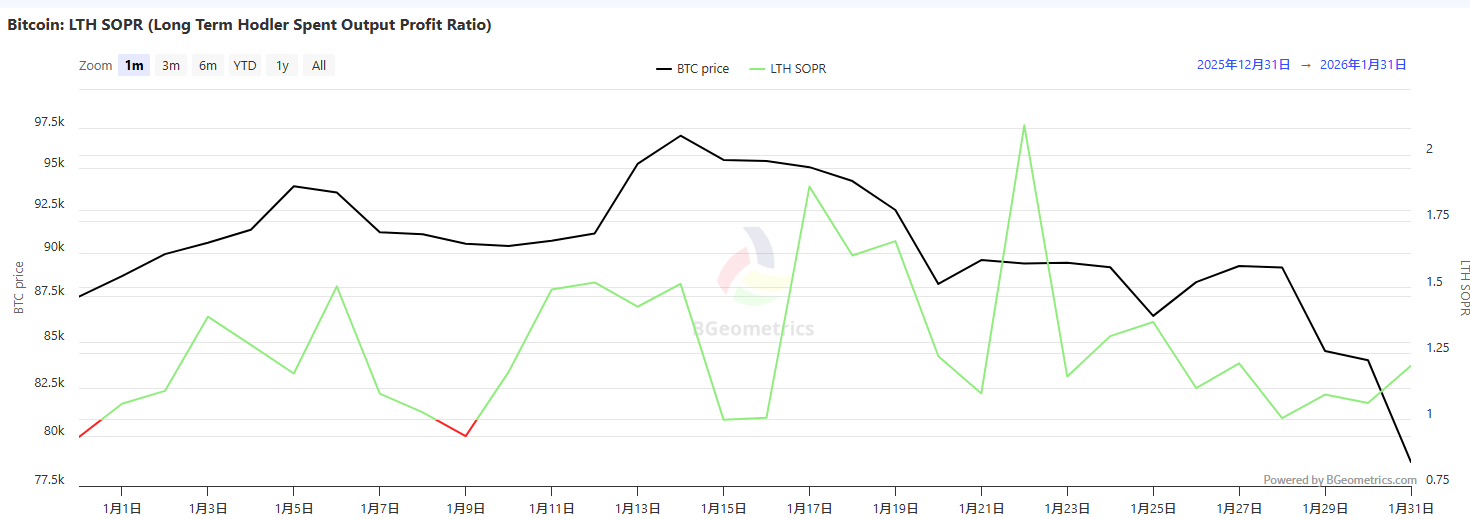
• SOPR долгосрочных держателей (отношение прибыли к расходам) составляет около 1.2 → показывает, что психология долгосрочных держателей относительно стабильна и не подвергается панической распродаже из-за краткосрочных колебаний.
• SOPR краткосрочных держателей составляет около 0.985 → отражает убытки краткосрочных спекулянтов в этом падении.
Вывод: краткосрочные участники испытывают давление, структура долгосрочных держателей остается стабильной.
Ключевая недостача: стабильные монеты не участвуют в поддержке рынка
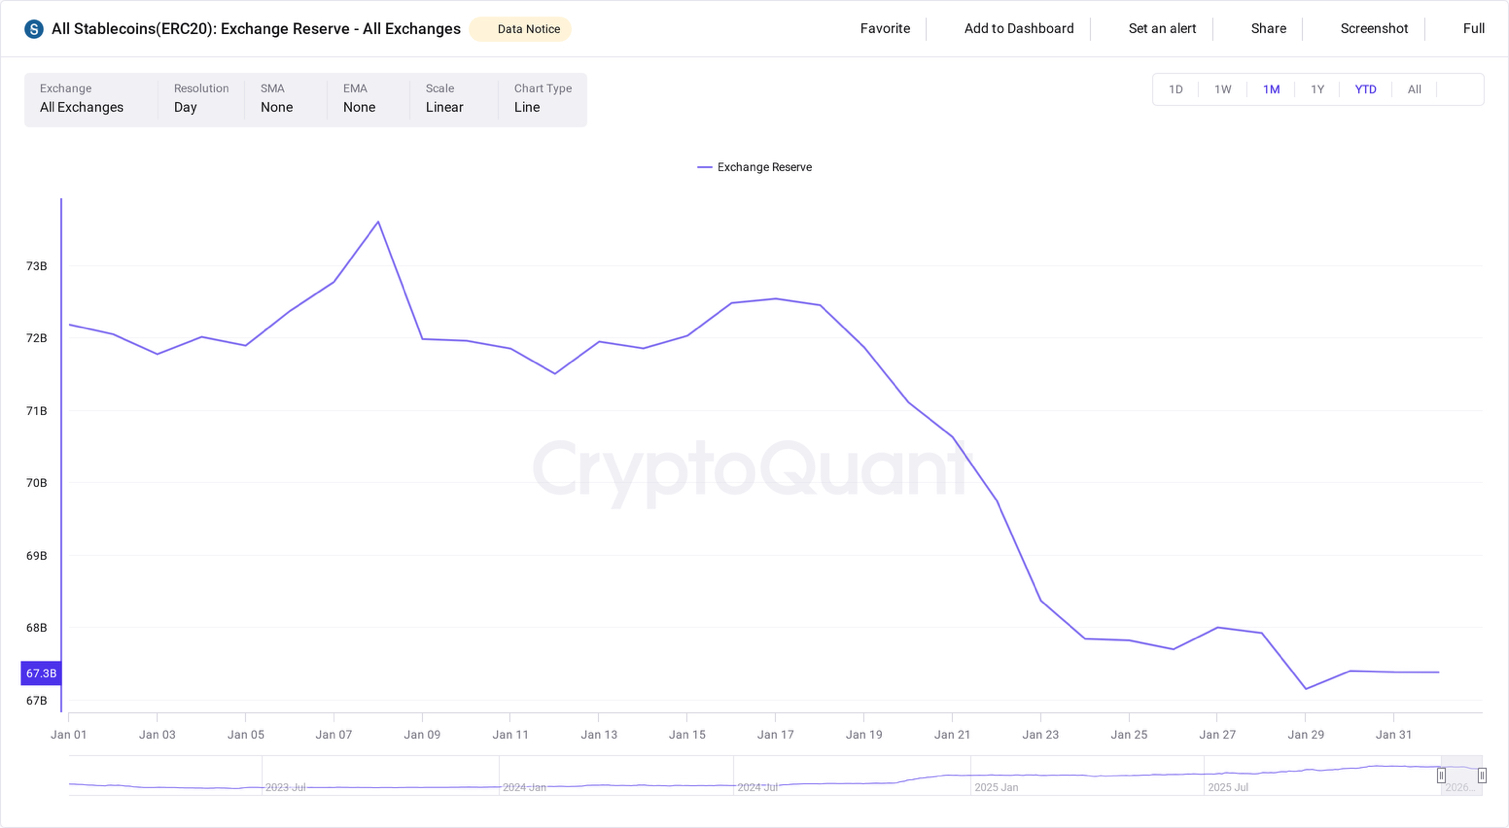
Резервы стабильных монет на биржах не показали значительного роста, что раскрывает важную информацию:
• Нет значительного нового капитала для закупок на дне;
• Поведение рынка проявляется как сокращение рисков, а не перераспределение капитала.
Это также объясняет, почему:
• Процесс падения цен был быстрым;
• Сила восстановления слабая;
• Доверие к рынку не смогло немедленно восстановиться.
Комплексный анализ
Когда на рынке происходят резкие колебания, вызванные следующими факторами:
• Значительное сокращение открытых контрактов;
• Эффект цепной ликвидации проявляется;
• Стабильные монеты не участвуют в рыночных интервенциях;
Я склоняюсь рассматривать это как сигнал о смене механизма функционирования рынка, а не просто торговый сигнал.
На этом этапе:
• Кредитное плечо стало ключевой переменной, определяющей цены;
• Фундаментальные факторы временно отошли на второй план;
• Рыночная нарратив и вера играют больше вспомогательную роль.
Любое техническое восстановление может привлечь краткосрочных спекулянтов обратно на рынок бессрочных контрактов — это соответствует типичному поведению розничных инвесторов. Существенное изменение структуры рынка все еще требует значительного притока реального капитала для подтверждения.
Ключевые моменты для дальнейшего наблюдения
Если 31 января действительно является эффективной ликвидацией кредитного плеча, нужно обратить внимание на следующие сигналы подтверждения:
1. Смогут ли открытые контракты стабилизироваться на новом более низком уровне;
2. Смогут ли ставки по финансированию (Funding Rate) вернуться к нормальному уровню (не перегретому состоянию);
3. Смогут ли чистые потоки на бирже стабилизироваться;
4. Действительно ли стабильные монеты вошли как новые средства, а не просто временно покинули рынок для наблюдения.
Вывод:
Кредитный рынок подобен сжатой пружине, после чрезмерного сжатия может произойти восстановление, но его эластичность и устойчивость зависят от базовой структуры. Для участников рынка важно понимать природу факторов, вызывающих такие события.