


Статья | Силиконовая долина 101
1,65 трлн долларов: если соединить в цепочку банкноты по 100 долларов, то получится путь, который огибает земной экватор примерно 64 раза. Эта цифра — общий объем выпуска долговых обязательств крупнейшими пятью дата-центрами США. И теперь эти обязательства, похоже, каким-то чудесным образом «исчезли».
Куда же они исчезли? Международный банк расчетов дал такой практике название: Shadow Borrowing (т.н. «теневое кредитование»). Сегодня так поступают крупные облачные гиганты, которых называют hyperscaler: они прячут астрономические цифры долгов, чтобы иметь более «чистый» бухгалтерский баланс.
В этой статье мы обсудим задолженность, лежащую в основе центров обработки данных для ИИ.
Мы тщательно изучили различные документы, поданные крупными центрами обработки данных, и выявили как минимум пять различных способов сокрытия задолженности. Как именно этим гигантам удавалось «исчезать» из-за этих долгов? Кто является организаторами и лицами, принимающими решения в этой финансовой игре? И назревает ли ипотечный кризис в эпоху искусственного интеллекта?
Пять крупнейших центров обработки данных, о которых мы сегодня говорим, поддерживаемые Amazon, Microsoft, Google, Meta и Oracle, можно назвать, пожалуй, самыми прибыльными машинами по печатанию денег в мире. У этих технологических гигантов столько денег, что они не знают, куда их девать, поэтому они делают одно: неоднократно выкупают собственные акции.
Но сейчас происходит что-то странное.
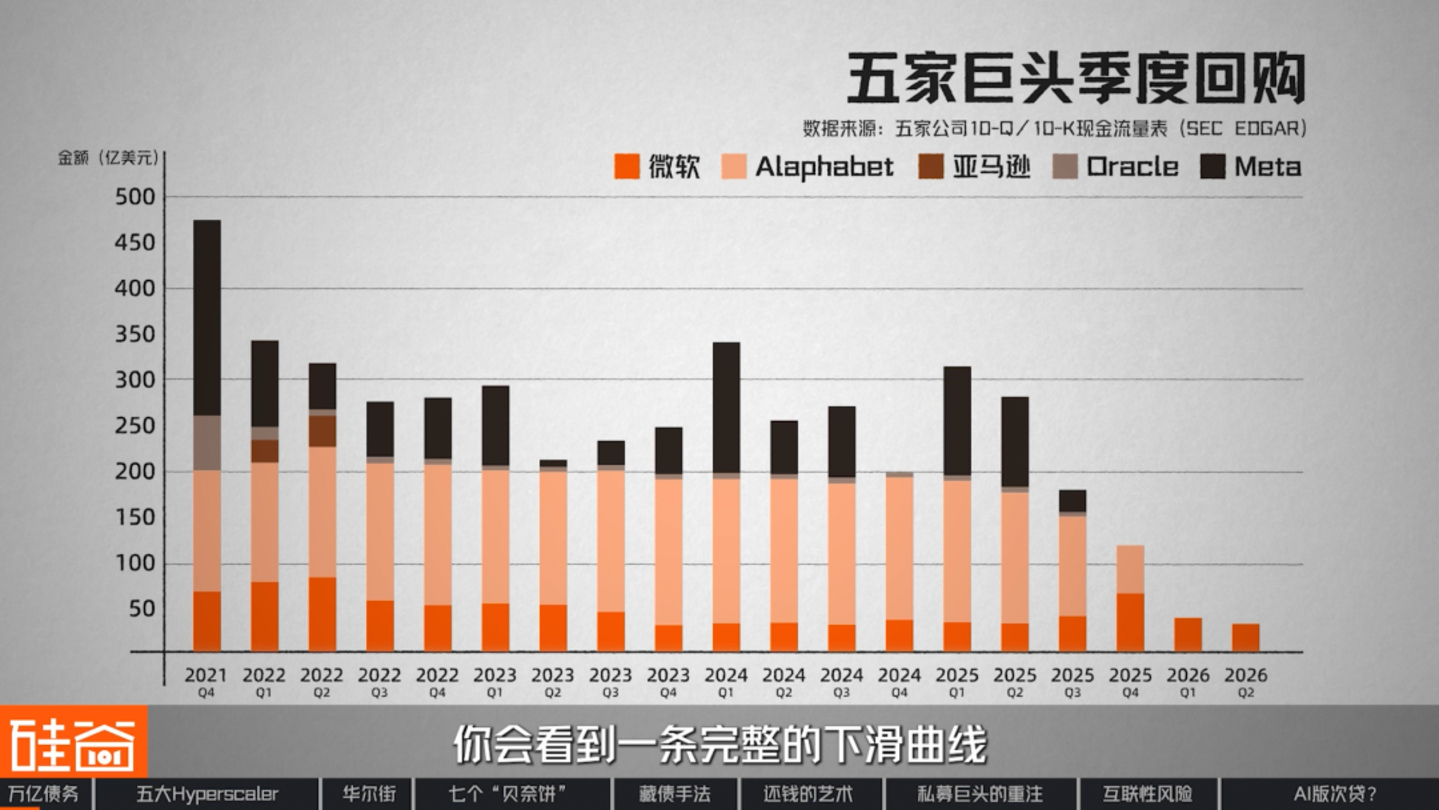
Если мы проанализируем квартальные объемы выкупа акций пятью крупнейшими компаниями с 2021 года, то увидим полную нисходящую кривую: в четвертом квартале 2021 года, четыре года назад, пять крупнейших компаний выкупили в общей сложности 48 миллиардов долларов за один квартал, что стало историческим пиком; к последнему кварталу прошлого года эта сумма сократилась до 12,9 миллиардов долларов; а в первом квартале этого года она снова сократилась почти на две трети, до всего лишь 4,6 миллиардов долларов. Всего за четыре с небольшим года она уменьшилась на 90%.
В настоящее время только Microsoft продолжает выкупать акции. Google полностью прекратил выкуп акций с первого квартала этого года, Meta не осуществляла выкуп акций в течение трех кварталов подряд, Oracle выкупила акции на сумму менее 100 миллионов долларов только в прошлом финансовом году, а Amazon не совершала никаких покупок с середины 2022 года.
Можно подумать, что выкуп акций — это операция, которую можно проводить небольшими партиями. Но для этих компаний это, по сути, сигнал: раньше они возвращали заработанные деньги акционерам, а теперь используют их для строительства новых объектов.
Итак, вопрос: у этих пяти компаний на балансе сотни миллиардов юаней наличных средств, так как же у них может быть такая нехватка денег, что им нужно использовать деньги акционеров? Давайте сначала рассмотрим две версии.
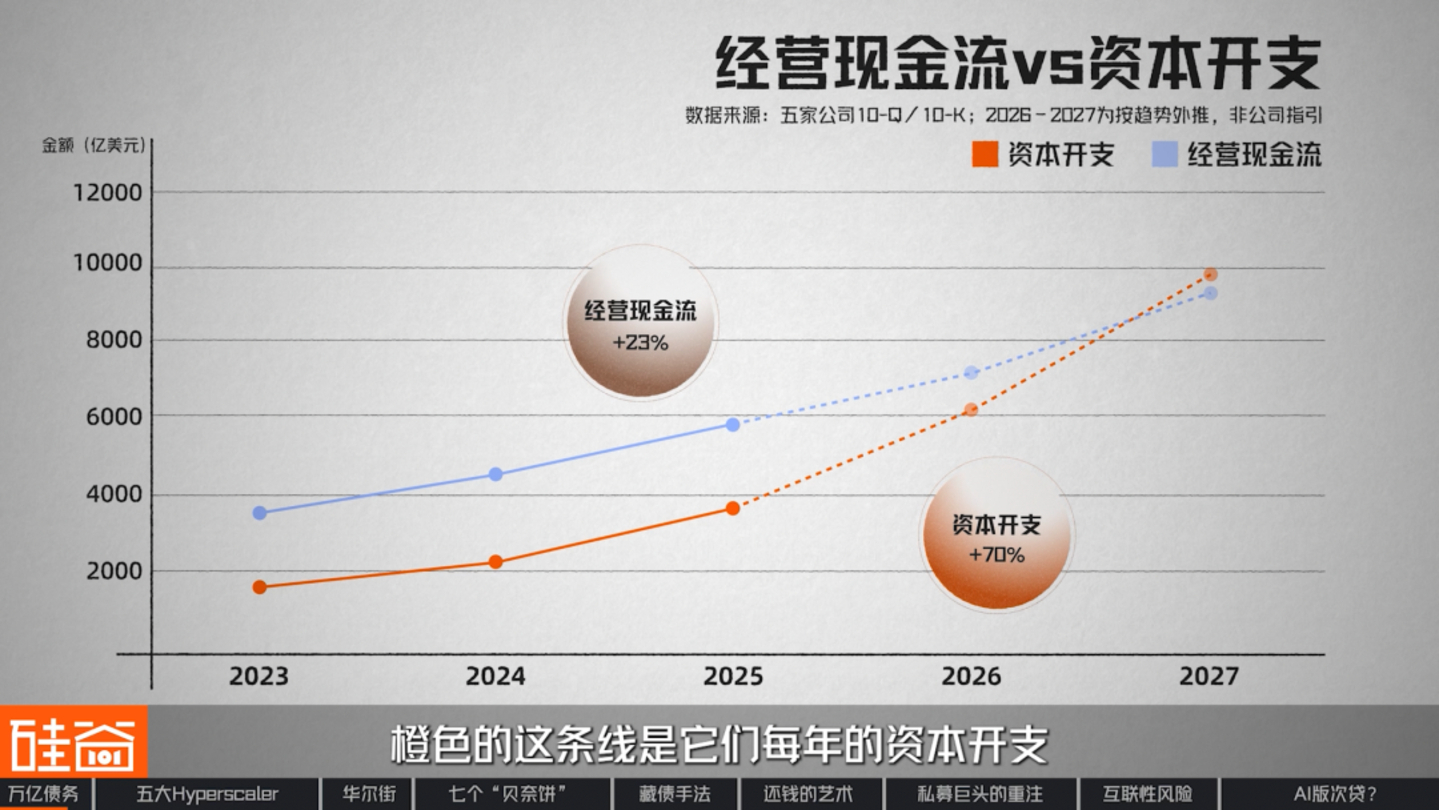
Синяя линия на графике представляет собой операционный денежный поток из финансовой отчетности этих пяти крупных компаний, то есть, по сути, «деньги, которые они заработали». Оранжевая линия...
Речь идёт об их ежегодных капитальных затратах, значительная часть которых увеличивается, а именно о средствах, выделяемых на строительство центров обработки данных.
В отчете, опубликованном в июне этого года, исследовательская компания Epoch AI, специализирующаяся на искусственном интеллекте, представила прогноз, охватывающий операционный денежный поток и капитальные затраты этих пяти компаний в соответствии с тенденциями с 2023 года: операционный денежный поток растет примерно на 23% в год, а капитальные затраты — примерно на 70% в год, поэтому эти две линии пересекутся в третьем квартале этого года.
Иными словами, если технологические гиганты продолжат тратить деньги нынешними темпами до 2027 года, они коллективно снова окажутся в нищете и вернутся к убыточной деятельности. Следовательно, проблема, с которой сталкиваются эти компании, заключается в том, что деньги поступают недостаточно быстро.
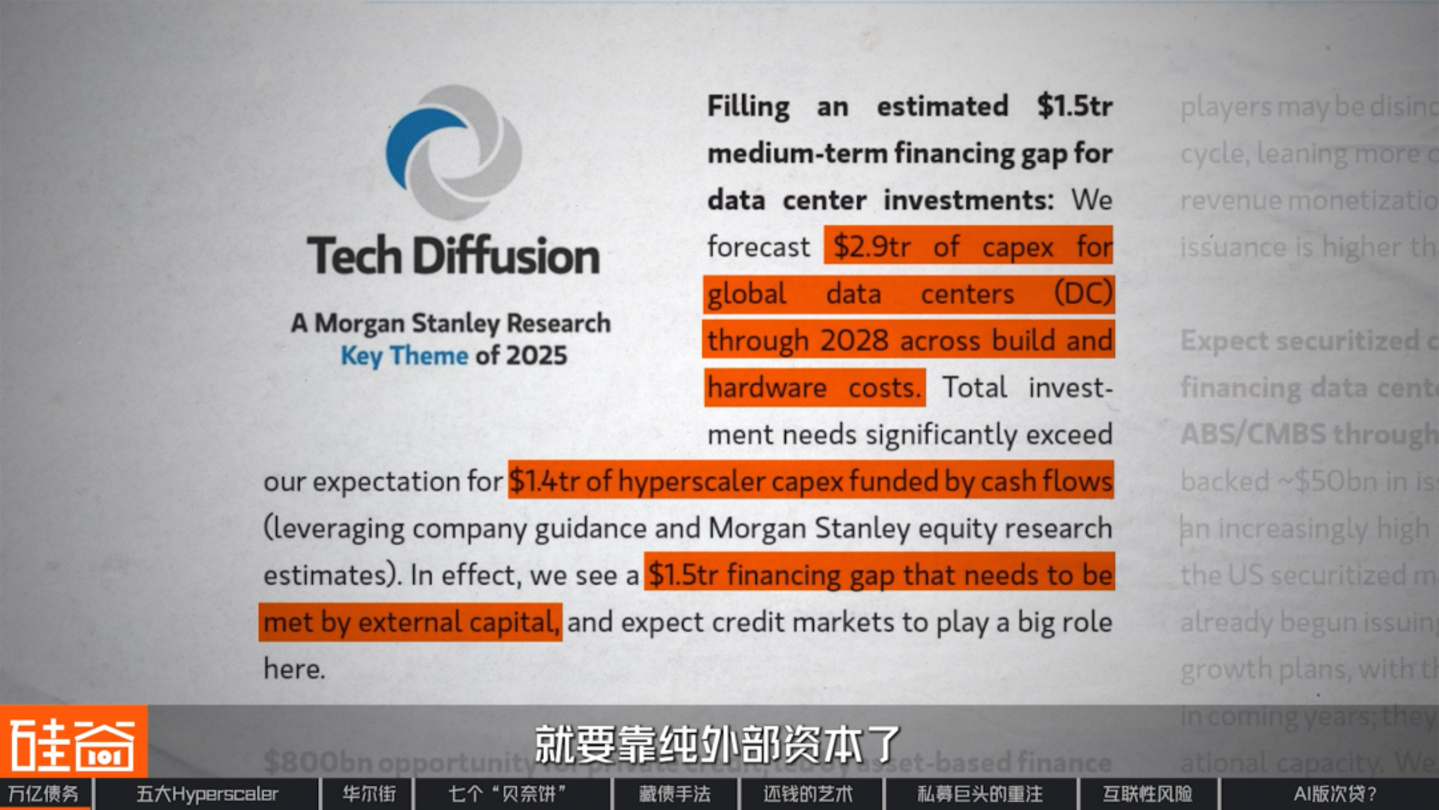
Согласно оценкам Morgan Stanley, к 2028 году глобальные капитальные затраты на центры обработки данных достигнут приблизительно 2,9 триллиона долларов. Из этой суммы около 1,4 триллиона долларов может быть покрыто за счет денежных потоков поставщиков гипермасштабируемых решений, а оставшиеся приблизительно 1,5 триллиона долларов потребуют привлечения исключительно внешнего капитала.
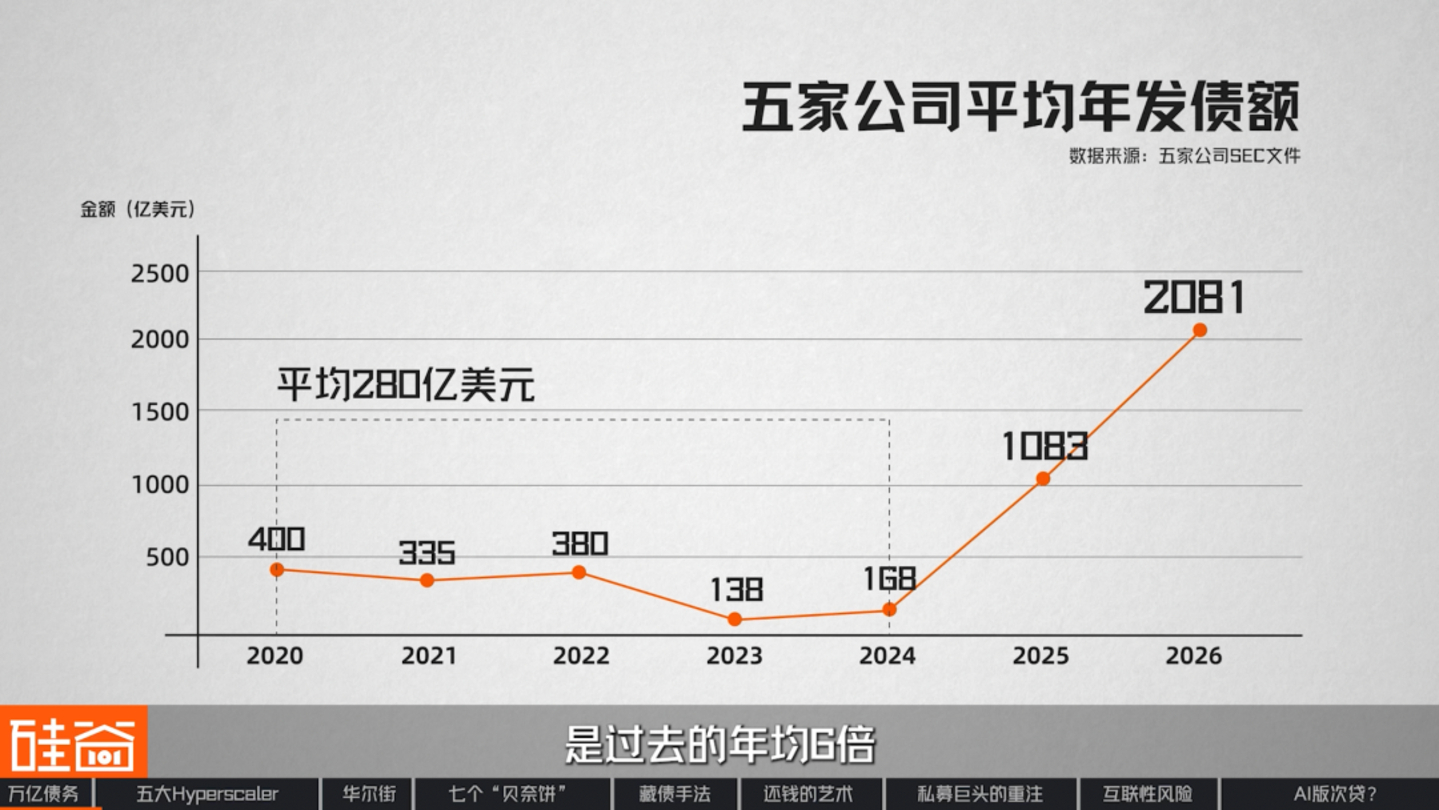
В результате пять крупнейших компаний начали лихорадочный рост выпуска долговых обязательств. С 2020 по 2024 год эти пять компаний выпускали в среднем около 28 миллиардов долларов в год. Но к 2025 году эта цифра взлетела до 108,3 миллиардов долларов. По состоянию на начало августа этого года гиганты уже выпустили более 200 миллиардов долларов, что в шесть раз превышает их предыдущий годовой средний показатель.
Однако Microsoft является исключением среди этих пяти компаний. С 2024 года она не выпустила ни одной публичной облигации, при этом ее общий долг фактически уменьшился. Это очень необычно, и мы обсудим причины этого позже.
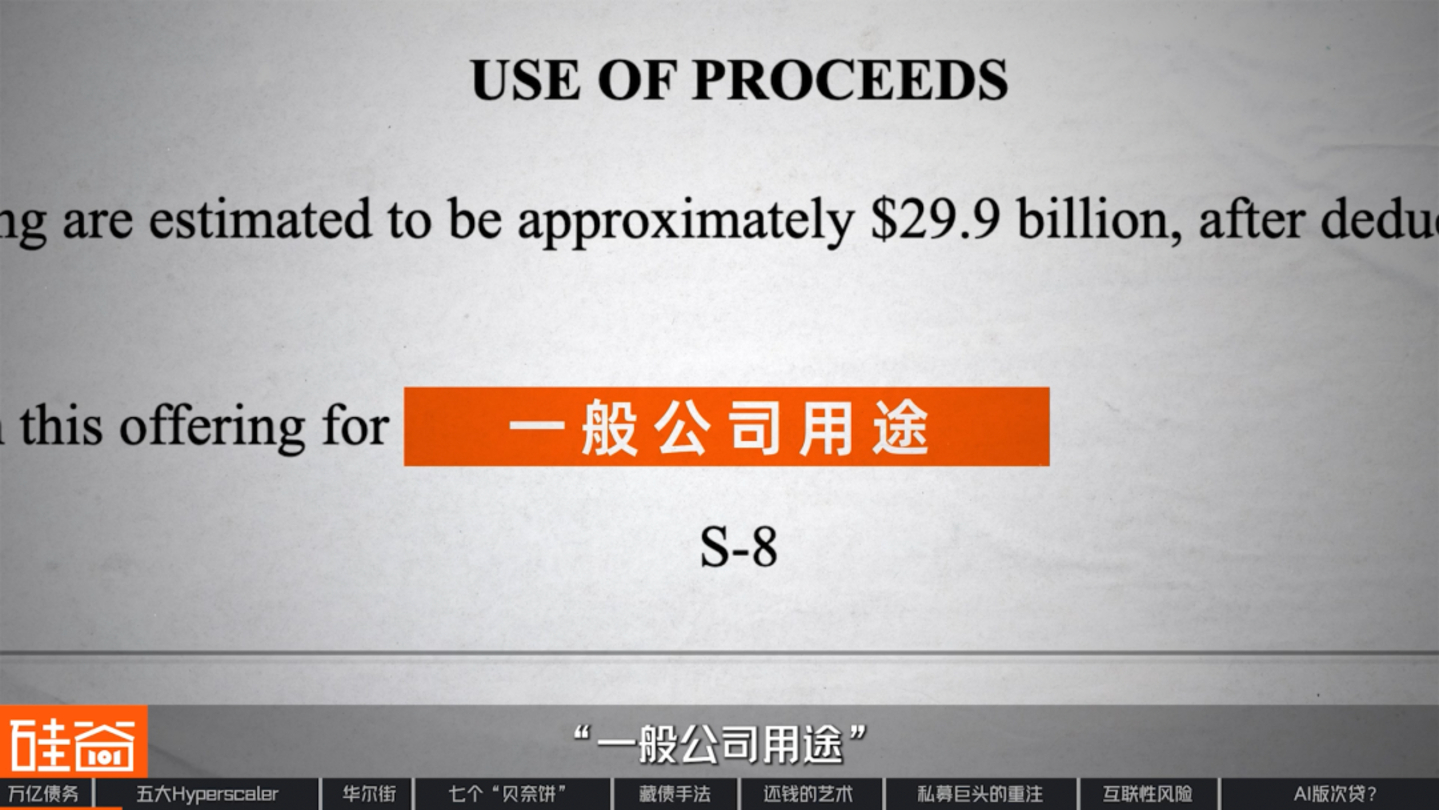
Итак, вопрос: что именно они сделали со всеми этими заемными средствами? Конечно, можно подумать, что они купили видеокарты и построили серверные комнаты. Но мы просмотрели все проспекты, выпущенные этими пятью компаниями за последние два с половиной года, и в разделе об использовании средств мы не нашли терминов «центр обработки данных» и «искусственный интеллект», и они ни разу не упоминались.
В качестве примера можно привести предыдущий выпуск компанией Meta облигаций на сумму 30 миллиардов юаней. Сама компания Meta заявила, что эти деньги предназначены для долгосрочного финансирования искусственного интеллекта и центров обработки данных. Однако в проспекте, представленном в Комиссию по регулированию ценных бумаг Китая, весь раздел «Использование средств» состоял, по сути, всего из шести слов: «Общие корпоративные цели».
То же самое относится и к Oracle. Когда компания выпустила облигации в феврале 2026 года, она заявила, что деньги предназначены для расширения клиентской базы облачных сервисов, но в проспекте, представленном на следующий день, было указано: «Дивиденды и выкуп акций».
Здесь наблюдается интересное несоответствие: в ходе телефонной конференции по итогам отчетного периода одна и та же сумма денег описывается как «мы делаем ставку на ИИ», но в проспекте эмиссии она просто указана как «общее корпоративное использование».
Причина такой секретности проста: первое — это история, рассказанная акционерам, а второе — конкретное заявление о юридической ответственности. Гиганты так расплывчато излагают свои юридические документы, потому что не хотят публично заявлять рынку о том, что берут на себя огромные долги.
Но поскольку рынок готов покупать, а государственные облигации дешевы, стандартизированы и имеют большой объем, почему бы просто не признать это открыто? На это есть три основные причины:
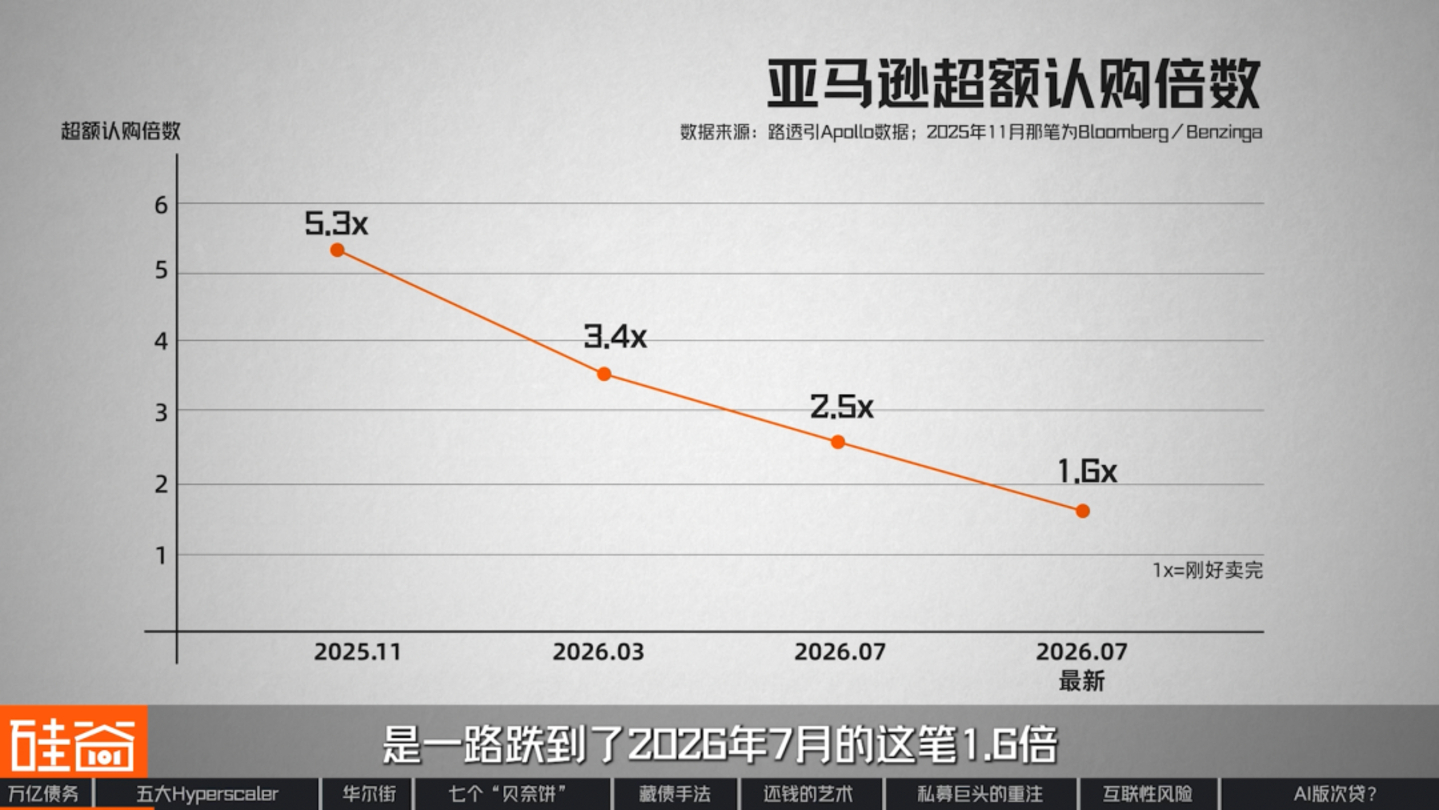
Во-первых, аппетит рынка имеет свои пределы. Одним из отраслевых показателей, измеряющих легкость продажи облигаций, является коэффициент переподписки, который представляет собой отношение количества рыночных заявок к объему выпуска. Чем выше этот коэффициент, тем больше спрос. Например, коэффициент переподписки облигаций Amazon снижался в течение последних девяти месяцев: с 5,3 раза в ноябре 2025 года до 1,6 раза в июле 2026 года.
Некоторые участники рынка опасаются, что резкое падение мультипликатора свидетельствует о рыночной панике. Однако в ходе наших интервью в рамках проекта Silicon Valley 101 два инвестора с Уолл-стрит высказали иную точку зрения.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Насколько я понимаю, проблема мультипликаторов подписки связана с тем, что рынок еще слишком молод, и в большей степени с тем, что эти эмитенты еще не научились выстраиваться в очередь, а не с рыночными соображениями.
Термин «новый» указывает на то, что этот рынок начал функционировать только в октябре прошлого года. Например, когда в этом году на рынок вышел второй выпуск облигаций SPV (Special Purpose Vehicle) компании Meta на сумму более 12 миллиардов долларов, одновременно проходили презентации нескольких проектов на десятки миллиардов долларов, и все они накапливались одновременно. В сочетании с настроениями, вызванными недавним отрицательным денежным потоком Google, это привело к естественному размыванию мультипликатора подписки.
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Это мало связано с тем, насколько полон ваш кошелек; это скорее отражает готовность всех желающих, как и в случае с IPO (первичным публичным размещением акций). Например, если выпущенных облигаций мало, мне может понадобиться купить всего 100 акций, но поскольку я знаю, что за них будут бороться многие, я подам заявку на 200 акций.
Таким образом, падение мультипликатора не означает, что на рынке не хватает денег, а скорее, что инвесторы стали более избирательными. В тот же период одновременно проводятся презентации государственных облигаций на несколько десятков миллиардов юаней, но та же группа институциональных инвесторов по-прежнему готова покупать такие активы. И существует предел тому объему аналогичного долга, который они могут поглотить за определенный период.
Как только темпы выпуска облигаций превысят этот лимит, у эмитентов останется только два варианта: либо повысить процентные ставки, чтобы привлечь деньги, которые ранее считались слишком дорогими и оставались невостребованными, либо просто обойти рынок и найти совершенно новую группу покупателей.
Теперь, когда оба эти события произошли, давайте сначала посмотрим на цену.
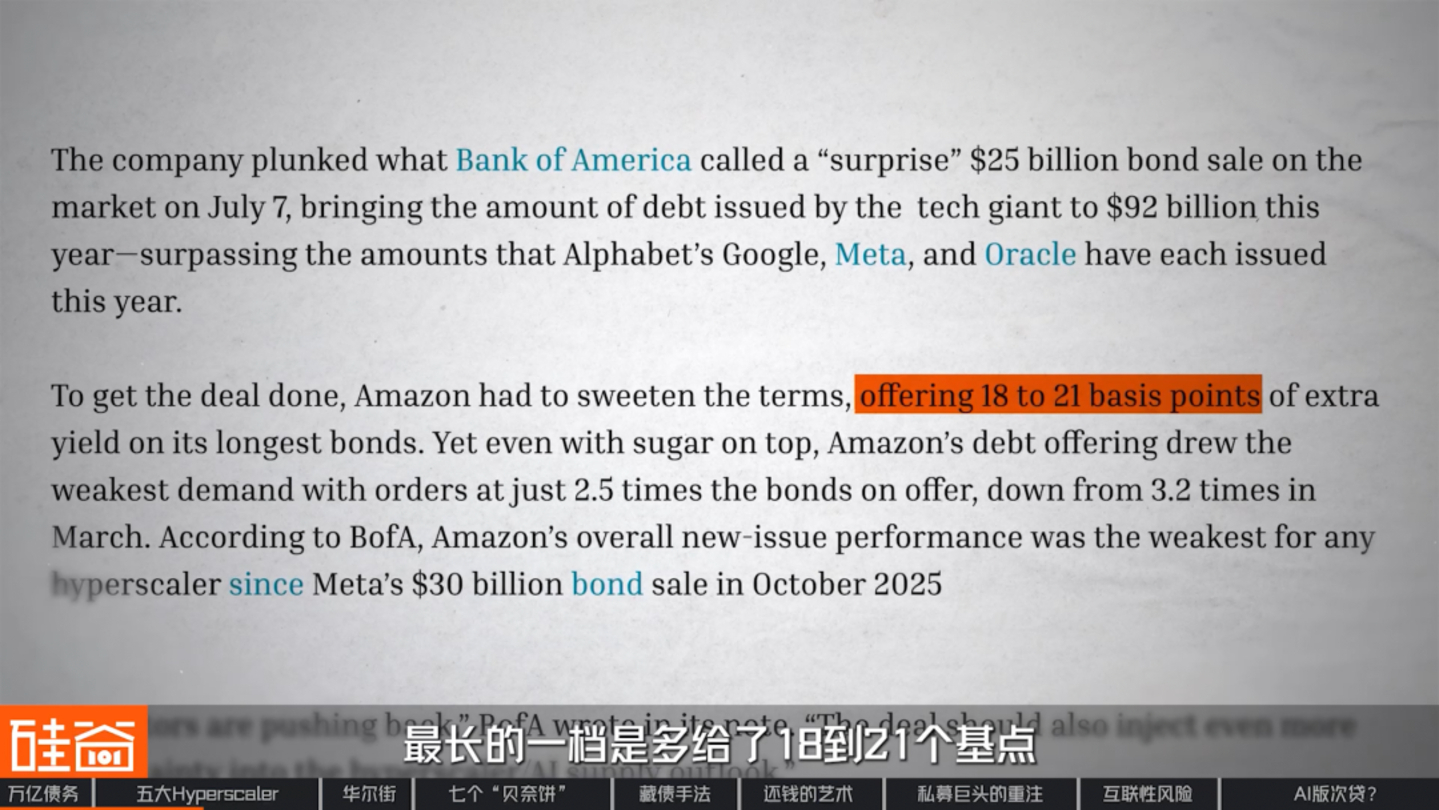
Стоимость заимствований также меняется. В 2025 году медианная стоимость продажи облигаций инвестиционного класса была всего на 2,25 базисных пункта выше, чем ставка на вторичном рынке. Но к 2026 году она выросла до 12 базисных пунктов. Взяв в качестве примера кредит Amazon, выданный в июле этого года, можно сказать, что самый длинный транш предлагал на 18-21 базисный пункт больше, что почти в пять раз превышало стоимость.
Дополнительные десяток базисных пунктов могут показаться незначительной суммой, но в случае выпуска облигаций на несколько сотен миллиардов долларов со сроком погашения в два-три десятилетия это означает увеличение оттока денежных средств на несколько сотен миллионов долларов ежегодно. Более тревожно то, что стоимость заимствований будет расти постепенно: рыночная цена текущего долга становится минимальной ценой для следующего, что также приведет к снижению цены существующих облигаций компании на вторичном рынке.
Иными словами, выпуск государственных облигаций не является невозможным для этих пяти компаний, а скорее, каждый их шаг увеличивает затраты. Более того, темпы роста затрат опережают темпы строительства зданий.
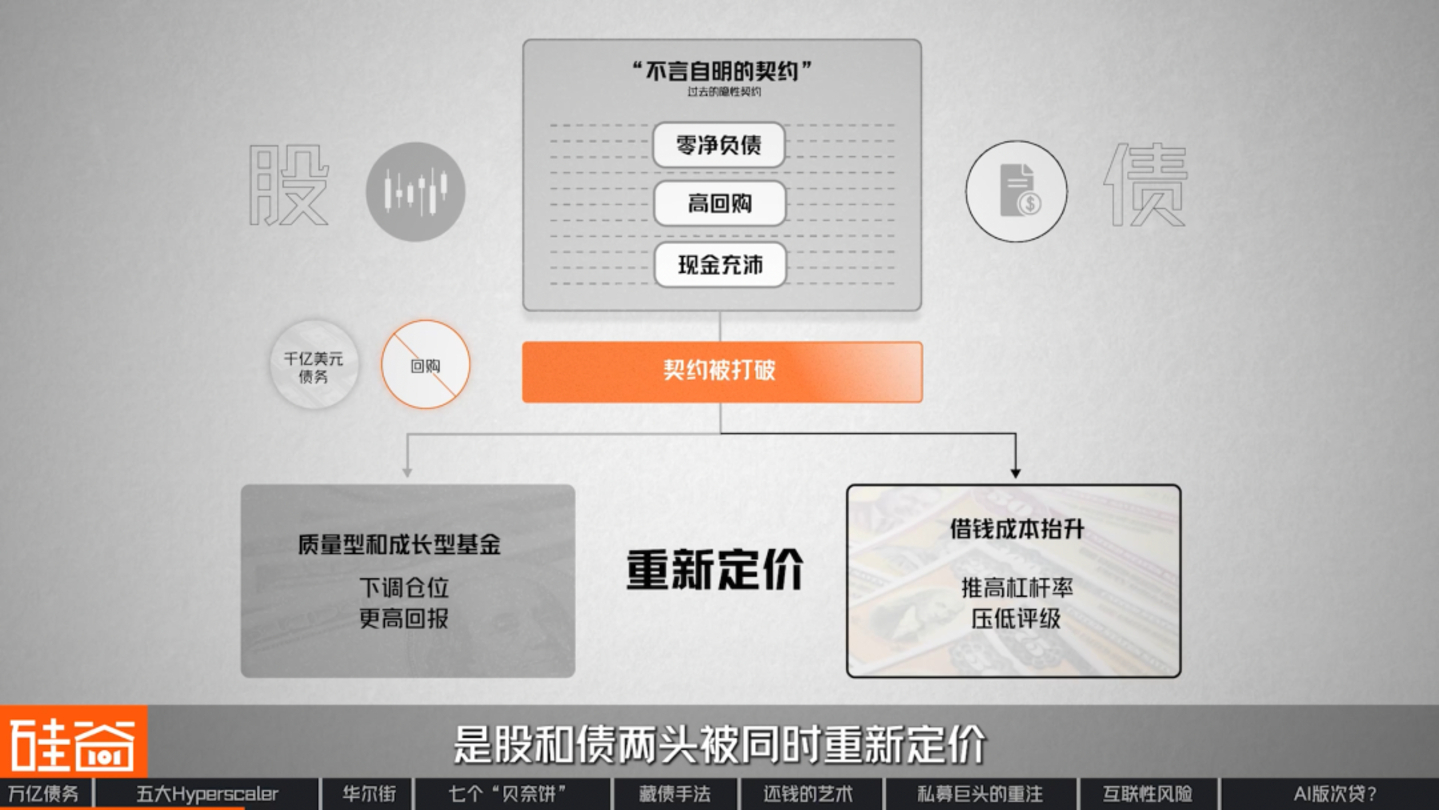
Во-вторых, чрезмерный государственный долг нарушил негласное соглашение между этими компаниями и их акционерами. Раньше эти компании были известны тем, что имели чистые денежные средства, практически не имели долгов и выплачивали прибыль. Теперь же они активно занимают средства и сокращают программы выкупа акций. CNBC отметило, что это нарушило «негласное соглашение» между ними и их инвесторами.
Это соглашение имеет решающее значение, поскольку оно определяет, кто в конечном итоге будет владеть акциями этих компаний сегодня. В прошлом значительная часть их покупателей составляли фонды, ориентированные на качество и рост, которых привлекали такие характеристики, как «нулевой чистый долг, высокие темпы выкупа акций и достаточные денежные средства». Как только балансы этих гигантов начинают накапливать сотни миллиардов долларов долга, а программы выкупа акций сокращаются, логика, лежащая в основе владения акциями этими акционерами, перестает быть актуальной.
Они либо сокращают свои позиции, либо требуют более высокой доходности в качестве компенсации. Что касается облигаций, новые облигации увеличат коэффициенты заемного финансирования, снизят кредитные рейтинги и сделают следующую облигацию дороже. Таким образом, цена расторжения контракта заключается в одновременной переоценке как акций, так и облигаций.
Третья причина, и, пожалуй, самая фундаментальная, заключается в том, что деньги, заимствованные через государственные облигации, полностью отражаются в балансе компании. Это напрямую определяет рейтинг рейтингового агентства, который, в свою очередь, определяет, кто может покупать ее облигации.
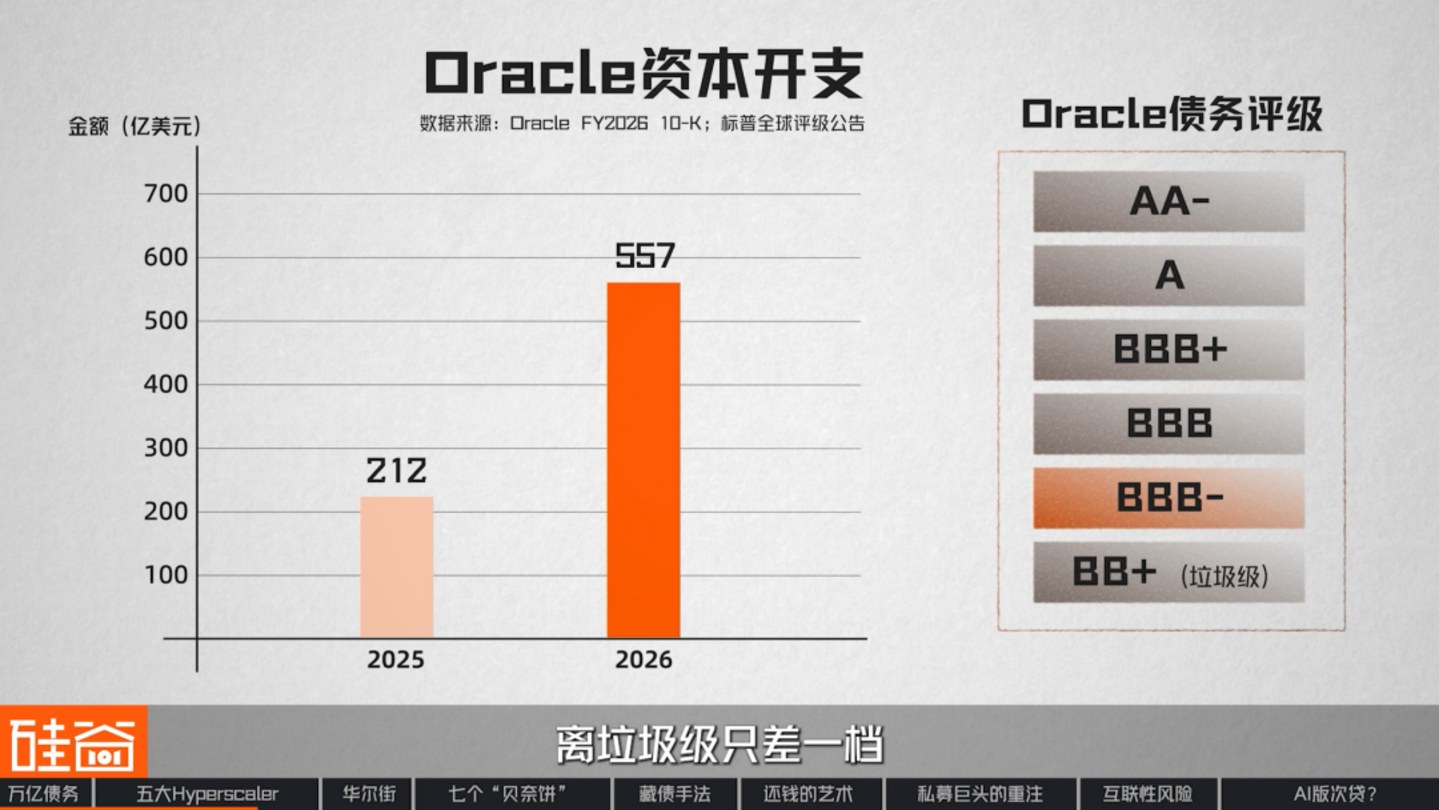
Из этих пяти компаний Oracle пошла на самые радикальные риски и взяла наибольшую сумму кредитов, увеличив капитальные затраты с 21,2 млрд долларов до 55,7 млрд долларов за год. В июле этого года S&P понизило кредитный рейтинг Oracle с BBB до BBB-, всего на одну ступень ниже уровня «мусорных облигаций».
Однако почему последствия всего лишь одного понижения рейтинга настолько серьезны? Проблема в том, что потеря инвестиционного рейтинга — это не просто вопрос репутации; это также влияет на список потенциальных покупателей.
Как правило, страховые компании и пенсионные фонды — учреждения с самым большим капиталом, но и с наибольшей склонностью к риску — предъявляют строгие внутренние требования к кредитным рейтингам. Снижение кредитного рейтинга напрямую влияет на их оценку инвестиционных целей, и эти компании, как правило, являются одними из крупнейших покупателей таких активов.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Страховые фонды также инвестировали в Oracle, хотя и в относительно небольших на тот момент суммах, отчасти из-за риска. Если бы рейтинг Oracle упал ниже инвестиционного уровня, их главной заботой стал бы вопрос о возможном дефолте Oracle. Потому что в случае дефолта убытки в первую очередь понесли бы акционеры, а затем кредиторы. Поэтому их больше беспокоит не изменение рейтинга, а реальная кредитоспособность компании, то есть изменения в ее фактической платежеспособности.
Поскольку это облигации, выпущенные частным образом, после того, как все захотят выйти из проекта, продать их будет непросто.
Реальная проблема заключается не только в «необходимости продать», но и в том, найдется ли кто-нибудь, кто захочет купить, когда придет время продавать. Поэтому для этих компаний долг не может увеличиваться бесконечно; как только он достигает определенного уровня, покупатель просто исчезает. И Oracle вполне может оказаться тем человеком, который уже достиг этого уровня.
Итак, подводя итог, можно сказать, что эти пять компаний на самом деле хотят трех вещей.
Во-первых, больше денег. Потому что старые покупатели на открытом рынке явно больше не могут терпеть.
Во-вторых, долгосрочное финансирование. Строительство центра обработки данных занимает от десяти до двадцати лет с момента закладки первого камня до окупаемости затрат, а государственные облигации не могут обеспечить такие долгосрочные и индивидуальные условия.
В-третьих, и это самое важное, они хотят, чтобы эти деньги были учтены таким образом, чтобы это не слишком бросалось в глаза в их балансовых отчетах.
Рынок государственных облигаций не может обеспечить все три составляющие. Так кто же может удовлетворить все эти потребности одновременно? По совпадению, в то же время группа людей на Уолл-стрит также столкнулась с трудностями. Лучшим способом решения их проблем было именно предоставление всех трех вещей одновременно, что оказалось идеальным сочетанием. Среди этой группы на Уолл-стрит была организация под названием Blue Owl.
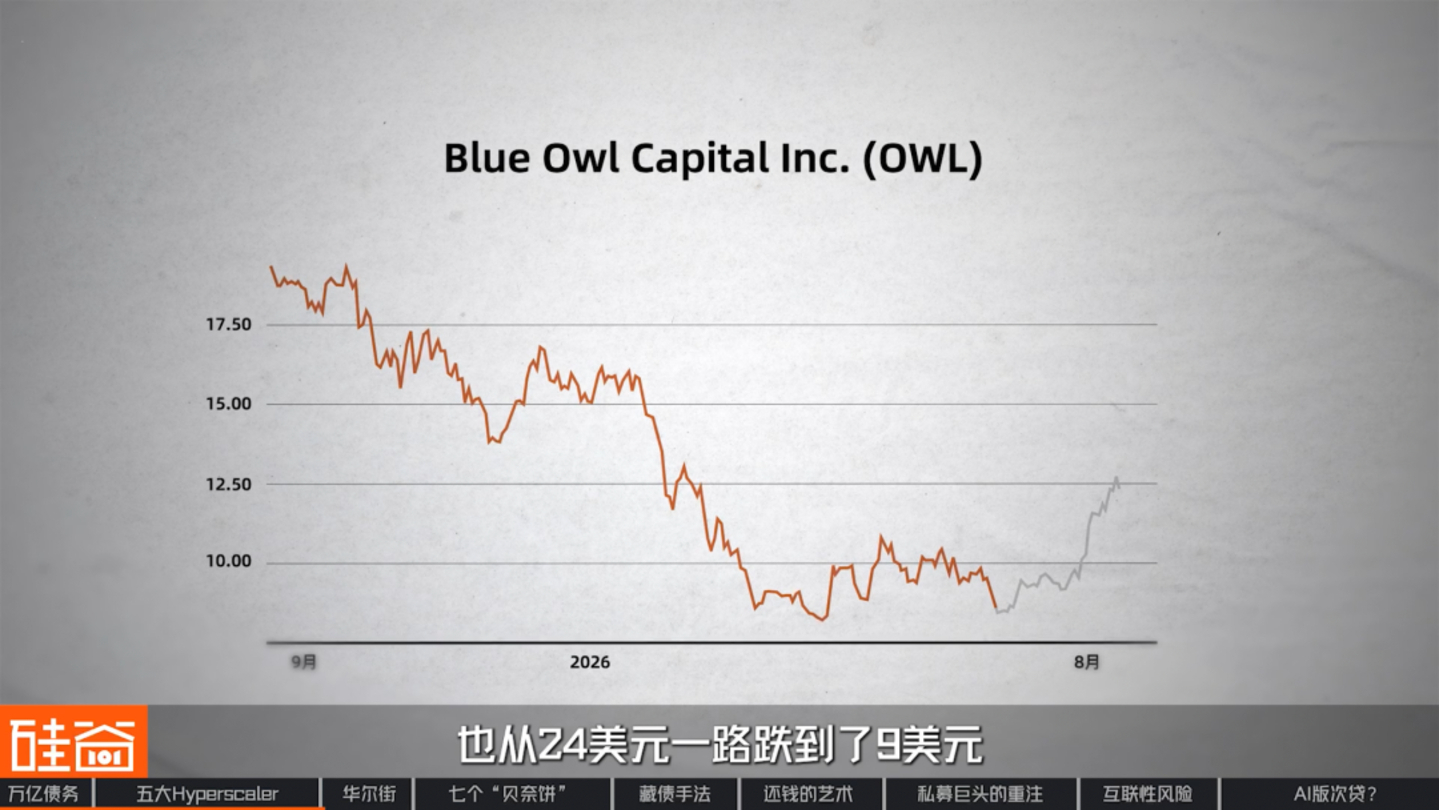
В первой половине 2026 года компания Blue Owl, одна из крупнейших в мире частных кредитных фирм, столкнулась с 40-процентным оттоком средств из одного из своих фондов на протяжении двух кварталов подряд. В итоге каждый раз было отозвано менее 15% средств, а цена акций компании резко упала с 24 до 9 долларов.
Другими словами, из каждых трех человек, пытающихся вывести свои деньги, только один действительно их получит. Почему это происходит? Потому что этот фонд, переживающий массовое изъятие вкладов, в основном инвестирует в сектор программного обеспечения SaaS, при этом кредиты компаниям-разработчикам программного обеспечения составляют более 60% его портфеля — именно тот тип активов, который Уолл-стрит меньше всего хочет держать в этом году.
Здесь ключевое слово — «коэффициент кредитования» и «ИИ». Сочетание этих двух факторов привело к нескольким обвалам сектора SaaS на фондовом рынке США в этом году. С момента своего пика в сентябре 2025 года акции компаний-разработчиков программного обеспечения упали почти на 40%. Раньше инвесторы были готовы давать компаниям-разработчикам программного обеспечения высокие оценки, поскольку верили в их уверенность: клиенты будут продлевать подписки каждый год, а выручка будет расти из года в год. Теперь эта уверенность поставлена под сомнение. Потому что рынок считает: ИИ убьет программное обеспечение.
Логика проста: если компания может самостоятельно создать полезный инструмент с помощью ИИ, зачем ей платить ежегодную абонентскую плату?
Интересно, что, если посмотреть на фундаментальные показатели, ситуация не так уж плоха, как кажется. Выручка от подписки Microsoft M365 выросла с 15% до 19% в годовом исчислении. Компании, работающие в сфере SaaS, такие как ServiceNow, Salesforce и Snowflake, также недавно продемонстрировали стабилизацию или даже ускорение квартальной выручки.
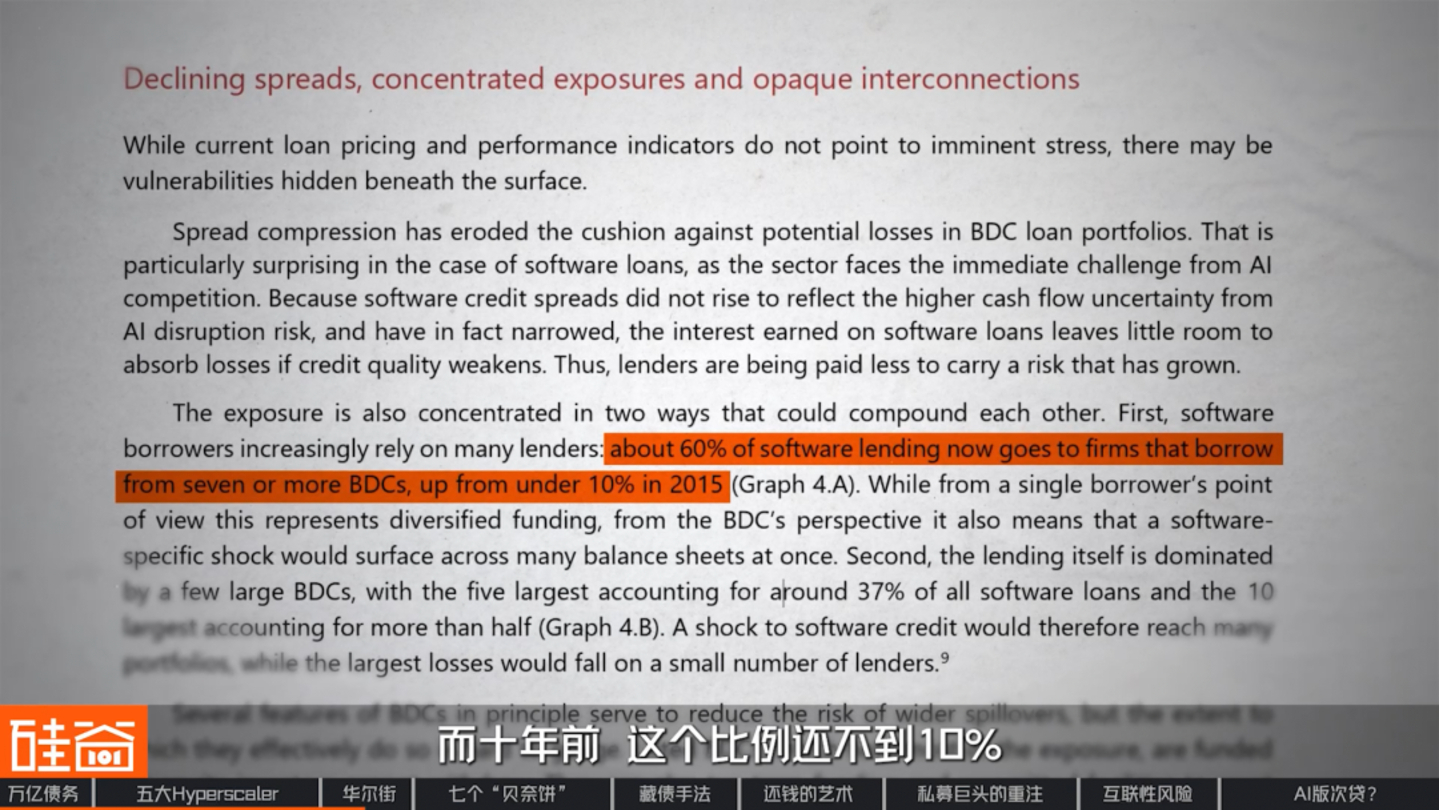
Если фундаментальные показатели были в порядке, почему же крах произошел так ужасно? Это подводит нас к вопросу о соотношении заемных и кредитных средств, выданных компаниям-разработчикам программного обеспечения. Отчет Банка международных расчетов, опубликованный в июле этого года, показал, что 60% всех кредитов, выданных частными кредитными учреждениями компаниям, работающим в сфере SaaS, были выданы тем, кто одновременно брал кредиты более чем в семи учреждениях. Десять лет назад эта доля составляла менее 10%.
Таким образом, даже если в настоящее время ИИ не оказывает влияния на SaaS-бизнес, как только рыночные настроения изменятся, кредитная политика всей SaaS-индустрии может начать ослабевать, что и признала компания Blue Owl.
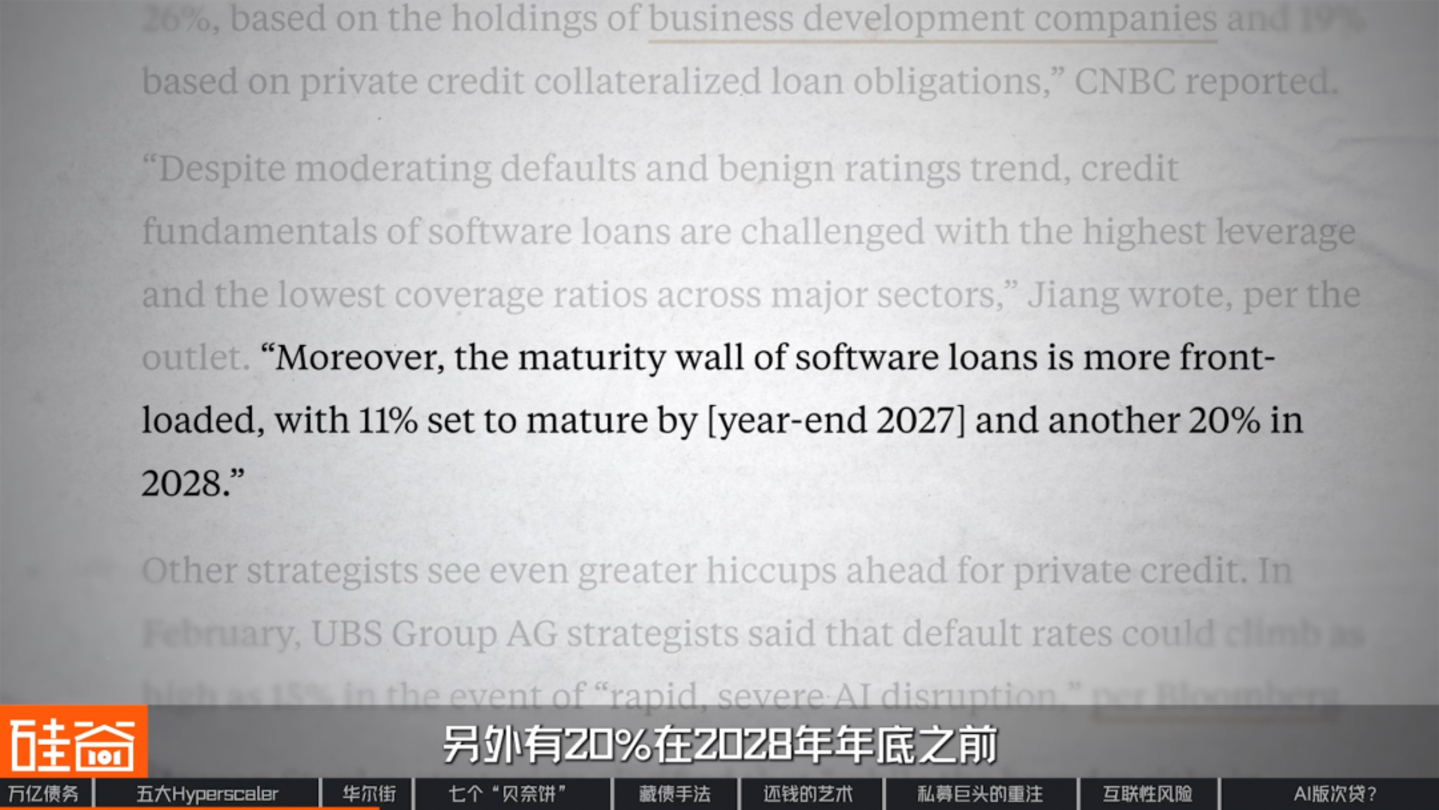
Что еще более важно, настоящее испытание еще впереди. По расчетам Morgan Stanley, примерно 11% кредитов под залог программного обеспечения будут погашены до конца 2027 года, а еще 20% — до конца 2028 года. Это означает, что гигантам в сфере управления активами необходимо найти стратегию, которая заставит рынок снова вкладываться в SaaS-решения до того, как оно «провалится». И эта стратегия — центры обработки данных, использующие искусственный интеллект.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Раньше крупнейшим активом в сфере частного инвестиционного кредитования были компании-разработчики программного обеспечения. Но сейчас этот сегмент уже не так привлекателен, поэтому инвесторы перенаправляют свои кредитные линии на вложение средств в центры обработки данных.
Например, в декабре 2025 года компания Blue Owl отклонила проект Oracle по строительству центра обработки данных в Мичигане, сославшись на несоответствие стандартам страхования. Однако сделку быстро перехватил другой частный гигант в сфере управления активами, PIMCO, предложив более высокую цену.
В 2026 году борьба за центры обработки данных для ИИ стала повторяющейся темой на Уолл-стрит, повторяясь почти каждый месяц. На один и тот же проект по созданию центра обработки данных, нуждающегося в финансировании, несколько учреждений одновременно подавали заявки. Контракт получал тот, кто предлагал самую низкую процентную ставку и наиболее лояльные условия.
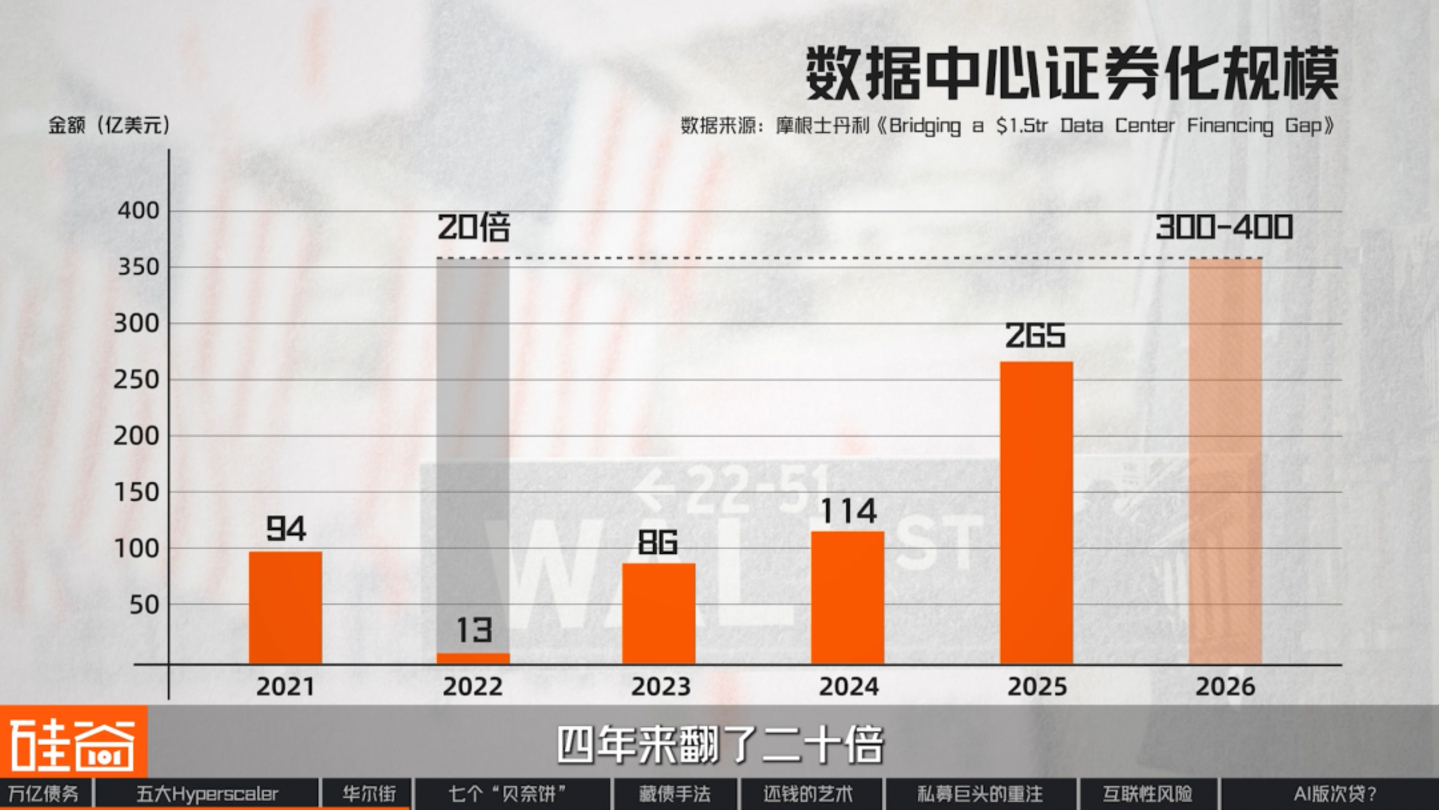
Объемы центров обработки данных, представленных инвесторам в виде ценных бумаг, выросли с 1,3 миллиарда долларов в 2022 году до 30-40 миллиардов долларов в настоящее время, то есть в двадцать раз за четыре года.
Из всех этих сделок одна выделяется как самая знаковая: сделка с новейшим гипермасштабируемым провайдером Meta, Hyperion. Мы используем её в качестве примера, чтобы шаг за шагом разобрать эту «технику сокрытия долга».
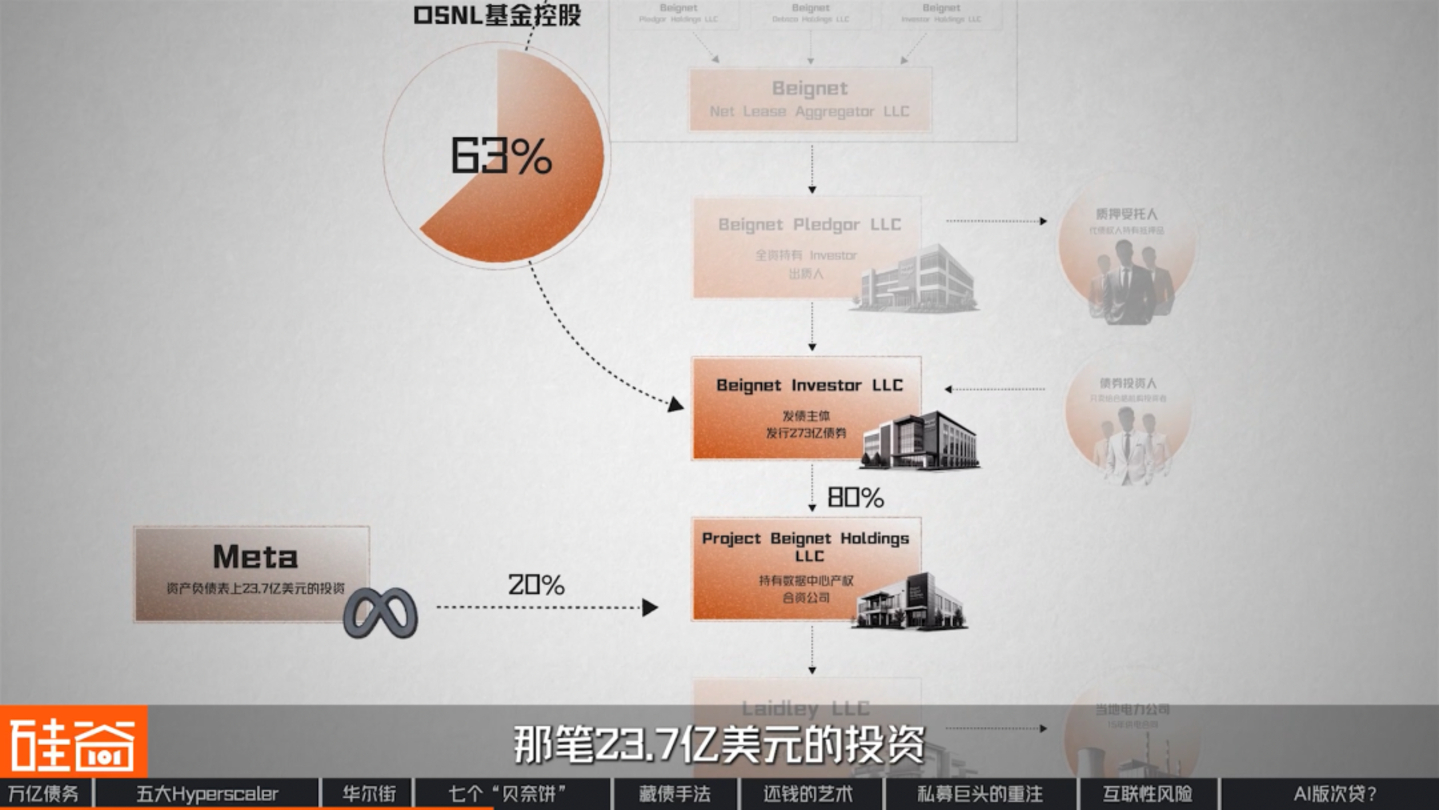
В рамках проекта Hyperion было привлечено в общей сложности 27,3 миллиарда долларов в виде заемных средств. Однако в собственном балансе Meta отражена лишь одна инвестиция в размере 2,37 миллиарда долларов, связанная с этим проектом. Куда же делись оставшиеся 20 миллиардов долларов? Давайте разберем их «инструменты сокрытия долга» пошагово.
▍Семь «печеньев Беннетта»
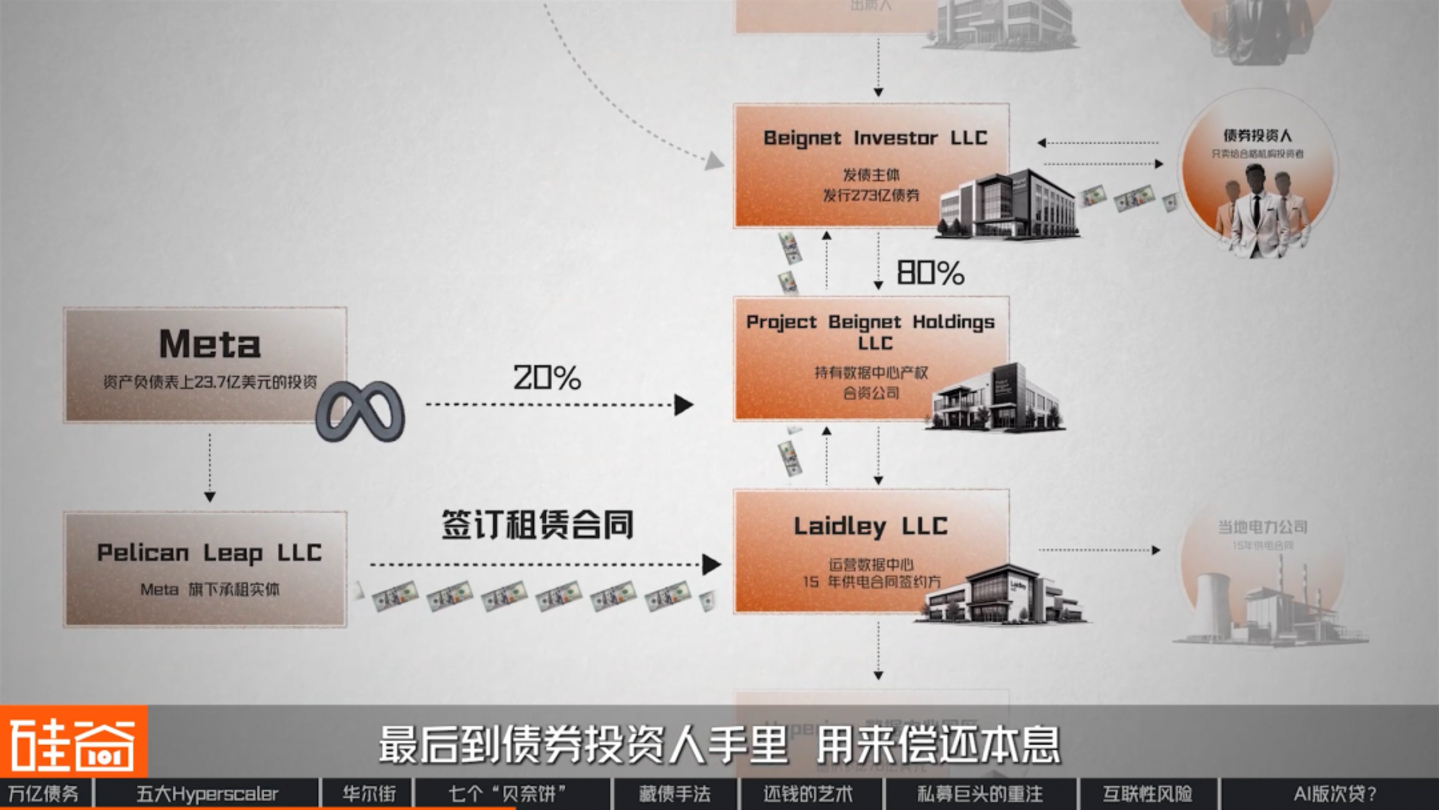
Центр обработки данных расположен в Луизиане и зарегистрирован на компанию Laidley LLC, которая управляет кампусом и имеет 15-летний контракт на поставку электроэнергии с местной энергетической компанией.
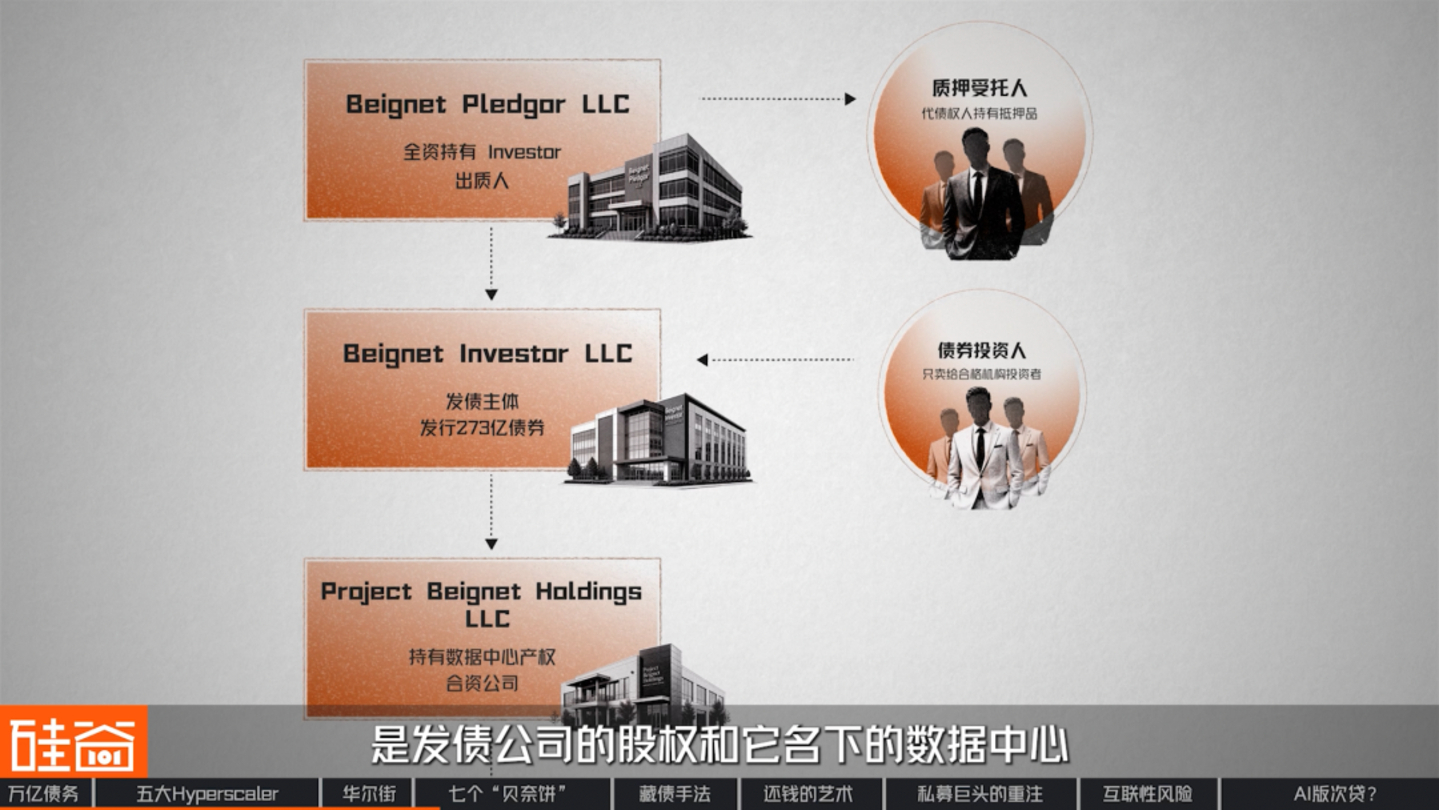
Над компанией Laidley находится Project Beignet Holdings, которой принадлежит центр обработки данных. Над ней — Beignet Investor, выпустившая облигации на сумму 27,3 миллиарда долларов. Еще выше — компания Beignet Pledgor, которая полностью владеет Beignet Investor. Одновременно она заложила эти акции доверительному управляющему, таким образом, кредиторы предоставили займы на сумму 27,3 миллиарда долларов, получив взамен акции эмитента и его центры обработки данных в качестве залога.
Над Pledgor находятся четыре холдинговые компании, одна из которых называется Beignet Net Lease Aggregator. Она объединяет всех инвесторов в фиктивную компанию, которая затем владеет акциями. На самом верху находится OSNL, фонд под управлением Blue Owl, специализирующийся на объектах недвижимости, сдаваемых в долгосрочную аренду. Кроме того, существует группа соинвесторов, которые внесли капитал вместе с Blue Owl. На данный момент активы центра обработки данных Hyperion и связанные с ним долги юридически разделены.
Кроме того, вы заметите, что во всех названиях этих компаний присутствует слово «бейнье». Это вид жареного десерта, популярного на улицах Нового Орлеана, и этот «метод наименования продуктов питания» следует тому же образцу, что и правила именования, используемые метамоделями.
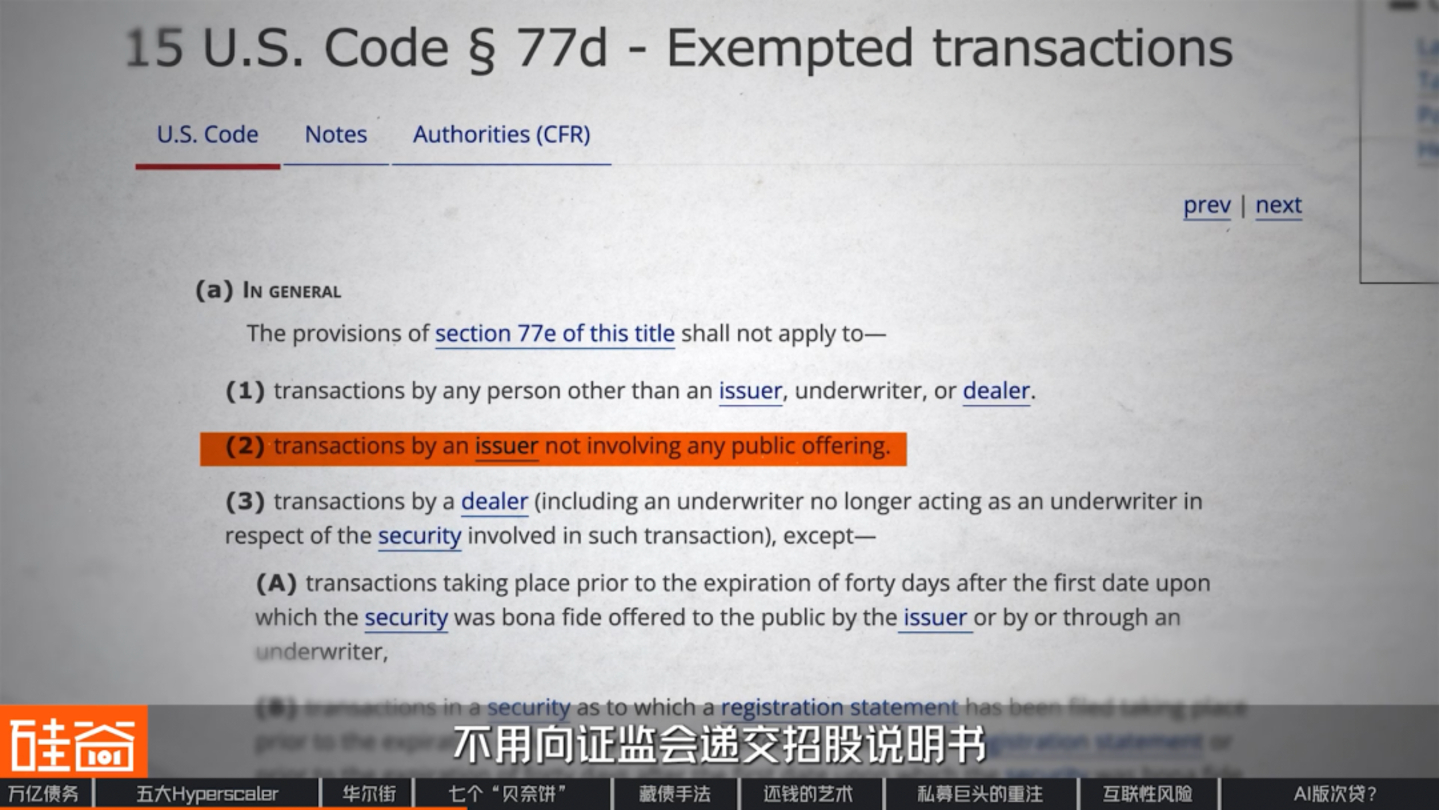
Мы проверили регистрационные записи этих семи компаний с названием Beignet, и все они были зарегистрированы в штате Делавэр, США, в течение менее чем шести недель. В Делавэре общества с ограниченной ответственностью не обязаны раскрывать информацию о своих участниках и их доле в акционерном капитале, и то же самое относится к этому выпуску облигаций на сумму 27,3 миллиарда долларов; для него не требуется подавать проспект в Комиссию по ценным бумагам и биржам (SEC). Другими словами, он никогда не будет преобразован в публично зарегистрированные облигации.
▍Почему на столе у Meta нет 27,3 миллиарда?
Однако юридическое разделение не приводит к исчезновению долгов; подобная структура фиктивной компании на самом деле не нова. В финансовом мире у неё есть собственное название: SPV (Special-purpose entity: a legal entity created by a parent company exclusively for a project, insides all liability and risks, and not appear on the parent company balance reporting). Поскольку она так распространена, для этой структуры давно разработаны стандарты бухгалтерского учёта.
В американских стандартах бухгалтерского учета существует специальное правило, регулирующее этот вопрос. Его принцип таков: решение о включении или невключении долга в баланс зависит от двух основных факторов.
Во-первых, обладаете ли вы полномочиями принимать ключевые решения по проекту?
Во-вторых, являетесь ли вы основным бенефициаром этого проекта?
Ответ Meta кроется в структуре ее акционерного капитала. Blue Owl косвенно контролирует Beignet Investor, владея 63% акций, а затем, через Beignet Investor, владеет 80% акций Project Beignet Holdings, компании, которая фактически владеет центрами обработки данных. Оставшиеся 20% принадлежат Meta, что составляет инвестиции в размере 2,37 миллиарда долларов, отраженные в балансе Meta.
Сама компания Meta в своем финансовом отчете заявила, что, поскольку она не играла ведущей роли в наиболее важных операционных видах деятельности совместного предприятия, Meta не являлась крупным бенефициаром и, следовательно, не нуждалась в консолидации. Поскольку совместное предприятие не было консолидировано в финансовой отчетности Meta, связанный с ним долг в размере 27,3 млрд долларов США естественным образом исчез с баланса Meta.
Но это приводит к следующему вопросу: означает ли тот факт, что этот долг не отражен в балансе Meta, что Meta не обязана его погашать? Ответ: Конечно, она должна его погасить, но это окольный путь.
Откуда берутся деньги для погашения долга?
У компании Meta есть лизинговая компания Pelican Leap, которая заключила лизинговое соглашение с Laidley LLC, операционным подразделением Hyperion. Начиная с 2029 года, Pelican Leap будет ежемесячно выплачивать арендную плату Laidley. Эти деньги сначала поступят на счет Laidley, затем пройдут через ряд подставных компаний, включая Beignet, и, наконец, дойдут до инвесторов облигаций для погашения основной суммы долга и процентов. Таким образом, после всего этого Meta сама погашает долг.
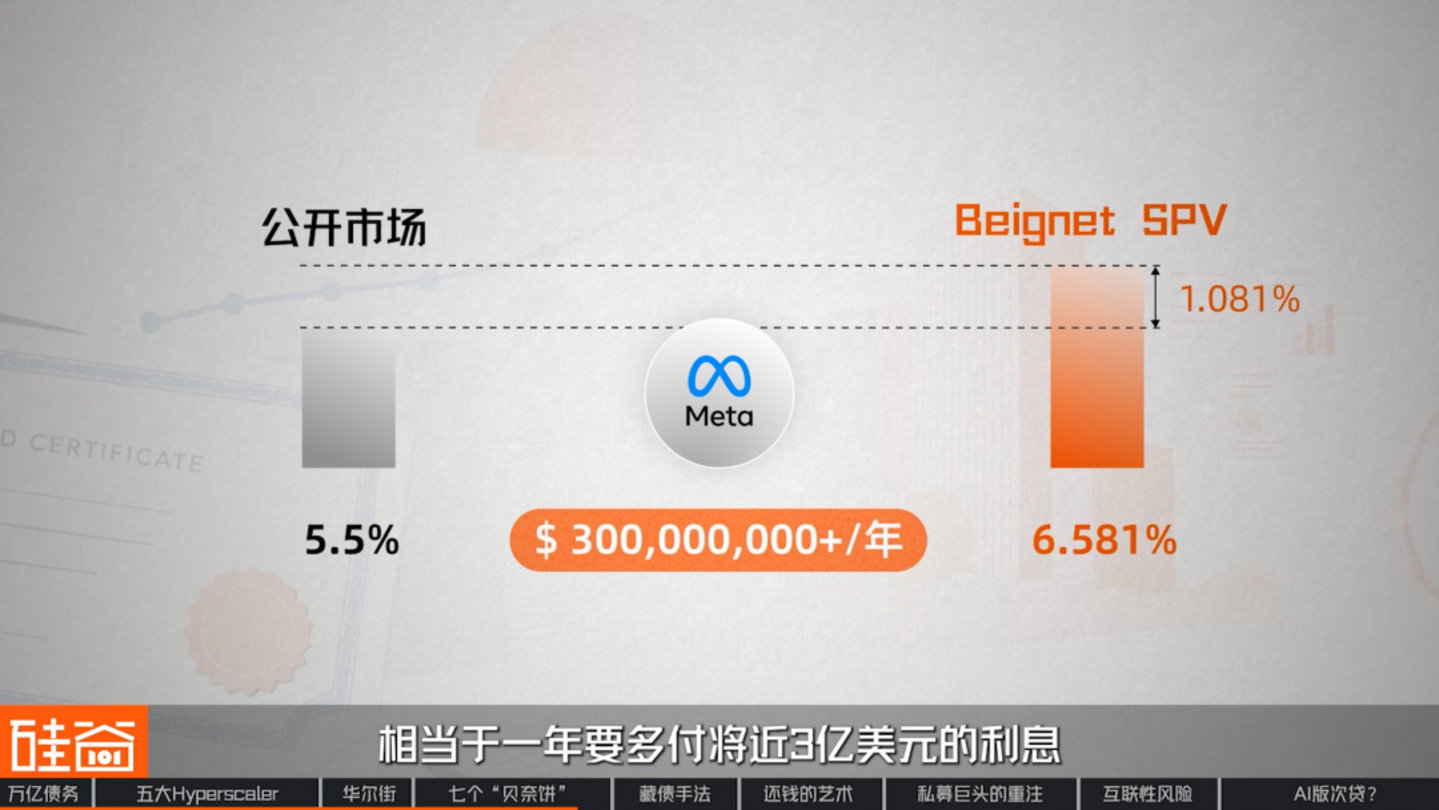
Давайте рассмотрим сам долг: общая сумма составляет 27,29 миллиарда долларов, купонная ставка — 6,581%, срок погашения — май 2049 года, и он полностью амортизирован. Таким образом, это ипотечный кредит на 24 года. Но стоит отметить одну деталь: первоначальный срок аренды составляет 4 года, начиная с 2029 года, и компании Meta предоставлена опция продления, позволяющая увеличить срок аренды максимум на 20 лет.
Проблема в том, что срок погашения этого долга составляет 24 года, а компания Meta арендовала его всего на 4 года. Это означает, что к 2033 году Meta может отказаться от аренды. Так кто же будет погашать оставшиеся более 20 миллиардов? Ответ кроется в этом договоре аренды.
Реальным залогом является сама компания Meta.
Давайте подробнее рассмотрим этот договор аренды. Помимо ежемесячной арендной платы, компания Meta также включила в него гарантию остаточной стоимости, максимальная сумма которой составляет приблизительно 28 миллиардов долларов. В своем финансовом отчете Meta четко указала, что в случае, если она решит не продлевать договор аренды или покинуть территорию кампуса, Meta компенсирует разницу между рыночной стоимостью кампуса и 28 миллиардами долларов.
Таким образом, истинным залогом по этому кредиту в размере 27,3 миллиарда долларов является сама компания Meta. Этот вывод также подтверждается кредитным рейтингом данной облигации. S&P присвоило этой облигации рейтинг A+, в то время как собственный рейтинг Meta составляет AA?, что означает, что кредитный рейтинг Meta был понижен на одну ступень.
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
То, что я предлагаю вам гарантию, не означает, что вам понравится мой кредитный рейтинг. Это невозможно; рынок не настолько наивен. Его кредитный рейтинг ниже, чем у Meta. Рынок будет рассматривать Meta как залог, но не предоставит вам 100% кредита. Он определенно предложит скидку.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
При оценке компании Meta как инвестора меня не особо волнует, в какой финансовой отчетности она фигурирует, а в какой нет, а скорее то, отражает ли она фактические обязательства Meta. Договоры аренды плюс гарантии остаточной стоимости по сути представляют собой долгосрочные обязательства Meta по фиксированным расходам, поэтому я включаю их в свою модель.
Конечно, Meta приходится платить дополнительную цену, чтобы получить такой чистый баланс. Если бы Meta выпустила облигации с тем же сроком погашения на открытом рынке, стоимость составила бы около 5,5%, в то время как заимствование через специальную компанию Beignet обошлось бы в 6,581%, что эквивалентно выплате почти 300 миллионов долларов дополнительных процентов в год.
Разработав столь дорогостоящий набор инструментов, Meta и Уолл-стрит явно не собирались использовать их только один раз. В июле этого года появился второй такой инструмент, Sopaipilla, еще один проект Meta в Эль-Пасо, штат Техас. Ценообразование было завершено 27 июля, в результате чего было привлечено 12,5 миллиардов долларов с купонной ставкой 7,534%, сроком погашения в 2048 году, также полностью амортизированный, и с той же структурой акций 80/20. Единственное отличие заключается в том, что на этот раз BlackRock приобрела 80% акций вместо Blue Owl.
Менее чем за год компания Meta выпустила две облигации для центров обработки данных на общую сумму почти 40 миллиардов долларов. Покупателями этих двух облигаций, по сути, стала одна и та же группа институциональных инвесторов. Можно с уверенностью сказать, что механизм выпуска облигаций Meta очень зрелый. Однако на современном рынке по-прежнему сохраняется относительно строгий контроль над рисками, связанными с быстрым и последовательным выпуском облигаций одной компанией.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Я заметил, что многие крупные институциональные инвесторы, которые фактически участвовали в двух раундах финансирования Meta, в этом году значительно сократили свое участие в этом проекте стоимостью 12,5 миллиардов долларов по сравнению с прошлым годом.
На это есть несколько причин. Во-первых, они посчитали два раунда финансирования слишком быстрыми, создавшими большое количество инвестиционных целей одновременно. Во-вторых, с увеличением инвестиций в центры обработки данных, их портфель уже содержит значительную часть активов. Им необходимо сбалансировать распределение кредитных активов, поэтому в этом году они инвестируют немного меньше, но это никак не связано с Meta.
Мы также изучили финансовые отчеты остальных четырех гигантов и обнаружили, что, когда дело доходит до «выпуска облигаций», каждый использует свои собственные уникальные методы.
Microsoft: Обязательства по финансовой аренде
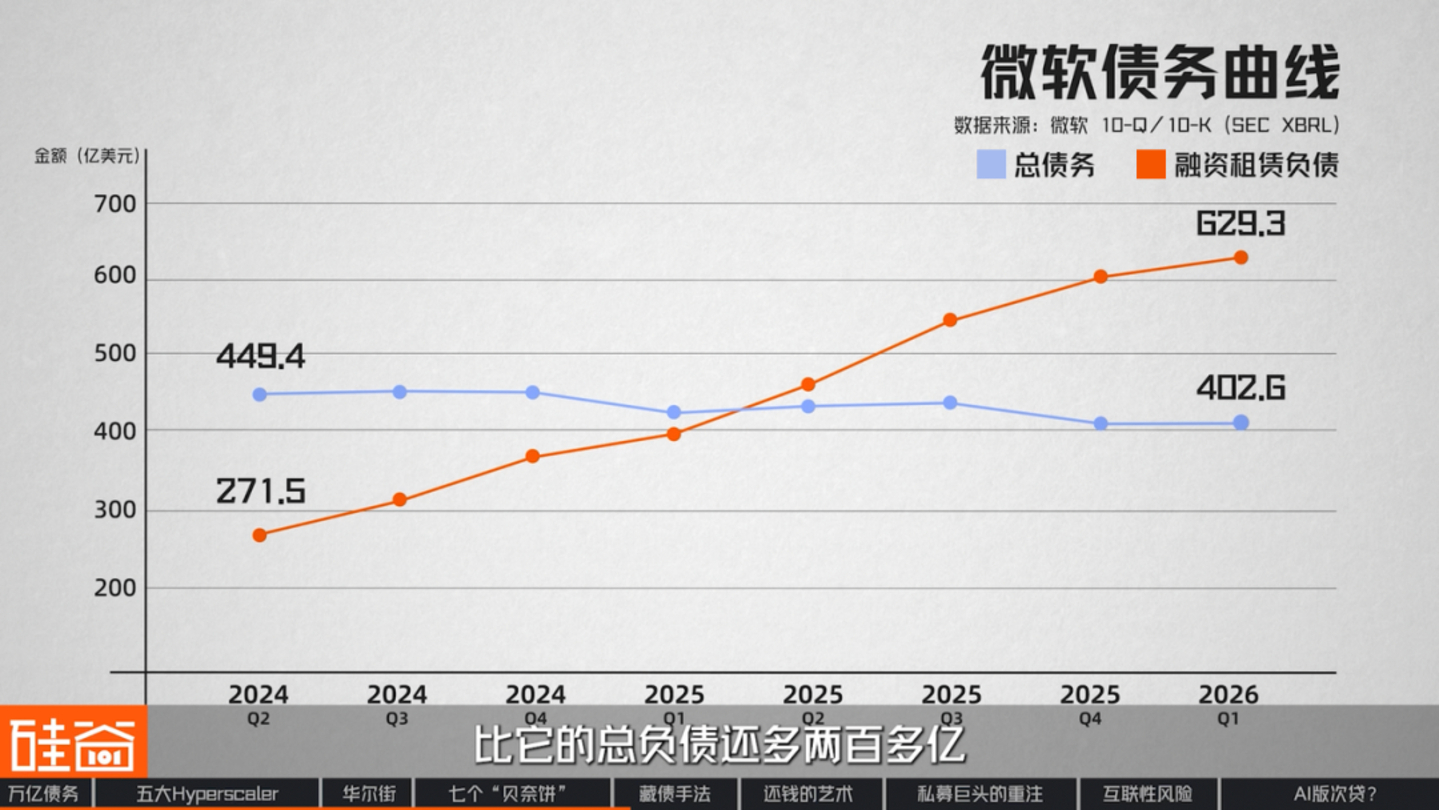
Как мы уже упоминали в начале, Microsoft довольно своеобразна: она не использует подставные компании и не выпускает облигации. За последние два года общий долг Microsoft на балансе скорее уменьшился, чем увеличился, с 44,9 млрд долларов до 40,3 млрд долларов, но это на самом деле лишь дымовая завеса.
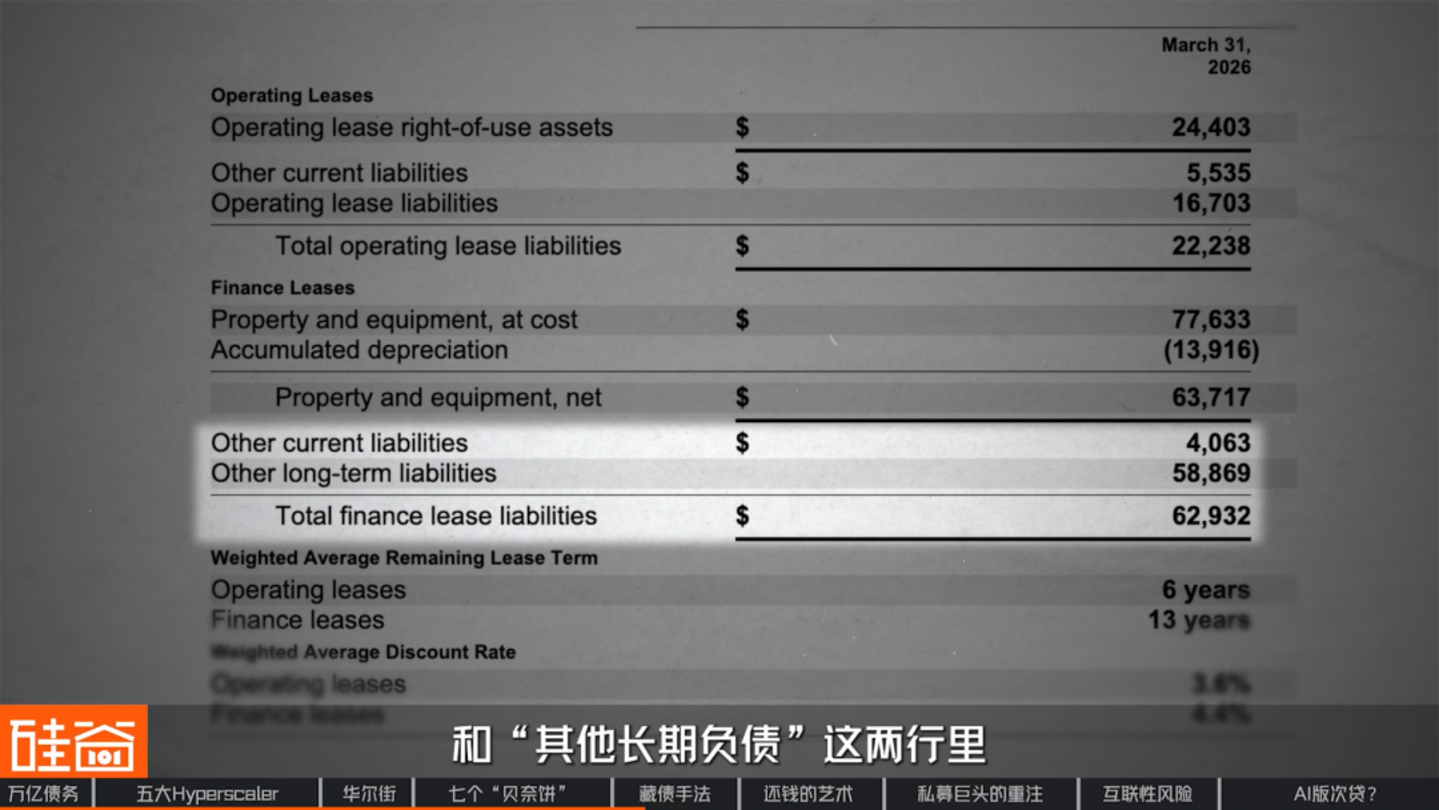
За тот же период обязательства Microsoft по финансовой аренде увеличились более чем вдвое, с 27,1 млрд долларов до 62,9 млрд долларов, превысив общую задолженность компании более чем на 20 млрд долларов.
Финансовый лизинг по сути представляет собой аренду здания с последующей его покупкой в рассрочку, при этом срок лизинга охватывает почти весь срок службы здания. С точки зрения бухгалтерского учета это считается покупкой, только с рассрочкой платежей, поэтому эта сумма полностью отражается как обязательство. Однако в балансе она не указана в разделе «обязательства», то есть не видна на поверхности. Эти 62,9 миллиарда долларов действительно отражены в балансе Microsoft, но они не называются «обязательствами»; вместо этого они разбиты на «прочие краткосрочные обязательства» и «прочие долгосрочные обязательства».
▍Google: Кредитные деривативы
А теперь взгляните на Google, которая пошла еще дальше, чем Microsoft. Она даже не создавала фиктивную компанию и не владела акциями; она сделала только одно: предоставила гарантии платежей за построенные ею центры обработки данных, что позволило компаниям получить кредиты. Сама Google включила в свои финансовые отчеты фразу: «В случае невыполнения обязательств мы оставляем за собой право взять на себя основной договор аренды».
Эти гарантии были отражены в бухгалтерском учете как «кредитные деривативы», и их балансовая стоимость за шесть месяцев выросла с 16,9 млрд долларов до 43,8 млрд долларов. Однако лишь небольшая часть этих 43,8 млрд долларов отразилась на балансе Google, то есть в том, сколько эти гарантии «стоят сегодня». Эта часть составила 815 миллионов долларов, что составляет менее двух процентов от общей суммы.
▍Amazon, «Честный человек»
Amazon — самая честная из пяти компаний; она берет кредиты для строительства собственной инфраструктуры.
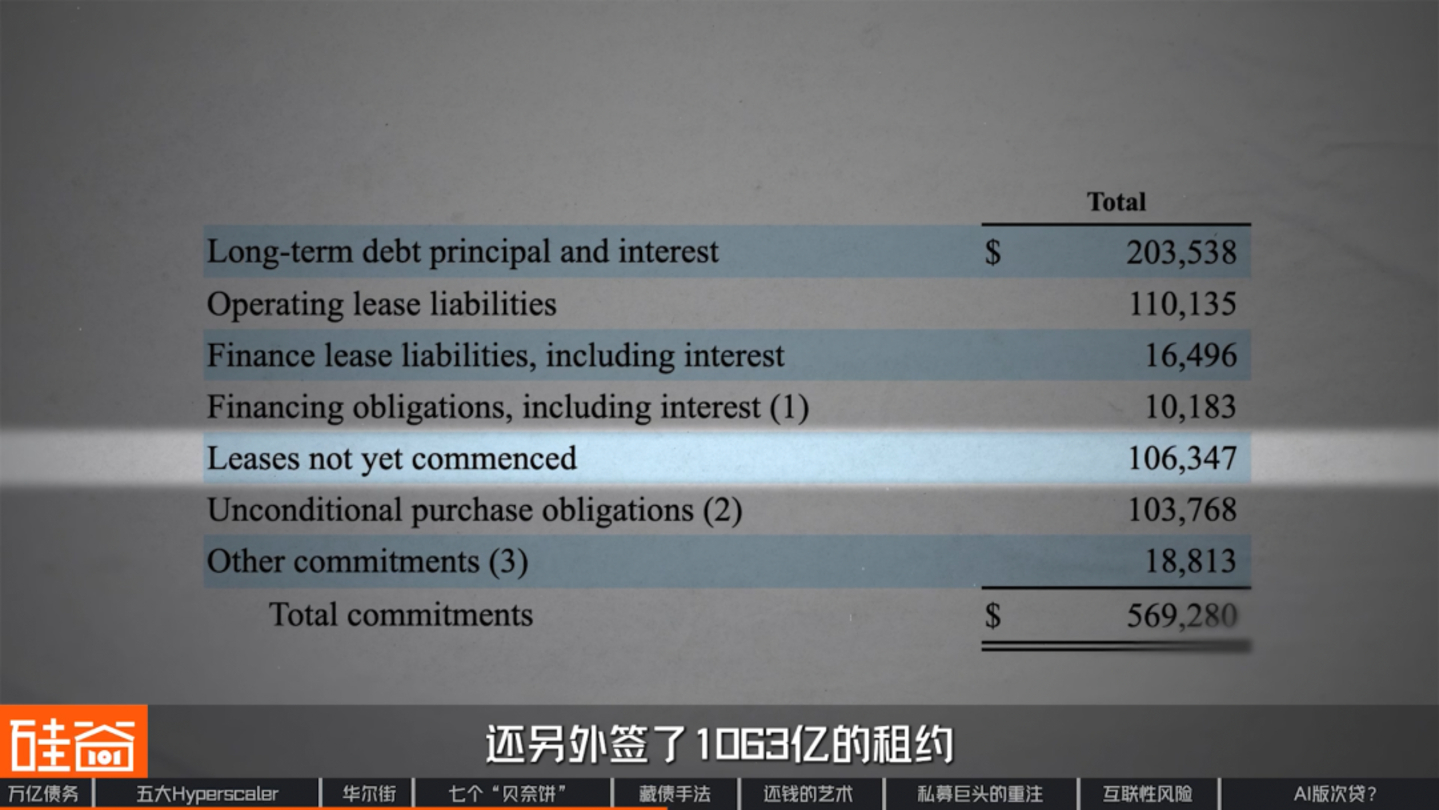
В марте этого года Amazon выпустила облигации на сумму более 50 миллиардов долларов за один раз. Однако у компании также есть лизинговые обязательства на сумму 106,3 миллиарда долларов, которые, как и обязательства Oracle (о которых мы поговорим позже), не были отражены в балансе Amazon.
Oracle: Крупный игрок на рынке лизинга
Наконец, есть Oracle, которая не создает оболочки и не предоставляет гарантий; она лишь заключает контракты.
Компания Oracle заключила договоры аренды на общую сумму 260 миллиардов долларов, почти все из которых связаны с центрами обработки данных, со сроками аренды от 15 до 19 лет. Эти договоры аренды вступят в силу только в следующем году. Другими словами, на сегодняшний день ни копейки из этих арендных обязательств не отражено в балансе компании.
Вкратце, Meta использует подставную компанию, Microsoft — финансовый лизинг, Google продает страховые полисы, а Amazon и Oracle полностью полагаются на лизинг. Подходы этих компаний принципиально различны. Однако, если наложить эти пять диаграмм, вы обнаружите, что все они делают одно и то же, что мы называем «искусством погашения долгов».
▍Искусство возврата денег
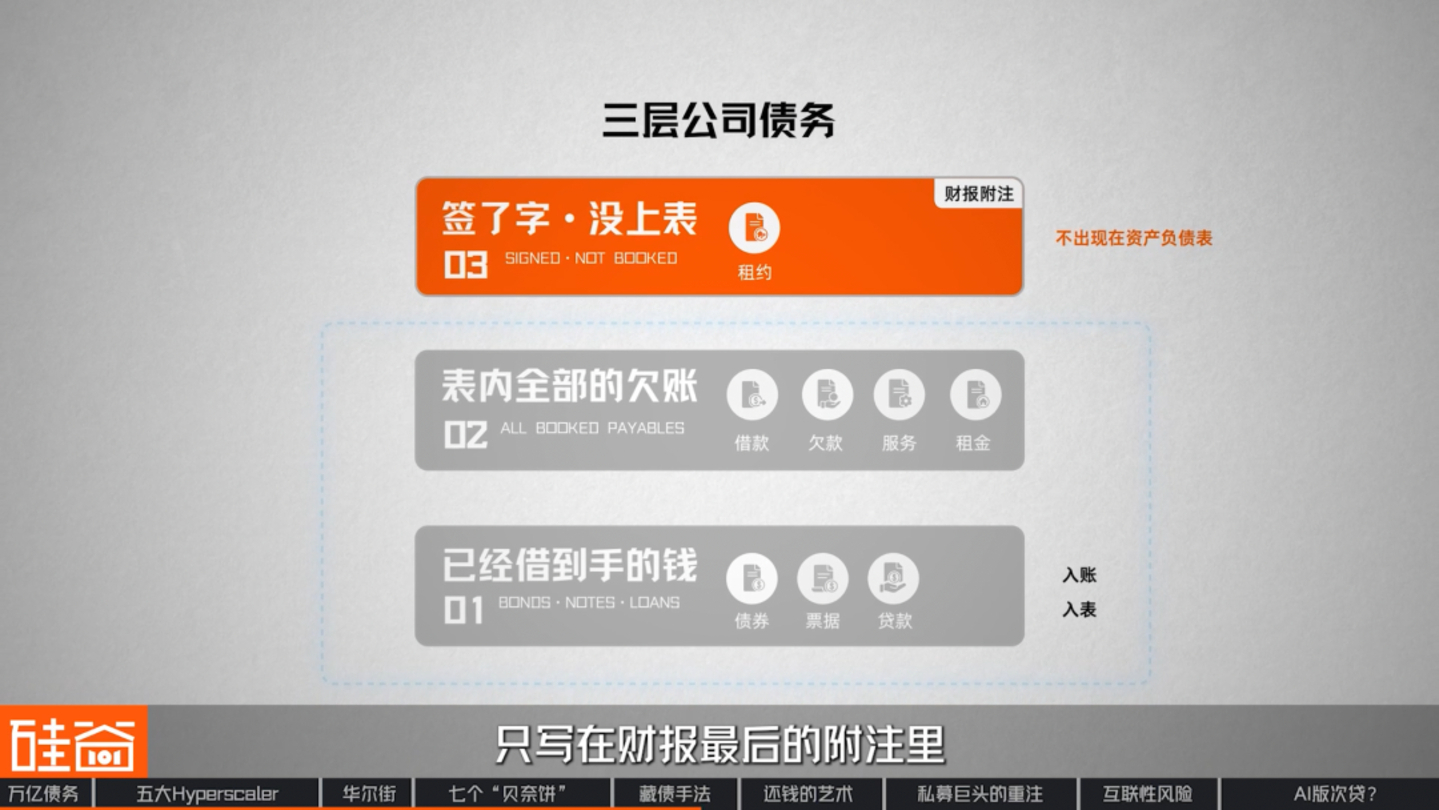
Для начала мы разработаем стандарт, позволяющий разделить задолженность компании на три уровня.
Первый слой — это уже заемные средства. Например, облигации, векселя и займы. Эти деньги представляют собой реальные денежные средства, поступившие на счет, и также отраженные в балансе.
Второй слой содержит все непогашенные задолженности, перечисленные в таблице. Помимо кредитов, здесь также присутствуют задолженности перед поставщиками за товары, задолженности перед клиентами за услуги и уже выплаченная арендная плата.
Третий уровень состоит из подписанных соглашений, которые еще не отражены в финансовой отчетности, например, договоров аренды. Этот уровень не отражается в балансе; он указывается только в примечаниях в конце финансовой отчетности.
Итак, вопрос: когда сумма денег, которую необходимо выплатить в будущем, становится долгом?
Согласно стандартам бухгалтерского учета, как только получены деньги, товары или пригодное для использования здание, это должно быть отражено в бухгалтерских книгах. Если ничего еще не получено, отражать это не нужно. Это основной метод, используемый гигантами для сокрытия долгов: превращение «строительства собственных зданий» в «аренду зданий у других». Существует три основных формы аренды зданий:
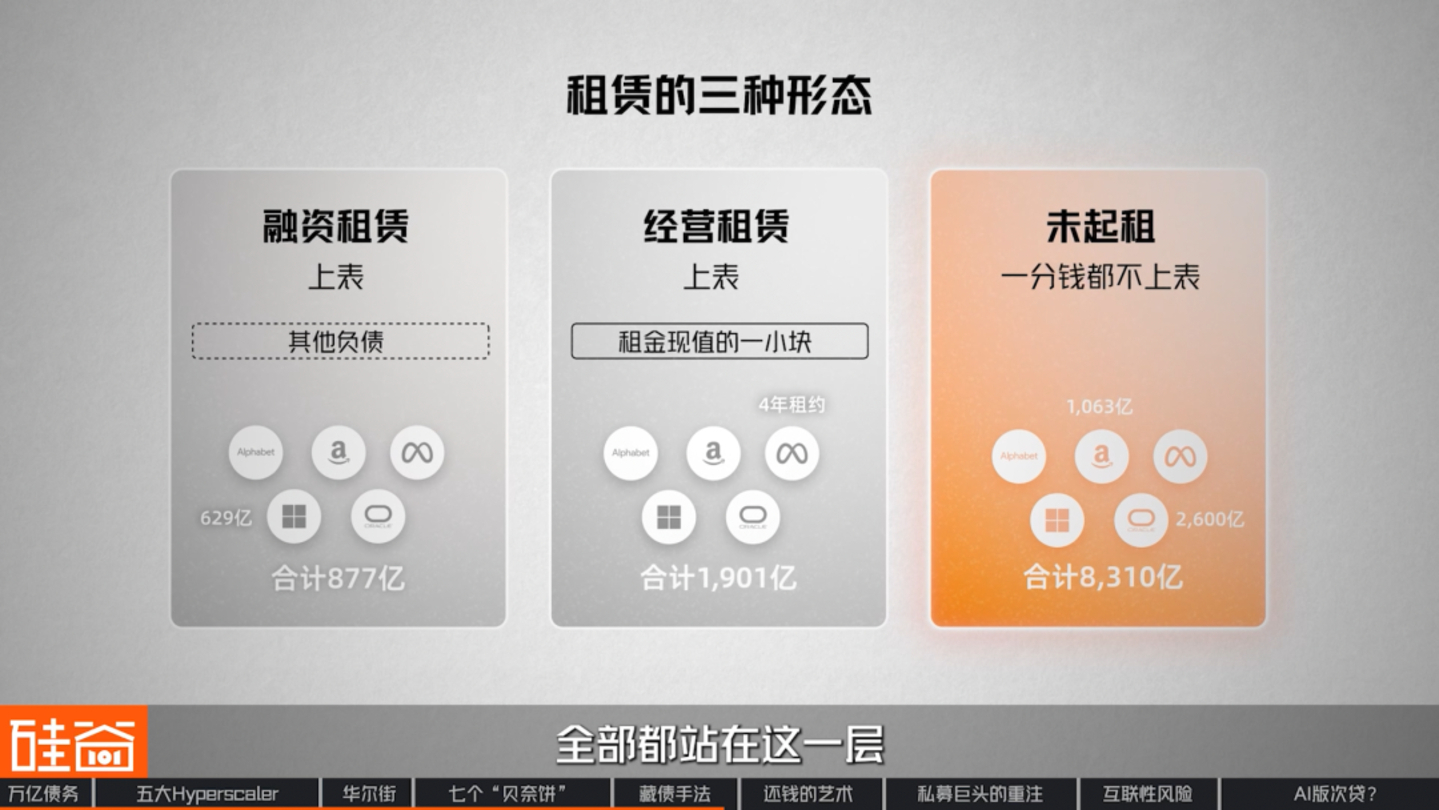
Первый тип — финансовый лизинг. Он отражается в балансе, но классифицируется как «прочие обязательства» и не виден на первый взгляд. Долг Microsoft в размере 62,9 миллиарда долларов относится к этой категории.
Второй тип — это операционная аренда. Она также указывается в реестре, но отражается лишь небольшая часть текущей стоимости арендной платы. Например, в договоре аренды компании Meta учтена задолженность только за четыре года.
Третий тип — это компании, которые еще не начали брать в аренду помещения; они не отражают ни копейки в своих балансовых отчетах. К этой категории относятся активы Oracle в 260 миллиардов долларов и Amazon в 106,3 миллиарда долларов.
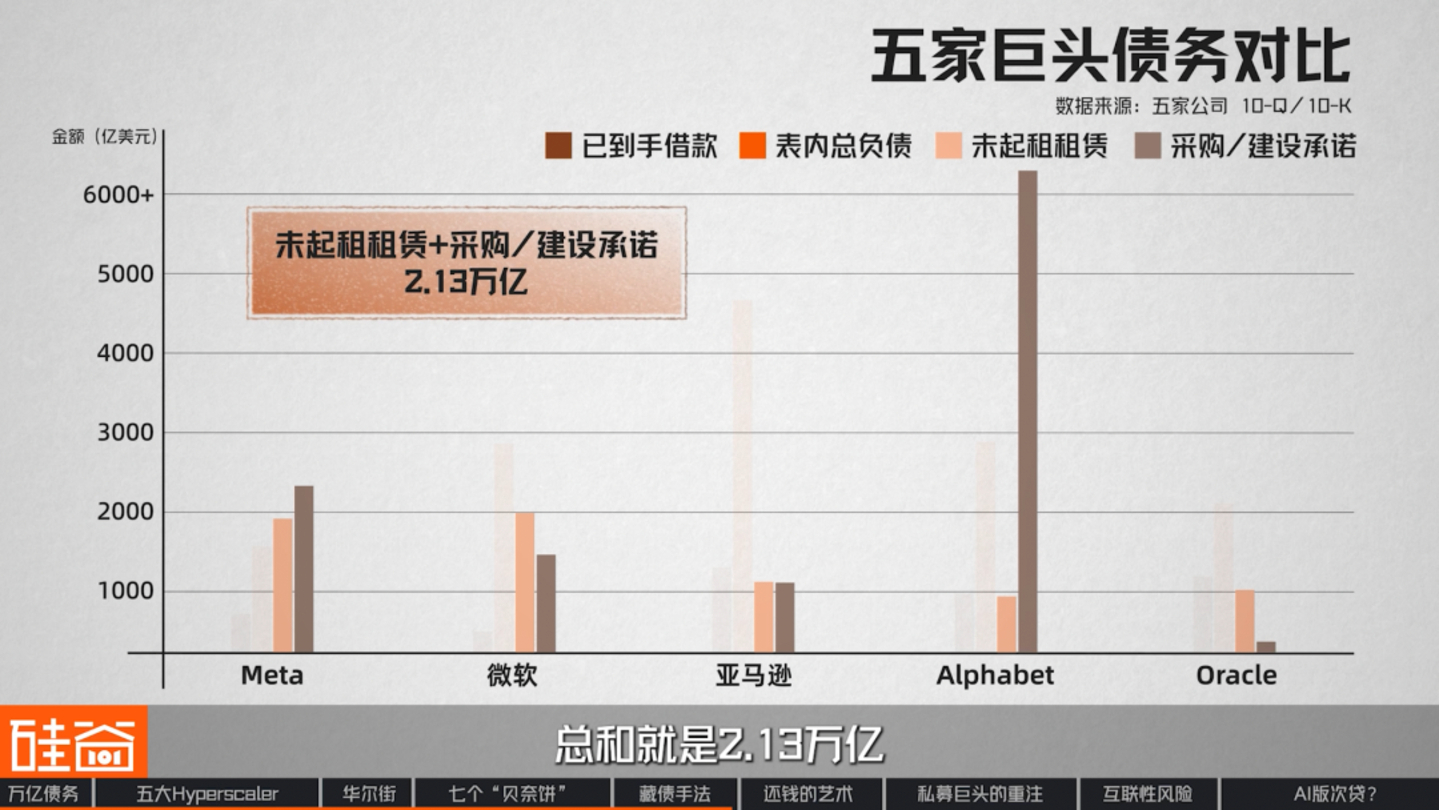
Рассмотрим вместе цифры по этим пяти компаниям: общая сумма кредитов, уже обеспеченных этими пятью компаниями, составляет 445,8 млрд юаней. Сумма подписанных, но еще не размещенных на бирже лизинговых соглашений составляет 831 млрд юаней, что почти вдвое больше. Если мы также учтем обязательства по закупкам и строительству, общая сумма достигнет 2,13 трлн юаней.
Это заключительный, существенный этап инвестиций, необходимый для создания центра обработки данных для ИИ. Учитывая готовность Кремниевой долины и Уолл-стрит к такому решению, существуют ли какие-либо риски, связанные с этим подходом?
▍«Финансовые навыки Уолл-стрит»
До сих пор мы рассматривали подходы этих пяти гигантов. Если вы выстроите их в ряд, то увидите непрерывно нисходящую линию финансовых продуктов. Чем дальше вы продвигаетесь вниз по этой линии, тем дороже цена и выше риск.
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
Изначально эти компании были очень богаты и могли работать, растрачивая собственные денежные средства, но сейчас это, безусловно, невозможно.
Далее такие компании, как Meta, Microsoft и Amazon, выпускают собственные корпоративные облигации. Затем следует проектное финансирование или совместные предприятия. После этого они помогают таким компаниям, как CoreWeave и Nebius, выпускать облигации.
Далее мы видим несколько недавних случаев, когда графические процессоры использовались в качестве залога, чего раньше не происходило. Таким образом, с точки зрения рисков, это постепенный процесс, идущий сверху вниз.
Конечно, в этой гонке вооружений в области искусственного интеллекта заимствовать деньги нужно не только технологическим гигантам. Уолл-стрит также подготовила целый ряд финансовых продуктов для всех желающих. Среди них наиболее примечателен кредит под залог видеокарт.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Например, эта крупная страховая компания инвестировала в облигации, аналогичные тем, что использует Meta, но раньше никогда не имела дела с долгами, связанными с графическими процессорами. Теперь они также начинают пробовать облигации, связанные с графическими процессорами, с относительно более короткими сроками погашения.
Они обсуждали относительно новый подход. В их портфеле и графические процессоры, и центры обработки данных рассматриваются как активы в сфере ИИ, но классифицируются они по-разному.
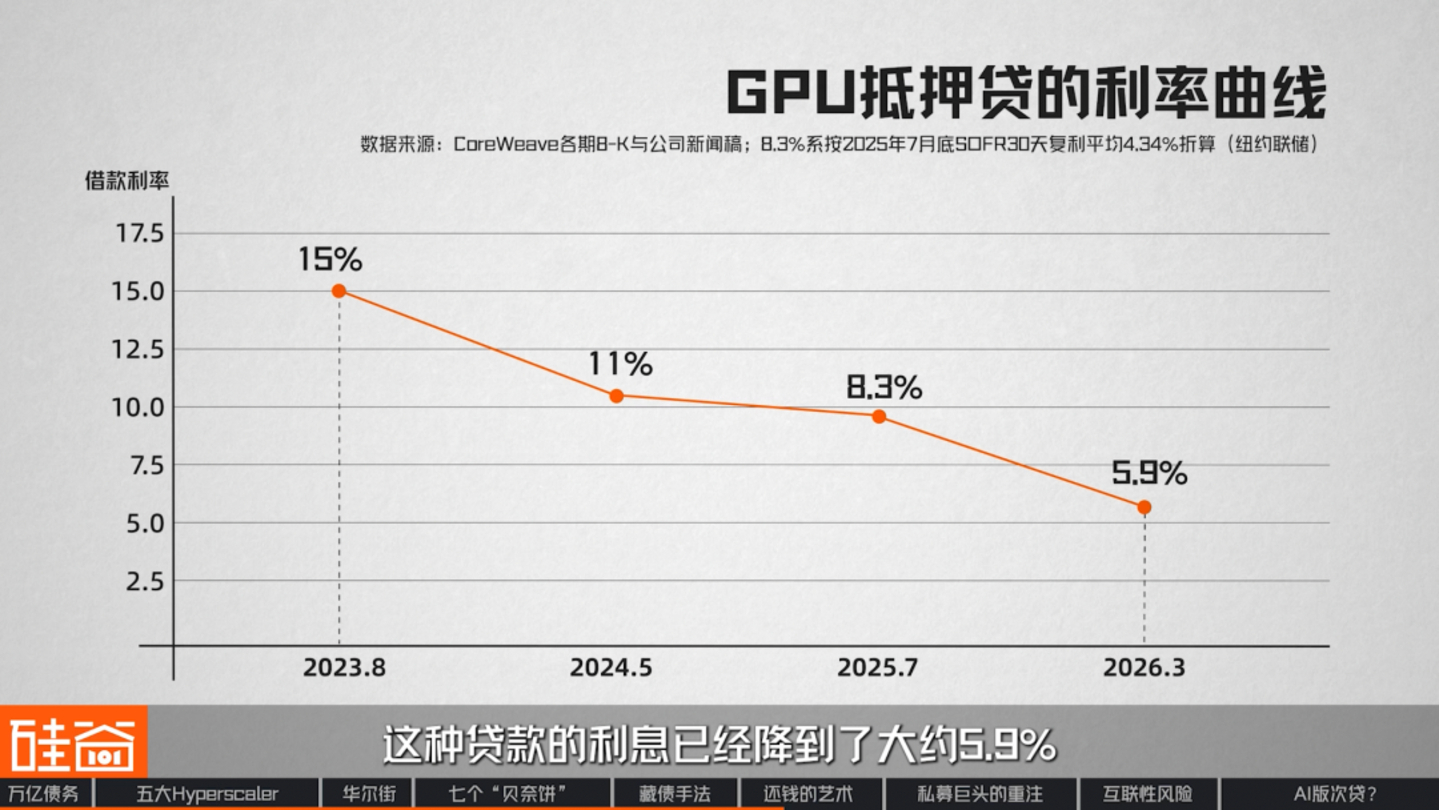
В 2023 году поставщику облачных услуг в области искусственного интеллекта CoreWeave приходилось платить примерно 15% процентов годовых за заем такого рода. К марту этого года процентная ставка по этим кредитам снизилась примерно до 5,9%, и они даже получили инвестиционный рейтинг. Другими словами, менее чем за три года Уолл-стрит признала видеокарты новым видом материальных активов, и границы этого актива продолжают расширяться.
В июле этого года компания General Compute, занимающаяся облачными вычислениями для машинного обучения и основанная в 2026 году, получила кредит в размере 400 миллионов долларов, используя партию специализированных чипов для машинного обучения. Это первый случай, когда чипы для машинного обучения стали основным залогом по крупному кредиту в сфере ИИ. А совсем недавно идея превращения видеокарт в активы приобрела новый уровень значимости.
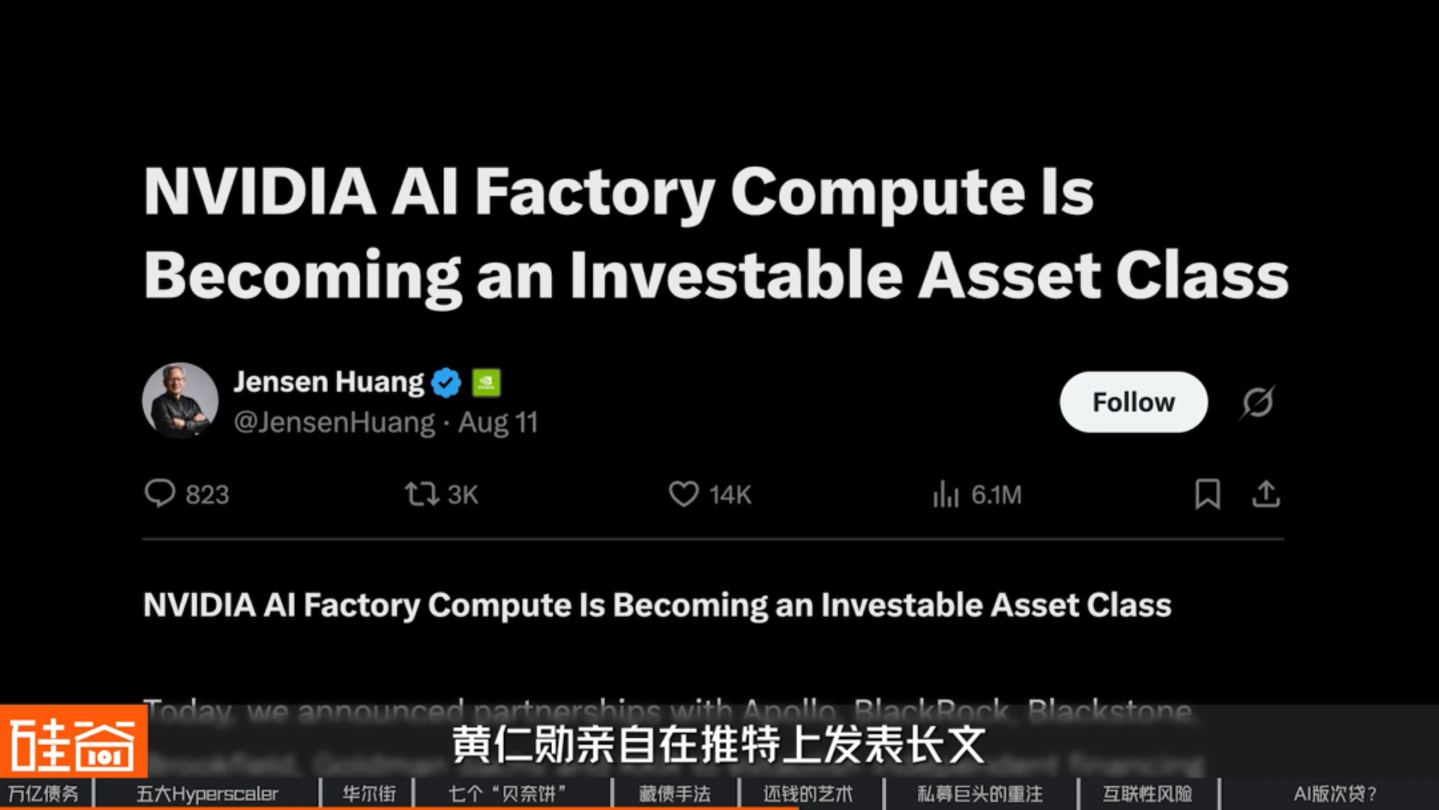
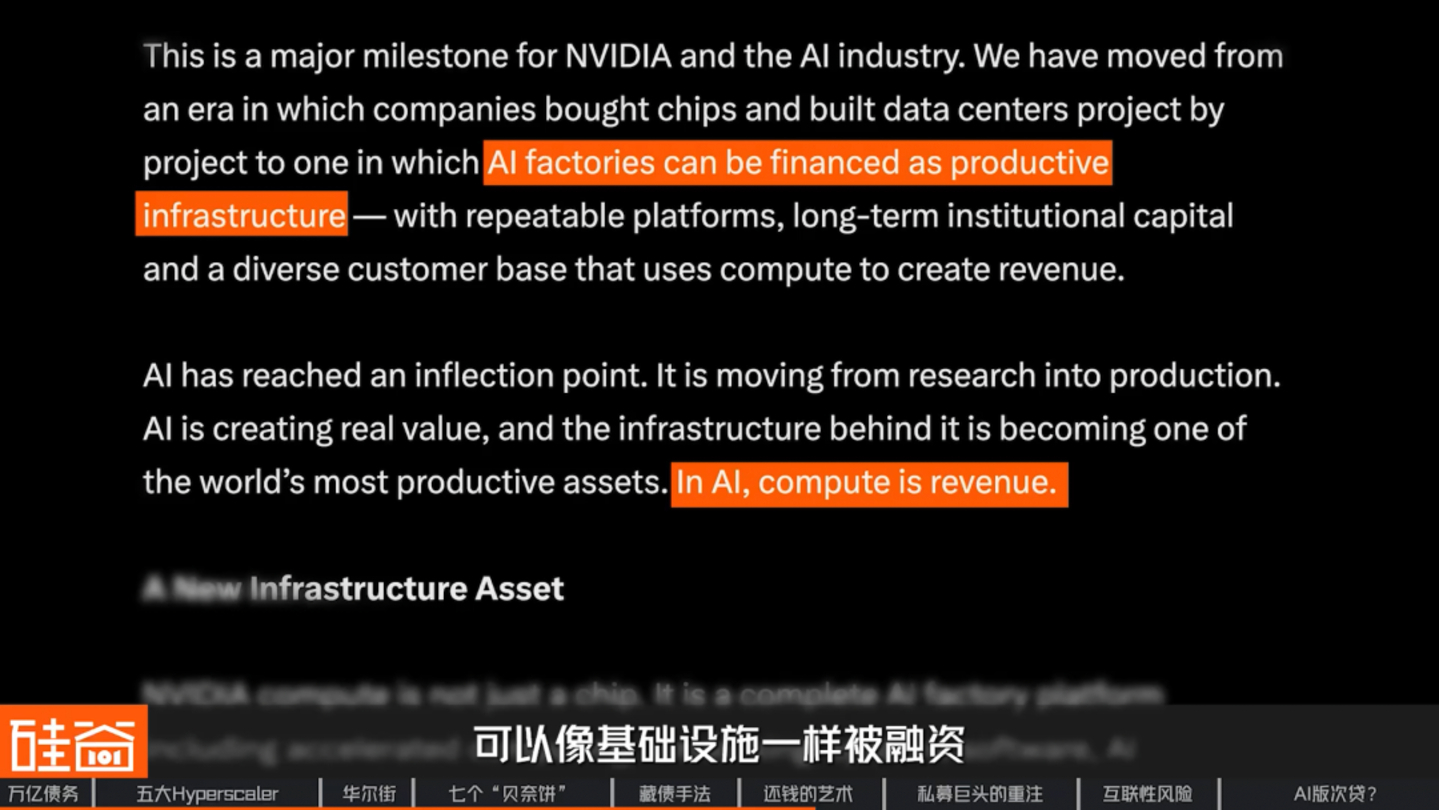
10 августа Дженсен Хуанг лично опубликовал на платформе социальных сетей X длинную статью под заголовком «(Вычислительные мощности Nvidia в области ИИ становятся инвестиционным классом активов)». В статье он объявил о создании специализированной платформы финансирования вычислительных мощностей ИИ совместно с шестью организациями: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs и KKR, с целью привлечения более 500 миллиардов долларов стороннего капитала. И почти все эти шесть названий мы уже встречали раньше.
Nvidia уточнила, что эти 500 миллиардов долларов — это не её собственная выручка, не обязательство какого-либо конкретного фонда или клиента, а общий объём социального капитала, который эти платформы мобилизуют в будущем. В статье она написала: «В эпоху ИИ вычислительная мощность — это доход», и считает, что фабрики ИИ можно финансировать так же, как и инфраструктуру.
Но для того, чтобы что-то можно было использовать в качестве залога, простого получения дохода недостаточно; необходимо ответить на другой вопрос: сколько это будет стоить через несколько лет? Ответ Хуан Жэньсюня состоит из двух частей:
Во-первых, пусть рыночные цены говорят сами за себя. Он заявил, что A100, выпущенный в 2020 году, останется коммерчески жизнеспособным и через шесть лет, а его экономический срок службы приближается к десяти годам. Между тем, стоимость годовой аренды H100 выросла с примерно 1,70 доллара за карту в октябре 2025 года до примерно 3,35 доллара в марте этого года, что повышает прибыльность самих видеокарт.
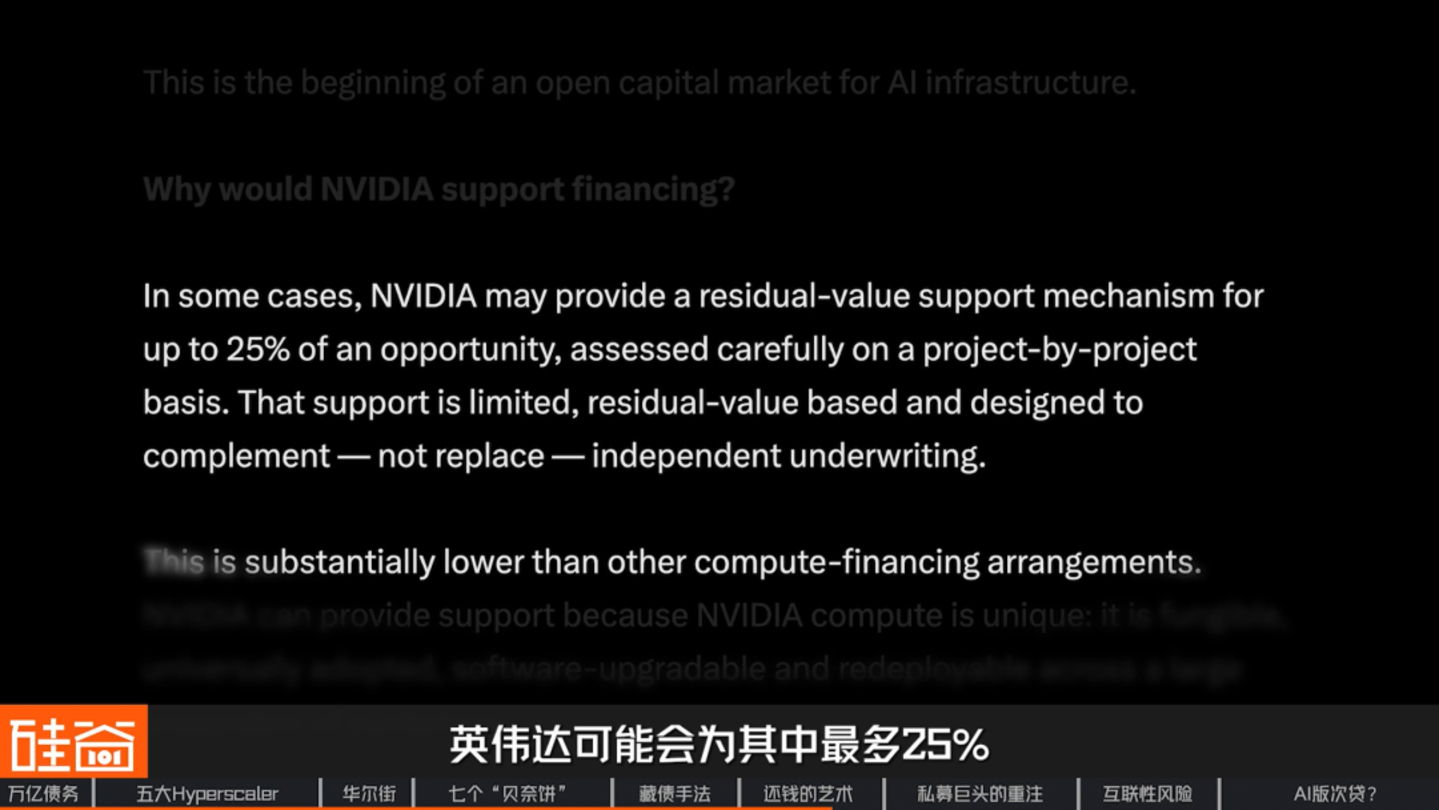
Второй уровень заключается в том, что сама Nvidia обеспечивает страховочную сетку. В своем твите он заявил, что для некоторых проектов Nvidia может предоставить «гарантию остаточной стоимости» в размере до 25%, подчеркнув, что этот процент значительно ниже, чем в других схемах финансирования вычислительной мощности на рынке.
Мы упомянули термин «поддержка остаточной стоимости» при обсуждении долга Hyperion в размере 27,3 миллиарда долларов. В рамках этого кредита Meta предоставила гарантии остаточной стоимости для центров обработки данных. Теперь не только арендодатели вмешиваются, чтобы покрыть убытки; этим занимаются даже продавцы платежных карт.
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
Я считаю, что у всего есть цена, и пока эта цена приемлема, всё хорошо. Даже из самой худшей капусты можно приготовить хорошее блюдо, если цена достаточно низкая.
В отличие от центров обработки данных, срок службы которых может составлять 10 или 20 лет, графические процессоры могут прослужить всего 5 лет или меньше. В этом случае, каков ваш риск? Или цена оправдывает это? Те, кто берет деньги в долг таким образом, скорее всего, относятся к числу наиболее рискованных участников всей цепочки рисков.
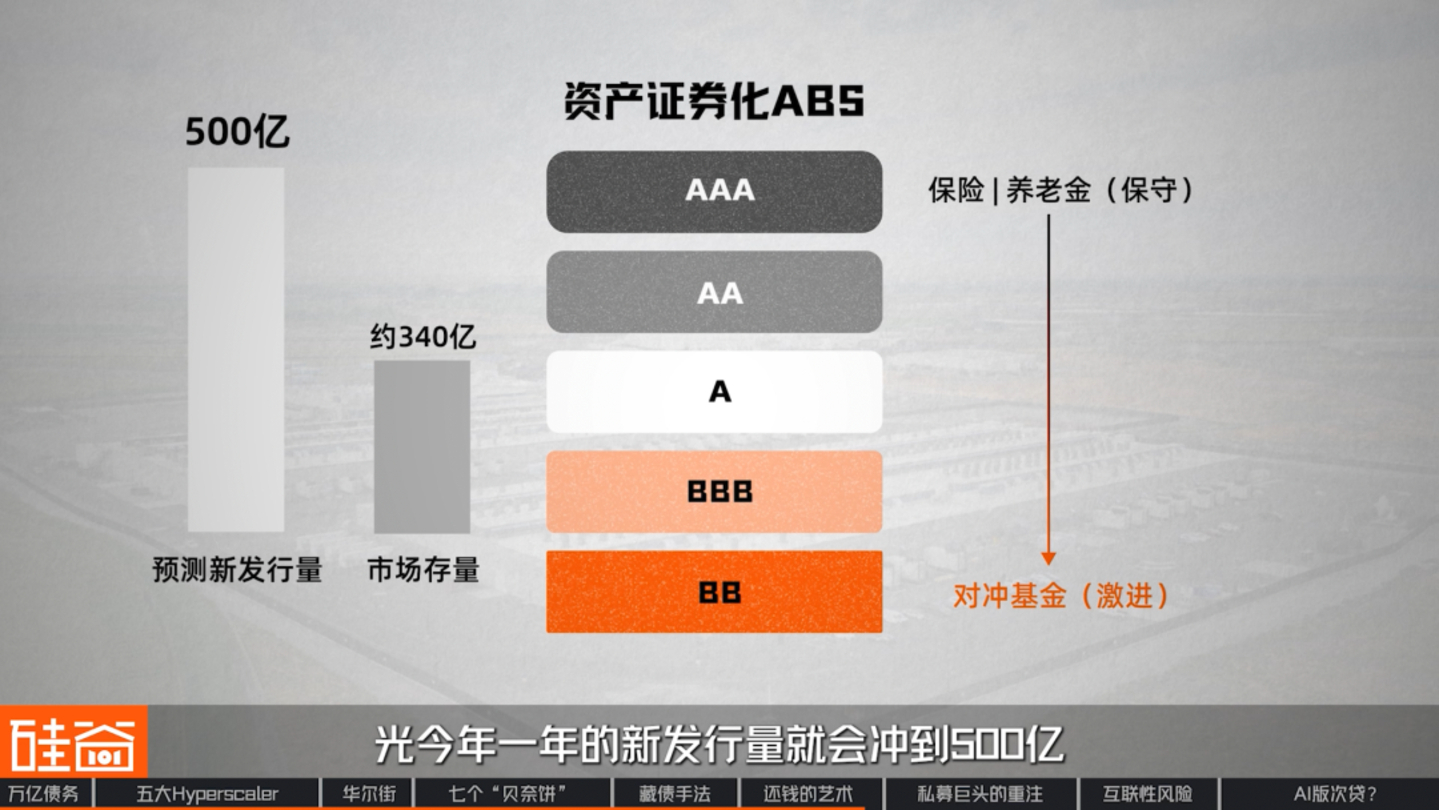
Второй распространенный тип кредитования — это ABS (обеспеченные активами ценные бумаги). Они представляют собой пакеты ценных бумаг, объединяющие будущий доход от аренды центров обработки данных в ценные бумаги, классифицируемые по траншам от AAA до BB, и продающие их инвесторам с различной степенью допустимого риска. В настоящее время рыночная капитализация этих ценных бумаг составляет приблизительно 34 миллиарда долларов, и институциональные инвесторы прогнозируют, что объем новых выпусков только в этом году достигнет 50 миллиардов долларов.
Третий тип несколько сложнее и называется SRT (Significant Risk Transfer — Передача значительного риска). В этом процессе банк оставляет кредит на своем балансе, но приобретает «страхование от первого убытка» у частного инвестиционного фонда, передавая риск невыполнения обязательств фонду, в то время как кредит остается зарегистрированным на имя банка. Это высвобождает больше капитала для новых кредитов. Рынок SRT уже составляет триллион долларов, и все чаще он используется для кредитов, связанных с искусственным интеллектом.
До сих пор мы разобрались, как скрывались эти долги, и обсудили, как Уолл-стрит различными способами манипулировала капиталом. Но остается один вопрос: кому на самом деле принадлежат эти недавно построенные центры обработки данных?
▍ Подсказки были подброшены пять лет назад
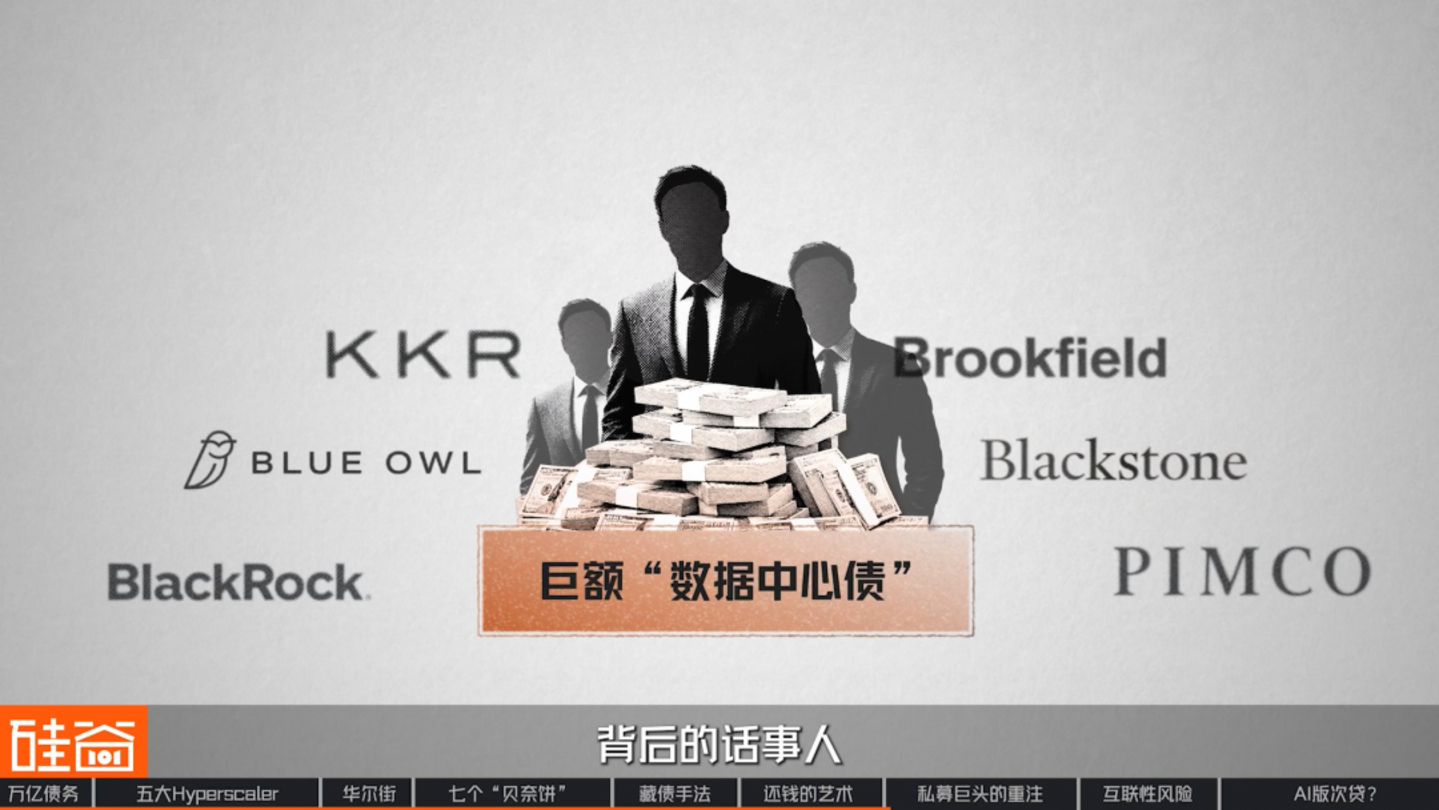
Если внимательно изучить имена, стоящие за этими кредитными сделками, мы обнаружим, что это всегда одни и те же несколько компаний: Blue Owl, Brookfield, PIMCO, Blackstone, KKR и BlackRock. Да, именно они являются ключевыми игроками, стоящими за этими огромными «долгами в сфере центров обработки данных». Что еще более удивительно, они планировали этот бизнес задолго до того, как началась волна искусственного интеллекта.
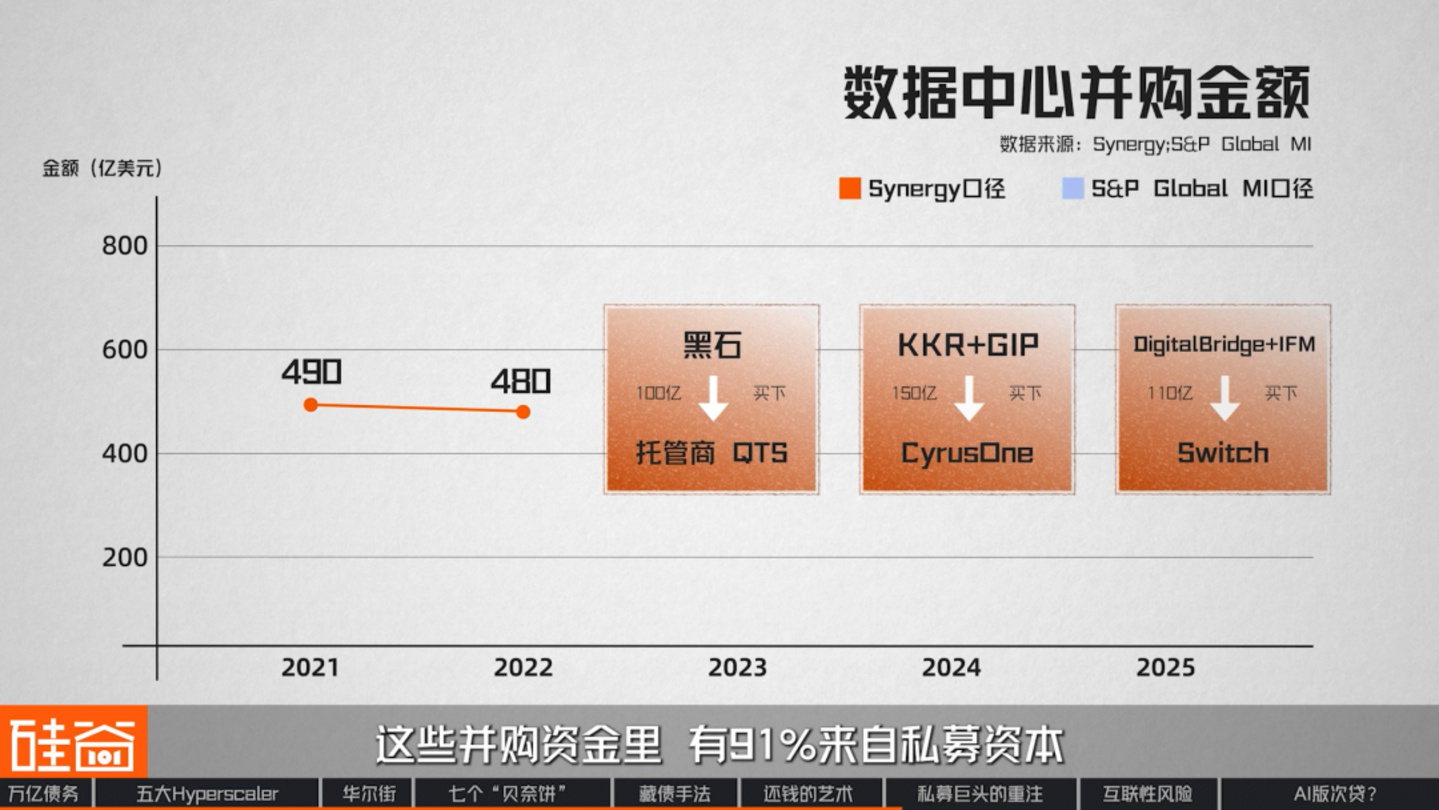
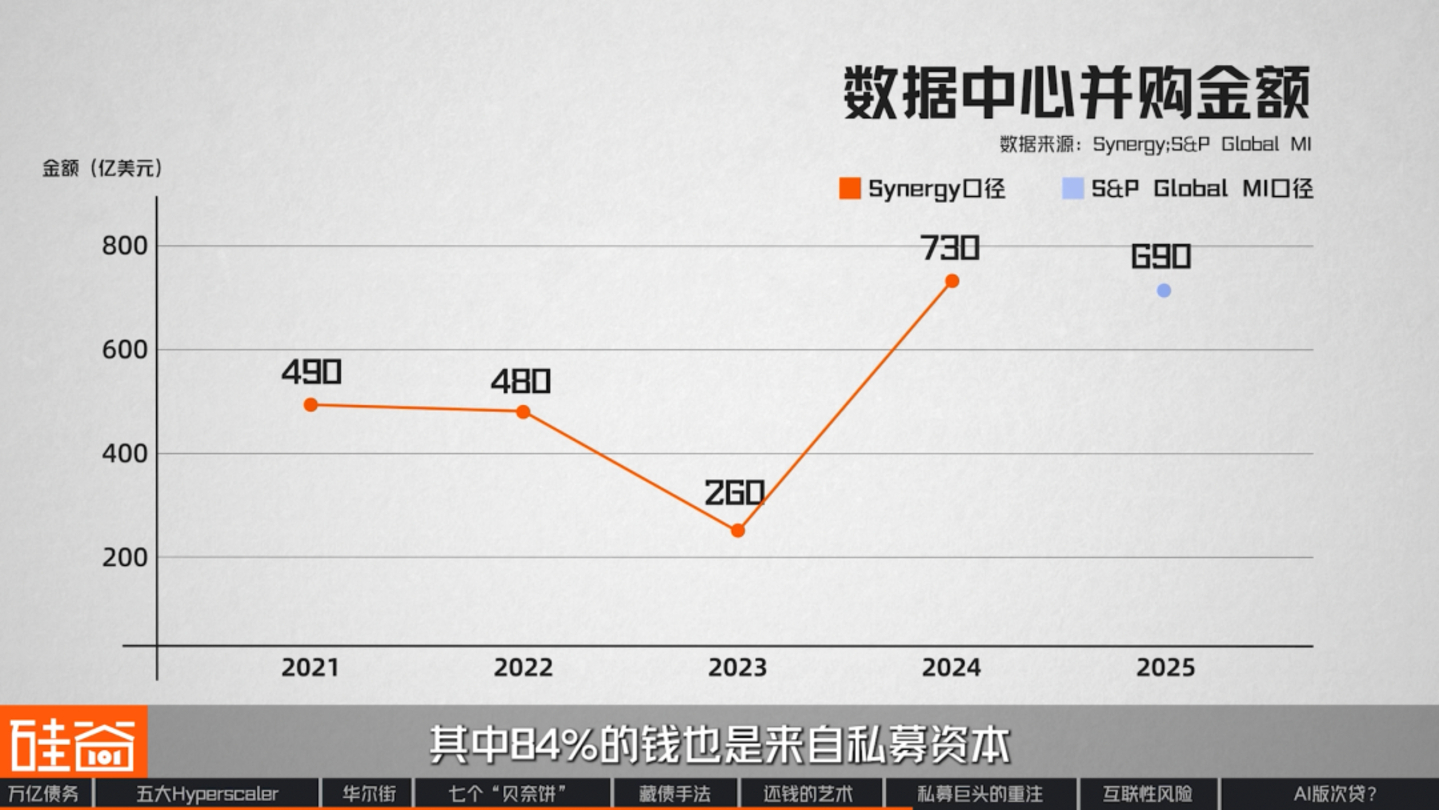
Вернемся к 2021 году. В том году объем слияний и поглощений в сфере центров обработки данных по всему миру составил 49 миллиардов долларов, установив на тот момент рекорд. В 2022 году эта цифра осталась на уровне 48 миллиардов долларов, при этом было совершено 187 сделок. Из этих приобретений 91% поступило от частных инвестиционных фондов.
Средний размер сделки вырос с 80 миллионов долларов в 2018 году до 235 миллионов долларов в 2022 году, увеличившись почти втрое за четыре года. Можно подумать, что они покупали серверы? Но на самом деле они покупали здания центров обработки данных, землю и уже подключенную электросеть.
Позже, в 2023 году, из-за повышения процентных ставок, объем сделок слияния и поглощения ненадолго снизился. Однако, начиная с 2024 года, он ежегодно достигает новых максимумов, при этом 84% средств поступает от частных инвестиционных фондов.
Почему эти гиганты в сфере управления активами так рано обратили внимание на эти объекты? Ответ на самом деле довольно прост: потому что арендаторы центров обработки данных — одни из самых кредитоспособных компаний в мире.
После пандемии COVID-19 широкое распространение онлайн-работы привлекло внимание Уолл-стрит к облачным вычислениям. Однако центры обработки данных чрезвычайно дороги, и хостинг-провайдеры не могут позволить себе строить их самостоятельно, поэтому им приходится искать партнеров. Арендаторами стали крупные облачные компании с высоким кредитным рейтингом, заключающие долгосрочные контракты на срок более десяти лет. Таким образом, в глазах Уолл-стрит центры обработки данных перестали быть просто технологическим бизнесом и стали стабильным источником дохода, подобным инфраструктуре.
В эпоху почти нулевых процентных ставок пенсионные фонды и суверенные фонды благосостояния с большими денежными резервами как раз и искали этот тип активов. Поэтому задолго до появления ИИ Уолл-стрит уже превратила управляемые центры обработки данных в бизнес по сдаче в аренду. Рассмотрим два типичных примера:
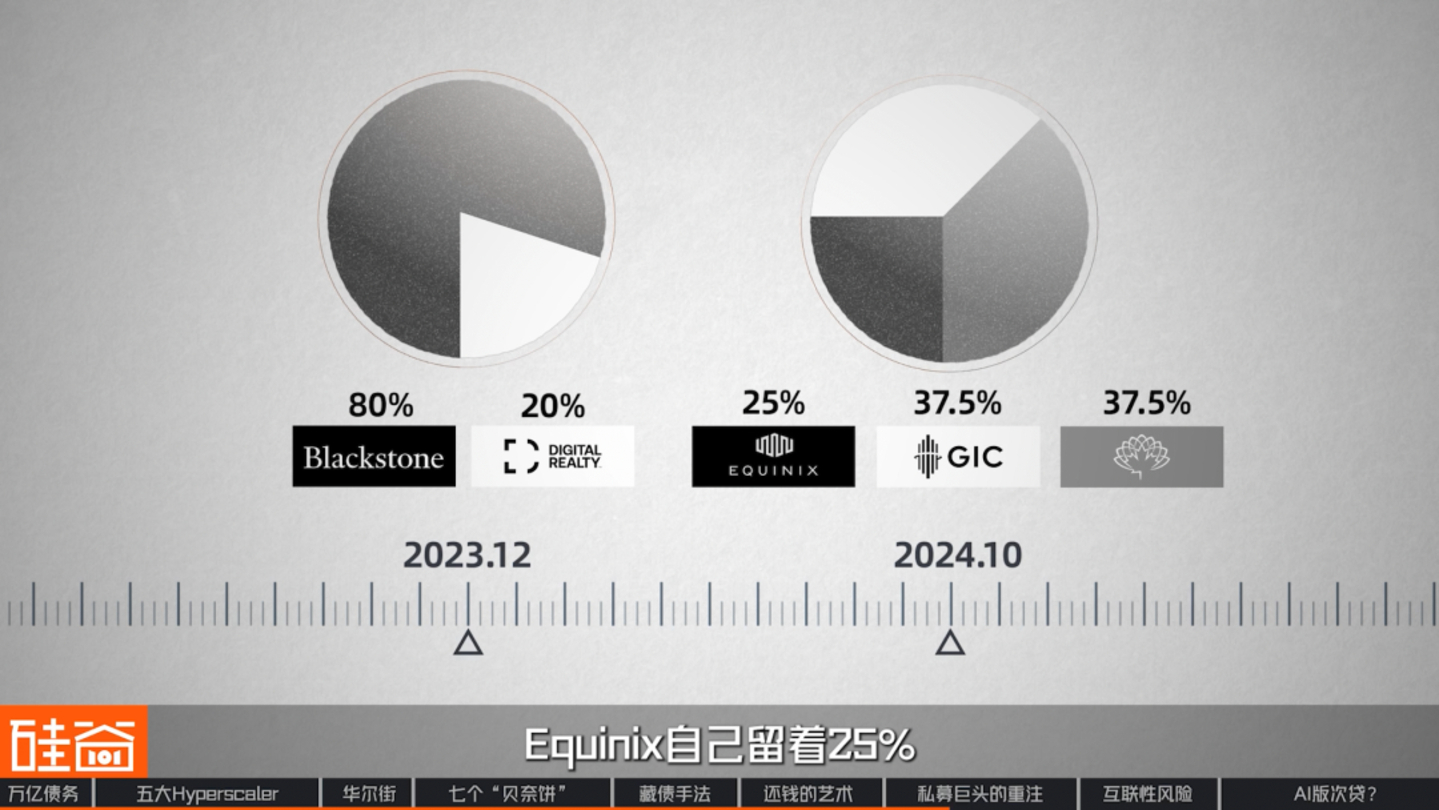
В декабре 2023 года Blackstone и компания Digital Realty, занимающаяся развитием объектов недвижимости для центров обработки данных, создали совместное предприятие стоимостью 7 миллиардов долларов. Доля в капитале составляет 80% для Blackstone и 20% для Digital Realty.
В октябре 2024 года Equinix, крупнейший в мире поставщик услуг хостинга для центров обработки данных, в партнерстве с суверенным фондом Сингапура и инвестиционным советом Канадского пенсионного плана создал совместное предприятие стоимостью более 15 миллиардов долларов. Каждому из двух инвесторов принадлежит 37,5% акций, в то время как Equinix сохраняет за собой только 25%.
Таким образом, оглядываясь назад, можно сказать, что структура долевого участия Meta "80/20" фактически уже существовала, и пропорции были точно такими же. Другими словами, к 2023 году все необходимое для бизнеса центров обработки данных для ИИ уже было на месте: структура была готова, арендаторы были готовы, и даже пропорции были готовы.
Но один вопрос остается без ответа: почему такая крупная сумма денег поступает от частных инвестиционных фондов? Это приводит нас к выводу об отступлении традиционных банков.
Уход традиционных банков
Логично предположить, что именно эту работу должен был выполнить банк. Но именно в этот момент человек, который больше всего подходил для этой задачи, покинул свой пост.
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Почему до финансового кризиса не существовала индустрия частного кредитования? Были лишь небольшие компании, предоставлявшие кредиты под высокие проценты. Почему же за последние 20 лет развилась такая масштабная индустрия частного кредитования? Одна из главных причин заключается в том, что правительства не позволяли банкам участвовать в высокорискованных операциях. Банки не были вовлечены, но спрос оставался, так кто же заполнит этот пробел? Так возникло частное кредитование; по сути, это дополнение к банкам. Многие высокорискованные кредиты, с которыми банки не могли справиться из-за нормативных ограничений и ограничений по заемным средствам, были переданы частному кредитованию, отсюда и существование этой индустрии.
Иными словами, эта отрасль всегда делала то, что банки не могут. В 2023 году эта граница была вновь расширена.
В марте 2023 года рухнул Silicon Valley Bank, что спровоцировало серию банковских кризисов. В июле того же года американские регуляторы предложили проект правил регулирования капитала под названием «Заключительный этап Базель III». Согласно этому проекту, с каждым дополнительным долгосрочным кредитом на крупную сумму, выданным банком по индивидуальному заказу, объем собственного капитала, который он должен поддерживать, значительно увеличится.
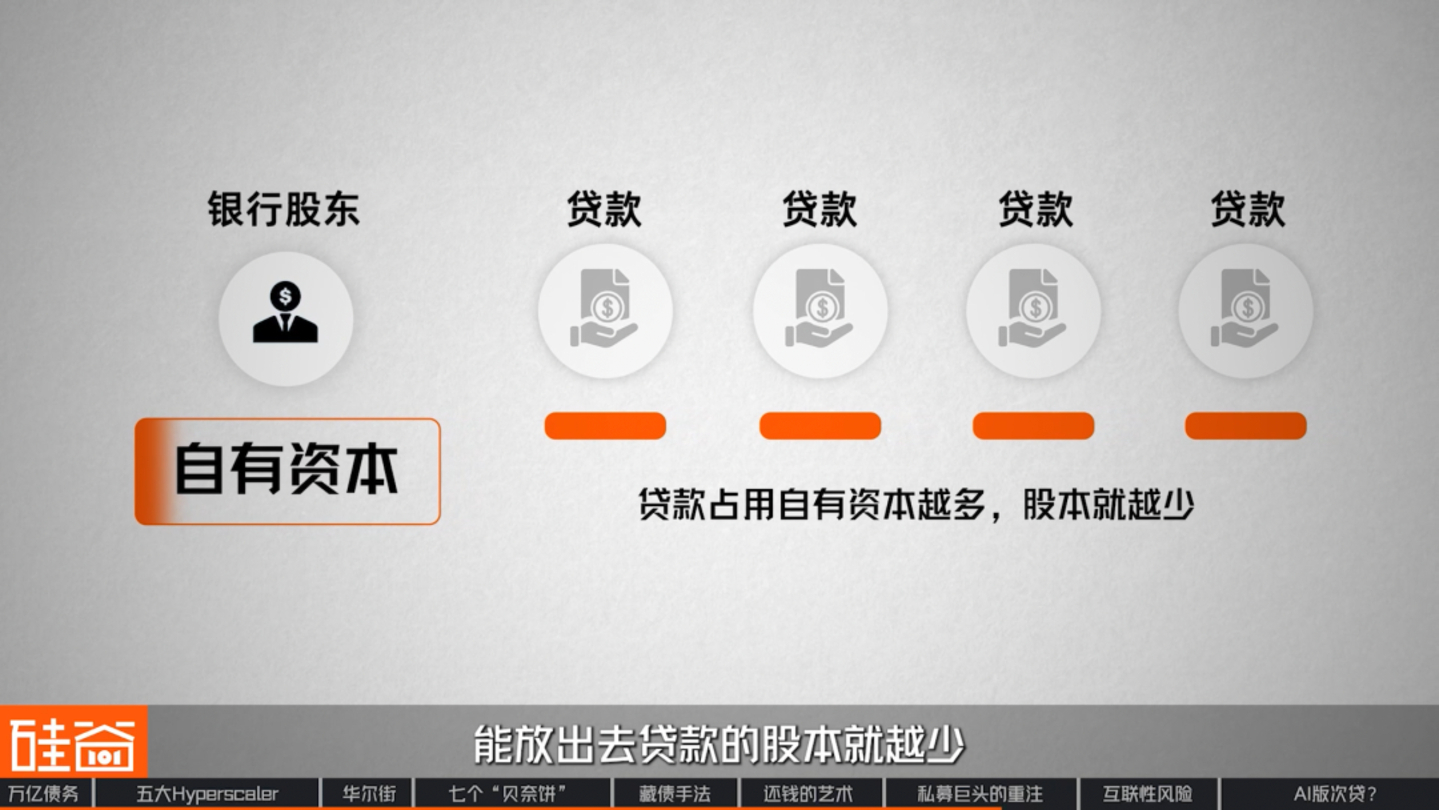
Акционерный капитал — это деньги, вложенные акционерами банка. Согласно нормативным актам, банки обязаны выделять часть этого капитала на каждый выданный ими кредит. Если кредит не удается вернуть, в первую очередь несут убытки акционеры, а не вкладчики. Чем больше акционерного капитала задействовано в кредите, тем меньше акционерного капитала остается доступным для будущих кредитов.
В результате вся банковская отрасль начала сокращать свои балансы, проявляя особую осторожность в отношении долгосрочных, крупномасштабных и нестандартных активов. В частности, центры обработки данных — это тот тип активов, которые банки меньше всего хотят держать на своих балансах: они часто имеют сроки погашения более десяти лет, связаны с огромными суммами денег и в значительной степени нестандартизированы.
С другой стороны, частный акционерный капитал подкрепляется страховыми аннуитетами и пенсионными фондами — настоящим долгосрочным капиталом, идеально отвечающим их потребностям. В результате инфраструктура искусственного интеллекта постепенно стала основным полем битвы за частное кредитование, в то время как традиционные банки все чаще отводятся на роль «посредников».
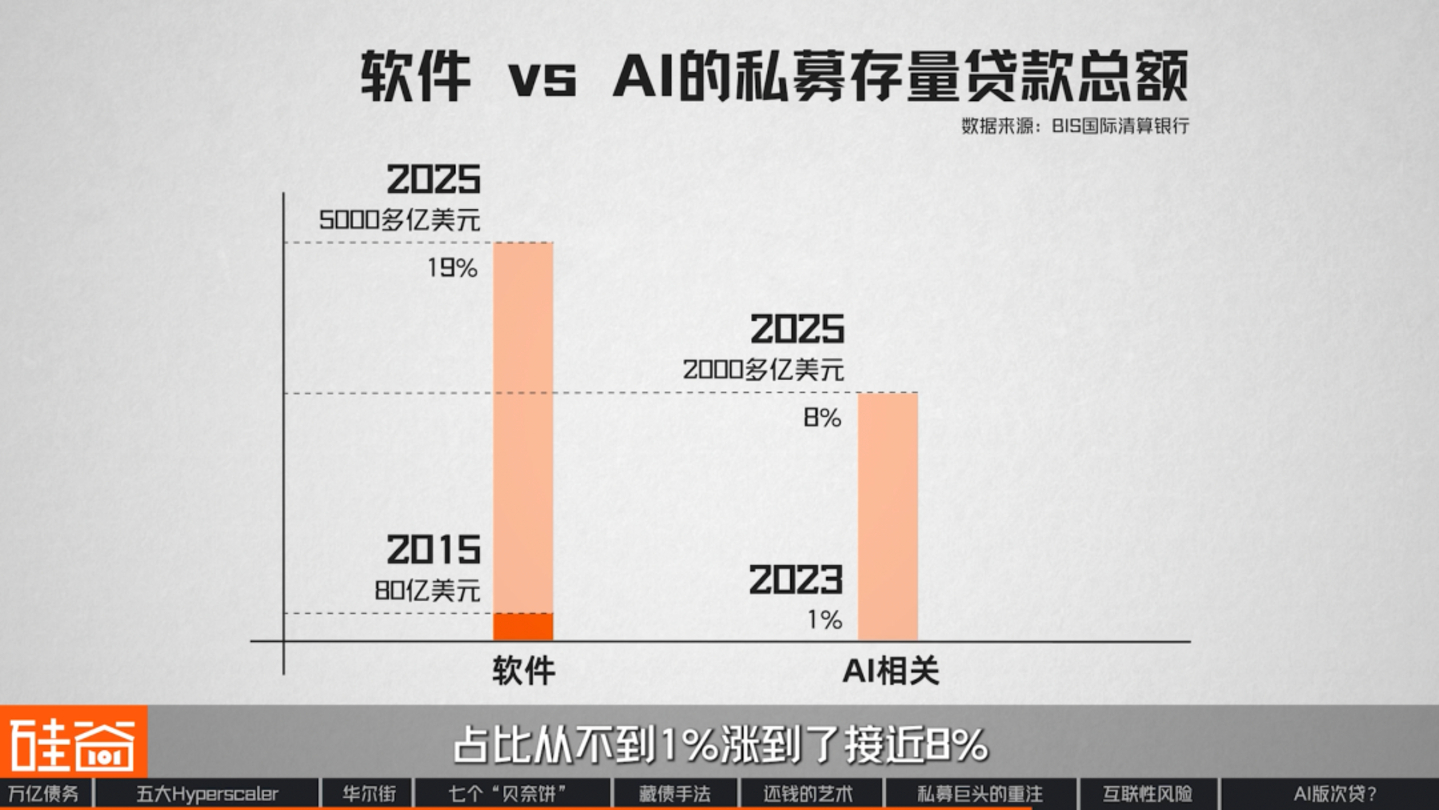
Как уже упоминалось ранее, крупнейшим сегментом частного кредитования за последнее десятилетие стало программное обеспечение SaaS. Сумма непогашенных кредитов — займов, которые фонды прямых инвестиций уже предоставили компаниям-разработчикам программного обеспечения, но еще не погасили, — выросла с менее чем 8 миллиардов долларов в 2015 году до более чем 500 миллиардов долларов к концу 2025 года, что составляет 19% от общего объема прямого частного кредитования. Другими словами, пятая часть средств, предоставленных фондами прямых инвестиций, была направлена компаниям, работающим в сфере SaaS.
За последние три года непогашенный объем кредитов, связанных с ИИ, вырос с нуля до более чем 200 миллиардов юаней, а их доля увеличилась с менее чем 1% до почти 8%. В настоящее время доля фондов прямых инвестиций, вкладывающих средства в области ИИ, выросла с 5% десять лет назад до 20%. По количеству сделок на сделки, связанные с ИИ, уже приходится 34%.
Рынок также меняется. Частные облигации, подобные упомянутым ранее от Hyperion, практически отсутствовали в секторе центров обработки данных в конце прошлого года. Однако статистика показывает, что сейчас этот рынок вырос более чем на 40 миллиардов долларов. Кроме того, прогнозируется, что инфраструктура ИИ привлечет еще 800 миллиардов долларов с рынка частного кредитования в течение следующих трех лет, превысив накопленный капитал компаний-разработчиков программного обеспечения за десятилетие. Означает ли это, что ключевые игроки в сфере центров обработки данных для ИИ переместились из банков в эти гиганты по управлению активами?
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
Нет необходимости их идеализировать; они просто являются каналом для предоставления финансирования. Компании по-прежнему могут выпускать облигации на рынке инвестиционных облигаций и рынке высокодоходных облигаций. В дальнейшем, если они не могут занять деньги, их можно рассматривать как кредиторов, предоставляющих высокопроцентные займы — ту часть, в которой традиционные институты не могут участвовать, но которую они обрабатывают. Я думаю, все делают то, что должны, и зарабатывают то, что должны.
С другой стороны, в этой волне развития инфраструктуры искусственного интеллекта положение гигантов в сфере управления активами может оказаться не таким уж и стабильным, как им кажется.
В марте этого года требования «Финала Базель III» были значительно смягчены, а коэффициент риска для корпоративных кредитов был снижен. Ранее банки были обязаны предоставлять в четыре раза больший акционерный капитал по обычным корпоративным кредитам, что фактически губило бизнес. Теперь это требование отменено, а требование к капиталу для банков, предоставляющих кредиты обычным предприятиям, восстановлено с четырехкратного размера в проекте до первоначального соотношения 1:1.
По оценкам самих регулирующих органов, это высвободит банкам более 1 триллиона долларов новых кредитных возможностей. Например, согласно отчетам, JPMorgan Chase уже выделил 50 миллиардов долларов на прямое кредитование.
Таким образом, традиционные банки возвращаются к борьбе за контроль над инфраструктурой ИИ. Возможно, захватывающая борьба только начинается. Но возникает вопрос: не подпитывает ли такой огромный долг, связанный с ИИ, и столь многочисленные финансовые маневры новый ипотечный кризис в эпоху ИИ?
В апреле 2026 года, вскоре после того, как фонд Blue Owl Fund столкнулся с резким оттоком средств, он выпустил новые облигации на сумму 400 миллионов долларов, которые были немедленно раскуплены рынком. Покупателем этих облигаций был только один: PIMCO, один из крупнейших в мире инвесторов в облигации, управляющий активами на сумму более двух триллионов долларов по всему миру. Другими словами, облигации, выпущенные одной частной инвестиционной компанией, были полностью поглощены фондом другой частной инвестиционной компании.
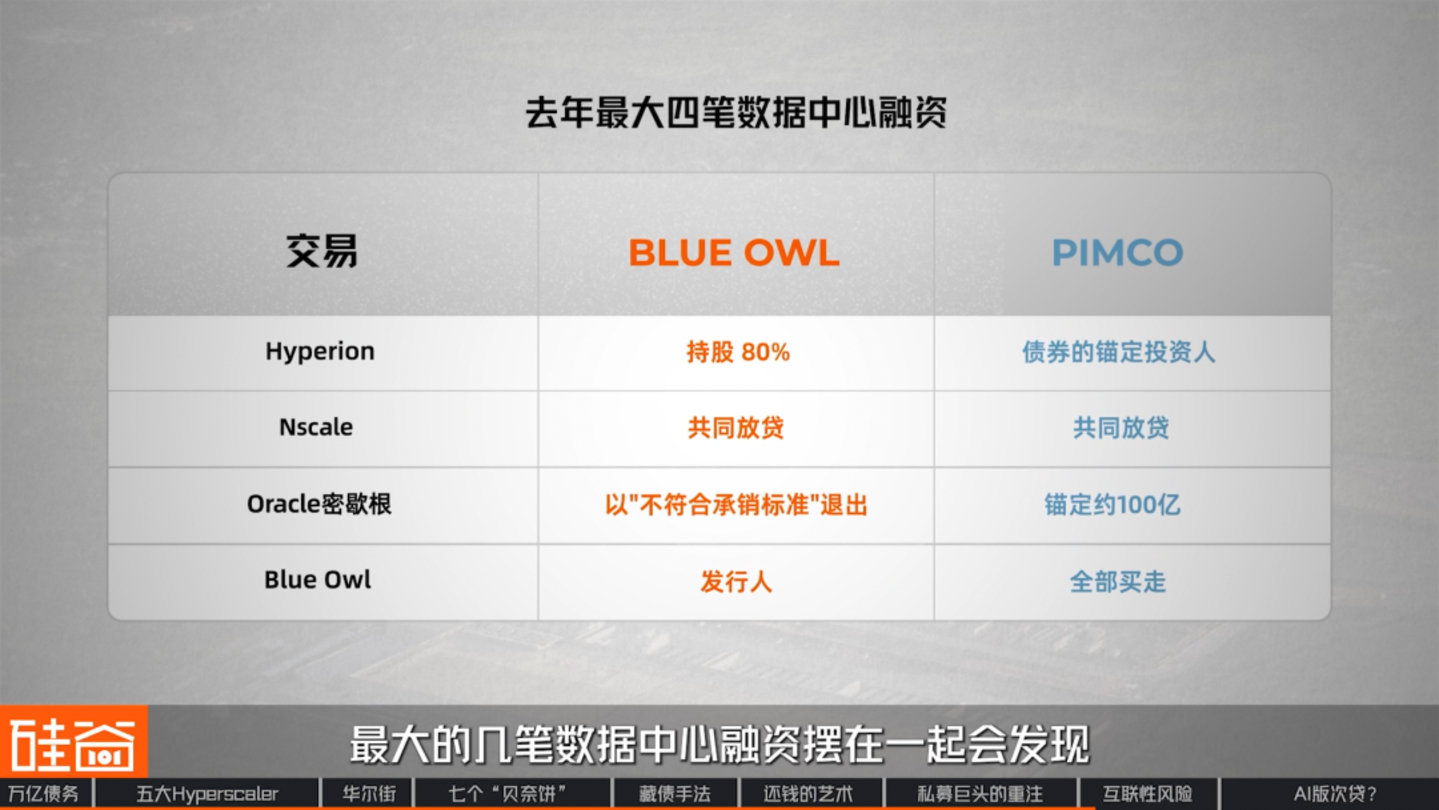
Если мы проанализируем некоторые из крупнейших раундов финансирования центров обработки данных за последний год, то обнаружим, что одни и те же два имени фигурируют в четырех совершенно разных местах.
Первой сделкой стал проект Hyperion компании Meta стоимостью 27,3 миллиарда долларов. Компания Blue Owl была акционером, владея 80% акций; PIMCO выступила основным инвестором в эти облигации. Одна компания финансировала строительство, а другая предоставила кредит на возведение здания.
Второй кредит представлял собой обеспеченный графическими процессорами заем в размере 1,4 миллиарда долларов от компании Nscale, предоставляющей облачные сервисы для искусственного интеллекта. На этот раз две компании поменялись ролями, став совместными кредиторами и партнерами по кредитованию.
Третья сделка касалась проекта Oracle в Мичигане стоимостью 16,3 миллиарда долларов. Компания Blue Owl отказалась от участия после его рассмотрения, сославшись на то, что он «не соответствует их стандартам андеррайтинга»; PIMCO взяла его на себя, установив базовую сумму примерно в 10 миллиардов долларов. Один и тот же проект был признан неподходящим, а другой – нет.
Четвертая сделка — это упомянутая ранее сделка на 400 миллионов долларов. На этот раз эмитентом является компания Blue Owl, а единственным покупателем — PIMCO.
Таким образом, за год отношения между этими двумя людьми менялись четыре раза. Но независимо от того, как менялись должности, деньги, которые приходили на смену, всегда поступали из одного и того же круга.
Регуляторы обратили внимание на эту проблему. В брифинге Управления финансовых исследований США в марте говорилось: «Эта концентрация подчеркивает взаимосвязь между традиционными финансовыми институтами и частной кредитной экосистемой». В майском отчете Совета по финансовой стабильности «взаимосвязь банков» также была названа основной уязвимостью отрасли.
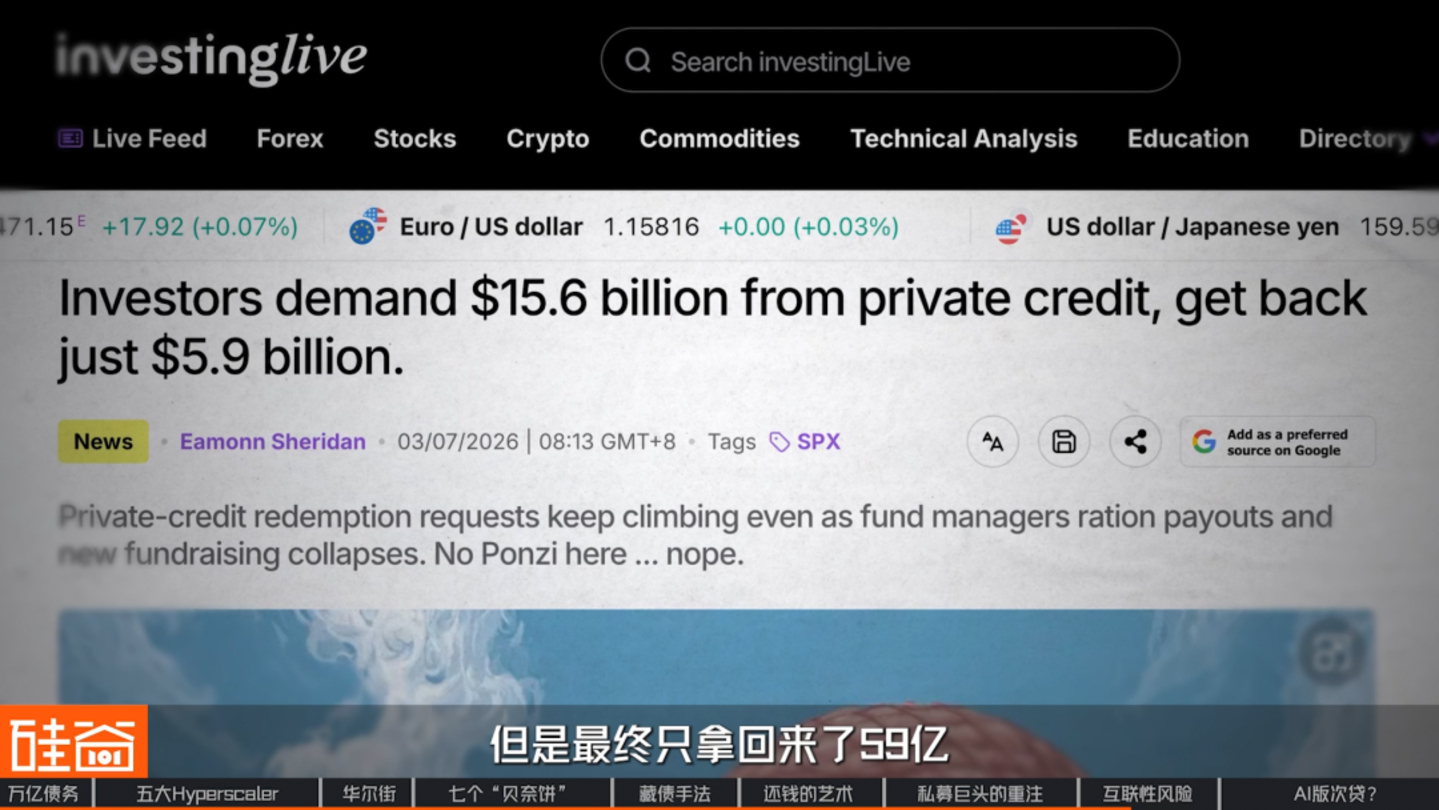
Во втором квартале этого года инвесторы подали заявки на выкуп паев на общую сумму 15,6 миллиарда долларов, но в итоге получили только 5,9 миллиарда долларов. Это расхождение не связано с попытками фондов объявить дефолт; у этих полуликвидных фондов обычно существует ежеквартальный лимит на выкуп паев, как правило, 5% от чистых активов фонда. Как только сумма выкупа превышает этот лимит, фонд распределяет возвраты пропорционально. Например, если вы подаете заявку на выкуп паев на 1 миллион долларов, вы можете получить только 380 000 долларов, а оставшаяся часть будет передана в очередь следующего квартала.
В том же квартале эти фонды обратились к рынку облигаций за заемными средствами. Они выпустили корпоративные облигации инвестиционного класса от имени своих управляющих компаний, чтобы пополнить собственный капитал и сохранить возможность продолжать кредитование. Apollo, BlackRock, Ares, Blue Owl — один за другим. Но средства, которые использовали эти фирмы по управлению активами, не были их собственными; они поступали от страховых компаний и пенсионных фондов. В настоящее время только пенсионные фонды обязались приобрести облигации, но еще не произвели платежей, на сумму почти 100 миллиардов долларов.
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Кто стоит за деньгами, которые покупают эти облигации — фонд, инвестирующий только в долгосрочные активы, хедж-фонд, банк или страховая компания? В Соединенных Штатах крупнейшими источниками финансирования, вероятно, являются пенсионные фонды, целевые фонды и благотворительные организации. Целевые фонды и благотворительные организации университетов являются частными фондами, но пенсионные фонды, по сути, — это деньги налогоплательщиков. Поэтому подавляющее большинство средств поступает из пенсионных фондов и суверенных фондов благосостояния. Другими словами, в конечном итоге, расходы оплачивают налогоплательщики.
Таким образом, эта цепочка финансирования, по всей видимости, циркулирует среди приближенных, но у нее есть выход: пенсионные счета обычных людей.
Ещё более проблематичным является аспект обеспечения. Другие отрасли берут долгосрочные кредиты под залог автомагистралей, мостов или заводов — зданий, которые могут прослужить десятилетия, что соответствует сроку погашения долга. Однако значительная часть долга, связанного с ИИ, обеспечена видеокартами.
Государственные облигации, выпущенные этими технологическими гигантами, имеют сроки погашения на десятилетия вперед. Но видеокарты, купленные на эти деньги, полностью амортизируются за пять-шесть лет. Аналитические отчеты рынка показывают, что видеокарту H100 к третьему году эксплуатации можно продать только за 45% от ее первоначальной цены. Однако срок амортизации определяется самими технологическими компаниями; чем дольше этот период, тем ниже ежегодные амортизационные расходы и тем выше прибыль на бумаге.
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Ранее мы говорили, что теоретически амортизация длится менее 3 лет. Теперь же каждый облачный провайдер амортизирует оборудование как минимум 6 или 7 лет, включая заводы, срок службы которых увеличился с 10 до 20 или 30 лет. Очевидно, что все используют бухгалтерские уловки, но это делает не только Microsoft; предыдущие пять компаний поступали точно так же. Это не изобретение Microsoft.
Некоторые фирмы, занимающиеся короткими продажами, подсчитали это и считают, что недооцененные потери в течение следующих трех лет составят сотни миллиардов долларов.
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
Кредитный рынок на самом деле очень сложный. Здесь нет правильного или неправильного ответа, и это не означает, что рынок сошёл с ума. В этом цикле и в этой ситуации графические процессоры стали относительно ценными активами; они имеют залоговую ценность. Вопрос лишь в том, по какой цене, что, на мой взгляд, важнее.
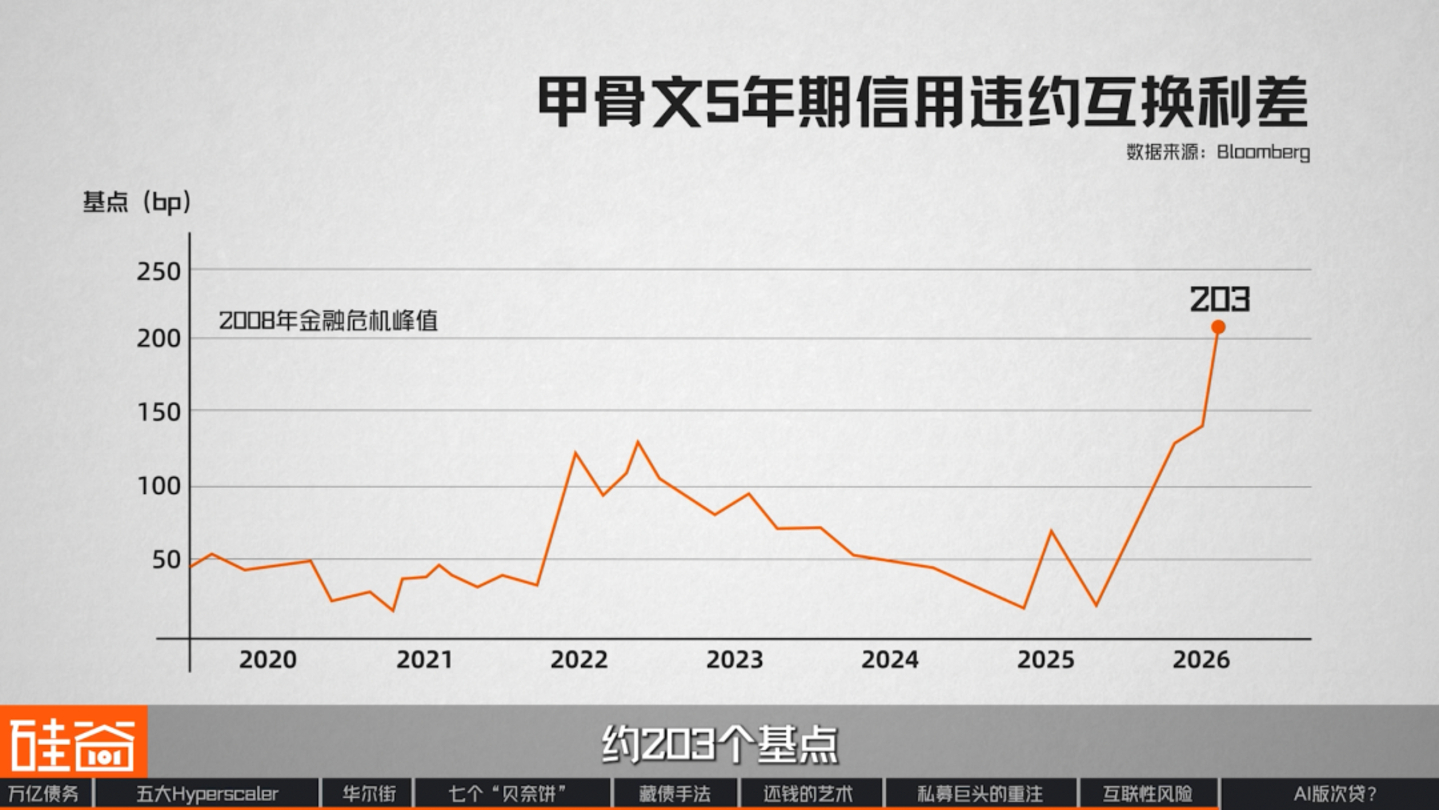
В настоящее время рынок кредитных дефолтных свопов (CDS), похоже, учитывает этот риск. Тем, кто смотрел фильм «Большая короткая продажа» (The Big Short), название должно быть знакомо. По сути, это страховой полис от дефолта, и цена этой страховки отражает оценку рынком риска дефолта. Чем выше премия, тем опаснее рынок считает этот риск.
Не так давно цена CDS от Oracle побила исторические рекорды, достигнув самого высокого уровня с момента финансового кризиса 2008 года, примерно в 203 базисных пункта. Является ли это тревожным сигналом?
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
В последнее время CDS этих компаний резко выросли. Возьмем, к примеру, Oracle. До этого Oracle была настоящей «дойной коровой». Компания не вкладывала много средств и полагалась на свои существующие продукты и клиентов для получения пассивного дохода.
Важно понимать, что у инвесторов, владеющих кредитами, и инвесторов, владеющих акциями, совершенно разные взгляды. Кредитора, предоставляющего деньги Oracle, не волнует, насколько хорошо компания будет работать в будущем; его интересует только одно: обанкротится ли она и сможет ли погасить кредит?
Однако бизнес-модель Oracle претерпела полную трансформацию; компания начала брать кредиты для построения своей инфраструктуры. С точки зрения задолженности, это уже не та же самая компания. Естественно, все, что связано с долгом, будет расти в цене.
Я думаю, это нормальная переоценка. Хочу подчеркнуть, что это не тревожный сигнал, а скорее рынок делает то, что должен делать: переоценивает этот бизнес. Эти компании перейдут от бизнеса с минимальными активами и отличным свободным денежным потоком к строительному циклу, с которым они, возможно, никогда раньше не сталкивались. Свободный денежный поток может стать отрицательным, что потребует непрерывного строительства, как в нефтяных компаниях, и кредитный рынок переоценивает это изменение.
Итак, если рынок действительно способен это рассчитать, то что именно он рассчитывает? В прошлом месяце Microsoft предоставила нам возможность ясно это увидеть.
Компания Microsoft объявила, что начиная с 2027 финансового года срок амортизации центров обработки данных и офисных зданий будет увеличен с 15 до 25 лет. Также было заявлено, что в будущем больше договоров аренды центров обработки данных будут переведены из финансовой аренды в операционную, и, следовательно, больше не будут включаться в капитальные затраты. Это снизит сумму капитальных затрат на 2026 год с примерно 190 миллиардов долларов до примерно 175 миллиардов долларов. В день публикации отчета о доходах цена акций Microsoft выросла на 9%. Но действительно ли одобрение рынка в отношении Microsoft обусловлено простой корректировкой бухгалтерской отчетности?
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Это мало связано со статистическими методами. Люди могут на пару секунд прийти в восторг, но Уолл-стрит вскоре поймет, что это всего лишь изменение методологии; фактическая сумма затрат осталась той же. Что действительно подстегнуло рост цены акций, так это значительно превзошедший ожидания рост собственного облачного бизнеса, Microsoft Azure, превысивший 40%. Это указывает на то, что рост был в основном обусловлен арендой вычислительных мощностей для ИИ, что демонстрирует высокий спрос со стороны конечных пользователей.
Крупные и малые предприятия действительно платят наличными за аренду вычислительных мощностей, предоставляемых Microsoft. Исходя из цен, взимаемых с клиентов, можно рассчитать, что затраты на приобретение микросхем, памяти и строительство центров обработки данных окупаются примерно за три года. Соответствующая рентабельность инвестированного капитала (ROIC) составляет около 30%, что является разумным уровнем. Поэтому они считают подход Microsoft жизнеспособным.
Брюс Лю (刘沁东)
Генеральный директор и главный инвестиционный директор Esoterica Capital (Ji Rong Investment)
Последние несколько недель характеризовались значительной склонностью к избеганию рисков. Думаю, рынок это поощряет, особенно его облачная платформа Azure, которая демонстрирует рост. В то же время Meta оказалась в невыгодном положении.
Meta была наказана рынком по простой причине: она тоже тратила деньги, но темпы монетизации были неясны. Поэтому, вознаграждает ли рынок или наказывает за капиталовложения, во многом зависит от преобладающей точки зрения. Когда рынок уверен в ИИ, тратить деньги — это правильно; когда рынок вступает в фазу коррекции или нарратив об ИИ ослабевает, тратить деньги — это неправильно.
Что касается отражения в балансе или вне баланса, я думаю, это вопрос бухгалтерского учета. Я не считаю это преднамеренным сокрытием, потому что все учитывают эти факторы при расчетах. В конечном итоге, все смотрят на то, сколько денег компания фактически потратила.
Более того, вся эта информация находится в открытом доступе; каждый может ее увидеть. С другой стороны, пока проводится исследование, нет намерения что-либо скрывать. Я думаю, это стандартная бухгалтерская практика, и так делалось исторически.
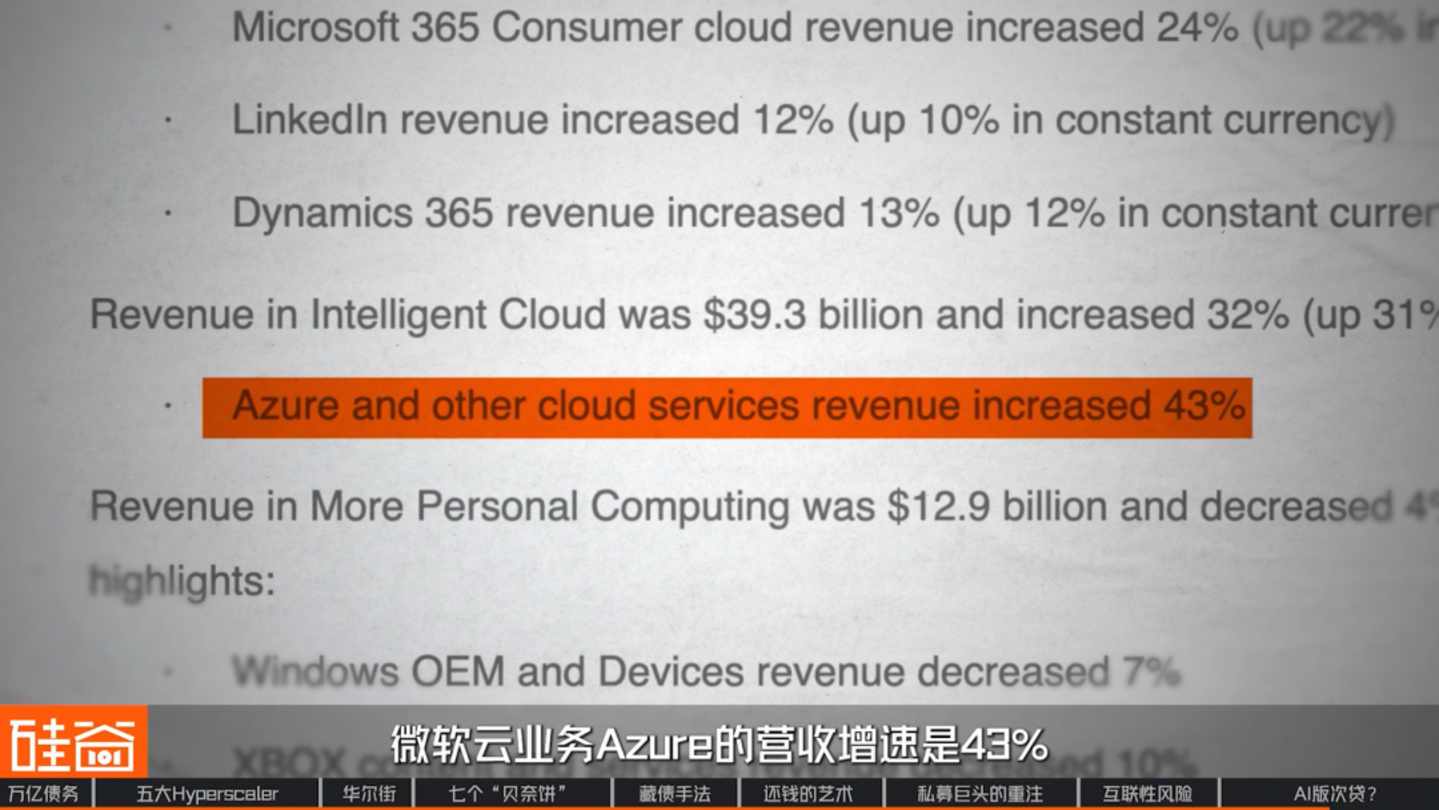
В последнем квартале выручка облачного бизнеса Microsoft Azure выросла на 43%, что является самым быстрым темпом роста за последние годы. Тем временем выручка от подписанных, но еще не учтенных контрактов достигла 678 миллиардов долларов, что на 84% больше, чем годом ранее.
Но по-настоящему примечательным является не сам темп роста, а то, кто тратит эти деньги.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
Таким образом, пока темпы роста в этой области остаются очень стабильными, а объем токенов увеличивается, поскольку все структуры финансирования должны вернуться к денежному потоку, это может продолжаться.
Я думаю, что отслеживание облачных сервисов, таких как Microsoft, является более разумным индикатором. Пока этот сегмент растет, это можно считать продолжающимся циклом инвестирования. Нам нужна его рентабельность инвестиций (ROI), и у компании достаточно денежных средств, но сейчас это меня не беспокоит.
Поэтому рынок на самом деле не интересует, как меняются стандарты бухгалтерского учета. Его волнует лишь то, превратились ли эти деньги в реальную выручку. Это также объясняет, почему эти огромные внебалансовые долги не вызывают такой тревоги у профессиональных инвесторов. Но самое главное, с их точки зрения, нынешний масштаб «долга центров обработки данных» все еще довольно невелик.
Роб Ли
Управляющий партнер Amont Partners, Нью-Йорк
Несмотря на значительные инвестиции в эту отрасль, ее общий размер все еще относительно невелик по сравнению с долей рынка жилья в ВВП в 2007 и 2008 годах, поэтому я считаю маловероятным, что она создаст системный риск.
Во-вторых, ключевое различие заключается в том, что тогда именно банковская система США взяла на себя основной долг и риски, поэтому жилищный кризис стал системным кризисом для всей банковской отрасли США. Однако за последние 20 лет банковское регулирование в США стало относительно строгим, а уровень заемных средств, как правило, низким, что затрудняет возникновение подобной ситуации, которая могла бы потянуть за собой всю банковскую отрасль США.
Кристина Сюй
Инвестор в инфраструктуру искусственного интеллекта из Силиконовой долины, основатель (инициатор неконсенсусных идей)
В целом, я считаю, что этот рынок по-прежнему очень велик. С точки зрения мощностей, задолженность этих центров обработки данных уже вошла в так называемый рынок корпоративных облигаций на триллион долларов, а деньги, привлеченные за счет облигаций центров обработки данных (проектное финансирование), на самом деле являются лишь каплей в море на рынке корпоративных облигаций.
Рынок объемом в триллион долларов, категория, составляющая лишь небольшую часть от общего объема, и группа банков с более жестким регулированием и меньшим уровнем заемного финансирования. Именно поэтому, по мнению инсайдеров отрасли, концепция «кризиса субстандартных ипотечных кредитов, вызванного искусственным интеллектом», может оказаться несостоятельной.
В этой статье мы проанализировали различные методы «переноса» долга из финансовой отчетности. Следует отметить, что когда Уолл-стрит встречается с Силиконовой долиной, эти люди действительно знают, как играть в эту игру. Но это отражает тот факт, что искусственный интеллект меняет структуру капитала технологических компаний, а также меняет то, как вся финансовая система оценивает технологии.
Эта хитроумная структура имеет свою цену на каждом уровне: корпоративные облигации, проектное финансирование и частное кредитование — каждый из них имеет свою цену. Однако, хотя баланс можно привести в порядок, риск не исчезает. Он просто сокращается, упаковывается, гарантируется, а затем распределяется по этой финансовой цепочке между разными людьми.
В течение последних двух десятилетий рынок привык рассматривать технологические компании Кремниевой долины как бизнес с минимальными активами: пишут код, продают программное обеспечение, генерируют денежный поток, а затем используют эти деньги для выкупа акций. Но искусственный интеллект меняет эту логику. Сегодняшняя конкуренция в сфере передовых технологий все больше напоминает рынок недвижимости: борьба за микросхемы, приобретение электроэнергии, покупка земли и строительство центров обработки данных. А затем использование денежного потока в течение следующих десяти или двадцати лет для оплаты сегодняшнего строительства.
Сегодняшние события основаны на предположении о будущем: спрос на токены ИИ будет продолжать быстро расти, и Кремниевая долина и Уолл-стрит делают ставку на это будущее общего искусственного интеллекта (AGI). Однако, прежде чем это будущее наступит, действительно ли риски поддаются контролю? Действительно ли безрисковы долги центров обработки данных, которые, по словам участников, «по-прежнему невелики»? Где находятся пузыри на этом рынке, и когда они лопнут? Эти вопросы следует поднимать по мере того, как рынок капитала сходит с ума от ИИ, и мы будем продолжать следить за ними.
(Источник: TMTPost)