


Движение биткоина с $64,000 до уровня выше $79,000 за четыре торговые сессии представляет собой одно из самых заметных ралли для этого актива в 2026 году. Немедленным катализатором стало объявление Министерства финансов США от 19 августа, которое удвоило лимит для операций по выкупу долгосрочных облигаций с $2 млрд до $4 млрд за одну операцию — с 9 сентября по 4 ноября. Криптовалютный рынок воспринял эту меру как сигнал стимулирующего характера, что привело к ликвидации примерно $4 млрд по коротким позициям и подняло цену биткоина на 25%.
В этой статье рассматриваются механизмы передачи, которые связали решение Казначейства по управлению собственной задолженностью с движением цены такого масштаба, а также оценивается устойчивость этого движения относительно лежащих в основе макроэкономических фундаментальных факторов.
Механика выкупа: что на самом деле произошло
Казначейство под руководством министра Скотта Бессента объявило, что увеличит объем своих выкупов долгосрочных казначейских облигаций. Позднее Бессент заявил, что $4 млрд — это «минимальный порог, а не потолок», предполагая, что сумма может вырасти. Объявление было сделано за один день до того, как доходность 30-летних облигаций достигла 5,34% — своего максимума с 2007 года.
Критически важно понимать разницу между этой операцией и количественным смягчением (QE) именно с точки зрения механики. Выкуп Казначейства предполагает, что государство покупает существующие облигации, выпуская новый краткосрочный долг для финансирования операции. Он не расширяет денежную базу — в отличие от QE Федеральной резервной системы, которое создает новые банковские резервы. Как отметил аналитик CoinEx: «механически выкуп — это не QE, но прежде всего инструмент управления ликвидностью и структурой обязательств Казначейства».
Однако рынок работает с ожиданиями, а не с механикой. Возникшее ожидание было таким: эта мера является первым шагом к более мягкой политике — интерпретация, которую некоторые аналитики назвали «не-QE». Это расхождение между операционной реальностью и восприятием рынка образует центральную ось для понимания движения цены.
Воздействие на Bitcoin проходило через три взаимосвязанных канала.
Во-первых, подавление доходностей. Объявление достигло своей непосредственной цели: доходность 30-летних облигаций упала с 5,34% до примерно 5,19%, а доходность 10-летних снизилась примерно на 6 б.п. до 4,66%. Падение доходностей делает правительственный долг менее привлекательным как актив «тихой гавани», приносящий доход, направляя капитал в более рискованные активы. Золото выросло на 2,7% до $4 528 за унцию, и Bitcoin последовал похожей траектории.
Во-вторых, ослабление доллара. Вмешательство Казначейства оказало понижательное давление на курс доллара США, что подтолкнуло традиционные и альтернативные активы «тихой гавани». 90-дневная корреляция между Bitcoin и золотом достигла наивысшего уровня со времен пандемии, усилив аргумент в пользу Bitcoin как хеджа от обесценивания валюты.
В-третьих, и это наиболее важно с точки зрения непосредственного влияния на цену, — шорт-сквиз. Криптовалютный рынок накопил рекордные позиции в шортах. Когда доходности снизились и Bitcoin начал расти, трейдеры, стоявшие внизу, были вынуждены закрывать позиции, покупая Bitcoin, чтобы закрыть свои шорты. Этот механизм многократно усилил восходящее движение. Ликвидации были существенными: примерно $3,3 млрд в среду и еще $1,25 млрд в четверг и пятницу суммарно — итого между $3,5 и $4 млрд позиций в шортах, которые были ликвидированы. Ключевой причиной ралли стало не само по себе выкупление, а чрезмерная концентрация шорт-позиций на рынке.
Сигнал против фундаментальных факторов
Ключевое различие, которое участникам рынка нужно учитывать, заключается в следующем: Казначейство не вбрасывает в систему новую ликвидность; оно покупает долгосрочные долговые инструменты и выпускает краткосрочный долг. Это операция по рефинансированию, а не событие денежной эмиссии. Как предупреждал Дэн Готтландер, глобальный руководитель трейдинга USD и CAD в Citi: Казначейству «все равно придется выпускать долг в других сегментах, чтобы покрыть дефицит».
Тем не менее рынок воспринял эту меру как сигнал того, что Казначейство и ФРС действуют согласованно в направлении расширения. Беймена Абебе из Galaxy Digital утверждал, что ФРС «активно делает QE», потому что ее баланс расширяется, в то время как Казначейство покупает долгосрочные бумаги и переиздает их в коротком конце. Хотя с точки зрения строгой механики это толкование спорно, оно имеет валидность с точки зрения восприятия политики.
Проблема заключается в том, что эффект на рынке облигаций оказался кратковременным. Вмешательство Казначейства имело прямое влияние менее чем на один день. Долгосрочные доходности ненадолго снизились, но затем снова оказались под давлением и завершили неделю примерно на прежнем уровне. К 20 августа доходность 30-летних облигаций уже вернулась к 5,24%, восстановив примерно половину снижения предыдущего дня. Бессент заявил CNBC, что рынок «слегка переотреагировал».
Технические уровни и устойчивость ралли
Bitcoin превысил несколько важных технических уровней во время ралли: себестоимость краткосрочных держателей на уровне $67 138, 200-дневную скользящую среднюю на $68 969 и реализованную рыночную среднюю на $75 689 — показатель, который отфильтровывает утерянные монеты и измеряет базис затрат активных инвесторов. Однако сейчас актив сталкивается с зоной сопротивления в диапазоне $80 000–$83 000.
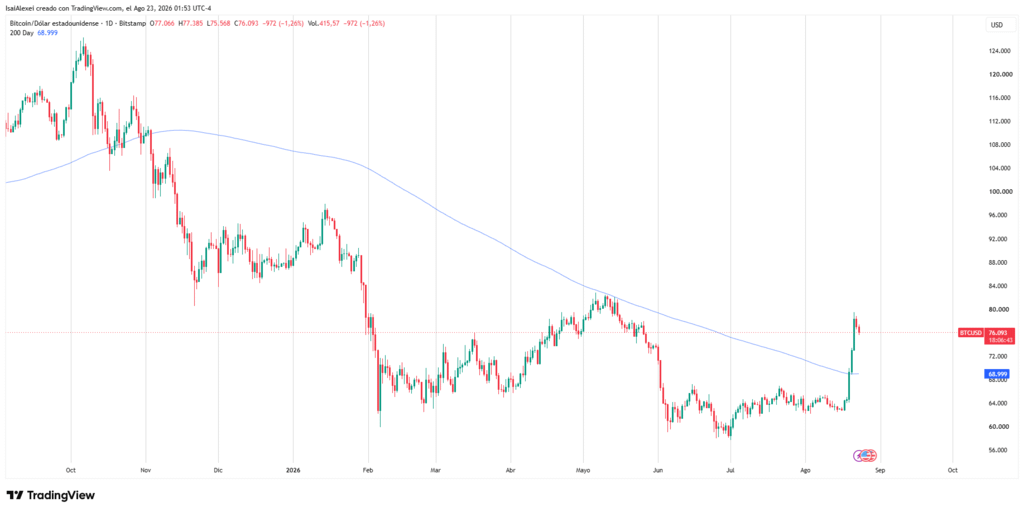
Технический анализ предполагает, что движение было вызвано прежде всего закрытием шортов, а не органическим накоплением. Как отмечал отчет PrimeXBT: «ликвидационное закрытие шортов может подтолкнуть Bitcoin выше $80 000 в краткосрочной перспективе, но поддерживать покупательное давление от закрытия шортов в долгосрочном периоде сложно». RSI(14) достиг 94,63, что указывает на условия перекупленности — исторически это обычно предшествует коррекциям.
Ключевой вопрос в том, сможет ли Bitcoin удержать уровень $69 000 (свою 200-дневную скользящую среднюю) и превратить его из сопротивления в поддержку. Если 10-летняя доходность по облигациям снова превысит 4,7% или 30-летняя приблизится к 5,3%, текущий прорыв Bitcoin может столкнуться с новым давлением.
Последствия для инвестиционного тезиса по Bitcoin
С инвестиционной точки зрения событие поднимает несколько соображений.
Во-первых, реакция Bitcoin на эту меру подтверждает его чувствительность к сигналам денежно-кредитной политики, даже когда эти сигналы не представляют собой структурного изменения. Bitcoin функционирует как актив ликвидности, и любое указание на расширение денежного предложения обычно позитивно для его цены.
Во-вторых, масштаб шорт-сквиза показывает заметный дисбаланс позиций на рынке. Концентрация шорт-позиций создает асимметричный риск: любая позитивная новость может вызвать непропорциональные колебания цены. Это наводит на мысль, что рынок был структурно перегружен плечами в сторону падения, а коррекция была вопросом времени, а не катализатором.
В-третьих, устойчивость ралли будет зависеть от того, совпадают ли макроэкономические фундаментальные факторы с нарративом об обесценивании валюты. Бюджетный дефицит США приближается к $2 трлн, и опасения относительно направления экономической политики США — вполне реальны. Рэй Далио, основатель Bridgewater, в пятницу выпустил предупреждение: он рекомендовал инвесторам сократить долю облигаций и держать золото и часть Bitcoin, чтобы захеджировать потенциальный долговой кризис в США.
Однако Manulife Investment Management предостерегла, что Казначейство «может влиять на ликвидность и настрой рынка, но не может устойчиво подавлять фундаментальные показатели роста, инфляции, дефицитов и предложения». Корпоративное размещение облигаций, особенно со стороны технологических компаний, финансирующих инвестиции в ИИ, добавляет давление на долгосрочные доходности.
Прогнозы по цене сильно различаются. Инвестиционный стратег Марк Коннорс прогнозирует, что Bitcoin может достичь $180 000, поскольку рутинные выкупы Казначейства улучшают ликвидность. Аналитик Standard Chartered Джофф Кендрик предполагает, что Bitcoin может достичь $100 000 к концу года. Другие аналитики предлагали диапазоны $180 000–$360 000 в более долгосрочной перспективе.
Движение на 25% произошло на рынке с пониженной ликвидностью в выходные и с крайне концентрированными шорт-позициями. Вопрос, который трейдерам нужно сформулировать, — не в том, сможет ли Bitcoin достичь этих уровней, а при каких условиях и на какой фундаментальной основе.
Период выкупа продлится с 9 сентября по 4 ноября. В течение этого окна Казначейство будет проводить операции на $4 млрд (или больше) за сессию. Рынок будет наблюдать, сможет ли эта ликвидность без QE поддерживать подавленные доходности и ослабленный доллар, или же финансово-бюджетные и ростовые фундаментальные факторы снова выйдут на первый план.