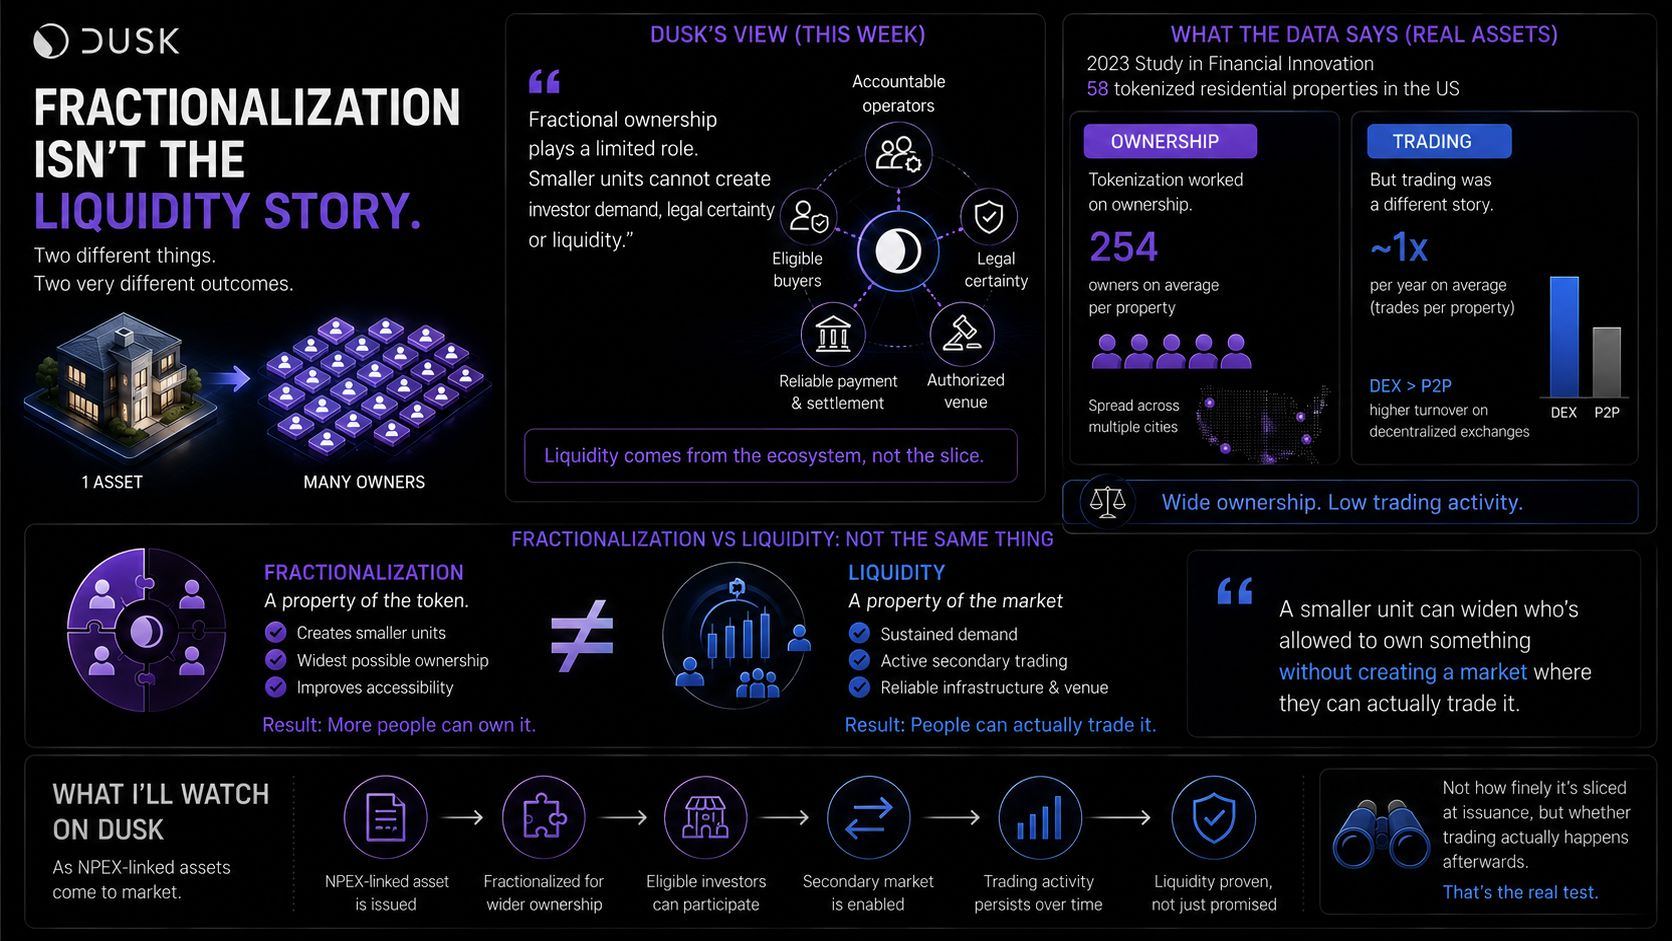
Я предположил, что фракционирование — это большая часть истории ликвидности: дробишь актив на более мелкие доли, и круг потенциальных владельцев расширяется. Собственное письмо Dusk о токенизации для МСП, опубликованное на этой неделе, утверждает, что это лишь ограниченная часть картины, а независимое академическое исследование реальных токенизированных активов показывает, почему этот разрыв имеет значение.
Dusk говорит об этом прямо: «дробная собственность играет ограниченную роль. Меньшие единицы не могут создать спрос инвесторов, юридическую определенность или ликвидность». По их мнению, ценность возникает не из того, насколько тонко все нарезано, а из того, что обеспечивается связь ценной бумаги с подотчетными операторами, подходящими покупателями, надежными платежами и расчетами, а также уполномоченной площадкой.
В исследовании 2023 года, опубликованном в Financial Innovation, было проверено нечто близкое к этому на реальных 58 токенизированных жилых объектах в США. По владению результаты были однозначными: в среднем у объекта было 254 отдельных владельца. Но по торговле картина была иной. Владение переходило из рук в руки примерно раз в год в среднем; при этом объекты на децентрализованных биржах оборачивались чаще, чем те, что торговались peer-to-peer, хотя в любом случае годовая базовая величина оставалась низкой.
Это означает, что два утверждения, которые люди обычно смешивают — «этот актив фракционирован» и «этот актив ликвиден» — на самом деле описывают разные вещи. Фракционирование — свойство токена. Ликвидность — свойство рынка вокруг него.
«Меньшая единица может расширить круг тех, кому разрешено владеть чем-то, не создавая рынок, где они в действительности могут это торговать».
Что я бы отслеживал в активах, связанных с NPEX, которые появятся у Dusk: не то, насколько мелко они дробятся при выпуске, а то, сохраняются ли торги на вторичном рынке после этого — тот же разрыв между широкой структурой владения и активной торговлей, который выявило исследование по 58 объектам.
#dusk $DUSK @Dusk
Dusk говорит об этом прямо: «дробная собственность играет ограниченную роль. Меньшие единицы не могут создать спрос инвесторов, юридическую определенность или ликвидность». По их мнению, ценность возникает не из того, насколько тонко все нарезано, а из того, что обеспечивается связь ценной бумаги с подотчетными операторами, подходящими покупателями, надежными платежами и расчетами, а также уполномоченной площадкой.
В исследовании 2023 года, опубликованном в Financial Innovation, было проверено нечто близкое к этому на реальных 58 токенизированных жилых объектах в США. По владению результаты были однозначными: в среднем у объекта было 254 отдельных владельца. Но по торговле картина была иной. Владение переходило из рук в руки примерно раз в год в среднем; при этом объекты на децентрализованных биржах оборачивались чаще, чем те, что торговались peer-to-peer, хотя в любом случае годовая базовая величина оставалась низкой.
Это означает, что два утверждения, которые люди обычно смешивают — «этот актив фракционирован» и «этот актив ликвиден» — на самом деле описывают разные вещи. Фракционирование — свойство токена. Ликвидность — свойство рынка вокруг него.
«Меньшая единица может расширить круг тех, кому разрешено владеть чем-то, не создавая рынок, где они в действительности могут это торговать».
Что я бы отслеживал в активах, связанных с NPEX, которые появятся у Dusk: не то, насколько мелко они дробятся при выпуске, а то, сохраняются ли торги на вторичном рынке после этого — тот же разрыв между широкой структурой владения и активной торговлей, который выявило исследование по 58 объектам.
#dusk $DUSK @Dusk