Есть разница между тем, чтобы смотреть на цифры, и тем, чтобы на самом деле пытаться понять, что именно эти цифры говорят нам. Последнее исследование Binance Research о поколении Z интересно именно по этой причине. На первый взгляд мы видим меньшую торговую активность, более сильное накопление, ограниченное использование кредитного плеча и растущее участие в ETF. Но если связать эти выводы воедино, возникает гораздо более масштабный вопрос: наблюдаем ли мы, как поколение Z формирует принципиально иные отношения с инвестированием? Я не думаю, что ответ так прост, как «поколение Z становится более консервативным». Здесь есть несколько слоёв того, что происходит.
От трейдеров к аллокаторам
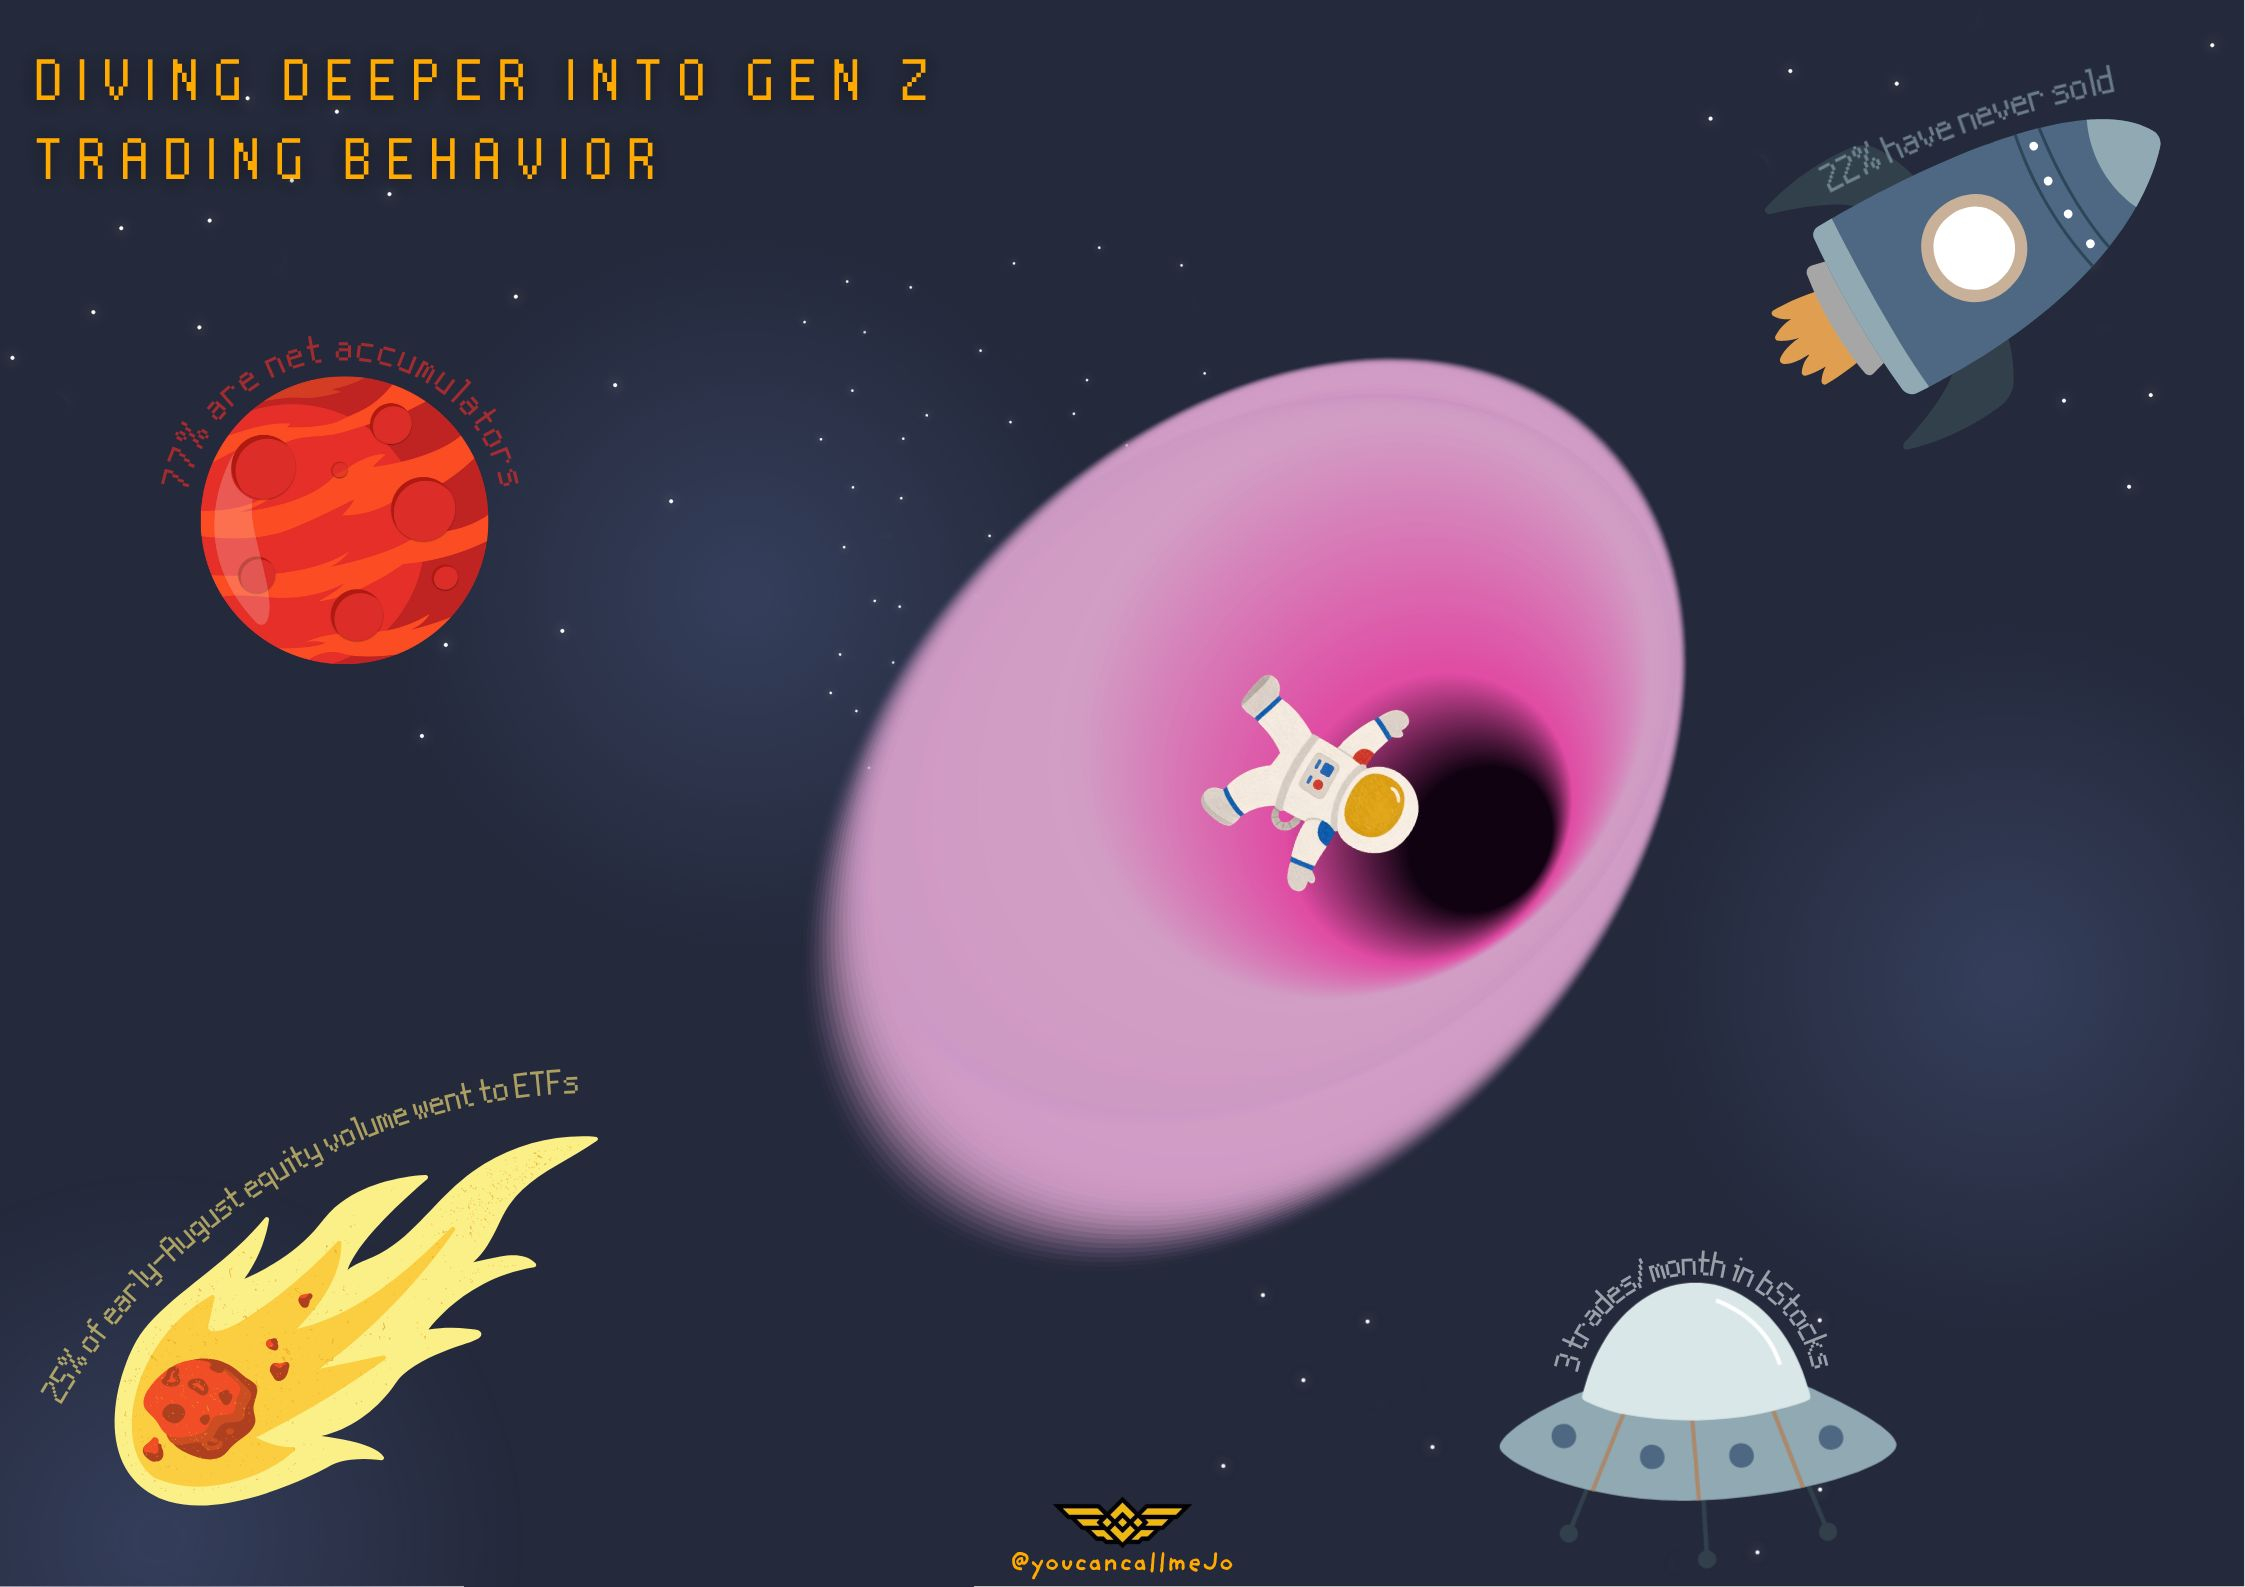
Первый паттерн, на который я бы обратил внимание, — это различие между «торговлей» и «распределением». Исследование Binance показало, что 22% прямых equity-счетов Gen Z ни разу не размещали заявку на продажу, тогда как 77% были чистыми накопителями (net accumulators). В bStocks 76% также были чистыми накопителями. При этом у Gen Z была самая низкая частота торговли среди изученных когорт людей трудоспособного возраста.
Эта связка важна. Торговля задает вопрос вроде: «Где я могу заработать на этом движении цены?» А распределение (аллокирование) задает другой вопрос: «Где я хочу, чтобы мой капитал оставался?» Тот, кто каждый месяц покупает биткоин, ETF или акцию и держит их, ведет себя совершенно иначе, чем тот, кто постоянно открывает и закрывает позиции, реагируя на краткосрочные движения цены.
Конечно, мы не должны автоматически называть каждого накопителя из Gen Z долгосрочным инвестором. Человек может покупать больше, чем продает, просто потому, что его счет новый, потому что он ждет ценовой цели или потому что еще не решил выйти. Но если низкая оборачиваемость и устойчивое накопление продолжатся по мере того, как эти инвесторы будут получать больше дохода и капитала, это может сигнализировать о постепенном переходе от трейдера на рынке к аллокатору капитала.
Парадокс инвестора из социальных сетей
Вот где все становится по-настоящему интересно. Gen Z, вероятно, — первое поколение, которое выросло с тем, что финансовая информация появляется прямо в его социальных лентах. Криптоистории, подборки акций, комментарии к рынку, финансовые инфлюенсеры и видео «я заработал 10,000$ на этой сделке» — повсюду. Ранее исследования CFA Institute и FINRA показывали, что социальные сети — один из главных источников, который Gen Z-инвесторы используют, чтобы учиться инвестированию, а более новые исследования CFA Institute указывают, что молодые инвесторы по-прежнему ожидают высоко цифровизированные и персонализированные финансовые рекомендации.
И все же данные Binance не показывают поколение, которое постоянно торгует всем, что видит в интернете. Парадокс, который мне кажется самым интересным. Быть подверженным финансовому шуму — не обязательно означает действовать на каждую его частицу. Да, есть FOMO, самоуверенность и стадное поведение среди более молодых инвесторов, и исследования CFA Institute задокументировали эти риски. Но подверженность и поведение — это разные вещи. Человек может смотреть десять рыночных видео в день и все равно совершать лишь несколько сделок в месяц.
Эта разница важна, потому что социальные сети склонны усиливать самые крайние примеры. Человек, который совершает одну сделку и тихо держит ее полгода, создает контента далеко не так много, как тот, кто публикует двадцать скриншотов сделок за один послеобеденный период.
Что происходит, когда Gen Z становится старше и богаче?
А теперь давайте перейдем от цифр сегодняшнего дня к вопросу, который мне действительно хочется изучить: что будет, если эти модели поведения сохранятся при переходе к более высоким доходам и большему богатству?
Поколение Gen Z еще относительно рано на своем финансовом пути. Многие только входят в рабочую жизнь, формируют сбережения, платят аренду, покупают первые дома или сталкиваются с расходами на учебу и повседневное потребление. Их текущие инвестиционные балансы не обязательно отражают то, что они в итоге будут контролировать.
Но представьте ту же генерацию через десять или двадцать лет — с куда более высокими зарплатами, пенсионными счетами, бизнесом, наследуемым богатством и накопленными инвестициями. Если предпочтение более низкой оборачиваемости, накопления и диверсифицированных продуктов сохранится, эффект может оказаться намного более масштабным.
Это одна из причин, почему текущие модели поведения стоит отслеживать, даже если выборка пока относительно молода. Важный вопрос не обязательно в том, «что покупает Gen Z сегодня?» Вопрос скорее в том, «какие финансовые привычки они формируют сегодня, которые могут остаться с ними на десятилетия?» И это может повлиять на всю инвестиционную индустрию.
Крипто vs. традиционные финансы (TradFi) может стать менее важным
Еще одна вещь, которая мне кажется особенно увлекательной, — возможно, Gen Z не рассматривает инвестирование через традиционные категории, с которыми росли старшие поколения. Для человека, который приходит в финансы сегодня, покупка биткоина, покупка ETF, покупка акции, хранение стейблкоинов, изучение токенизированных продуктов или использование мобильной инвестиционной платформы могут происходить в одной и той же цифровой среде. Поэтому границы между «криптоинвестором» и «акционным инвестором» могут становиться менее значимыми. Вместо того чтобы говорить: «Я криптоинвестор», кто-то может просто думать: «У меня есть 1,000$ для распределения. Как я хочу его разложить?» Это большое концептуальное изменение. Оно также объясняет, почему платформы, объединяющие разные финансовые продукты в одной цифровой экосистеме, могут становиться все более важными. Будущий инвестор может меньше заботиться о том, к какой финансовой категории относится актив, и больше — о его роли в общем портфеле.
Самый большой риск может быть не в кредитном плече
Есть и другая сторона этой истории, которую мы не должны игнорировать. Меньше кредитного плеча и меньше торговли звучит позитивно, но низкая оборачиваемость не автоматически означает хорошее инвестирование.
Можно потерять деньги, так никогда и не используя кредитное плечо. Можно держать актив пять лет и все равно принять плохое решение. Можно создать «долгосрочный портфель», который на деле почти целиком сосредоточен в одной компании, одном секторе, одной истории или одном типе актива.
Например, инвестор может с гордостью говорить: «Я никогда не продаю», при этом держа 90% своего портфеля в одной технологической акции. Технически это долгосрочное инвестирование, но диверсификация и управление рисками при этом все еще отсутствуют. Поэтому если Gen Z действительно движется к мышлению распределителя (аллокатора), следующая сложность — не просто научить их торговать меньше. Это научить их распределять капитал лучше. А это значит понимать диверсификацию, оценку (valuation), волатильность, склонность к риску, ликвидность, временные горизонты и разницу между убежденностью и концентрацией.
Будущему инвестору могут понадобиться и технологии, и рекомендации
Именно здесь более широкие исследования становятся особенно релевантными. Исследование CFA Institute за 2026 год показало, что молодые состоятельные инвесторы не отказываются от профессиональных финансовых консультаций; вместо этого они хотят, чтобы консультации предоставлялись через более цифровой, персонализированный и совместный опыт. Более 90% опрошенных молодых состоятельных инвесторов сообщили, что используют ту или иную форму платных финансовых советов, тогда как у Gen Z особенно сильна выраженность использования решений robo-advisory.
Это говорит мне о том, что будущее, вероятно, не про «человеческие советы против технологий». Это скорее «человеческое суждение + технология». Gen Z может исследовать актив на своем телефоне, сравнить данные, посмотреть, как аналитик его объясняет, задать вопрос ИИ, проверить биржу — и все равно решить, что ей нужна профессиональная помощь, прежде чем вкладывать серьезный капитал. Платформы, которые это понимают, не просто дадут пользователям больше кнопок, которые нужно нажимать. Они дадут пользователям лучшие инструменты, чтобы понять, что эти кнопки на самом деле означают.
Так, что же все это нам говорит?
Если я соберу выводы Binance Research воедино, я не вижу поколения, которое просто становится более консервативным, и я не вижу поколения, которое отказывается от риска. Я вижу поколение, которое экспериментирует с инвестированием, постепенно формируя собственное финансовое поведение.
FOMO все еще есть. Спекуляции все еще есть. Криптоэнтузиазм все еще есть. Все еще есть инвесторы, которые гоняются за трендами. Но параллельно мы видим более низкую оборачиваемость, более сильное накопление, ограниченное участие с кредитным плечом и растущий интерес к ETF без кредитного плеча.
И, возможно, самое большое долгосрочное влияние не будет исходить из того, что Gen Z торгует сегодня. Оно будет исходить из того, что произойдет, когда сегодняшние молодые инвесторы станут завтрашними высокооплачиваемыми специалистами, владельцами бизнеса, инвесторами и держателями капитала. Если эти модели поведения сохранятся, отрасли, возможно, придется в конечном итоге перестать разрабатывать продукты, исходя из предположения, что более молодые инвесторы хотят торговать больше. Может быть, они захотят больше понимать, больше персонализировать, больше диверсифицировать и более эффективно распределять капитал. И это может стать самым большим изменением из всех.
Gen Z может не менять инвестирование потому, что торгует иначе. Возможно, оно меняет инвестирование потому, что переопределяет, что вообще значит быть инвестором.
#GenZInvesting #FutureOfInvesting #InvestmentTrends #wealthbuilding #InvestorBehavior