
Цифровые валюты центральных банков (CBDC) и стейблкоины меняют то, как работает цифровая валюта, предлагая как формы цифровых денег, поддерживаемые государством, так и выпущенные частными лицами.
Основные различия между CBDC и стейблкоинами:
Эмитент: CBDC выпускаются центральными банками; стейблкоины выпускаются частными лицами.
Обеспечение: CBDC используют государственные резервы; стейблкоины используют обеспечение или алгоритмы.
Цель: CBDC поддерживают политику; стейблкоины позволяют частные платежи.
В этом руководстве вы узнаете все о CBDC и стейблкоинах, и к концу вы сможете различать их и понять их роль в будущем цифровых денег.
Основные выводы:
CBDC — это цифровые деньги от правительств; стейблкоины — это цифровые деньги от частных компаний.
CBDC поддерживаются центральными банками и являются законным платежным средством; стейблкоины поддерживаются резервами или кодом и могут нести больший риск.
CBDC нацелены на поддержку более быстрых платежей и финансовой инклюзии; стейблкоины сосредотачиваются на гибкости, глобальном использовании и недорогих переводах.
Риски различаются: CBDC вызывают обеспокоенность по поводу конфиденциальности, в то время как стейблкоины могут терять ценность (де-пег) или сталкиваться с неопределенными правилами.
Оба показывают, как будущее денег может сочетать контроль правительства с частными инновациями.
Что такое CBDC и как они работают?
CBDC — это цифровые формы денег, выпущенные центральным банком. Они являются прямой ответственностью государства, а не коммерческого банка. Они номинированы 1:1 с национальной валютой и признаны законным платежным средством (могут быть использованы для погашения долга).
Разрешенные блокчейны или централизованные регистры могут использоваться CBDC. Пользователи получают к ним доступ через цифровые кошельки, с правилами, применяемыми центральным банком и регулируемыми посредниками.
CBDC могут поддерживать мгновенные расчеты, программируемость и детализированные лимиты. Они могут интегрироваться с системами быстрых платежей или новыми путями для оптового расчета.
Разница между розничными и оптовыми CBDC
Розничные CBDC предназначены для общественности для повседневных платежей (покупка продуктов, получение зарплаты и т. д.). Они отражают наличные, но в цифровом формате, с порогами кошелька и уровнями конфиденциальности.
Оптовые CBDC предназначены для финансовых учреждений, упрощая расчеты и ликвидность. Они нацелены на модернизацию платежных систем, таких как RTGs (реальный расчет в реальном времени) и DvPs (доставка против платежа) и улучшение того, как осуществляются сделки.
Некоторые юрисдикции предпочитают оптовые CBDC, так как частные системы быстрых платежей уже хорошо работают для потребителей. Другие исследуют розничные CBDC для инклюзии и устойчивости.
Почему правительства стремятся к цифровым валютам
Правительства рассматривают CBDC как инструменты для более быстрых платежей, финансовой инклюзии и контроля политики.
Некоторые рассматривают CBDC как ответ на рост частных цифровых активов, улучшая конкуренцию, устанавливая стандарты конфиденциальности и завоевывая общественное доверие, чтобы противостоять глобальным стейблкоинам.
CBDC могут поддерживать трансакции через границы (тестирование), соединяя центральные банки по всему миру для мгновенного обмена валюты и расчетов (как видно в mBridge и других проектах CBDC).
Текущие внедрения CBDC по всему миру
По состоянию на июль 2025 года 137 стран, охватывающих 98% мирового ВВП, исследуют CBDC. 49 из них в настоящее время находятся в стадии пилотирования, в то время как некоторые уже запущены.
Запущенные CBDC, такие как песчаный доллар Багам, JAM-DEX Ямайки и eNaira Нигерии, сосредоточены на внутреннем охвате и доступе для местного населения.
Пилотирование CBDC, таких как e-CNY Китая, цифровое евро ЕС и цифровой дирхам ОАЭ, в настоящее время разрабатываются и работают над запуском.
Перспективный взгляд: CBDC могут сделать платежи быстрее и дать правительствам новые способы управления экономикой, помогая большему числу людей получить доступ к банковским услугам, а также изменяя, как деньги перемещаются по всему миру.
Понимание стейблкоинов
Что такое стейблкоины и их основные механизмы
Стейблкоины — это цифровые токены, привязанные к стабильной стоимости через фиатные валюты, товары или криптовалюту. Они стремятся к низкой волатильности для выплат, торговли и сбережений, предоставляемых на публичных блокчейнах.
Они поддерживаются за счет резервов коллатералей, чрезмерно обеспеченных криптовалют и алгоритмов, управляющих предложением. Прозрачность варьируется в зависимости от эмитента и модели.
Типы стейблкоинов
Обеспеченные фиатом
Стейблкоины, обеспеченные фиатом, привязаны 1:1 к традиционным валютам, таким как доллар США, которые хранятся в резерве у эмитента или траста. Примеры включают USD₮ и EURC.
Обеспеченные товарами
Стейблкоины, обеспеченные товарами, получают свою ценность от физических активов, таких как золото или другие товары. Хотя они могут быть полезны для расчетов с товарами, они несут ключевые риски, связанные с хранением и аудитом. Примеры включают PAXG и XAUT.
Обеспеченные криптовалютами
Стейблкоины, обеспеченные криптовалютами, защищены чрезмерной коллатерализацией с волатильными криптовалютами через смарт-контракты. Их стабильность поддерживается требованием избыточного обеспечения и внедрением механизмов ликвидации. Примеры включают USDS и LUSD.
Алгоритмические
Алгоритмические стейблкоины полагаются на код, чтобы автоматически расширять или сокращать предложение для поддержания своей привязки. Однако хрупкость этих конструкций была выявлена в результате краха Terra в 2022 году (UST).
Гибридный
Гибридные стейблкоины комбинируют оффчейн резервы с ончейн механизмами, чтобы сбалансировать эффективность капитала с надежной привязкой. Примером является FRAX.
Приносящие доход
Стейблкоины, приносящие доход, поддерживаются резервами, которые генерируют доход. В зависимости от модели доход может накапливаться у эмитента или распределяться между держателями. Примером является Ondo USDY.
Основные стейблкоины на рынке
Капитализация глобального рынка стейблкоинов превышает 287 миллиардов долларов (по состоянию на 11 сентября 2025 года). Ведущие стейблкоины включают USD₮, USDC и USDS (ранее DAI). Каждый из них имеет разные модели обеспечения и доли на рынке.
USD₮ занимает около 59% доли рынка и остается крупнейшим стейблкоином с сильной долей в торговых парах и использовании на развивающихся рынках. USDC имеет институциональную привлекательность как регулируемый и прозрачный цифровой доллар. USDS лидирует среди криптообеспеченных дизайнов по рыночной капитализации.
Примеры использования в реальном мире и модели принятия
Объемы ежегодных переводов стейблкоинов достигли 27,6 триллионов долларов в 2024 году, что превышает объемы Visa и Mastercard вместе взятых и сигнализирует о растущем глобальном использовании за пределами криптоторговли.
Примеры использования в реальном мире включают трансакции через границы, расчеты с торговцами, счета B2B, казначейские операции и переводы с почти мгновенными расчетами.
Учреждения тестируют расчет на основе ончейн с токенизированными депозитами и стейблкоинами, одновременно связываясь с традиционной банковской системой для ускорения переводов.
Перспективный взгляд: стейблкоины упрощают отправку, расходование и сбережение денег онлайн, позволяя быстро проводить глобальные платежи, бизнес-транзакции и связывая традиционные банки с блокчейном, показывая, что цифровые деньги могут стать обычной частью повседневных финансов.
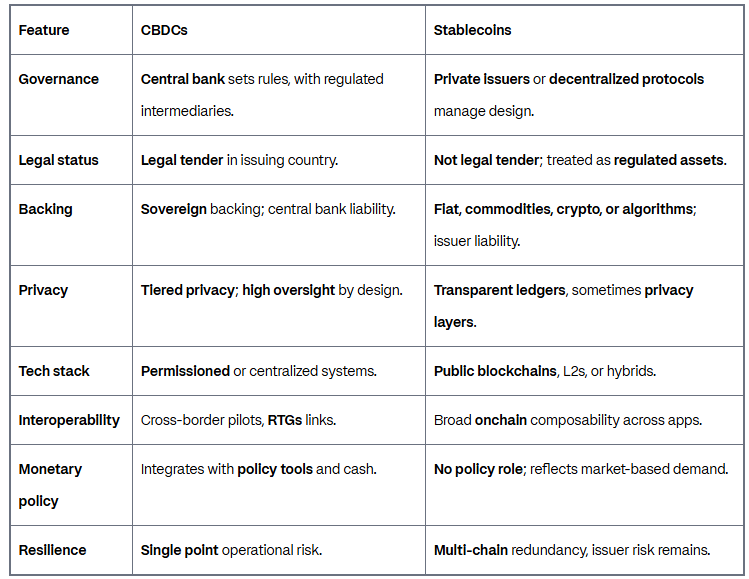
Сравнительный анализ: CBDC против стейблкоинов
Управление и контроль: централизованный орган против частного эмитента
CBDC контролируются правительством, поддерживая надзор, правила по борьбе с отмыванием денег (AML) и финансовые социальные сети.
Стейблкоины контролируются частными компаниями или протоколами, с рыночными правилами, такими как прозрачность, аудиты и арбитраж, которые помогают их контролировать.
Механизмы обеспечения и стабильности
CBDC поддерживаются центральным банком. Держатели всегда могут обменять их, потому что они являются законным платежным средством (могут быть использованы для погашения долга).
Стейблкоины обеспечиваются резервами, такими как наличные деньги, государственные облигации, криптовалюта или алгоритмы. Например, USD₮ в основном держит T-bills (облигации Казначейства США), а USDC предоставляет ежемесячные отчеты о резервах.
Последствия конфиденциальности и наблюдения
CBDC могут иметь некоторые функции конфиденциальности, но правительство может видеть транзакции. Люди жертвуют удобством ради конфиденциальности, выбирая CBDC вместо стейблкоинов.
Стейблкоины работают на публичных блокчейнах, поэтому транзакции видны всем, хотя некоторые пытаются добавить технологии конфиденциальности.
Технологическая инфраструктура: блокчейны против разрешенных систем
CBDC обычно используют частные сети или центральные базы данных, позволяя осуществлять быстрые транзакции и контролируемый доступ.
Стейблкоины работают на публичных блокчейнах, таких как Ethereum, Solana или Layer 2 сети, используя открытые стандарты и безопасность Proof of Stake.
Регуляторный статус и признание законного платежного средства
CBDC — это государственная цифровая валюта.
Стейблкоины получают более четкие правила в ЕС (MiCA) и США (GENIUS Act 2025), охватывающие резервы, раскрытия и борьбу с отмыванием денег.
Перспективный взгляд: хотя CBDC и стейблкоины имеют свои плюсы и минусы, оба показывают, как будущее денег может сочетать официальный контроль с частными инновациями, предоставляя людям и бизнесам больше способов оплачивать, сберегать и перемещать деньги по всему миру.