Я предположил, что фиксированная ставка по кредиту TermMax означает одно число: сколько бы ты ни взял, именно эту фиксированную сумму ты в итоге и отдаёшь обратно. Но это не вся картина.
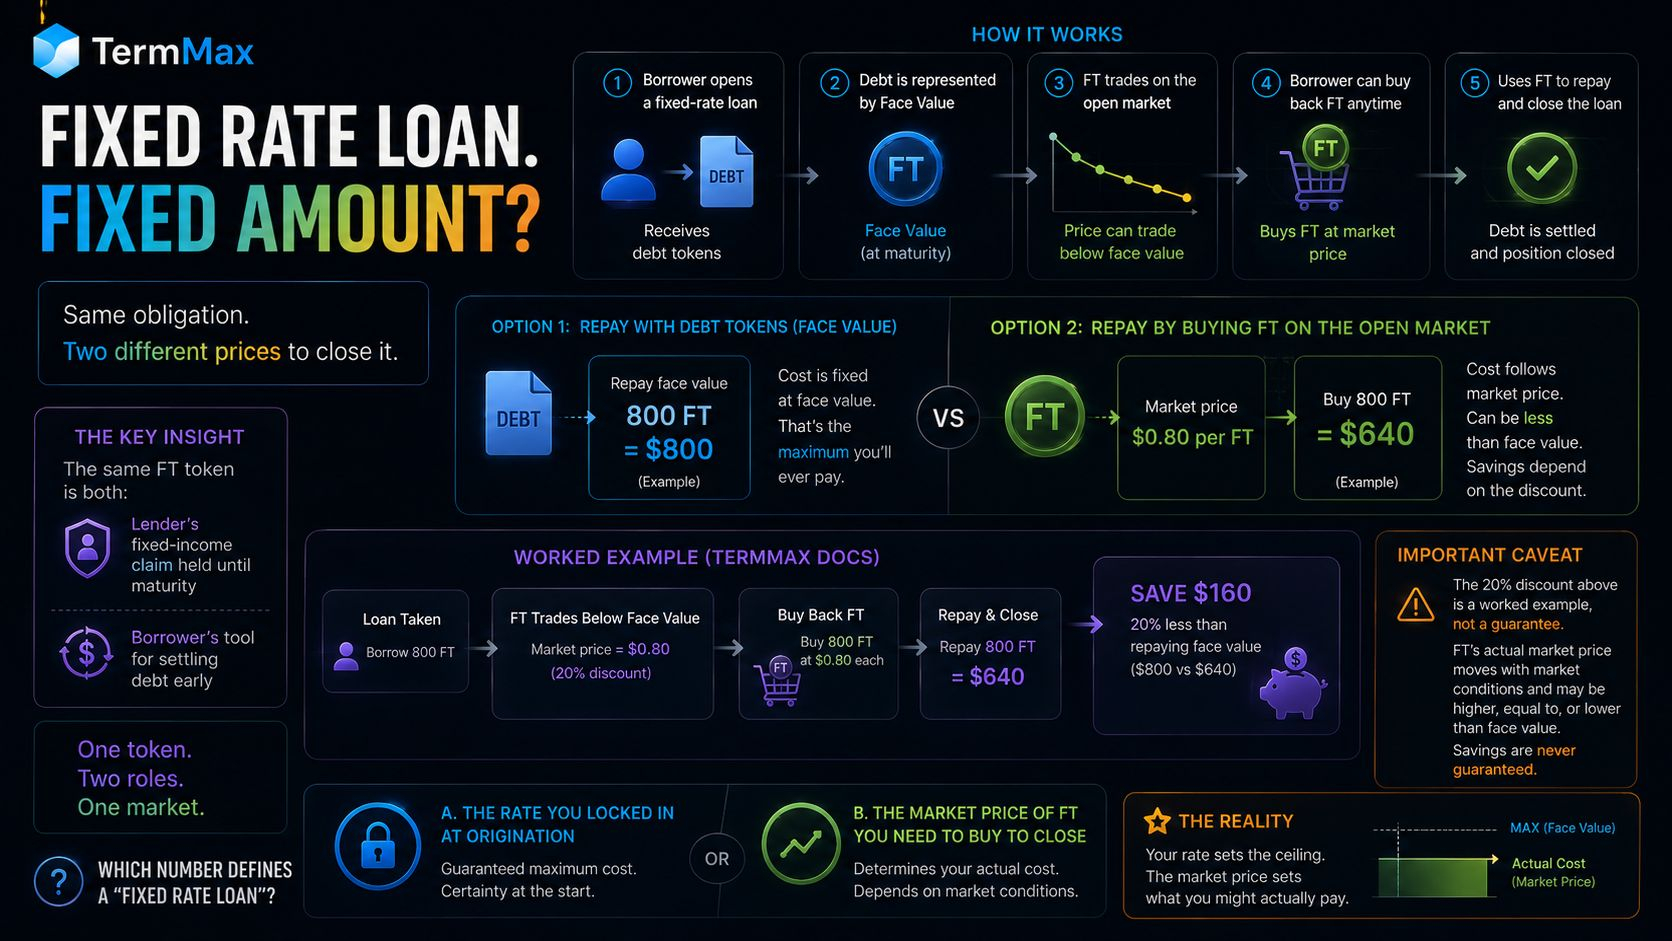
Вот как это работает. Когда заёмщик берёт кредит, он получает долговые токены и может погасить долг, вернув ровно ту же номинальную стоимость. Но TermMax также позволяет выкупать FT — токен, представляющий тот же долг, — на открытом рынке. До погашения FT может торговаться ниже номинала, и в примере TermMax показано, как это может снизить стоимость погашения. В том примере заёмщик, который должен 800 FT, может выкупить их по $0.80 за штуку и урегулировать долг за $640, вместо того чтобы возвращать $800 напрямую. То же обязательство, две разные цены, чтобы его закрыть.
Это не погрешность округления. Это разрыв в 20% между суммой по контракту и тем, во сколько на самом деле может обойтись закрытие позиции — в зависимости от того, где в конкретный день торгуется FT.
Что это раскрывает: один и тот же токен FT одновременно является фиксированным требованием кредитора по процентному инструменту, удерживаемому до погашения, и инструментом заёмщика для досрочного урегулирования долга. Долг — это не число, которое «стоит на месте» между выдачей и погашением. У него может быть рыночная цена до погашения, и эта рыночная цена может двигаться независимо от ставки, указанной при выдаче.
Оговорка, которую стоит назвать: в собственной документации TermMax фигурирует эта цифра 20% как проработанный пример, а не как гарантированное рыночное условие. Реальный дисконт по FT меняется в зависимости от рыночной конъюнктуры и не всегда будет таким широким.
Так какое число должно фактически определять «кредит с фиксированной ставкой»: ставка, которую ты зафиксировал при выдаче, или рыночная цена инструмента, который тебе нужно купить, чтобы закрыть позицию?
#termmax @TermMax
Вот как это работает. Когда заёмщик берёт кредит, он получает долговые токены и может погасить долг, вернув ровно ту же номинальную стоимость. Но TermMax также позволяет выкупать FT — токен, представляющий тот же долг, — на открытом рынке. До погашения FT может торговаться ниже номинала, и в примере TermMax показано, как это может снизить стоимость погашения. В том примере заёмщик, который должен 800 FT, может выкупить их по $0.80 за штуку и урегулировать долг за $640, вместо того чтобы возвращать $800 напрямую. То же обязательство, две разные цены, чтобы его закрыть.
Это не погрешность округления. Это разрыв в 20% между суммой по контракту и тем, во сколько на самом деле может обойтись закрытие позиции — в зависимости от того, где в конкретный день торгуется FT.
Что это раскрывает: один и тот же токен FT одновременно является фиксированным требованием кредитора по процентному инструменту, удерживаемому до погашения, и инструментом заёмщика для досрочного урегулирования долга. Долг — это не число, которое «стоит на месте» между выдачей и погашением. У него может быть рыночная цена до погашения, и эта рыночная цена может двигаться независимо от ставки, указанной при выдаче.
Оговорка, которую стоит назвать: в собственной документации TermMax фигурирует эта цифра 20% как проработанный пример, а не как гарантированное рыночное условие. Реальный дисконт по FT меняется в зависимости от рыночной конъюнктуры и не всегда будет таким широким.
Так какое число должно фактически определять «кредит с фиксированной ставкой»: ставка, которую ты зафиксировал при выдаче, или рыночная цена инструмента, который тебе нужно купить, чтобы закрыть позицию?
#termmax @TermMax