


Я присоединился к кампании @termmax >Booster в Binance Wallet так, как это сделали большинство. Пять задач, подключить кошелек — и готово. Потом я открыл приложение V2, навел курсор на рынок USDC и закрыл вкладку, чтобы вместо этого почитать документацию.
Не потому что у меня сдали нервы. А потому что я не мог вслух объяснить, во что именно я вкладываюсь. #TermMax >runs фиксированные ставки с жесткими датами погашения — это звучит как самый скучный уголок DeFi, пока не увидишь механизмы, скрытые под капотом. При том, что TGE назначен на 25 августа, это была плохая неделя, чтобы туманно рассуждать об этом.
Вот что я нашёл.
Облигация, которую никто не называет облигацией
Каждый рынок на TermMax истекает. Это одно решение в дизайне меняет всё, что происходит дальше.
Когда заёмщик размещает залог, протокол чеканит Fixed-rate Token (FT) — обещание вернуть 1 debt token на момент maturity. По сути, это нулевоконтурная облигация, только без слова «bond» где-либо в UI. Заёмщик продаёт этот FT со скидкой, чтобы привлечь деньги сейчас. Кредитор покупает его дёшево и погашает по номиналу позже.
Продайте FT за $0,80, выкупайте по $1,00 через год — и доход кредитора составит 25%. Локировано. Ему не важно, что делает кривая утилизации Aave уже во вторник.
Ещё две детали скрепляют систему. XT — вторая половина пары: базовая идентичность протокола — это 1 FT + 1 XT = 1 debt token, и к моменту maturity XT стремится к нулю, а FT забирает всю ценность. GT (Gearing Token) — это NFT, представляющий одну позицию по кредиту: залог заблокирован, долг выдан, и это отслеживается индивидуально, а не «сваливается» в один общий пул.
И вот почему эта часть — то, из-за чего здесь плечо не является отдельным продуктом. Цепочка, которая заняла бы у вас шесть транзакций через три протокола, схлопывается до чеканки и торговли токенами.
Два числа по TVL — и оба честные
Вот это — часть, на которую я потратил больше всего времени.
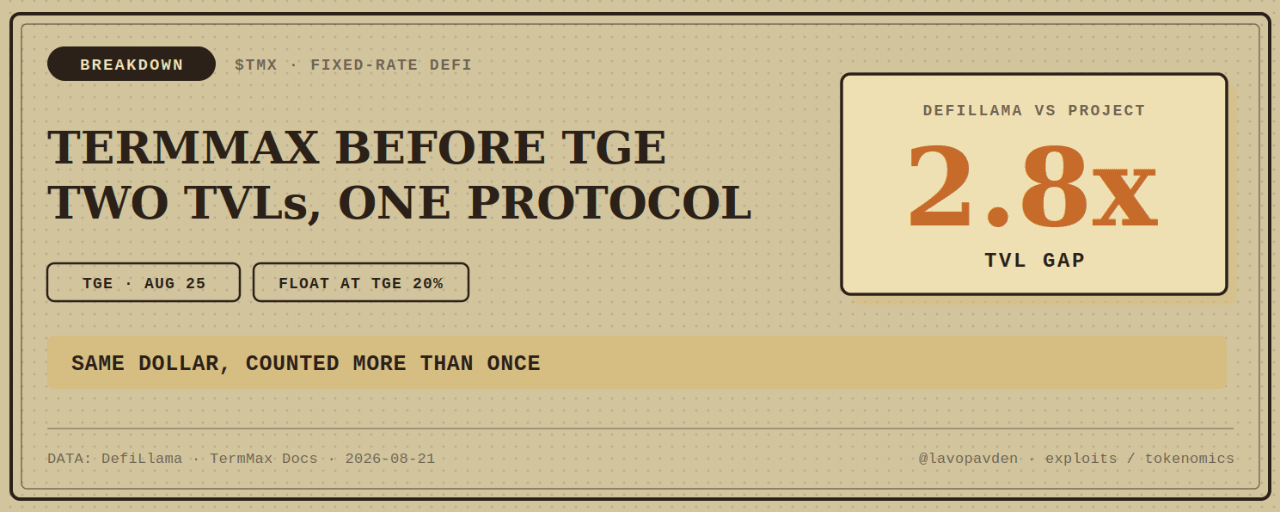
DefiLlama показывает TermMax примерно с $32 млн TVL и около $28 млн заимствований по 9 сетям, место #40 из 514 lending-протоколов. Собственное объявление проекта о TGE указывает TVL выше $90 млн, а на его странице с вехами говорится, что общий TVL превысил $100 млн в мае 2026.
Три источника, три цифры, нет ни единого «дымящегося пистолета». Разрыв — это измерение, а не мошенничество.
Плечо с фиксированной ставкой означает, что одна и та же сумма в долларах легитимно появляется больше одного раза: внесена как залог, взята в заём под неё, внесена повторно и засчитана снова. DefiLlama даже выводила предупреждающий баннер на странице TermMax — «этот протокол включает непродуктивные позиции, которые могут способствовать завышению метрик», — запланировано до 17 августа. Это та же самая борьба, что была у всей категории в апреле, когда основатель DefiLlama публично возразил на заявления о том, что TVL Aave раздут из‑за «зацикливания». Никто не выиграл тот спор. Это проблема определения, а не бухгалтерский скандал.
Так какую цифру я должен(на) считать надёжной? Ни одну, если по отдельности. К которой я постоянно возвращаюсь — это комиссии: примерно $15 259 за 30 дней, около $314K в годовом выражении, $384K кумулятивно за всё время. Это реальная выручка, и она небольшая. Для протокола, который собирается оценивать токен с объёмом поставки 1B, именно этот показатель я бы и рассматривал, а не заголовок про TVL.
Alpha Market: кредитное плечо, где премия — это весь ваш потенциальный убыток
Функция, которой я не ожидал: TermMax Alpha, работающий на BNB Chain с ноября 2025.
Это позволяет открывать кредитные (с плечом) позиции по токенам Binance Alpha — только что размещённым, у которых пока нет perps. Структура — это опционы, а не маржа. Вы платите премию заранее, и именно она — ваш максимальный убыток. Лонг — это колл, шорт — пут, а со стороны контрагента это «Dual Investment»-vault, куда держатели токенов продают опционы и собирают доход.
Без маржин-колла. Без цены ликвидации, за которой нужно следить в 3 часа ночи.
Что ж, звучит слишком чисто — значит честная формулировка такая: риск не исчез, он просто переместился. Теперь он заложен в премию, которую вы заплатили в первый день. Если токен не будет двигаться достаточно, эта премия просто пропадёт. Ограниченный убыток, но всё равно убыток.
Где на самом деле находится риск
Чтение риск-доков оказалось полезнее, чем чтение питча.
Физическую поставку большинство кредиторов недооценит. Если заёмщик пропускает срок (maturity), есть двухчасовое окно ликвидации. Если ликвидация после этого не удаётся, протокол не «съедает» убыток — залог распределяется напрямую держателям FT пропорционально. Вы выдали USDC в кредит. Возможно, вы получите обратно залоговый токен с тонкой ликвидностью. Это документированный, намеренный механизм, а не частный случай.
Математика ликвидации: штраф 10% по ликвидированному долгу, поровну между ликвидатором и резервом протокола. Долги свыше $10 000 ограничиваются ликвидацией в 50%, чтобы заёмщиков не «стерло» одним движением.
Оракулы: Chainlink и RedStone. Стандартно — и стандартно также означает, что плохая лента приводит к ошибочным ликвидациям.
Кураторы: vault’ы ведут кураторы, а их ограничения по timelock работают в обе стороны — защита от несанкционированного изменения стратегии и трение, когда рынок движется быстрее timelock.
По стороне безопасности они сделали ту домашнюю работу, которую вы бы хотели: оценка DeFiSafety PQR 93%, награда за баги Immunefi, мониторинг Hypernative, соревнования Spearbit, аудит(ы), опубликованные на GitHub. Поддержка: $4,25 млн seed-раунда за ноябрь 2023 года под руководством Cumberland DRW, вместе с HashKey Capital, Decima Fund, Longling Capital и MZ Web3 Fund. Также они окончили EASY Residency Season 3 от YZi Labs в мае 2026.
Токен, простыми числами
$TMX ограничен 1 000 000 000, без инфляции. Примерно 200 млн в обращении на TGE — около 20% флоута.
Распределение: Community 15% (сразу), Ecosystem 29% (клифф 1 месяц, вестинг 48 месяцев), Investors 28% (клифф 12 месяцев, вестинг 24 месяца), Team 15% (клифф 12 месяцев, вестинг 30 месяцев), Liquidity 5% сразу, Foundation 5%, Advisors 3%.
Прочитайте это ещё раз, держа в уме календарь. 43% приходится на команду и инвесторов, которые зашиты за полный 12-месячный клифф. Это действительно долгий локап по стандартам 2026 года — и это же означает, что первый год ценового открытия происходит на тонком флоу, что работает в обе стороны.
Для масштаба самой кампании: выделение Booster — 2 млн TMX всего, а доля Binance Square — 300K, разделённые между двумя лидербордами. Это 0,03% от предложения. Сделать это — стоит, строить на этом тезис — не стоит.
Итог: TermMax — это реальный кусок финансовой инженерии: нулевоконтурные облигации (zero-coupon bonds), физическая поставка, кредитное плечо на базе опционов — всё это упаковано в протокол, чья выручка пока всё ещё мала относительно токена, который он собирается запустить. Технология не главный знак вопроса. Вопрос — появится ли спрос с фиксированной ставкой в масштабе после того, как «кран» с стимулами отключится.
Так вот мой вопрос вам: после TGE вы бы на самом деле стали выдавать кредит на рынок с жёсткой датой окончания, или вся эта история работает только пока очки (points) ещё на столе?
Не является финансовым советом. TMX ещё не запущен — всё выше уже до TGE, и до TGE цифры меняются.