Чтение токеномики TermMax за пределами заголовка по объему предложения
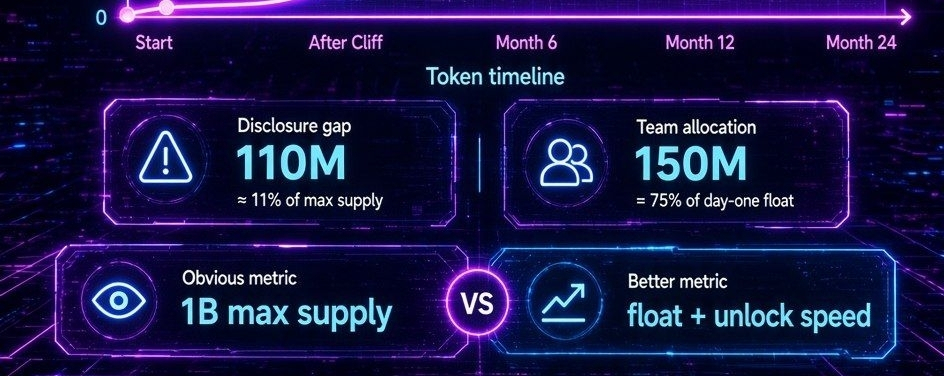
Когда я смотрю на график токенов TermMax, первое, что бросается в глаза, — это максимальное предложение в 1 млрд TMX. Оно четкое, запоминающееся и легко сравнивается с другими проектами. Но само по себе максимальное предложение не подсказывает, как может вести себя рынок, особенно на ранних этапах работы протокола.
Более полезная отправная точка — обращающееся предложение.
Если примерно 200 млн TMX поступает в обращение при запуске, то доступна рынку лишь небольшая часть от будущего общего объема. Это создает иной подход к оценке размывания (dilution). Вместо того чтобы спрашивать, звучит ли 1 млрд токенов большим или маленьким, я бы лучше спросил, как быстро дополнительные токены становятся ликвидными и кто их получает.
Здесь особенно важен график вестинга.
Распределения для инвесторов могут приводить к существенному ежемесячному выпуску после соответствующего клиффа. Когда разблокировки команды и консультантов пересекаются с этими распределениями, объем нового предложения, входящего в обращение, может стать значительным. Запланированные эмиссии не являются по своей сути чем-то негативным. На самом деле предсказуемый вестинг обычно здоровее, чем неожиданные шоки предложения, потому что участники рынка могут планировать с учетом этого.
Главный вопрос в том, сможет ли спрос расти вместе с этим расширением.
Если активность протокола, генерация выручки, участие в стейкинге, полезность для управления и более широкое внедрение экосистемой растут быстрее, чем обращающееся предложение, размывание может быть легче для рынка. Однако если предложение расширяется быстрее, чем реальный спрос, даже тщательно продуманный график может создавать устойчивое давление продаж.
Еще одна полезная перспектива — концентрация распределений.
Размер распределения для команды относительно первоначального обращения показывает, насколько важными могут стать будущие разблокировки. Поэтому распределения для инвесторов, команды и консультантов следует оценивать не только как проценты от максимального предложения, но и как будущие добавления к обращаемому (торгуемому) обороту. То, что выглядит разумным для распределения относительно всего максимального предложения, может выглядеть совсем иначе по сравнению с тем объемом, который доступен в первый день.
Есть также урок в самой документации.
Когда разные версии материалов по токеномике демонстрируют заметное расхождение по объему предложения или распределениям, это расхождение не следует списывать как незначительную редакторскую проблему. Четкая документация — часть рыночной прозрачности. Инвесторам нужно понимать, какие цифры актуальны, как устроены распределения и меняют ли пересмотры ожидаемую траекторию предложения.
Для меня ключевым показателем, следовательно, является не «показной» миллиард.
Важно соотношение между обращающимся предложением, скоростью разблокировок, ростом спроса и реальной полезностью токена.
Фиксированное максимальное предложение может дать четкую границу, но дефицит становится значимым только тогда, когда понятен график выпуска. Реальная проверка для TermMax будет заключаться в том, сможет ли экосистема создать достаточно полезности и спроса, чтобы абсорбировать новые TMX по мере того, как они становятся ликвидными.
Именно здесь проявляется настоящая дисциплина поставок.
Токеномика в конечном итоге меньше зависит от того, что существует на бумаге, и больше от того, что попадает на рынок, когда это происходит и насколько эффективно экосистема может поддержать расширяющийся оборот.


Статья
Токеномика TermMax
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией. Binance AI не предоставляет гарантий. См. Правила и условия.