#termmax @TermMax Раньше я думал, что TermMax интересен только возможностью брать займы под фиксированную ставку. Чем внимательнее я изучал, как связаны его продукты, тем яснее понимал, что это лишь верхушка айсберга.
Заемщик может использовать ETH в качестве залога, не продавая его, а кредиторы могут задействовать капитал в других местах, даже если заявка еще не исполнена полностью. Но большой TVL протокола не обязательно означает высокую ликвидность или простоту исполнения сделок на каждом рынке.
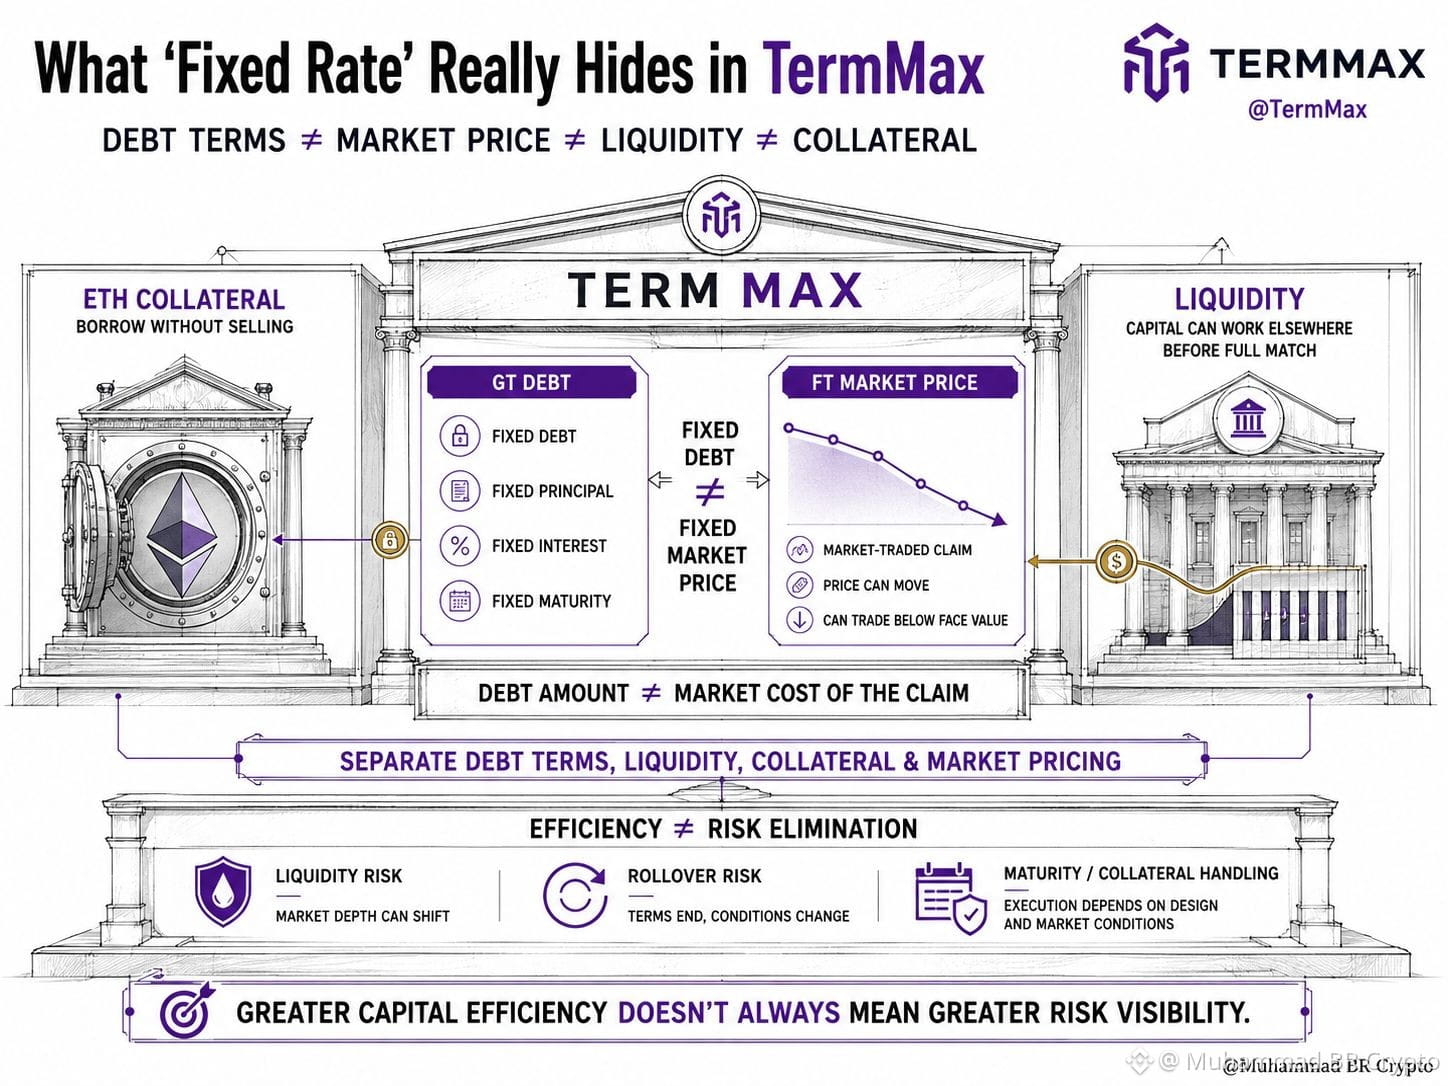
Мое мнение действительно изменилось, когда я увидел, насколько по-разному ведет себя капитал в зависимости от того, где он находится. Долг GT может оставаться фиксированным, тогда как связанный с ним FT торгуется ниже номинала — то есть размер долга и рыночная стоимость приобретения требования не обязательно совпадают.
Из-за этого я стал воспринимать @TermMax не просто как рынок кредитования, а скорее как попытку разделить условия долга, ликвидность, залог и рыночное ценообразование, а не рассматривать их как единое целое.
Компромисс в том, что это может повысить эффективность использования капитала, но автоматически не устраняет риски ликвидности или рефинансирования — особенно по мере приближения срока погашения позиции или если после дефолта требуется распорядиться залогом.
Поэтому главный вопрос не только в том, повышает ли @TermMax эффективность использования капитала. Важно понять, упрощает ли разделение долга, ликвидности, залога и рыночного ценообразования управление капиталом — или лишь делает риски менее заметными.
Заемщик может использовать ETH в качестве залога, не продавая его, а кредиторы могут задействовать капитал в других местах, даже если заявка еще не исполнена полностью. Но большой TVL протокола не обязательно означает высокую ликвидность или простоту исполнения сделок на каждом рынке.
Мое мнение действительно изменилось, когда я увидел, насколько по-разному ведет себя капитал в зависимости от того, где он находится. Долг GT может оставаться фиксированным, тогда как связанный с ним FT торгуется ниже номинала — то есть размер долга и рыночная стоимость приобретения требования не обязательно совпадают.
Из-за этого я стал воспринимать @TermMax не просто как рынок кредитования, а скорее как попытку разделить условия долга, ликвидность, залог и рыночное ценообразование, а не рассматривать их как единое целое.
Компромисс в том, что это может повысить эффективность использования капитала, но автоматически не устраняет риски ликвидности или рефинансирования — особенно по мере приближения срока погашения позиции или если после дефолта требуется распорядиться залогом.
Поэтому главный вопрос не только в том, повышает ли @TermMax эффективность использования капитала. Важно понять, упрощает ли разделение долга, ликвидности, залога и рыночного ценообразования управление капиталом — или лишь делает риски менее заметными.